Для отправки сообщения требуется
регистрация/авторизация
На сайте ИТС разъяснили возможность сочетания налоговых режимов при работе с маркировкой
На сайте ИТС разъяснили возможность сочетания налоговых режимов при работе с маркировкой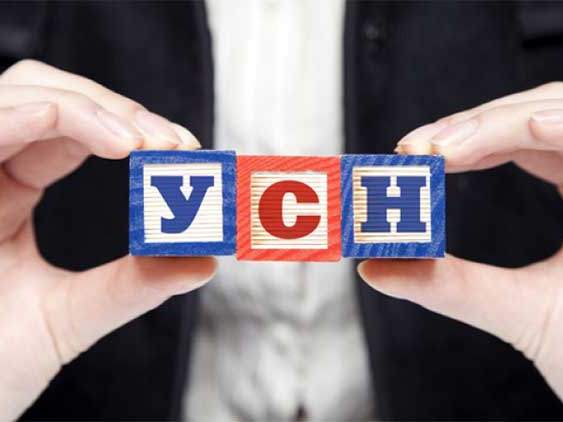
На портале ИТС разъяснили, как сочетать «упрощенку» (УСН) и единый налог на вмененный доход (ЕНВД) в случае торговли маркированными товарами. Методологи 1С объяснили: в случае совмещения УСН и ЕНВД налогоплательщику необходимо вести раздельный учет имущества, обязательств и хозяйственных операций.
Кроме того, в связи с применением УСН необходимо сформировать отчет об изменении параметров регистрации онлайн-кассы, добавив сведения о данном налоговом режиме.
Когда применять ЕНВД нельзя
С 1 января 2020 года закон запретит использовать ЕНВД при торговле некоторыми группами маркированных товаров:
- лекарства;
- обувь;
- предметы одежды из натурального меха.
Также Минфин запретил сочетать ЕНВД с другим спецрежимом – патентной системой налогообложения (ПСН). Но можно ли торговать маркированными товарами на «упрощенке», а остальными – на ЕНВД?
Методологи 1С объяснили, что такое вполне возможно. В этом случае торговля товарами с обязательной маркировкой будет облагаться налогом по режиму УСН, остальные товары можно продавать на ЕНВД.
Как правильно перейти на УСН и ЕНВД
ЕНВД – единый налог на вмененный доход. Специальный налоговый режим, при котором налог берется не с фактически полученного, а с того дохода, который предполагается у вас (и за вас) чиновниками. По этой системе фиксированный налог уплачивается четыре раза в год. Перейти на ЕНВД могут ИП и организации, в которых:
- средняя численность работников за год не превышает 100 человек;
- отсутствуют учредители-юрлица с долей уставного капитала более 25%;
- деятельность не связана с договором простого товарищества (несколько лиц соединяют вклады и действуют совместно без образования юрлица) или доверительного управления.
Упрощенная система налогообложения (УСН) – это один из налоговых режимов, который подразумевает особый порядок уплаты налогов и ориентирован на представителей малого и среднего бизнеса. УСН имеет два вида применения: доходы, облагаемые по ставке 6%, или вариант – доходы минус расходы по ставке 15%.
Для применения УСН необходимо выполнение определенных условий:
-
в организации должно быть менее 100 сотрудников;
-
доход организации – менее 150 млн рублей;
-
остаточная стоимость – менее 150 млн рублей.
Организация не может применять УСН, если у нее есть филиалы.
Чтобы совмещать ЕНВД и УСН при реализации маркированной продукции, необходимо заранее перейти на режим УСН, уведомив налоговую до 31 декабря 2019 года.
Что нужно учесть в дальнейшем
Напомним, что с 1 января 2021 года режим ЕНВД упраздняется совсем. 2020 год станет переходным периодом, в течение которого возможность применения ЕНВД для различных организаций, видов деятельности и торговли значительно сократится.
Если предприниматель не перейдет на УСН и не разделит учет операций – придется заплатить штраф и налог за все время незаконного использования режима ЕНВД. Бизнес утратит право на применение ЕНВД и будет выбирать другой режим с гораздо более высокими налогами.
Напомним, что введение маркировки – поэтапный процесс: необходимо следить за тем, какие группы товаров попадают под маркировку.
Разъяснение о сочетании УСН и ЕНВД при торговле маркированными товарами на сайте ИТС
Если вам удобнее смотреть новости в телеграме, то вот наша группа – ИНФОСТАРТ.
Автор:

Дмитрий Кучма
Обозреватель
См. также

13.11.2026 714 AnastasiaKl 0
1
09.11.2026 1611 NikolayMaerov 1
1
Правительство уточнило правила маркировки автомасел: что изменится для автосервисов и производителей
30.10.2026 776 NikolayMaerov 0
1
28.10.2026 824 AnastasiaKl 0
1
27.10.2026 642 NikolayMaerov 0
2
26.10.2026 671 NikolayMaerov 0
3
26.10.2026 554 AnastasiaKl 0
1Комментарии