Расчет фактической себестоимости в БП. Как это должно работать.
Задачи пользователя - Закрытие периода


Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Предисловие
Огромное спасибо Шепоту Теней за то, что сподвиг меня на написание этой статьи, а так же за его уточнения, дополнения и всестороннюю поддержку…. вОт…
Введение
В этой статье я не буду рассматривать вопросы формирования себестоимости в теории и на практике различных предприятий. Вообще понятие «фактическая себестоимость» для меня имеет двойственный характер: с одной стороны это нечто такое, что можно и нужно посчитать (теоретически), но невозможно посчитать практически – всегда не хватает каких-то точных характеристик процесса (невозможно измерить в силу различных обстоятельств). Поэтому точная фактическая себестоимость для меня как сферический конь в вакууме – что-то идеальное, но недостижимое в реальности.
Здесь я хочу поделиться знаниями как в конкретной конфигурации от 1С, а именно в БП, считается себестоимость, какая логика зашита в программу и как она должна работать.
Себестоимость – это теоретический расчет, приближение, факта издержек хозяйственных операций по ранее определённым квалификаторам. Правильное определение квалификаторов является основной трудностью в подсчёте «точечной» себестоимости. Расчет «точечной» себестоимости зависит также от разработанных структур и иерархий справочников «Подразделения», «Номенклатурные группы», «Статьи затрат», «Номенклатура».
Краткая терминология.
Номенклатурная группа (далее по тексту НГ) - вид аналитики в БП, присутствующий на счетах 20, 23, 90. Это более укрупненное понятие по сравнению с номенклатурой. Минимальное количество номенклатурных групп в учете - количество видов деятельности с разными ставками налогообложения по прибыли или способами налогообложения. Возможно более подробная детализация для анализа прибыльности различных направлений деятельности фирмы, в том числе и торговой.
Определение 1С: "Номенклатурная группа" - это укрупненный классификатор справочника номенклатуры, который задается отдельным справочником в программе. В состав номенклатурной группы может входить неограниченное количество номенклатуры, но один элемент справочника номенклатуры может входить только в одну номенклатурную группу.
Краткое отступление. Я подозреваю, что принцип разделения номенклатуры по НГ и проведение расчета себестоимости «котловым», как говорят мои знакомые экономисты, способом придуман из-за того, что в момент возникновения каких-либо затрат практически невозможно, за редким исключением, со 100% точностью определить на выпуск какой продукции эта затрата должна упасть. Если предприятие выпускает не одно наименование продукции, а несколько, схожих в технологии производства, но различающиеся в деталях, то отделить мух от котлет бывает сложно, а подчас и невозможно. Иногда, глядя на свое производственное предприятие, у меня возникает утопическое желание обвесить все датчиками, измерителями и оцифровать вообще все, до чего можно добраться. К счастью это быстро проходит. Поэтому видимо и было принято решение в БП не усложнять, а обойтись некоей оценкой этой самой себестоимости, как говорят математики и физики «в первом приближении». Для этого можно попробовать «развалить» всю выпускаемую продукцию на некие крупные блоки, затраты распихивать по этим же блокам, а дальше внутри блоков пытаться уже что-то считать. В качестве таких блоков в БП и выступают НГ.
Валовый доход собирается на субсчетах 90 счета, а на этих субсчетах основной значимый вид аналитики - это как раз НГ. Грамотно определив состав НГ и привязав каждую позицию продаваемой номенклатуры (продукция, товары, услуги) к соответствующей НГ, Вы автоматически получите на 90 счете анализ доходности по различным товарным группам (и видам деятельности).
Определение: Валовой доход — общая сумма дохода предприятия от всех видов деятельности в денежной, материальной или нематериальной формах.
Производственные подразделения. Производственными я буду называть те подразделения, которые непосредственно задействованы в процессе выпуска готовой продукции, оказания услуг, а также те, которые заняты переработкой сырья или обслуживанием вышеуказанных подразделений (оказывают им услуги). В моем понимании к производственным подразделениям не относятся такие как управление, отделы продаж и т.п. Надеюсь Вы меня поймете.
Особенности плана счетов.
На всех счетах затрат (20, 23, 25, 26) в Дт собираются фактические затраты подразделений в течение месяца. Чтобы не валить все в кучу на всех этих счетах есть субконто "Подразделения". Так что принимаем сразу, что затраты у нас ложатся в разрезе подразделений.
Кроме этого на всех этих счетах есть еще один вид аналитики - статьи затрат. Они позволяют классифицировать характер затрат. В частности у любой статьи затрат помимо ее наименования есть еще такие признаки как вид затрат в НУ, отношение к ЕНВД и "принимаемость" в НУ по отношению к налогообложению по прибыли.
Определение 1С: " Статьи затрат " - это справочник, который вмещает в себя все виды статей затрат, издержек обращения и коммерческих расходов возможных на данном предприятии. Его правильная разработка является важным при «точечной» вычислении себестоимости.
К калькуляционным относятся следующие активные счета:
20 «Основное производство»;
23 «Вспомогательное производство»;
29 «Обслуживающие производства»;
08 «Вложения во внеоборотные активы».
К собирательно-распределительным относятся следующие активные счета:
25 «Общепроизводственные расходы»;
26 «Общехозяйственные расходы»;
44 «Расходы на продажу».
К основным операционно-результатным относятся следующие активно-пассивные счета:
90 «Продажи»;
91 «Прочие доходы и расходы».
20 счет "Основное производство" - на этом счете в Дт собираются фактические затраты основного производства (подразделений), выпускающего продукцию собственного производства или оказывающего услуги, для которых необходим расчет себестоимости.
23 счет "Вспомогательное производство" - на этом счете в Дт собираются фактические затраты всех вспомогательных производств (подразделений), которые являются вспомогательными для основного производства, т.е. обеспечивают работу основного производства. Это, например может быть подготовка сырья (связано с переработкой сырья и выпуском каких-либо полуфабрикатов) или обслуживание основных производств (услуги по ремонту, транспорту и т.п.)
Примечание. Разделение производств на основные и вспомогательные чисто условно и не играет ключевой роли в рамках БП, но может при грамотном подходе являться информацией к анализу всех производственных процессов в целом.
На счетах 20 и 23 одинаковая аналитика в БП:
- Подразделения
- НГ
- Статьи затрат
Исходя из присутствия в качестве одной из аналитик НГ можно сделать вывод - на этих счетах собираются фактические затраты подразделений (основного и вспомогательных), которые можно сразу отнести к конкретной номенклатурной группе.
Если же отнести сразу к конкретной НГ невозможно, но это затраты производственного подразделения, которое выпускает несколько НГ продукции и/или услуг, тогда их относят на счет 25.
Счет 25 "Общепроизводственные расходы" - аккумулирует фактические затраты производственных подразделений, требующие распределения на несколько НГ. Это может быть зарплата руководителя подразделения или персонала, связанного со всеми производственными процессами этого подразделения. Это могут быть материальные затраты (ресурсные), которые невозможно жестко разделить по НГ. и т.п.
Стандартная аналитика 25 счета:
- Подразделения
- Статьи затрат
Краткое отступление. Часто сталкиваюсь в своей практике с тем, что многие бухгалтера не понимают разницы между 20 и 25 счетом. Вернее они точно знают, что разница есть и затраты относят то туда, то сюда, но не могут объяснить принципы, которыми они при этом руководствуются. Я считаю, что если подразделение выпускает продукцию, относящуюся только одной НГ и не планируется расширять состав НГ, то 25 счет вообще можно не задействовать. В конфигурации БП он является буфером для сбора затрат, требующих распределения по НГ (видам продукции и деятельности).
Счет 26 "Общехозяйственные расходы" - аккумулирует расходы подразделений, которые прямо или косвенно не связаны с производством. Как правило, это расходы аппарата управления и аналогичных подразделений.
Стандартная аналитика 26 счета:
- Подразделения
- Статьи затрат
Итак. Расходы, связанные с производством у нас собираются на счетах 20, 23, 25. Но нам надо в итоге получить фактическую себестоимость выпущенной продукции и/или оказанных услуг.
При этом расходы на счетах 20 и 23 уже "привязаны" к НГ, остается только распределить их на себестоимость конкретных позиций выпущенной продукции и/или оказанных услуг, а расходы, собранные на 25 счете сначала необходимо распределить по НГ, а уж затем по продукции.
Общехозяйственные расходы в зависимости от учетной политики предприятия могут либо сразу относиться на расходы предприятия (директ-костинг), либо же тоже участвовать в формировании себестоимости.
Практика в БП.
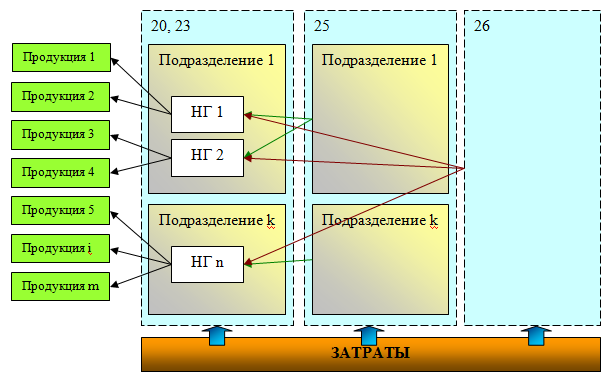
На этой схеме я попытался изобразить схему расчета себестоимости в БП. Рисовал по «правилам БУ» - Дт слева, Кт справа.
Наша цель при расчете себестоимости – распределить собранные в Дт счетов 20, 23, 25 и м.б. 26 затраты по конкретным позициям выпущенной продукции. При этом желательно остаться в рамках правил БУ и здравого смысла. Схема показывает направления распределений. Самый главный вопрос – по каким коэффициентам распределять.
Уточнение: любая затрата в первую очередь характеризуется статьей затрат, имеющей помимо наименования еще несколько крупных уточняющих характеристик – вид затрат НУ, отношение к ЕНВД и признак принятия к налогообложению по прибыли. Эти характеристики статьи затрат являются ключевым при распределении общехозяйственных и общепроизводственных затрат.
Распределение затрат, собранных на 20 и 23 счетах
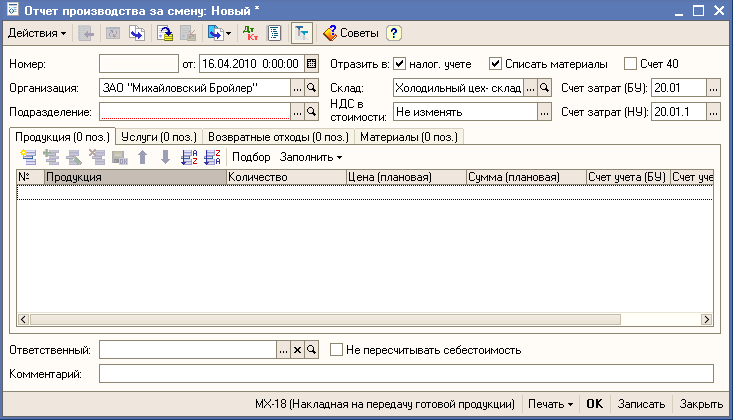
В БП коэффициентами распределения для затрат на счетах 20 и 23 является плановая стоимость выпущенной продукции. Эта стоимость фиксируется в базе данных в документах, предназначенных для отражения факта выпуска продукции или реализации производственных услуг. В случае выпуска готовой продукции или оказания внутренних услуг собственным подразделениям оформляются документы «Отчет производства за смену». В случае реализации производственных услуг – документ «Акт об оказании производственных услуг».
Первоначальные сведения о правилах оформления этих документов можно почерпнуть в справке, описании к программе, а так же на диске ИТС в разделе методической поддержки.
Рассмотрим поближе эти документы (что в них важно).
Отчет производства за смену.
Документ предназначен для отражения выпущенной продукции и/или услугах, оказанным другим собственным подразделениям (т.е. внутренних услугах).
Обязательно необходимо заполнять счет затрат. По умолчанию программа предлагает на выбор счета 20 или 23. И это логично. Выпуск у нас возможен только с производственных счетов. Кроме этого, необходимо указать подразделение, осуществляющее выпуск продукции.
Если подразделение выпускает продукцию, то это отражается в табличной части "Продукция".
В табличной части "Продукция" указывается перечень выпущенной продукции, ее количества, плановая себестоимость и номенклатурные группы затрат.
В документе обязательно проставлять плановую сумму.
Планово-учетные суммы являются неким наборов коэффициентов, отражающих долю затрат при распределении фактических затрат, собранных по номенклатурной группе в целом, на фактическую себестоимость продукции, входящей в эту номенклатурную группу. Как правило такие цены рассчитывает планово-экономический отдел анализируя материальные затраты, трудозатраты..., вкладываемые в каждую позицию продукции.
Возможны нюансы - например, с помощью этих коэффициентов можно понизить себестоимость конкретных позиций продукции, за счет увеличения других. Например, для того, чтобы низкорентабельная продукция продавалась "с прибылью" (исключительно, чтобы отчетность не портить).
Пример: некая мастерская по пошиву одежды выпускает брюки. Но случается брак и из бракованных брюк делают шорты – обрезают лишнее и подшивают. С технологической точки зрения шорты должны обходиться дороже, поскольку их делают из готовых брюк + набор дополнительных операций. С точки зрения рынка шорты не могут стоить больше брюк такого же фасона - ткани то в них меньше, а все остальное то же самое. Регулируя набор коэффициентов - плановые цены - мы можем в БП распределить фактические затраты так, чтобы себестоимость шорт была ниже себестоимости брюк Конечно в этом случае говорить о правильной себестоимости нельзя, но я и предупреждал сразу, что мы считаем не точную себестоимость, а делаем прикидку, да еще с оглядкой на отчетность.
В табличной части «Услуги» можно указать услуги, оказываемые указанным в шапке подразделением другим подразделениям фирмы. Например, ремонтный цех оказывает услуги производственным цехам и это является его выработкой, на которую потом будут распределяться его затраты. Кажется такие затраты называются вторичными хотя могу и ошибаться. В этой табличной части указываются счета и аналитика, куда пойдут такие затраты, НГ выпуска и опять же плановые суммы.
В этой таблице плановые суммы так же являются набором коэффициентов для последующего распределения фактических затрат. Бонусом здесь является то, что очень часто объем оказанных услуг можно выразить в каких-то количественных единицах измерения. Например, тонно-километры, человеко-часы, киловатты, гигакалории и т.п. Так вот в этой табличной части можно проставлять количественные характеристики в качестве плановых сумм, что довольно логично и законно.
При проведении этого документа формируются проводки по Кт указанного счета затрат (20 или 23), указанного подразделения и перечисленным НГ. По Дт будут либо счета учета продукции с соответствующей аналитикой, либо счета, указанные в ТЧ «Продукция». Сумма каждой проводки определяется плановой суммой соответствующей строки.
Некоторых бухгалтеров такие проводки в течение месяца шокируют и они пытаются что-то менять в плановой цене, исходя из каких-то своих страхов и побуждений – «я не знаю что это такое, поэтому поставлю продажные цены и все». Хотя при отсутствии нормального экономиста это лучше, чем вообще ничего или цифры, взятые с потолка. Особенно это касается того случая, когда в качестве плановой стоимости при оказании услуг ставятся натуральные показатели. Пугаться этого не надо, поскольку после закрытия месяца программа скорректирует Кт оборот по счетам затрат до фактических суммовых показателей.
Кроме того будут выполнены движения по РН «Выпуск продукции и услуг в плановых ценах». Таких регистров 2 – для БУ и для НУ. Именно по данным этого регистра документ «Закрытие месяца» будет считать базу распределения для счетов 20 и 23. Т.е. для каждой тройки значений «Счет затрат», «Подразделение», «Номенклатурная группа» будет строиться таблица коэффициентов распределения по колонкам регистра «Счет списания», «Субконто списания 1-2-3», «Плановая стоимость». Как Вы уже догадались последний столбец как раз и определяет величины коэффициентов.
Документ «Акт об оказании производственных услуг» служит для отражения факта реализации услуг производственного характера на сторону. Имеет много общего с отчетом производства за смену, заполняется по таким же принципам и формирует аналогичные движения по регистрам.
Итак, фактические затраты, собранные на счете 20 или 23, в БП будут распределены пропорционально плановой стоимости выпущенной продукции и оказанных услуг.
Вывод: если программа при закрытии месяца сообщает об отсутствии базы распределения для 20 или 23 счета, проверьте, а существуют ли записи в РН «Выпуск продукции и услуг в плановых ценах» по указанному в сообщении счету, подразделению и НГ. Есть ли в этих записях ненулевые суммы. Если нет, то вам необходимо убедиться в том, что Вы зафиксировали выработку подразделения по НГ документами «Отчет производства за смену» или «Актом об оказании производственных услуг». Если же записи есть, то скорее всего программа нагло врет, что очень часто случается в последних релизах.
Примечание. При распределении затрат 20 и 23 счета не учитываются статьи затрат (все закрывается оптом), а значит не учитываются признаки статей затрат такие как «Вид затрат НУ» и отношение к ЕНВД. Не знаю, правильно это или нет, но логика очевидно в том, что по деятельности, имеющей отношение к ЕНВД затраты на этих счетах не собираются.
Распределение затрат, собранных на 25 счете
На счете 25 мы собрали затраты подразделений, которые не смогли сразу разнести по НГ. А нам надо, чтобы эти затраты легли на выпуск конкретных позиций выпущенной продукции. В конфигурации БП логика очень проста – эти затраты подразделения распределяются на счета 20, 23 того же подразделения по НГ, выпущенным этим подразделением, а как распределять затраты 20 и 23 счета мы уже знаем. На схеме это распределение обозначено зелеными стрелками. Заметьте, что затраты подразделения 1 будут распределены только на НГ, выпущенные подразделением 1.
Способ расчета коэффициентов распределения определяется пользователем (бухгалтером) с точностью до статьи затрат и может переопределяться каждый месяц (хотя сомневаюсь, что найдутся столь трудолюбивые люди). Это делается путем ввода записей в регистр «Методы распределения косвенных расходов организаций» (меню «Предприятие – Учетная политика»).
Поле «Период» определяет дату, с которой начинает действовать конкретное правило. Логично указывать там начало месяца. Правило будет действовать до тех пор, пока не будет перекрыто другим правилом. С организацией тоже все ясно. Счет указываем 25 (можно указать еще 26, но об этом позже).
Далее мы можем (но не обязаны) заполнить подразделение и статью затрат. Приятно то, что если мы не укажем какой-то из этих параметров, то установка будет действовать для всех. Например, мы не указали ни статью, ни подразделение. Значит для всех подразделений и для всех статей затрат будет действовать именно это правило, кроме тех у которых указано другое правило. Таким образом, можно легко определить общее правило и выделить исключения.
А далее лезем в учетную политику организации, если она уже есть, или включаем голову, если таковой (учетной политики, а не головы) нет. Если некому за Вас продумать учетную политику и все в ней скрупулезно расписать, то очень полезно бывает вникнуть в суть технологических процессов, происходящих на вашем предприятии.
На момент написания данной статьи были возможны такие правила:
· плановая себестоимость выпуска (т.е. аналогично 20, 23 счетам)
· объем выпуска (пропорционально количеству выпущенной продукции)
· материальные затраты
· оплата труда
· прямые затраты (скользкий пункт - что считать прямыми)
· отдельные статьи прямых затрат
· выручка
· не распределяется
По первым 2 способам программа берет данные по коэффициентам распределения из того же регистра, что и при распределении 20, 23 счетов – «Выпуск продукции и услуг в плановых ценах».
Следующие 4 варианта правил связаны с фактическими затратами в разрезе НГ (не забываем, что программа пытается распределить затраты с 25 счета на 20 и 23 по НГ). Вспомним, что у каждой стати затрат есть признак – вид расходов НУ. Согласно алгоритму документа «Закрытие месяца» идет сбор информации по Дт оборотам счетов 20, 23 подразделения, с разверткой по НГ и отбором по нужному виду затрат НУ.
Например, Вы указали, что для Подразделения А метод распределения затрат 25 счета – материальные затраты. Чтобы понять, по каким коэффициентам программа распределит 25 счет по подразделению А, постройте ОСВ по счетам 20, 23 с отбором по подразделению А и «Статья затрат.Вид расходов НУ» = «материальные затраты». Детализацию оставьте только по НГ. Дт обороты и будут Вашими коэффициентами распределения.
Примечание. На самом деле алгоритм поиска коэффициентов немного сложнее: учитываются признак отношения к ЕНВД статей затрат. Для расчета коэффициентов используются обороты 20, 23 только по статьям, у которых признак отношения к ЕНВД заполнен и не равен «Расходы распределяются». Но я думаю, Вы все люди грамотные и без нужды не ставите «Расходы распределяются» где попало. В случае, когда у вас есть и ЕНВД и НеЕНВД, необходимо добавлять детализацию «Статьи затрат. Отнесение расходов к деятельности ЕНВД».
Выручка – тут немного сложнее. Дело в том, что выручку можно легко получить по оборотам 90 счета в разрезе НГ, но там нет привязки к подразделениям. Поэтому программа совмещает обороты 20, 23 счетов в разрезе НГ по подразделениям с оборотами по выручке в разрезе тех же НГ. И берет выручку только по тем НГ, которые выпускало это подразделение.
Итак. Фактические затраты, собранные на счете 25, в БП будут распределены по каждому подразделению в Дт счетов 20 и/или 23 этого же подразделения, по НГ, выпускаемым этим подразделением. Метод поиска коэффициентов распределения задается пользователем в РС «Методы распределения косвенных расходов организаций».
Распределение затрат, собранных на 26 счете
Способ закрытия 26 счета определяется в учетной политике организации – флажок «Директ-костинг».
При использовании директ-костинга 26 счет распределяется на счет 90.08 по НГ пропорционально выручке. Тут ничего сложного нет.
В противном случае затраты общехозяйственные должны влиться в себестоимость выпущенной продукции. В этом случае все происходит аналогично тому как для 25 счета за одним исключением – затраты распределяются на все производственные подразделения организации. И это логично, ведь на 26 счете мы собираем затраты, относящиеся к непроизводственным подразделениям. А продукцию выпускают производственные.
Метод поиска коэффициентов распределения задается пользователем в РС «Методы распределения косвенных расходов организаций». Здесь справедливы все правила, как и для 25 счета.
Например, Вы указали, что для Подразделения А метод распределения затрат 26 счета – материальные затраты. Чтобы понять, по каким коэффициентам программа распределит 26 счет по подразделению А, постройте ОСВ по счетам 20, 23 с отбором по «Статья затрат. Вид расходов НУ» = «материальные затраты». Детализацию оставьте по НГ и Подразделениям. Дт обороты и будут Вашими коэффициентами распределения. Здесь также необходимо учитывать наличие деятельности облагаемой и необлагаемой по ЕНВД. При необходимости добавляется детализация «Статьи затрат. Отнесение расходов к деятельности ЕНВД».
Заключение
Все то, что здесь написано я получил в результате сбора информации из различных источников, в том числе и разбирая программный код БП (в основном релиз 1.6.11 – 1.6.15). Я попытался изложить логику, которая заложена в программу. В большинстве простых случаев все это именно так и работает. Но часто отказывается работать на реальных данных. Качество реализации на совести разработчиков 1С.
Поскольку фирма 1С нигде полностью все это не описывала, я делаю вывод, что они оставляют за собой право менять логику работы системы.
Примечание: существует 2 (4) основных способа себестоимости
1.Полная (+/- 40счет) – прямые (20 счет) и накладные (25, 26 счета) расходы
2.Сокращённая, маржинальная. Директ-костинг (+/- 40счет) – переменные (20 счет) и постоянные (26) расходы
Для полноты картины и последующего исчисления цен - расчет себестоимости должен проводиться двумя методами для получения;
1.Себестоимость полная
2. Себестоимость сокращённая (переменных затрат).
Вступайте в нашу телеграмм-группу Инфостарт
См. также
Разработка Адаптация типовых решений Производство готовой продукции (работ, услуг) Розничная торговля 1С:Управление торговлей 10 Россия Платные (руб)
Доработка для 1С:Управление торговлей 10.3 (релиз 10.3.88.3) добавляет поддержку маркировки новых категорий товаров согласно постановлениям Правительства РФ 2025–2026 гг. Конфигурация УТ 10.3 снята с поддержки — новые маркируемые категории в типовую поставку больше не попадают. Доработка закрывает этот пробел: новые виды номенклатуры, обмен с ГИС МТ «Честный Знак». Поставляется в виде файла .cf
14640 руб.
23.04.2026 5528 49 13
SALE! 50%
Производство готовой продукции (работ, услуг) Учет доходов и расходов Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Управление холдингом 1С:Комплексная автоматизация 2.х Бухгалтерский учет Налоговый учет Платные (руб)
Внешний отчет показывает себестоимость реализованной продукции в разузлованном виде, как с выделением входящих в нее полуфабрикатов любых уровней, так и свернутый до статей затрат и материалов, видов работ. Отчет работает независимо от метода оценки стоимости товаров и подходит для любых производственных компаний с многопередельным производством. Отчет можно использовать как в типовой 1С:ERP, так и в отраслевых решениях на ее базе (например, 1С:ERP Управление птицеводческим предприятием, Молокозавод и т.д.).Отчет подходит для анализа затрат на гособоронзаказы ГОЗ.
96600
48300 руб.
30.11.2022 41797 415 37
Производство готовой продукции (работ, услуг) Бухгалтер 1С:Предприятие 8 1С:Комплексная автоматизация 2.х Россия Бухгалтерский учет Платные (руб)
Учет у переработчика теперь и в КА 2.5. без внесения изменений в конфигурацию.
18300 руб.
22.02.2019 85771 431 102
Оптовая торговля Производство готовой продукции (работ, услуг) Розничная торговля Обмен с ГосИС Разработчик Бухгалтер Пользователь 1С:Предприятие 8 1C:Бухгалтерия Сельское хозяйство и рыболовство Розничная и сетевая торговля (FMCG) Оптовая торговля, дистрибуция, логистика Рестораны, кафе и фаст-фуд Пищевая промышленность Россия Бухгалтерский учет Управленческий учет Платные (руб)
Универсальная конфигурация Хамелеон Меркурий для взаимодействия с системой Меркурий (тестовый+рабочий+демо контур) может использоваться для интеграции в любую конфигурацию на базе 1С, версии ПРОФ и выше. Основное отличие от других решений - работа через веб-интерфейс и API 2.0(API 2.1). Для удобства реализован общий интерфейс в виде обработки, схожей с интерфейсом Меркурий, но возможностей гораздо больше, т.к. при интеграции в Вашу учетную систему, можно на основании Ваших справочников и документов, создавать соответствующие документы и справочники в системе Меркурий и наоборот.
11000 руб.
08.11.2017 132076 293 153
SALE! 50%
Производство готовой продукции (работ, услуг) Учет доходов и расходов Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Управление холдингом 1С:Комплексная автоматизация 2.х Бухгалтерский учет Управленческий учет Платные (руб)
Данный отчет показывает себестоимость выпущенной продукции с разузлованием полуфабрикатов любых уровней, входящих в ее состав, до статей затрат и материалов. Отчет работает независимо от метода оценки стоимости товаров и подходит для любых производственных компаний с многопередельным производством. Отчет можно использовать как в типовой 1С:ERP, так и в отраслевых решениях на ее базе (например, 1С:ERP Управление птицеводческим предприятием и т.д.). Отчет подходит для анализа затрат на гособоронзаказы ГОЗ.
96600
48300 руб.
08.12.2021 38098 546 77
Зарплата Производство готовой продукции (работ, услуг) Учет рабочего времени Рабочее место Аналитик Пользователь Руководитель проекта 1С:Предприятие 8 1С:Управление торговлей 10 1С:Управление нашей фирмой 1.6 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х 1С:Управление нашей фирмой 3.0 1С:Торговля и склад 7.7 Бытовые услуги, сервис Оптовая торговля, дистрибуция, логистика Электротехника и микроэлектроника Управленческий учет Платные (руб)
Модуль или расширение «Сервисный центр для 1С» позволяет принимать в ремонт оборудование (компьютеры, бытовая техника и т.п.), оформлять заявки инженеров на посещение клиентов и вести начисление заработной платы для сотрудников. Позволяет наладить автоматизированный учет в сервисном центре на уже существующей базе.
15500 руб.
01.11.2012 108929 137 1
Оптовая торговля Производство готовой продукции (работ, услуг) Обмен с ГосИС Разработчик Бухгалтер 1С:Предприятие 8 1С:Комплексная автоматизация 1.х 1С:Бухгалтерия 2.0 1С:Управление торговлей 10 1С:Управление производственным предприятием 1С:Управление нашей фирмой 1.6 1С:ERP Управление предприятием 2 1С:Бухгалтерия 1.6 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Оптовая торговля, дистрибуция, логистика Пищевая промышленность Россия Бухгалтерский учет Платные (руб)
Автоматический обмен данными с системой ФГИС Меркурий из 1С через ВетИС API: загрузка данных по хозяйствующим субъектам, предприятиям; типов, групп, видов, наименований продукции, сопоставление данных и запись их в базу данных; создание на основании расходных документов транспортных партий, отправка на сервер, печать полученных ветеринарных свидетельств, запрос остатков складского журнала, проведение инвентаризаций, оформление производственных партий.
36000 руб.
08.12.2017 115847 301 112
Производство готовой продукции (работ, услуг) Рабочее место Пользователь Руководитель проекта 1С:Предприятие 8 1С:Управление торговлей 10 1С:Розница 2 1С:Управление нашей фирмой 1.6 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Автомобили, автосервисы Управленческий учет Платные (руб)
Модуль «Автосервис» для 1С — это профессиональный инструмент для автоматизации станций технического обслуживания. Решение позволяет вести полный цикл работ: от быстрой записи клиента и планирования постов до расчета заработной платы исполнителей. Поддерживает работу нескольких филиалов в одной базе без ограничений по лицензиям пользователей, интегрируется с типовыми конфигурациями 1С (например, Управление Торговлей 11, УНФ, Бухгалтерия, КА, ERP) для учета товаров и услуг.
18900 руб.
09.03.2016 53465 136 1
мне кажется "здесь" не столько начальные знания сколько грамотное, практическое - методическое изложение методологии расчета ..
... вот ...
присоединяюсь к (2) ...
В итоге этот документ опишет выработку подразделения "Ремонтный цех" и его затраты при закрытии месяца распределятся пропорционально плановых сумм на затраты указанных Вами счетов затрат, подразделений, НГ
т.е. Вы мечтаете, чтобы Вам посчиталась правильная себестоимость при полном Вашем бездействии ?.... Типа хочу одну большую кнопку "Сделать" на экране и все......
Думаю не получится. Тут или Вы прикладываете какие-то усилия для достижения правильного результата, или давите кнопку не заморачиваясь как там и что (как распределит, куда, по каким коэффициентам....)
Еще раз повторюсь - 25 счет ПРОИЗВОДСТВЕННЫЙ, но требующий разделения затрат на НГ, выпускаемые этим же подразделением. Т.е. грубо говоря Вы валите в кучу затраты подразделения и сообщаете машине способ их разделения по НГ. КРоме того, обеспечиваете существование базы распределения: выработка ли, материальные затраты, зарплата..... - из того, что уже разделено по НГ. Такое разделение может существовать только на счетах 20 и 23. И Ваш 25 счет благополучно перейдет в виде вторичных затрат на один из этих счетов (20 и/или 23), но уже разделенными по НГ.
А вот чтобы закрыть 20 или 23 счет - вам обязательно нужен выпуск продукции и/или услуг этим подразделением. Только это и является коэффициентами распределения затрат.
В Вашем случае я вижу варианты:
1. затраты отдела главного механика относить на 26 счет. Получите распределение на все другие подразделения. Сложно только настроить базу распределения, но за счет применения варианта распределение по списку статей затрат можно попытаться добиться нужного результата.
2. Написать свой вариант распределения 25 счета, а закрытие месяца делать после его применения - если нечего распределять (все уже распределено), программа и не будет ничего распределять.
Есть затраты, которые Вы сразу развели по НГ на счете 20 (23). При закрытии месяца будут сделаны проводки
Дт Кт
43 20 (23) - формирование фактической себестоимости выпущенной продукции (на разницу между плановой стоимостью и фактической (без использования счета 40)
40 20 (23)
43 40 - формирование фактической себестоимости выпущенной продукции (на разницу между плановой стоимостью и фактической (с использованием счета 40)
90.02 20 (23) - формирование фактической себестоимости оказанных (проданных) производственных услуг
10.х 23 - формирование фактической себестоимости переработанного сырья, изготовленных материалов
2х 23 - формирование фактической стоимости вторичных затрат при обслуживании своих подразделений
и т.д. и т.п.
Какие именно проводки будут сделаны зависит от выработки конкретного подразделения, согласно оформленным документам "ОПС", "Акт...."
Я думал над этим, но надо придумывать какую-то конкретную схему и на ее примере описывать. Иначе столько вариантов образуется, что простое перечисление возможных проводок не одну страницу займет....
В общем пока не додумал, может в следующий раз.... :)
И получается чушь: в НГ два вида варенья, клубничное и малиновое, но оба состоят и из клубники и из малины. Ну и по деньгам бред, конечно. Ну ладно малина, а если платина и латунь пропорционально делятся? Плюс база распределения - плановая с/c, т.е. с потолка. Тут такого
нараспределяют, в одном случае прибыль будет 1000 %, в другом убыток.
Неработоспособная методология, единственный выход: НГ = Номенклатура.
Правда непонятно, если у нас уже есть фактическая себестоимость, чего же мы тогда в бухгалтерии считаем :o !?
Хорошая статья. Хорошо написано.
Но вот я думаю, что незачем в бухгалтерии пытаться считать себестоимость.
Тупо берешь листок, идешь на производство, и записываешь все затраты. Потом составляешь простенькую табличку с формулами, где увязываешь себестоимость с ценами поставщиков, зарплатами и т.п. И получаешь себестоимость гораздо более близкую к реальности.
Вот как то так. И не надо ежедневно "перерабатывать" гигантский объем данных, что бы получить результат далекий от реальности.
И конечно не надо забывать, что бухгалтерские программы у нас используются, в первую очередь, для налогового учета. А производство по налоговому учету и реальность, это "две большие разницы"(с).
Более того, как Вы правильно заметили, эта конфигурация используется для сдачи регламентиированной отчетности, а там в общем и целом особо неважнА точечная себестоимость, особенно для продукции быстро продающейся. Фин. результат будет примерно одним и тем же. Главное, чтобы правила рассчете не противоречили банальной логике и правилам БУ и НУ... До мелочей и механики все равно ни один проверяющий не докопается, если в целом все грамотно и обосновано.
Для тех же, кто хочет разобраться в деталях своего призводства, найти узкие места, найти максимально точно точечную себестоимость - терпение, аккуратность, труд великий .... и Бог в помощь.
Это, конечно, только мое личное мнение....
... увеличивайте субконто и/или субсчета ... дополняйте систему аналитическими признаками ... под ваши запросы и по необходимости исходя из хозяйственных операций - считайте коэффициенты распределения как НАДО а не как получается ... 1С это не данность это демонстрация возможностей (средне-стандартное решение) ...
... в аналитических признаках - ВСЁ - это и точность расчета и согласованное закрытие счетов ...
сч 25 и 26 (и открытые к ним субсчета как минимум по 2, как в НУ) - для полноты картины, себестоимость в виде полной и сокращённой закрывать можно и нужно несколько раз ... главное определить "контрольные" точки учёта ...
... вотТакоеЕстьМнение ...
п.с. закрыв несклько раз ручками месяц обычно сразу же понимаешь чего НЕхватает и какую последовательность надо выдерживать ... коэффициенты распределения надо выбирать по самому затратному и доступному для собирания и анализу расходу или добиться его подсчёта, например, если электричество - поставить счётчики и т.д. ...
... вот ...
Новая проблемка:
23 счет закрываем вручную, распределяя на другие счета: 16, 20, 26, 91. в НУ также вручную корректируем цифры. При закрытии месяца Кр(23)в НУ еще раз закрывается на 90.08. Можно как-нибудь обойти эту проводку (90.08 - 23)?
Вы закрываете 23 без указания статей затрат. Штатный механизм же должен в НУ разделить затраты на прямые и косвенные. Это можно сделать только имея аналитику по статьям (вид расходов в НУ в проводке в явном виде не указан, а берется именно из статьи). Поэтому, как бы нам не хотелось, но в версии БП 2.0 закрываются не остатки по 23 счету в целом, а оборот (Дт - Кт) в разрезе статей затрат. остаток с предыдущих периодов (НЗП) считается остатком прямых затрат, потому как по НК РФ косвенные затраты списываются в расходы в том месяце, в котором возникли, а значит на остатках их быть не может. Закрытие по Кт происходит, конечно, без статей, но что куда закрывать рассчитывается именно в разрезе сттаей.
Надеюсь понятно объяснил.
Возникает закономерный вопрос - как это можно обойти? Ответ только один - закрывать в ручном режиме 23 счет постатейно. Т.е. кт оборот должен иметь правильную аналитику по статьям. Если Дт оборот будет равен Кт обороту в разрезе статей затрат, тогда больше никакие телодвижения производиться не должны.
Непонятно, чем Вас не устраивают возможности встроенное способа распределения, когда с помощью документов Отчет производства за смену можно задать любые коэффициенты распределения для 23 счета?
Непонятно, чем Вас не устраивают возможности встроенное способа распределения, когда с помощью документов Отчет производства за смену можно задать любые коэффициенты распределения для 23 счета? Не устраивает следующее:
Например, счет 23, НГ Мехобработка, Подразделение Мехцех. Оказывает услуги другим цехам. Распределяется следующим образом.
На 25 счет других подразделений суммы рассчитываются по плановым ценам * ЧелЧасы.
На 23 счет других подразделений (ДО за минусом того, что ушло на 25 счет по плановым ценам) распределяется пропорционально ЧелЧасам.
Сколько ни пробовала вариантов, при закрытии происходит корректировка сумм, которые ушли на 25 счет по плановой цене ЧелЧаса. А их корректировать не надо.
Второй пример. Транспортный цех доставляет материалы. Определена плановая цена ТонноКм. При поступлении товара учитываются ТонноКм, выработанные автомобилем при доставке материала. Нужна проводка Дт 10 Кт 23, Транспортный цех, НГ Автоуслуги; Сумма проводки = Плановая_цена_ТонноКм * Количество_ТонноКм. При закрытии происходит корректировка сумм, которая нам не нужна, все должно оставаться в плановых ценах.
Кто-нибудь сталкивался с подобными ситуациями? Можно ли их разрешить стандартными методами?
конф.БП 3.0.28.15
1. Пробовала просто перейти в режим ручной корректировки проводок и убрала движение из регистра "Выпуск продукции и услуг в плановых ценах" - при закрытии сумма просто закрылась, т.е. в бух.проводках было 100 р, после закрытия появляется Корректировка стоимости списания -100.
2. Через бух.операции вроде все получилось. Спасибо. Буду экспериментировать дальше.
Тогда конфигурация остается нетронутой
сказать легко - сделать труднее ...
п.с. не совсем понятен вопрос ...
во-первых необходимо убедиться, что в учетной политике не установлен "Директ-костинг"
во-вторых прописать «Методы распределения косвенных расходов организаций» в меню "Предприятие - Учетная политика - Методы распределения косвенных расходов организаций".
Указываете 26 счет и формируете базу распределения. В статье об этом написано подробно в разделе для 25 счета. Для 26 все аналогично, только распределение идет на все подразделения, по которым есть база распределения.
Во-первых, статья - отнюдь не ликбез. Три четверти существующих бухгалтеров ее вообще бы не поняли. Ну далеки они от этого, месяц "закрывают" в бухгалтерии 1-2 человека, остальным глубоко плевать на распределение затрат.
Во-вторых, на мой взгляд, подразделения на 20 счете, на 25 счете и подразделения на 23 счете - это разные подразделения. В данном случае 1С, исходя из каких-то неведомых соображений, сделала абсолютно контрпродуктивный шаг, введя на 23 счете "номенклатурную" аналитику. Как-то это оправдать можно только ситуацией, когда часть выпускаемых полуфабрикатов идет на продажу. Но и в этом случае не представляется возможным сразу указать, какие затраты цеха отнести на ту или иную номенклатурную группу.
Вроде бы по идеологии распрецеляемые цеховые затраты надо "прогонять" через 25 счет, "прикрепляя" к каждому цеху основного и вспомогательного производства "нахлобучку" из общецеховых затрат. Но что делать с цехами, чьими услугами пользуются абсолютно все? Вполне очевидно, что реальная ситуация диктует сбор общецеховых затрат вспомогательного производства именно на 23 счете, а на 25 счете держать подразделения наподобие того же отдела главного механика или службы КИПиА. То есть: Затраты, собранные на 25 счете должны распределяться НЕ на номенклатурные группы а на подразделения 20 и, возможно, 23 счета. Уточняю: общецеховым затратам основных и вспомогательных цехов не место на 25 счете. 25 счет - для общепроизводственных затрат всего предприятия.
Ну и по поводу отчета производства за смену. Это яркое проявление ориентации фирмы 1С не на реальное производство, а на мелкокустарное предприятие. Сколько продукции выпускает за смену доменная печь? Правильно, нисколько. А бригада каменщиков? А конструкторское бюро? А упомянутый цех по заготовке сырья?
В общем, ситуация с производственной себестоимостью в БП 8, мягко говоря, не улучшилась в сравнении с Бух 7.7.
1С - не данность а среднестатистическая демонстрация ... кто из бухов подгоняет ПланСчетов и аналитику под "отражение хозяйственных операций" ... ?
что отражаем то и получаем ...
... вотПОВТОРИЛСЯвот ... к (23) ...
Однозначно ПЛЮС.
В УПП, думается, происходит нечто схожее. Я в свое время так и не понял как там распределяются затраты.
Так что... если автор напишет подобный опус по затратам в УПП многим жить станет легче.
Еще раз повторюсь - очень достойное изложение материала. Респект и так держать.
Что делать типовой конфе с себестоимостью при незавершенным производством, а если техпроцесс растянут на 70 дней, то как считать себестоимость за месяц, как делать распределения? Как? А потом через 70 дней как перераспределять себестоимость? А если брак? И вот тут начинается самое интересное. А так нормально. Для НАЧАЛА нормально.
Методы калькулирования себестоимости:
1. Простой
2. ПоПередельный
3. Позаказный метод
4. Нормативный метод
5. Сокращённой себестоимости
... вас должно заинтересовать 3. Позаказный метод ... для красоты его можно назвать - Партионным ...
Себестоимость - это приближение и чем точнее аналитические признаки тем выше её "точечность" ... и тем она "дороже" во всех смыслых ...
... вот ...
""Счет 26 "Общехозяйственные расходы" - аккумулирует расходы подразделений, которые прямо или косвенно не связаны с производством. Как правило, это расходы аппарата управления и аналогичных подразделений.
Стандартная аналитика 25 счета:
Подразделения
Статьи затрат ""
Тут, наверно, нужна фраза:
"Стандартная аналитика 26 счета....
Статья отличная, у нас по производству в украинской БП 8.1 вообще нигде
нормальных разъяснений нет. Вот читаем Ваши замечательные работы,
применяем к своему плану счетов. Спасибо огромное.
PS был на конференции по 1сы. приезжали бравые ребята аж из Москвы. Поинтересовался, почему в документации к программам такие вещи не описываются. Ведь без этого внедрение - это попытка найти черную кошку в темноте...
Ответ - регламент по внедрению доступен только партнерам (да и то не всем).
Вывод: надо кормить огромную армию "сертифицированных внедренцев". Так что в какой-то степени моя статья вредная, потому как позволяет в чем-то обойтись без них.
Побольше таких статей. Спасибо Вам.
Что можно написать про корректировку стоимости номенклатуры кроме того, что стоимость списания корректируется до среднемесячной? Причем не всегда корректно, но это уже особенности реализации, а не идеи.
Про корректировку. Вот именно в том случае, когда требуется что-то поправить в типовом алгоритме, оказывается, что это довольно непросто сделать из-за его сложности. Поэтому я и написал, что было бы здорово, если бы его кто-нибудь разобрал по косточкам, так сказать, с точки зрения программиста.
Разбирал я его по косточкам, и в 1Сы писал, чего у них где не так....
от релиза к релизу они могут что-то менять, иногда существенно. Видно ищут свой путь... Боюсь такая статья будет мало кому интересна и переписывать ее придется регулярно. Увы, но времени на это нет. Эту то статью написал по настоятельной просьбе Шёпота теней.
В релизе 2.0.28.3, если не указан директ-костинг, как и положено распределяется на счет 20 в соответствии заданной базой распределения.
Я писал, что в моем случае как раз используется директ-костинг.
(48) Согласен, сейчас почти в каждом релизе регламентную операцию изменяют.
..., в 2.0 26-й счет вообще никак не распределяется, просто закрывается на 90.08.
В релизе 2.0.28.3, если не указан директ-костинг, как и положено распределяется на счет 20 в соответствии заданной базой распределения.
...Затраты, собранные на 25 счете должны распределяться НЕ на номенклатурные группы а на подразделения 20 и, возможно, 23 счета. ...
Прошу извинить, но я не понял этого предложения. По-моему в 1С Бухгалтерия 8 так примерно и происходит. Более того, то, как производится списание со счета 25 в 1С, мне представляется вполне обоснованным. Попробую аргументировать свое мнение. Но прошу не воспринимать это, как попытку оспорить ваше мнение. Возможно, я чего-то не заметил в вашем топике. Это просто желание глубже разобраться в вопросе. И так.
1) Структура организации может быть, какой угодно сложности. То есть иметь много разных подразделений.
2) На счете 20 «Основное производство» учет ведется по подразделениям и номенклатурным группам. Это требование Инструкции. Но поскольку речь идет о производстве, то аналитика на этом счете имеет смысл только по производственным подразделениям.
3) Согласно Инструкции учет затрат на счете 25 ведется в разрезе подразделений. Но обратите внимание, как называется этот счет – «Общепроизводственные расходы». Не общепроизводственное подразделение (о таком в Инструкции ни слова), а общепроизводственные расходы. Это расходы, которые однозначно относятся на производство. Но вот, в какую номенклатурную группу их отнести, неизвестно.
4) Из этой логики следует, что общепроизводственные расходы могут возникать только в производственных подразделениях. Поэтому затраты ремонтного цеха, который ремонтирует станки в разных производственных подразделениях, вряд ли логично назвать общепроизводственными. Хотя бы потому, что он не ремонтирует одновременно все станки данного подразделения. Скорее всего, ремонтный цех это подразделение, оказывающее услуги собственным подразделениям. А такие расходы списываются документом «Отчет производства за смену».
5) Как правило, в одном производственном подразделении выпускается продукция, включенная в разные номенклатурные группы. Например, в столярном цехе производятся изделия, включенные в номенклатурные группы НГ.Стулья, НГ.Столы, НГ.Полки и т.д.
6) В 1С общепроизводственные расходы столярного цеха списываются на счет 20 в то же подразделение. Затем они в соответствии с выбранной базой распределения распределяются в этом же подразделении, но уже между номенклатурных группами НГ.Стулья, НГ.Столы, НГ.Полки. После этого отличить общепроизводственные расходы и прямые расходы на данную номенклатурную группу невозможно.
7) На последнем этапе соответствующая часть общепроизводственных расходов и прямых расходов на данную номенклатурную группу распределяются среди выпущенных из этой номенклатурной группы изделий. База распределения плановая стоимость выпущенных изделий.
(58) написано действительно много. И эксперимент суть кнопок правильно отразил. Но, поскольку в БП нет понятия "Производственное подразделение" или "Непроизводственное", то и переименовывать нечего.
Опять же, добавлять слова "с длительным циклом производства" так же не считаю корректным. Бывает предприятие только начинает работу. Затраты уже идут, но выпуска еще нет, например пусконаладочные работы. Или какой-нибудь ремонт. Или отсутствие заказов на производство. Или простой по вине поставщика... А зарплаты есть, электричество и т.п. тратится.... Мало ли какая ситуация. Что делать с такими затратами? Цикл самого производства может быть и коротким, но условия сложились так, что он удлинился.
Спорить не буду по поводу какие затраты каких подразделений на какие счета нужно относить, но предполагаю следующую логику:
20, 23, 25 счета относятся к затратам производственных подразделений или обслуживающих таковые. Эти затраты участвуют в расчете фактической себестоимости прямо или косвенно.
Все остальные затраты, не связанные с себестоимостью выпуска продукции или оказания услуг относятся либо на 26 счет, либо на 44.
Еще раз хочу подчеркнуть. Я не говорю, что такой метод разнесения затрат и расчета себестоимости правильный. Можно долго спорить на эту тему. В этой конкретной конфигурации фирма 1с реализовала именно такой подход. На каком-то конкретном производстве такой подход не логичен. Других может вполне устроить. Ваше право пользоваться встроенной системой распределения затрат или писать свою.
Просто, если Вы знаете как работает штатный механизм Вам проще принять решение - стоит ли пытаться им пользоваться или сразу начинать разработку своего.
Первое соображение. Неплохо было бы в БП8 иметь возможность указывать, какие подразделения являются производственными.
Это позволило бы избежать ошибок при списании общепроизводственных расходов в непроизводственные подразделения.
Второе соображение. В учетной политике на закладке НЗП есть две радио кнопки: «При отсутствии выпуска прямые расходы считать расходами НЗП» и «Инвентаризация НЗП». Как всегда в 1С вопрос о том, какой вариант и, в каких случаях целесообразно использовать остается открытым.
Обсуждение в этой ветке вопроса, куда относить затраты по ремонтному цеху (не производственное подразделение), вынудили провести маленький опыт.
Если активизирована радио кнопка «При отсутствии выпуска прямые расходы считать сходами НЗП», то при закрытии месяца счет 25 естественно не закрывается, но и предупредительных сообщений программа не выдает. Напротив, если активизирована радио кнопка «Инвентаризация НЗП», то при закрытии месяца счет 25 тоже не закрывается, но программа сообщает о причинах невозможности его закрытия.
Причина, видимо, в том, что в БП8 никак не различаются производственные подразделения от непроизводственных. В результате отсутствие выпуска продукции можно объяснить двумя причинами. Это подразделение не является производственным. Или это производственное подразделение, но производственный цикл в нем длится более месяца.
В этом случая целесообразно сразу все прямые расходы считать остатками НЗП. Соответственно и остатки на счете 25 по этому подразделению будут распределены в том месяце, в котором произойдет выпуск продукции.
Прошу извинить за длинющее введение, а вот и соображение.
Так может быть для радио кнопки «При отсутствии выпуска прямые расходы считать расходами НЗП» было бы более адекватным сути название типа «При отсутствии выпуска прямые расходы считать сходами НЗП (для подразделений с длительным циклом производства)».
которые всплывают тут, в ветках комментариев, попробовать оформить в виде некоего "справочника"
класса "Tips & Tricks" - чтобы все это не затерялось?.. :)
Единственно, что не делает штатная бухгалтерия, так это не закрывает 26 счет на 29. Все остальное легко. Но там и комментах предложили не заморачиваться со сложным распределением 26 счета, а отнести его напрямую на 90. Более того, с точки зрения налогового учета такие затраты считаются однозначно косвенными, а значит списываются на затраты в том периоде, в котором возникли. Если мне не изменяет память, для распределения таких затрат используется субсчет 90.08.
стандартная бухгалтерия не работает с 29 счетом (я имею в виду, что в плане счетов такой счет есть и аналитика на нем есть "подразделения" и "Статьи затрат". Но в алгоритмах этот счет не используется. При распределении затрат 20 и 23 счет можно распределить и на 29, потому как там явно указывается аналитика распределения в отчетах производства за смену. 26 счет для распределения использует только счета 20 и 23 (там где присутствуют номенклатурные группы). 29 счет так же автоматически не закрывается программой - его надо закрывать вручную.
Не могу однозначно сказать почему так сделано, но осмелюсь предположить варианты:
1. 29 счет редко используется и его обработку не включают в "массовую" конфигурацию
2. есть определенные тонкости в определении принимаемых к учету затрат обслуживающих производств и хозяйств - там много различных нормативов и не все затраты или не во всем объеме можно включать в расходы этих производств. Учитывая п.1 нецелесообразно (нерентабельно) писать алгоритмы для работы с этими счетами. Кому нужно, сами придумают и напишут.
Как косвенное подтверждение п.1 могу сказать, что на 11 счете в стандартной поставке нет никакой аналитики и даже не включен количественный учет :( .
Касательно 29. Если на сторону продукция его не идет, то это типичное обслуживание. 23 счет. А если идет на сторону, то можно и 20-м его сделать.
А далее лезем в учетную политику организации, если она уже есть, или включаем голову, если таковой (учетной политики, а не головы) нет. Если некому за Вас продумать учетную политику и все в ней скрупулезно расписать, то очень полезно бывает вникнуть в суть технологических процессов, происходящих на вашем предприятии.--------- как из жизни вырвал. напиши как нибудь чтоб работало а как и спросит не у кого...
Если допустить следующую ситуацию, что подразделения на счете 20 (например, производственное) и счете 25 (например, АУП) разные, а с 25 счета необходимо распределить затраты в процентном отношении от выручки на 20 счет по подразделению и виду деятельности (например, 70% на подразделение "производственное", вид деятельности А и 30% на подразделение "производственное", вид деятельности Б). Возникают проблемы при закрытии. Приходится перебивать подразделение АУП на подразделение производственное.... Ужас. В данном случае, где собака зарыта???
У кого-нибудь есть варианты? Всем заранее спасибо!
В этом году перешли с 7ки на 8ку. До сих пор не могу закрыть даже январь. А ведь всего-то навсего надо распределить 25 и 26 счета на 20 счет, а 20 счет закрыть по НГ на 90.02.1! Перебрал, наверно, все варианты настроек... Может у кого-то есть готовое решение?
Например, на 20 и 23 счетах у нас не укрупненный учет, а очень даже детальный. 23 закрывается частично на 90.2 (себестоимость продаж), а частично на 20, 23, 25. Например услуги транспортного цеха. Услуги геолого-маркшейдерской службы аккумулируются на 20 счете, а закрываются на 25 счет по цехам, для которых эти услуги были оказаны, а уже с 25 цеха распределяются на основное производство этого цеха. Присутствуют и многие другие навороты.
8-ку только начинаем опробывать. Учетную политику под стандартную схему менять, естественно, никто не будет. Вот и прошу совета у опытных пользователей - что, снова все свое писать?
20, 23 - детальность номенклатурных групп в ваших руках
23 закрыть на себестоимость продаж - не проблема, если есть "оказание производственных услуг" (тут единственное ограничение штатного механизма - если есть продажа производственных услуг, то не учитывается выпуск продукции по этому ж подразделению и НГ. Но если развести услуги и продукцию по разным подразделениям и НГ, то все будет ок).
20 на 25 закрывается на раз - документ "Отчет производства за смену", закладка "Услуги"
25 счет распределяется на 20 и 23 этого цеха...
Так что учите мат. часть - переписать всегда успеете. Читайте статью, думайте, вводите документы правильно....
Например, ситуация Дт 25 --- Кт 20. Конечно, документом «Отчет производства за смену» можно списать почти что что угодно и куда угодно. Но суть в том, что на данный момент у нас это происходит «автоматом», т.е. специальным документом. Определяется дебетовый оборот по 20 сч, по определенным видам деятельности и списывается на определенные подразделение на 25 счет в конце месяца. По вашему предложению бухгалтеру придется самостоятельно смотреть дебетовые обороты и уже потом списывать их документом «Отчет производства за смену». Таким образом, шаг назад.
Второй пример. Закрытие месяца у нас начинается с 23 счета, подр. Цех1, НГ -Цеховые расходы. Дебетовый оборот распределяется на 23 счет на несколько вполне определенных производств Вспом.цеха-ДругиеУчастки пропорционально заработной плате этих самых производств. Уже бьюсь второй месяц, но не могу найти никаких настроек, где можно было бы описать хотя бы этот первый пункт Закрытия. Именно Закрытия, а не просто списание документом «Отчет производства за смену».
Дальше идет цепочка прочих закрытий и распределений, причем принципы распределения всякие разные: и пропорционально зарплате, и пропорционально объемам, и пропорционально человеко-часам, да еще со всякими-разными исключениями-оговорками.
В принципе, я уже начала писать свои документы, но ВДРУГ (!) можно все привести к стандарту.
Вводится документ "Отчет производства за смену", который описывает не дт обороты 20 счета, а коэффициенты распределения. Почитайте статью внимательно, особенно главу "Распределение затрат, собранных на 20 и 23 счетах". Так же все это подробно с примерами описано на диске ИТС.
Если одно подразделение оказывает другому услуги, то это делается на закладке "Услуги". Колонка "Сумма" может быть заполнена ЛЮБЫМИ цифрами, которые являются коэффициентами распределения. Они могут выражать все, что угодно - человеко-часы, тонно-километры и т.п. При закрытии месяца программа закроет фактические обороты 20 счета пропорционально этим коэффициентам на указанные счета и аналитику.
То же самое и для ситуации с 23 счетом - на закладке услуги расписать в колонке сумм коэффициенты, взятые из затрат на оплату труда.
Автоматическое определение базы распределения (по зарплате, материальным расходам и т.п.) предусмотрено только при распределении затрат 25 и 26 счетов - затрат подразделений, которые невозможно отнести на выпуск конкретных НГ товаров и/или услуг.
20 и 23 счета предусмотрены для выпуска продукции и/или услуг. А выпуск должен быть описан совершенно конкретно, что делается документом "Отчет производства за смену".
Я уже писал народу - можно ломать стандартный механизм под себя или изменить методы учета и распределения, чтобы можно было использовать встроенную логику. Тут каждый выбирает то решение, которое его устраивает.
Но пока все, что Вы писали, вполне укладывается в стандартную логику.
примечание: в этом варианте количество переделов при расчете себестоимости было до 29. Определение переделов автоматически.
Статью плюсанул, но думаю ее надо расширить тем что обсуждалось в коментах, а так в целом, просто и сжато о сложном!
Столкнулся с первой проблемой: в НУ не распределяет 25 (зарплата) на 20, в БУ распределяет.
В регистре прямых есть необходимые настройки. И регистры-расчеты по прямым и незаввершенк пустые. Может кто сталкивался с подобным?
1. период установки. Насколько я помню алгоритм определения прямых расходов в стандартной конфе, сначала прога читает регистр методов определения прямых расходов с начала текущего года по текущий месяц и берет запись с наибольшим значением в колонке "Дата". По этой дате считывает все записи и с ними сравнивает все расходы. Таким образом надо проверить, что есть настройки на закрываемый год, на наибольшую дату среди этих записей присутствует все, что относится к прямым.
2. Заполнение записей. Чем меньше в каждой записи информации, тем устойчивее работает алгоритм 1с-ки. Замечено, что при заполнении регистра записями по умолчанию (1с-ка предлагает, когда нет ни одной записи в регистре заполнить все сама), почему-то ни один расход потом не попадает под понятие прямых.
Обязательны для заполнение поля: Дата (обычно начало текущего года и больше не меняется ничего), Организация (тут все понятно) и Вид расходов НУ. Остальное опционально. Если заполнено, то должно играть роль дополнительного фильтра, иначе распространяется на все по незаполненному критерию. Приоритеты, очевидно, не важны, так как если по какому-то критерию затрата должна быть прямой, то пофиг по какому критерию. Но еще раз повторю, что чего-то работает в штатном варианте очень плохо.
Я в самых простых случаях заполняю 4-мя записями (когда бухи вообще не понимают о чем речь): на начало года ввожу записи по организации с видом расходов НУ
- Материальные расходы
Страховые взносы
Оплата труда
Аммортизация
В регистре-расчете стоимости остатков незавершенного производства итог столбца «Остаток НЗП на начало месяца» зависит от конечной даты. За 5 дней (с 01.01.12-05.01.12) правильно, за 9 дней итог не включает сумму продукции, первой, на которую было списание новых материалов, за месяц итог еще меньше. Однако в самом столбце «Остатки НЗП» суммы по позициям правильны и при ручном сложении дают правильную цифру, а итог, рассчитанный 1С-кой неверен. Может кто сталкивался?
1. отнесены (распределены) на себестоимость выпущенной продукции / оказанных услуг
2. отнесены на расходы текущего периода (счет 90.08)
вот для определения что и как делать с этими расходами и существует термин "директ-костинг". Если "Директ", то напрямую на расходы текущего период, в противном случае - на себестоимость.
Видимо на русском было слабо определение дать, вот и извратились - direct costing = метод прямого отнесения расходов
В Бухгалтерии предприятия 3.0 убрали аналитику по подразделениям.
Может кто знает (особо надеюсь на автора статьи), актуальна ли данная статья к БП 3.0 с учетом, что нет подразделений ??
По поводу того что это "как оно должно работать", ждем статью о том, как "оно работает на самом деле, и как при этом работать" где можно будет почитать о разных "нештатных" ситуациях и как с ними бороться.
ну это придется для каждого релиза статью новую писать. Потому что "работает" каждый раз по-разному :), а у кого-то и не работает. Тут ведь как повезет. Бывает что даже в самых простых случаях лажу выдает. А у кого-то в общем-то работает более-менее...
Про нештатные ситуации можно спрашивать здесь. По-возможности можно их разбирать. Глядишь кому-то поможем.
Я при разборе БП 2.0 несколько часов потратил на разбор горы кода (распределение косвенных затрат): куча процедур и функций, растасовка данных по таблицам, структурам, соответствиям... В общем проще было разобрать метод численного решения интегралов. Когда все это упростил (свернул все вычисления как в школьных примерах по арифметике "+" на "-" и т.п.) оказалось, что все сводится к банальной формуле
ВР = - НУ. Что в общем-то и должно было быть изначально.
Вы можете заказать платную консультацию или разработку у автора. Будет создан приватный заказ на «Бирже заказов» для автора.
№ 69109
Создание 19.04.10 10:35
Обновление 19.10.11 15:28
Просмотры 115975
Загрузки 1129
Рейтинг
356
Комментарии 139
Код открыт Не указано
Рубрики Производство готовой продукции (работ, услуг) Закрытие периода
Тип файла Архив с данными
Платформа 1С:Предприятие 8
Конфигурация 1С:Бухгалтерия 2.0
Операционная система Не имеет значения
Страна Россия
Отрасль Не имеет значения
Налоги Не имеет значения
Вид учета Бухгалтерский учет
Доступ к файлу Абонемент ($m)