Тайны расчета удержаний по исполнительным листам. Ограничения взысканий. ЗУП 3.1


Первые две тайны по расчету удержания по исполнительным листам были раскрыты в статье Тайны расчета удержания по исполнительным листам. ЗУП 3.1
Оказывается, есть еще тайны... Тайну расчета в ЗУП удержаний по исполнительным листам с учетом ограничений взысканий раскроем на примерах и картинках, на базе ЗУП.3.1.14.555.
Легкая доступность всевозможных кредитов, и невозможность затем рассчитаться по обязательствам, порождает кучу судебных исков и исполнительных листов... Бывают случаи, когда у сотрудника 10 исполнительных листов, каждый из которых оформлен на удержание 30% от зарплаты... Т.е. ежемесячно нужно удерживать 300% от зарплаты... Печально... Но! По закону, с сотрудника по всем исполнительным листам можно удержать не более 50% от зарплаты.
В ст. 138 ТК РФ указано, что общий размер всех удержаний при каждой выплате зарплаты не может превышать 20%, а в случаях, предусмотренных федеральными законами, - все удержания не должны превышать 50% от зарплаты, причитающейся работнику. Удержания по исполнительным листам - это и есть те самые случаи, предусмотренные федеральными законами.
При удержании из зарплаты взыскания по нескольким исполнительным документам за работником должно быть сохранено 50% зарплаты (т.е. по всем исполнительным листам с сотрудника могут удержать только 50% от зарплаты. Под зарплатой в данном случае подразумевается сумма начисленной зарплаты за вычетом НДФЛ).
Но есть исключения: из зарплаты сотрудника можно удержать 70% от заработка в следующих случаях: удержания из зарплаты при взыскании алиментов на несовершеннолетних детей, возмещении вреда, причиненного здоровью другого лица, возмещении вреда лицам, понесшим ущерб в связи со смертью кормильца, и возмещении ущерба, причиненного преступлением.
В ЗУП.3.1 появился новый функционал "Ограничение взысканий". Использование этого функционала позволяет ограничить суммы удержаний по всем взысканиям до определенных ограничений, с учетом очередности взысканий. Но вот как работает этот функционал? По какому алгоритму программа ограничивает удержания по исполнительным листам... об этом прочитать негде... И расчетным путем выйти на суммы, рассчитываемые программой, порой просто невозможно... не зная алгоритма. Вот. Раскрываем эту тайну!
Включается функционал "Ограничение взысканий" в Разделе "Настройки" - "Расчет зарплаты" - V "Ограничивать сумму удержаний процентом от заработной платы".

После активации этой настройки:
- в Разделе "Зарплата" становится доступен документ "Ограничения взысканий",
- в настройках удержаний появится реквизит "Является взысканием",
- в документе "Исполнительный лист" появится реквизит "Очередность взыскания":


Функционал "Ограничение взысканий" действует для удержаний, у которых установлен флаг V "Является взысканием".
Для удержаний с назначением "Исполнительный лист" - флаг V "Является взысканием" установлен по умолчанию и не доступен для редактирования.

Для удержаний с назначением "Вознаграждение платежного агента" - флаг "Является взысканием" по умолчанию не установлен и не доступен для редактирования.
Для всех остальных удержаний с назначениями, отличными от "Исполнительный лист" и "Вознаграждение платежного агента", флаг V "Является взысканием" доступен для редактирования! Любое ваше удержание можно назначить для системы взысканием, установив флаг V "Является взысканием"! И для таких удержаний тоже будет применяться функционал "Ограничение взысканий". Такие прочие удержания всегда ограничиваются 20-тью процентами от зарплаты (в коде программы для прочих удержаний=взысканий указан коэффициент 0,2 (что равно 20%)).

В исполнительном производстве каждое взыскание имеет свою очередность. В ст. 111 Федерального закона об исполнительном производстве № 229-ФЗ определяется "Очередность удовлетворения требований взыскателей":
1. В случае, когда взысканная с должника денежная сумма недостаточна для удовлетворения в полном объеме требований, содержащихся в исполнительных документах, указанная сумма распределяется между взыскателями, предъявившими на день распределения соответствующей денежной суммы исполнительные документы, в следующей очередности:
1) в первую очередь удовлетворяются требования по взысканию алиментов, возмещению вреда, причиненного здоровью, возмещению вреда в связи со смертью кормильца, возмещению ущерба, причиненного преступлением, а также требования о компенсации морального вреда;
2) во вторую очередь удовлетворяются требования по выплате выходных пособий и оплате труда лиц, работающих (работавших) по трудовому договору, а также по выплате вознаграждений авторам результатов интеллектуальной деятельности;
3) в третью очередь удовлетворяются требования по обязательным платежам в бюджет и во внебюджетные фонды;
4) в четвертую очередь удовлетворяются все остальные требования.
2. При распределении каждой взысканной с должника денежной суммы требования каждой последующей очереди удовлетворяются после удовлетворения требований предыдущей очереди в полном объеме.
3. Если взысканная с должника денежная сумма недостаточна для удовлетворения требований одной очереди в полном объеме, то они удовлетворяются пропорционально причитающейся каждому взыскателю сумме, указанной в исполнительном документе.
Если в программе активирована функциональность "Ограничение взысканий", то в каждом документе "Исполнительный лист" обязательно нужно будет заполнить реквизит "Очередность взыскания".
Если в настройках удержания установлен флаг "Удерживается при расчете первой половины месяца", то расчет такого удержания будет выполняться не только при окончательном расчете зарплаты (в документе "Начисление зарплаты и взносов"), но и при расчете первой половины месяца (в документе "Начисления за первую половину месяца"), и при выплате в межрасчетный период (в документах "Премия", "Отпуск", "Разовое начисление", "Увольнение"..., в которых выбран способ выплаты "В межрасчетный период").

Причем, в документах при расчете первой половины месяца (в документе "Начисления за первую половину месяца"), и в документах с начислениями, выплачиваемыми в межрасчетный период (в документах "Премия", "Отпуск", "Разовое начисление", "Увольнение"..., в которых выбран способ выплаты "В межрасчетный период") - функционал Ограничения удержания применяется непосредственно в этом же документе! Т.е. программа рассчитает удержание в соответствии с указанным процентом/долей/суммой удержания в документе "Исполнительный лист" и сразу же сама применит функционал "Ограничение взысканий", в соответствии с настройками "Очередность взыскания" в документе "Исполнительный лист".
А вот при окончательном расчете зарплаты (в документе "Начисление зарплаты и взносов") программа рассчитывает полную сумму удержания по исполнительному листу, в соответствии с указанным процентом/долей/суммой удержания в документе "Исполнительный лист". И далее пользователю нужно создать документ "Ограничение взысканий" (Раздел "Зарплата" - "Ограничение взысканий") - и в нем программа применит функционал "Ограничение взысканий", в соответствии с настройками "Очередность взыскания" в документе "Исполнительный лист", и ограничит сумму удержания по исполнительным листам (уменьшит сумму удержания по ИЛ в текущем месяце до допустимой суммы, и разницу (то что не удалось удержать) запишет в задолженность).
Если пользователь забудет создать документ "Ограничение взысканий", то программа удержит с сотрудника полную сумму удержания по каждому исполнительному листу!
В документе "Ограничение взысканий" нужно указать "Месяц начисления" и нажать кнопку "Заполнить" - программа сама определит сотрудников, у которых сумма удержания превышает установленные законом суммы и ограничит их удержания по исполнительным листам (а также по прочим удержаниям=взысканиям).
В документе "Ограничение взысканий":
- в реквизите "Рассчитано" - отображается полная сумма удержания по исполнительному листу за месяц - которая рассчитана при окончательном расчете (в документе "Начисление зарплаты и взносов").
- в реквизите "Результат" - отображается сумма удержания по исполнительному листу, рассчитанная с учетом ограничения взыскания. После проведения документа "Ограничение взысканий" именно эта сумма удержания будет выводиться в расчетном листке сотрудника (и во всех остальных отчетах, содержащих данные по удержаниям).
- в реквизите "Задолженность" - отображается разница между "Рассчитано" и "Результат" ("Задолженность" = "Рассчитано" - "Результат"). На эту сумму программа уменьшит сумму удержаний по исполнительным листам в текущем месяце и запишет эту сумму как долг в регистр накопления "Задолженность по удержаниям физических лиц".

При начислении зарплаты в следующем месяце в документе "Начисление зарплаты и взносов" программа вспомнит о сумме "Задолженности", образовавшейся и неудержанной в предыдущем месяце, и отразит сумму задолженности на закладке "Удержания" в колонке "Задолженность" и учтет эту сумму при расчете суммы удержания по исполнительному листу - т.е. программа рассчитает полную сумму удержания по исполнительному листу по начислениям текущего месяца, затем к полученной сумме добавит "Задолженность" - и эту сумму отразит в колонке "Результат" - это и будет сумма удержания по ИЛ, которую мы увидим в расчетном листке (пока не создадим и проведем документ "Ограничения взыскания").
И так каждый последующий месяц! (Каждый месяц будет рассчитываться новая сумма задолженности. Она может уменьшаться, а может увеличиваться).
А теперь разберем - как же программа делает это самое ограничение? По какому алгоритму?
Очередность взыскания.
Здесь важно понимать, что у каждого исполнительного листа есть очередность взыскания: Первая очередь, Вторая очередь, Третья очередь или Четвертая очередь. Мы должны в первую очередь удерживать удержания по исполнительным листам Первой очереди. Если после этого можно еще удержать с сотрудника (т.е. если для Первой очереди удержано менее 50% от зарплаты), тогда начинаем удерживать удержания по исполнительным листам Второй очереди. Если после удержаний Второй очереди еще что-то можно удержать, то удерживаем по исполнительным листам Третьей очереди, и потом уже Четвертой очереди. И только потом удерживаются прочие удержания=взыскания (не удержания по исполнительным листам). НО! Для прочих удержаний ограничение всегда 20%. Помните об этом!
Т.е. если у сотрудника есть удержания по исполнительным листам Первой очереди и Второй очереди, то может получиться так, что на удержания по исполнительным листам Второй очереди, денег совсем не хватит, и тогда программа всю сумму удержания по исполнительным листам Второй очереди запишет в "Задолженность".
Например, сотруднику назначено удержание по ИЛ № 1 "Первой очереди 50%" в размере 50%. И сотруднику назначено удержание по ИЛ № 2 "Четвертой очереди" в размере 30%. В этом случае, вся сумма, которую можно удержать с сотрудника (а это не более 50% от начисленной зарплаты), будет относиться к удержанию по ИЛ № 1 "Первой очереди 50%" в размере 50%. Программа будет каждый месяц рассчитывать удержание по ИЛ № 2 "Четвертой очереди" в размере 30% и всю сумму удержания переносить в "Задолженность". Каждый месяц "задолженность" будет увеличиваться. И так будет происходить пока не закончится удержание по ИЛ № 1 "Первой очереди 50%" в размере 50%. Вот так! И только затем программа начнет удерживать удержание по ИЛ № 2 "Четвертой очереди" в размере 30%. Причем, программа будет удерживать по 30% с начислений текущего месяца - как удержание текущего месяца. И плюс программа удержит сумму в 20% от начислений текущего месяца - как сумму "задолженности" - каждый месяц уменьшая "задолженность". Итого каждый месяц с сотрудника будет удерживаться 50% от зарплаты - тот максимум удержаний, который установлен законом.
Допустимые проценты ограничения удержаний по исполнительным листам.
Еще раз. По закону, с сотрудника по всем исполнительным листам можно удержать не более 50% от зарплаты.
Но удержания по исполнительным листам "Первой очереди" могут ограничиваться 50-тью процентами и 70-тью процентами. Для этого в программе создано два вида "очередности взыскания": "Первая очередь (до 50% заработка)" и "Первая очередь (до 70% заработка)".
Можно удерживать 70% от зарплаты при взыскании:
- алиментов на несовершеннолетних детей,
- возмещении вреда, причиненного здоровью другого лица,
- возмещении вреда лицам, понесшим ущерб в связи со смертью кормильца,
- возмещении ущерба, причиненного преступлением,
- при отбывании исправительных работ.
Только для этих удержаний по ИЛ можно удержать до 70% от заработка. Во всех остальных случаях итоговая сумма удержания по ИЛ ограничивается 50-тью процентами.
Рассмотрим на примере: Как программа рассчитывает ограничение по ИЛ если сотруднику назначено четыре исполнительных листа с разными процентами ограничения (примеры не реальные, просто для понимания алгоритма расчета):
Первый ИЛ № 1: удержание 60% от зарплаты "Первая очередь (до 70% заработка)".
Второй ИЛ № 2: удержание 55% от зарплаты "Первая очередь (до 70% заработка)".
Третий ИЛ № 3: удержание 45% от зарплаты "Первая очередь (до 50% заработка)".
Четвертый ИЛ № 4: удержание 40% от зарплаты "Первая очередь (до 50% заработка)".
Сотруднику начислили зарплату 100 000.00 руб. НДФЛ 13 000.00 руб. Расчетная база для ИЛ = 100 000.00 - 13 000.00 = 87 000.00 руб.
Сумма удержания по ИЛ № 1 (без учета ограничений) = 87 000.00 * 60% = 52 200.00 руб.
Сумма удержания по ИЛ № 2 (без учета ограничений) = 87 000.00 * 55% = 47 850.00 руб.
Сумма удержания по ИЛ № 3 (без учета ограничений) = 87 000.00 * 45% = 39 150.00 руб.
Сумма удержания по ИЛ № 4 (без учета ограничений) = 87 000.00 * 40% = 34 800.00 руб.
Итого сумма удержания по всем четырем ИЛ = 52 200.00 + 47 850.00 + 39 150.00 + 34 800.00 = 174 000.00 руб. Это, конечно, больше положенных 50% от зарплаты. И даже больше 70% от зарплаты.
Допустимо удержать 50% от зарплаты = 43 500.00 руб.
Но в нашем случае для двух исполнительных листов допустимо удержать 70% от зарплаты = 60 900.00 руб.
Т.е. всего с сотрудника по всем четырем исполнительным листам можно максимум удержать 70% от зарплаты = 60 900.00 руб. Но два исполнительных листа ограничены 50% и еще два исполнительных листа ограничены 70%.
Как программа будет ограничивать удержания? Далее описан текущий алгоритм из ЗУП.3.1.14.555.
Сначала программа делит все удержания по Очередности. И для каждой очередности отдельно начинает рассчитывать и распределять суммы удержаний. У нас в примере очередность у всех четырех исполнительных листов одна и та же: Первая очередность. Значит все эти четыре исполнительных листа будем рассчитывать и распределять одновременно.
Далее программа выделяет все допустимые проценты удержаний по исполнительным листам: у нас в примере два процента допустимых удержаний:
- 70% по исполнительным листам № 1 и № 2.
- 50% по исполнительным листам № 3 и № 4.
Для каждого допустимого процента ограничения (начиная с минимального) программа рассчитывает сумму, которую можно удержать:
Начинаем с минимального допустимого процента удержания - 50%.
Мне задали вопрос: почему считать ограничение удержания начали с 50%, а не с 70%? Точного ответа не знаю. Могу только предполагать. Дело в том, что в законе сказано: "При распределении каждой взысканной с должника денежной суммы требования каждой последующей очереди удовлетворяются после удовлетворения требований предыдущей очереди в полном объеме".
Мы имеем четыре исполнительных листа одной очереди "Первая очередь". Если мы начнем удерживать суммы с исполнительных листов с очередностью "Первая очередь (до 70% заработка)", то может получится так, что на остальные исполнительные листы с очередностью "Первая очередь (до 50% заработка)" сумм уже не хватит. А ведь все четыре исполнительных листа - это Первая очередь! И мы должны удержать суммы по каждому исполнительному листу Первой очереди. Поэтому начинаем с минимального процента 50% и его применяем сразу для всех исполнительных листов Первой очереди: и "Первая очередь (до 50% заработка)" и "Первая очередь (до 70% заработка)".
Продолжаем. Начинаем с минимального допустимого процента удержания - 50%.
Сумма, которую можно удержать (50% от зарплаты) = 87 000.00 * 50% = 43 500.00.
Эту сумму можно удержать со всех четырех исполнительных листов.
Нам нужно распределить эту сумму 43 500.00 на все четыре исполнительных листа, пропорционально доли полной суммы каждого исполнительного листа в итоговой сумме полных сумм удержаний по всем четырем исполнительным листам.
Полная сумма удержания по ИЛ № 1 (без учета ограничений) = 87 000.00 * 60% = 52 200.00 руб.
Полная сумма удержания по ИЛ № 2 (без учета ограничений) = 87 000.00 * 55% = 47 850.00 руб.
Полная сумма удержания по ИЛ № 3 (без учета ограничений) = 87 000.00 * 45% = 39 150.00 руб.
Полная сумма удержания по ИЛ № 4 (без учета ограничений) = 87 000.00 * 40% = 34 800.00 руб.
Итого полная сумма удержания по всем четырем ИЛ = 52 200.00 + 47 850.00 + 39 150.00 + 34 800.00 = 174 000.00 руб.
Рассчитаем для каждого ИЛ допустимую сумму удержания в пределах 50%: распределяем сумму 43 500.00:
Сумма удержания по ИЛ № 1 (ограничение 50%) = 43 500.00 / 174 000.00 * 52 200.00 = 13 050.00 руб.
Сумма удержания по ИЛ № 2 (ограничение 50%) = 43 500.00 / 174 000.00 * 47 850.00 = 11 962.50 руб.
Сумма удержания по ИЛ № 3 (ограничение 50%) = 43 500.00 / 174 000.00 * 39 150.00 = 9 787.50 руб.
Сумма удержания по ИЛ № 4 (ограничение 50%) = 43 500.00 / 174 000.00 * 34 800.00 = 8 700.00 руб.
Итого сумма удержания (ограничение 50%) по всем четырем ИЛ = 13 050.00 + 11 962.50 + 9 787.50 + 8 700.00 = 43 500.00. Все верно!
Итого. Из допустимых 60 900.00 (70% удержаний от зарплаты) мы уже распределили 43 500.00.
Осталось распределить 17 400.00.
Теперь переходим к следующему допустимому проценту ограничения - у нас это 70%.
Сумма, которую можно удержать = 87 000.00 * 70% = 60 900.00.
Как выше написали, сумму 43 500.00 - мы уже распределили выше. Значит осталось распределить сумму 17 400.00.
Эту сумму 17 400.00 можно удержать только с двух исполнительных листов (№ 1 и № 2).
Эту сумму 17 400.00 распределяем на два исполнительных листа, пропорционально доли полной суммы каждого исполнительного листа в итоговой сумме полных сумм удержаний по этим двум исполнительным листам.
Полная сумма удержания по ИЛ № 1 (без учета ограничений) = 87 000.00 * 60% = 52 200.00 руб.
Полная сумма удержания по ИЛ № 2 (без учета ограничений) = 87 000.00 * 55% = 47 850.00 руб.
Итого полная сумма удержания по исполнительным листам с очередностью "Первая очередь (до 70% заработка)" = 52 200.00 + 47 850.00 = 100 050.00 руб.
Рассчитаем для каждого исполнительного листа допустимую сумму удержания в пределах 70%: распределяем сумму 17 400.00:
Сумма удержания по ИЛ № 1 (ограничение 70%) = 17 400.00 / 100 050.00 * 52 200.00 = 9 078.26 руб.
Сумма удержания по ИЛ № 2 (ограничение 70%) = 17 400.00 / 100 050.00 * 47 850.00 = 8 321.74 руб.
Итого сумма удержания (ограничение 70%) по двум ИЛ = 9 078.26 + 8 321.74= 17 400.00
Итого. Из допустимых 60 900.00 (70% удержаний от зарплаты) мы распределили 43 500.00 + 17 400.00 = 60 900.00. Все верно!
Теперь считаем "итоговую сумму удержания с учетом ограничения" по каждому исполнительному листу:
Сумма удержания по ИЛ № 1 (с учетом ограничения 70%) = 13 050.00 + 9 078.26 = 22 128.26 руб.
Сумма удержания по ИЛ № 2 (с учетом ограничения 70%) = 11 962.50 + 8 321.74 = 20 284.24 руб.
Сумма удержания по ИЛ № 3 (с учетом ограничения 50%) = 9 787.50 руб.
Сумма удержания по ИЛ № 4 (с учетом ограничения 50%) = 8 700.00 руб.
Итого по всем ИЛ удержано = 22 128.26 + 20 284.24 + 9 787.50 + 8 700.00 = 60 900.00 руб. Все верно!

Ура! Получилось!
Если сотруднику назначены удержания по исполнительным листам с разной очередностью, то сначала весь расчет делается для исполнительных листов с самой высокой очередностью (самая высокая очередность - Первая, самая низкая очередность - Четвертая). Если после расчета сумм удержаний для самой высокой очередности - еще останется допустимая сумма удержания - тогда начинается расчет для исполнительных листов следующей очереди. Распределяется сумма, которая осталась от суммы максимально допустимого удержания за вычетом суммы удержаний, рассчитанных по исполнительным листам с вышестоящей очередностью.
Ух! Кажется, это все тайны "ограничения удержаний по исполнительным листам"!
Если остались вопросы - пишите! Может быть у вас есть свои особенные случаи? Пишите! Во всем разберемся! И не забыйвате ставить плюсики! Вам это ничего не стоит! А мне награда! :)
Вступайте в нашу телеграмм-группу Инфостарт
ЗУП Исполнительный лист взыскание ограничение удержание очередность процент статья 138 ТК РФ статья 111 229-ФЗ расчетная база НДФЛ
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
См. также
Зарплата Роли и права Системный администратор Бухгалтер 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Комплексная автоматизация 2.х Молдова Россия Казахстан Бухгалтерский учет Платные (руб)
Расширение позволяет максимально полно ограничить доступ пользователей к данным по заработной плате, а именно закрывает доступ к документам начисления и выплаты заработной платы, не позволяет просматривать бухгалтерские отчеты по счету учета зарплаты а также убирает зарплатные проводки из журнала проводок. Расширение запрещает просматривать платежные документы на выплату зарплаты, так же не доступны регламентные отчеты в ПФР и ИФНС. Расширение предлагает готовые настроенные профили "Бухгалтер без зарплаты", "Только просмотр без зарплаты".
9675 руб.
27.05.2021 60596 536 129
Зарплата Консолидация данных 1С:Зарплата и Управление Персоналом 3.x Россия Управленческий учет Платные (руб)
Расширение для создания и настройки обмена с консолидированной базой ЗУП. Код разработки под определенные требования проекта.
85400 руб.
11.07.2025 7132 6 1
Зарплата Производство готовой продукции (работ, услуг) Учет рабочего времени Рабочее место Аналитик Пользователь Руководитель проекта 1С:Предприятие 8 1С:Управление торговлей 10 1С:Управление нашей фирмой 1.6 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х 1С:Управление нашей фирмой 3.0 1С:Торговля и склад 7.7 Бытовые услуги, сервис Оптовая торговля, дистрибуция, логистика Электротехника и микроэлектроника Управленческий учет Платные (руб)
Модуль или расширение «Сервисный центр для 1С» позволяет принимать в ремонт оборудование (компьютеры, бытовая техника и т.п.), оформлять заявки инженеров на посещение клиентов и вести начисление заработной платы для сотрудников. Позволяет наладить автоматизированный учет в сервисном центре на уже существующей базе.
15500 руб.
01.11.2012 108840 137 1
Перенос данных 1C Зарплата Бюджетный учет Разработчик Бухгалтер 1С:Предприятие 8 1С:Зарплата и кадры государственного учреждения 3 1С:Зарплата и Управление Персоналом 3.x Государственные, бюджетные структуры Россия Бюджетный учет Платные (руб)
Обработки для быстрого перехода с конфигураций «КАМИН:Расчет зарплаты для бюджетных учреждений 3.5» и «КАМИН:Зарплата для бюджетных учреждений 5.5» на конфигурацию «Зарплата и кадры государственного учреждения».
20740 руб.
28.07.2016 73787 196 160
Зарплата Кадровый учет Бухгалтер 1С:Предприятие 8 1С:Управление нашей фирмой 3.0 Россия Бухгалтерский учет Управленческий учет Платные (руб)
Предлагаем расширить возможности конфигурации 1С:УНФ 3.0 в части ведения кадрового учета. С помощью данного расширения в конфигурацию будут добавлены новые документы: "Отпуск" и "Командировка". Документы облегчат работу кадровика и расчетчика, а также повысят эффективность работы за счет оптимизации и упрощения процесса ведения учета.
36600 руб.
31.10.2024 4215 4 0
Зарплата Обмен с интернет-банком Файловый обмен (TXT, XML, DBF), FTP Печатные формы Бухгалтер 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Зарплата и кадры государственного учреждения 3 1С:Бухгалтерия 3.0 1С:Комплексная автоматизация 2.х 1С:Зарплата и Управление Персоналом 3.x Россия Бухгалтерский учет НДФЛ Платные (руб)
Выгрузка расчетных листков из 1С в банк в формате XML. Поддерживаются форматы файлов для Сбера, Альфабанка, Росбанк
6100 руб.
29.11.2021 32763 141 32
Зарплата Внешние источники данных Бюджетный учет Перенос данных 1C Системный администратор Разработчик 1С:Предприятие 8 1С:Зарплата и кадры государственного учреждения 3 Государственные, бюджетные структуры Россия Бухгалтерский учет Бюджетный учет Платные (руб)
Обработка позволяет перенести кадровую информацию и данные по заработной плате, фактическим удержаниям, НДФЛ, вычетам, страховым взносам из базы Парус 8 учреждений (далее Парус) в конфигурацию 1С:Зарплата и кадры государственного учреждения ред. 3 (далее 1С) и начать с ней работать с любого месяца года.
122000 руб.
19.08.2020 30637 28 3
Внешние источники данных Зарплата Бюджетный учет Разработчик Бухгалтер 1С:Предприятие 8 1С:Зарплата и кадры государственного учреждения 3 Государственные, бюджетные структуры Россия Бухгалтерский учет Бюджетный учет Платные (руб)
Обработка позволяет перенести кадровую информацию и данные по заработной плате, фактическим удержаниям, НДФЛ, вычетам, страховым взносам из базы Парус 7.хх учреждений (далее Парус) в конфигурацию 1С:Зарплата и кадры государственного учреждения ред. 3 (далее 1С) и начать с ней работать с любого месяца года.
85400 руб.
24.04.2017 57658 99 165
Спасибо большое, с меня однозначно +, жаль что только один можно поставить)
Всего хорошего, успехов! буду ждать новых публикаций!
1С как-то присылали мне свою вакансию... но было это очень давно... я тогда только начала заниматься 1С, и объясняла им что они неправильно реализовали по вычетам по НДФЛ... они долго не могли понять, а когда поняли - прислали свою вакансию. Но... они были в Москве, а я за тысячи км от них...
Суть.
У сотрудника есть "Удержание по исполнительному листу" и "Удержание в пользу третьих лиц", оба - "Является взысканием", оба - "Удерживается при расчете первой половины месяца".
При начислении аванса "Удержание в пользу третьих лиц" не отрабатывается. Совсем.
Сделал обращение 23 мая 2022. dt базы с примером им давно отослал.
До сих пор ни ошибкой не признали, ни другое толкование инциденту не придали.
в публикации есть такая информация:
Причем, в документах при расчете первой половины месяца (в документе "Начисления за первую половину месяца"), и в документах с начислениями, выплачиваемыми в межрасчетный период (в документах "Премия", "Отпуск", "Разовое начисление", "Увольнение"..., в которых выбран способ выплаты "В межрасчетный период") - функционал Ограничения удержания применяется непосредственно в этом же документе! Т.е. программа рассчитает удержание в соответствии с указанным процентом/долей/суммой удержания в документе "Исполнительный лист" и сразу же сама применит функционал "Ограничение взысканий", в соответствии с настройками "Очередность взыскания" в документе "Исполнительный лист".
Вот параметры удержаний:
- по исполнительному листу 25%, первая очередь, (до 50%)
- в пользу третьих лиц - 15%
Если бы было "ограничение", то после "Начисления зарплаты и взносов" документ "Ограничение взысканий" вытащил бы переудержание.
Но этого нет.
Да и в "Начислении за 1-ю половину месяца" я бы на месте разработчиков оставил бы признак того, что удержание мы делаем, но применено "ограничение". Например, выводил бы строку с удержанием, но нулевой суммой плюс всплывающий комментарий при наведении мыши на нулевую сумму.
А так в реале сейчас вообще нет строки удержания "в пользу третьих лиц", как будто нет самого планового удержания.
из публикации:
Для всех остальных удержаний с назначениями, отличными от "Исполнительный лист" и "Вознаграждение платежного агента", флаг V "Является взысканием" доступен для редактирования! Любое ваше удержание можно назначить для системы взысканием, установив флаг V "Является взысканием"! И для таких удержаний тоже будет применяться функционал "Ограничение взысканий". Такие прочие удержания всегда ограничиваются 20-тью процентами от зарплаты (в коде программы для прочих удержаний=взысканий указан коэффициент 0,2 (что равно 20%)).
Проверила: если назначить удержание по ИЛ 15% и назначить "удержание в пользу третьих лиц" 15%, то программа при расчете аванса будет рассчитывать суммы удержаний и по ИЛ и по "удержанию в пользу третьих лиц"
Ясно, спасибо вам.
Получается, удержание в пользу третьих лиц "с контролем ограничения" ограничивается 20%, в том числе в этих 20% учитываются суммы, удержанные исполнительными листами, как в моём случае более приоритетные.
Разработчик не позаботился о том, чтобы повысить информативность расчета документа. Можно было бы выводить удержание с нулевой суммой и всплывающей подсказкой, почему ноль.
Это гораздо нагляднее, чем отсутствующее плановое удержание.
И осталась арифметическая странность.
В исполнительном листе база расчета = Доход минус НДФЛ. Специально сделал 15% удержание.
"В пользу третьих лиц" база расчета = Доход. (нет уменьшения на НДФЛ) Здесь тоже 15%.
К примеру, доход 65000, НДФЛ 8450. По ИЛ удержано (65000 - 8450) * 0,15 = 8 482,50 р.
По "3-м лицам" ожидаю так:
1. Сумма по 15 процентам 65000 * 0,15 = 9750.
2. Максимальная сумма (20%) 65000 * 0,20 = 13000.
С учетом того, что уже есть удержание по исполнительному листу (приоритетнее), ожидаю что "3-м лицам" будет 13000 - 8482,50 = 4 517,50
Однако программа выводит 2 827,50
Фактически она удержала не "оставшиеся" 5% , а 4,35 %, это на 13% меньше. Как будто учла "НДФЛ", которые НЕ заложен в формулу расчета удержания в пользу третьих лиц.
Вот так вот.
Общий размер всех удержаний при каждой выплате заработной платы не может превышать 20 процентов, а в случаях, предусмотренных федеральными законами, - 50 процентов заработной платы, причитающейся работнику.
Поэтому при расчете ограничения суммы любого удержания программа учитывает НДФЛ.
(Процент рассчитывается от «чистого» дохода сотрудника, т.е. от суммы начислений за вычетом НДФЛ).
Надеюсь, вы сами разобрались и помогли клиенту!
У сотрудника есть удержание в размере 50%, первая очередь взыскания (в документе установлен предел удержания) от апреля 2021, начисление заработной платы за апрель уже идет с учетом удержания, по удержанию осталось 21 303,8 удержать в след. месяце.
В мае ему проводят отпуск, который начнется в июне, с выплатой отпускных в межрасчетный период 04.06.2021, затем рассчитывают заработную плату за май с выплатой 10.06.2021. И в отпуске и при расчете зп ЗУП удерживает 50% от начислений, таким образом получилось что вместо оставшейся суммы 21 303,8 с сотрудника удержали больше чем должны были. Почему программа в этом случае не увидела предел удержания и позволила удержать больше? Где мы допустили ошибку?
Если в Отпуске поставить месяц начисления Май 2021, тогда при расчете зарплаты за Май 2021 программа не начислит еще раз остаток удержания - программа увидит удержание по исп листам из документа Отпуск! И так верно!
И все это из-за того, что базой для удержаний является месяц начисления... Только месяц начисления! А не весь период действия удержания по ИЛ. Каждый месяц свой расчет, опирающийся только на данные текущего месяца....
Да... ситуация не очень...
надо еще подумать..
Можно было в документе Отпуск поставить галочку "Рассчитать зарплату за Май" - тогда бы такой ситуации не получилось.
А вообще, если у вас не рассчитана зарплата за Май, зачем создавать отпуск с месяцем начисления Июнь? Тем более, что в Отпуске идет расчет удержаний.... Так точно неправильно.
Получается, что при наличии удержаний по ИЛ с пределом "ПО СУММЕ" - нужно ежемесячно формировать отчет за период с неограниченным крайним сроком - чтобы в отчет попали все начисленные в будущем суммы удержаний!!! И проверять - не превышает ли удержанная сумма Предел удержания!
Если в настройках удержания установлен флаг "Удерживается при расчете первой половины месяца", то расчет такого удержания будет выполняться не только при окончательном расчете зарплаты (в документе "Начисление зарплаты и взносов"), но и при расчете первой половины месяца (в документе "Начисления за первую половину месяца"), и при выплате в межрасчетный период (в документах "Премия", "Отпуск", "Разовое начисление", "Увольнение"..., в которых выбран способ выплаты "В межрасчетный период").
В документах межрасчетного периода программа считает удержание только по данным этого документа и сразу применяет ограничение. А документ "Начисление зарплаты" делает окончательный отчет и учитывает ДОЛГИ по удержаниям!
Поэтому для не которых сотрудников в межрасчетных документах сумм по ИЛ может не быть, а в документе "Начисление зарплаты" есть сумммы по ИЛ.
Но долг программа учитывает только в документе Начисление зарплаты! Поэтому этих сумм нет в межрасчетных документах.
Если вы увеличиваете предел, но нужно на эту же сумму уменьшать долг.
Но зачем так делать? Создавать потенциальные проблемы. Ведь при расчете зарплаты программа удерживает все верно! В том числе и с премии.
И это не ошибка. При расчете в межпериод корректно посчитать удержание по ИЛ возможно только по данным текущего документа.
В случае с долгом - удержание не рассчитывается, оно просто берется из долга.
Проблема возникает , когда у сотрудников длительные отпуска, если мы выплачиваем их без удержания исполнительных листов, то при начислении з/пл они остаются в долгах, да и как требования , что мы должны перечислять исполнительные в течении 3-х дней после получения доходов. Вот и пытаемся что-то придумать.
Вам спасибо огромное за разъяснения и терпение !
Нотариально удостоверенное соглашение (или его копия) об уплате алиментов — это полноценный исполнительный документ (ст. 12 Закона № 229-ФЗ). Он имеет такую же силу, как судебные приказы, исполнительные листы и постановления приставов.
Исполнительные документы должны исполняться одновременно. Как только поступает новое постановление, нужно сразу проводить по нему удержания наравне с уже имеющимися исполнительными листами.
Все алименты относятся к первой очереди. Но алименты на несовершеннолетних детей можно взыскивать в пределах 70 % от заработка (ст. 138 ТК РФ, п. 3 ст. 99 Закона № 229-ФЗ). А алименты на родителей и бывших супругов взыскиваются в пределах 50 % от зарплаты. Это вызывает проблемы, если с работника надо одновременно удержать оба типа алиментов.
Если взысканной суммы не хватает, чтобы удовлетворить всех взыскателей одной очереди, она распределяется пропорционально причитающейся каждому из них сумме, указанной в исполнительном документе (п. 3 ст. 111 Закона № 229-ФЗ). Это значит, что при взыскании двух типов алиментов сначала надо удержать половину заработка и распределить ее между детьми и взрослыми, т. к. взрослые получатели алиментов не могут претендовать на сумму заработка за пределами 50 %. А потом еще раз произвести удержание уже в пределах 70 % и отправить все взысканное детям.
При увольнении сотрудника все его удержания прекращают действие. Рассчитывать удержание автоматически не получится. Можно попробовать добавить строку с удержанием вручную.
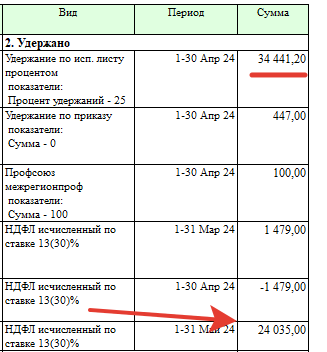
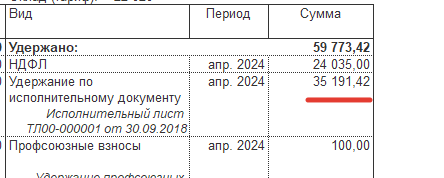
Подскажите, пожалуйста, в расчетный листок за сентябрь ставится в графе "Удержано" удержание за август. Не пойму почему такое происходит и как это исправить
Подскажите, пожалуйста, у сотрудника 2 исполнительных листа по 25%. Август рассчиталось все хорошо, а в расчетный листок за сентябрь ставится в графе "Удержано" удержание за август по одному из исполнительных листов . Не пойму почему такое происходит и как это исправить.
(30)

На картинке - это все начисления и удержания за месяц?
Может быть есть какие-то перерасчеты за Август? Или было изменение исполнительного листа?
По-хорошему - вам нужно пересчитать зарплату по этому сотруднику - и посмотреть изменятся ли суммы удержаний?
В документе Начисление зарплаты - такие же суммы удержаний по исполнительным листам?
1. ограничение удержаний не использую, тк у сотрудника 2 исп.листа по 25% и 1с пишет, что этот функционал не требуется.
2. перерасчетов за август не было.
3. Было изменение одного исполнительного листа, до августа по нему было удержание 50%, а с 1 августа стало-25%.
4. Зарплату уже пересчитывала, изменений нет
5. В "Начислении зарплаты" удержания формируются верно, а вот в расчетный лист встает все криво.
6. На картинке это все удержания за месяц.
Попробую еще раз все снять с проведения
В документе Начисление зарплаты на закладке Перерасчет есть данные по удержаниям?
Можно по регистру "Начисления удержания по сотрудникам" отобрать данные по сотруднику найти все записи по удержаниям и посмотреть какой документ регистрирует перерасчет удержания по исполнительным листам.
Раз вы изменили удержание по ИЛ с 50% на 25% - возможно тогда программа корректно сторнирует излишне удержанную сумму?
Как убрать удержание по исполнительному листу в расчетных листах
Подскажите, пожалуйста, как правильно провести в программе, если согласно испол.листу нужно удерживать 1/4 от текущих начислений и 1/4 долг в размере 100 тыс. Лучше сделать 2-мя разными документами, то есть в одном указать 1/4, а в другом указать 1/4 и предельную сумму?
Спасибо за такую крутую статью. Были проблемы с одним сотрудником - понаприходило куча исполнительных.Мозг кипел - как это всё рассчитать... а благодаря Вам стало куда проще.
Только вот один вопрос - после каждого начисления нужно создавать ограничение или раз в месяц?
Просто пробовала за январь таким образом удержание производить, а там только после начисления зарплаты/аванса получилось создать ограничение.
Если раз в месяц, то со всех начислений до конца месяца программа удержит по полной с сотрудника
Только что увидела ваше сообщение.
Да, документ Ограничение взыскания делают 1 раз в месяц, после проведения документа Начисление зарплаты - чтобы программа знала все суммы (начислено, удержание по ИЛ) и вычислила сумму к удержанию в соответствии с назначенными сотруднику очередностями и предельными процентами удержания. Причем ведь это нужно сделать по каждой очередности отдельно.
Сложно. Чтобы верно применить ограничение к каждому разовому начислению - нужно производить окончательный расчет всех начислений, НДФЛ, и только потом можно вычислить сумму удержания с учетом ограничения. Что не возможно, или очень сложно. Даже просто НДФЛ считается упрощенно в разовых начислениях.
А расчет удержаний по ИЛ - считаю самым сложным алгоритмом - во всем ЗУП!
Думаю, что в вашем случае нужно обнулить сумму долга, которая висит в регистре Задолженность по удержаниям физических лиц (Регистры накопления).
Это можно сделать документом "Перенос данных" - сделать запись Расход с суммой долга.
В нашем случае после прекращения удержания, вся сумма задолженности вышла в Удержании в документе "Начисление зарплаты и взносов". Ваш совет с обнулением суммы долга документом "Перенос данных" помог! Огромное спасибо!!!
Раньше не было этого документа, а когда его добавили - как-то не уловила этот момент, поэтому узнала о нем позже...
У нас необходимо учитывать удержания в отпусках, что бы сотрудники в конце месяца не были в минусах, и помимо этого была ситуация с увольнением после большого отпуска, где денег мы не смогли удержать у человека в нужном объеме.
Тоже рассматривали изменять записи в регистре "УдержанияДоПределаПоСотрудникам" и "ЗадолженностьПоУдержаниямФизическихЛиц", но это оказалось чревато завышением оборотов и косяками с взаиморасчетами с сотрудником.
Копание в менеджере расчета привело к другому решению, поменять настройки менеджера в форме самого документа отпуск :
в процедуре "ЗаполнитьНастройкиМенеджераРасчета"
МенеджерРасчета.НастройкиУдержаний.РассчитыватьТолькоПоТекущемуДокументу = Ложь;
В таком варианте задолженность учитывается корректно и так же учитывается как "задолженность" по удержаниям, а не просто удержание по исполнительному листу(Заполняется колонка "задолженность" в табличной части Удержания).
Вроде все учитывается корректно. Могут ли возникнуть проблемы при таком варианте изменений? вдруг у вас уже был такой кейс....
И самое главное - ограничение удержаний при этом не отрабатывает? И вы удержите полную сумму рассчитанного удержания по ИЛ. Или вы совсем не используете механизм ограничения удержаний?
в самом отпуске, учитывается не полная сумма "задолженности" по ИЛ, а вроде упали только суммы пропорционально самому начислению отпуска с учетом 50% от всех отпускных. По крайней мере в табличной части "Удержания", видно только распределенные а не полные суммы по ИЛ.
Но не понятно вызовет ли какие трудности такое изменение...
Вам сейчас важно корректно вести учет - не проводить документы "на будущее" - чтобы они не мешали такому расчету. Как говорять - если будете выплачивать начисление сотруднику - проводите, не будете выплачивать - не проводите.
При создании нового удержания в пользу третьих лиц, не нахожу возможности ввести показатель %. По характеристике там только "числовой и зависящий от другого...". перепробовала все варианты, рассчитывает только фиксированной суммой
Может приходилось уже сталкиваться с такой проблемой?
как вообще задается формула? Если я пытаюсь внести какие-то изменения в формулу "не удалось найти показатель по идентификатору..."
Вот бухгалтер посчитала ЗП и боится удержать... Кто-нибудь слышал или может найти, каким образом это реализовать?
Добрый день! Подскажите пожалуйста , где можно прочитать описание этой доработки?
Работаем в 1С:ERP Управление предприятием 2, есть большая проблема с расчетом удержаний по исполнительным документам в межрасчетных документах ( отпуск, больничный, премия). Сотрудников, имеющих взыскания по нескольким исполнительным документам , много, например есть 15 исполнительных четвертой очереди у одного сотрудника , есть 23 листа из них 3 шт. первой очереди - алименты, задолженность по алиментам, алименты на содержание супруги в фиксированной сумме , остальные 20 шт. четвертой очереди. По итогам месяца применяем документ "Ограничение взысканий", в межрасчетных выплатах , например в отпуске удержания не рассчитываются совсем.
Проверьте - при изменении ИЛ случайно не изменили очередность (был первая очередь 70%, стал вторая очередь - что-нибудь такое...)?
Возможно у этого сотрудника есть еще другие исполнительные листы, более высокой очереди. В этом случае пока не удержатся ИЛ более высокой очередности - не будут удерживаться ИЛ более низкой очередности.
Этим моментом пользуются - чтобы не выплачивать, например, долги по кредитам...
Конфигурация Зарплата и управление персоналом, редакция 3.1 (3.1.21.75)
Вы пишете: "Включается функционал "Ограничение взысканий" в Разделе "Настройки" - "Расчет зарплаты" - V "Ограничивать сумму удержаний процентом от заработной платы".
Но в моей версии программы такого нет.
Подскажите, пожалуйста, где еще можно включить данный функционал?
Спасибо.
Подскажите, пожалуйста, как правильно завести ИЛ если за работником уже образовалась задолженность по алиментам?
ДАНО: 1с ERP Производство2
- сотрудник принят на работу 01.02.2022
- 14.05.2022 получаем ИЛ с трактовкой: "Удержания производить ежемесячно в размере 70% (1/4 текущие алименты + задолженность, рассчитанная с 01.02.2022 по дату получения данного постановления) до погашения задолженности по алиментам. После погашения задолженности по алиментам удержания производить в размере 1/4 части всех видов дохода должника, согласно исполнительного документа в соответствии со ст. 110 ФЗ....)
Т.е. у бухгалтера есть рассчитанная сумма долга (допустим 12000) и расчетная база 17000 (начисления минус ндфл). Алименты 4250(17000*25%)р и долг 12000р.. Не можем понять как эти две суммы совместить в форме заполнения ИЛ.
в этом случае нужно ввести два ИЛ:
первый ИЛ: на 25% - первая очередь 70%
второй ИЛ: на 45% предельная сумма 12000 - первая очередь 70%.
25%+45% - те самые 70% - которые можно удерживать с сотрудника по этим ИЛ.
Доброго утра! Спасибо за такой быстрый отклик, очень приятно! Сегодня подскажу бухгалтеру этот вариант!
Доработка касается ограничения взысканий до получения на руки суммы не меньше МРОТ. Это еще дорабатывается. Пока официально декларированной информации нет. Было краткое описание алгоритма на партнерском форуме.
Есть ведь еще одна статья - которая была первой, в которой описана логика расчета удержаний по ИЛ. Та статья - на мой взгляд - ценнее - так как там раскрыт алгоритм расчета, который очень сложный и порой, пытаясь понять полученные цифры удержаний, никак не выйти на них - не зная алгоритма.
- если есть условие о сохранении зп в размере прожиточного минимума - то не важно по какому конкретно ИЛ это условие указано. У сотрудника в результате удержания всех ИЛ должна остаться зарплата в разрезе прожиточного минимума.
- если у сотрудника несколько ИЛ, а условие о сохранении зп в размере прожиточного минимума указано только в одном ИЛ, тогда на расчет удержания по ИЛ-ам будет влиять очередность ИЛ-ов:
В вашем случае очередность у обоих ИЛ одинаковая. Следовательно, ограничение до прожиточного минимума будет применяться к обоим ИЛ.
Если бы очередность у ИЛ была разная, и ограничение до прожиточного минимума было назначено для ИЛ с более низкой очередностью, то ограничение до прожиточного минимума применялось бы только к нему.
Из этой логики вы должны для себя принять решение.
Только меня смущает момент, что удержание по кредитам у вас первой очереди????
При проведении увольнения программа прекращает все плановые удержания.
Сама не сталкивалась с такой проблемой. Можно вручную в документе "Начисление зарплаты" добавить удержание, сумму удержания предварительно нужно рассчитать руками.
Возможно, у вас по первому ИЛ остались долги (при ограничении взыскания), которые программа продолжает удерживать.
Если эти долги удерживать не нужно, тогда закройте их документом "Погашение задолженности по взысканиям".
Документ Ограничение взысканий создавали? Проводили его?
При ваших настройках. Все время должен и будет удерживаться Первый ИЛ - первой очереди.
Пока удержание первого ИЛ не закончится, второй ИЛ удерживаться не будет.
Добрый день! С праздником ВАс!
Может Вы сталкивались на практике - пришло постановление от приставов о смене первой очереди взыскания 70% на первую очередь 50%. ВСю голову сломали как это реализовать на практике, помогите, пожалуйста!
Я бы прекратила имеющийся ИЛ и создала новый ИЛ с новой очередью. Ну и если там была прописана сумма - то ее нужно уменьшить на уже удержанную сумму.
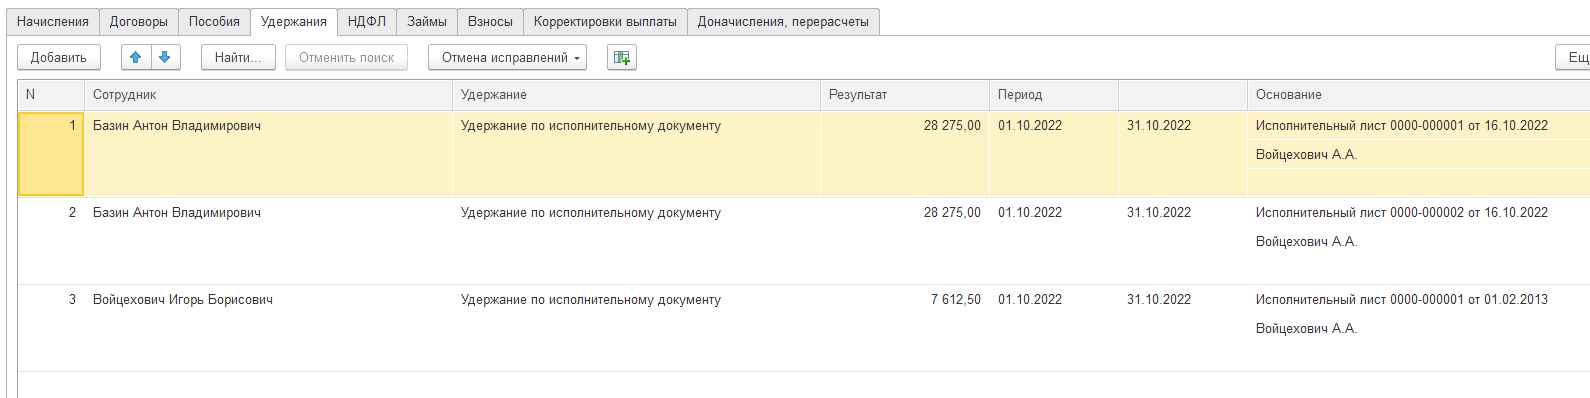
Попробовала в демо-базе такую ситуацию провести - у меня удержания рассчитались верно - при увольнении учитывается удержания по ИЛ, начисленные в документе Отпуск.
Как версия - возможно у вас отпуск начинается в следующем месяце? не в месяце начисления?
Какая дата увольнения и какой период отпуска?
Я по расчетному листку проверила правильность расчета удержания по ИЛ в месяце увольнения - удержание по ИЛ рассчиталось верно и состоит из суммы удержания по Отпуску и удержания по Увольнению.
Суть удержания - какая? Алименты? Долги по кредитам? Еще что-то? Очередность удержаний какая?
Если это алименты, то вам нужно назначить 2 ИЛ.
1: 1/3 - это сумма самих алиментов. Первая очередь 50% (или 70% - читайте ИЛ)
2: 50% до предела 50000. - это сумма долга. Первая очередь 50%
Ограничение взыскания - будет ограничивать сумму удержания до 50%.
тогда все-таки придется следить за тем, когда закончится погашение долга - назначить удержание алиментов.
Если у сотрудника не предвидится других ИЛ, то можно сделать так:
назначить сразу 2 ИЛ:
1. 50% до предела 50000 - Первая очередь 50%
2. 1/3 - Вторая очередь.
Тогда программа пока не удержит долг, не начнет удерживать алименты.
делаем 1й ИЛ фиксированной суммой 50000 до предела 50000, первая очередь до 50%
делаем 2й ИЛ 1/3 от заработка второй очередью.
в документе ограничение взыскания 2й ИЛ будет обнуляться и копиться долг (на сколько это корректно конечно вопрос...)
по 1му ИЛ будет корректироваться сумма с учетом возможного удержания
такой метод будет искусственно создавать задолженность, но удержание 2го ИЛ начнется удержание сразу после погашения 1го ИЛ, бухгалтер не пропустит начисление.
в документе "начисление за первую половину месяца" ведь работает удержание сразу с лимитом
И таких любителей кредитов - их не мало.
1. ну как минимум меньше делать документов, что уменьшает нагрузку на пользователей.
2. консервативность пользователей, которые не хотят менять привычный уклад учета их бедных и так от НДФЛ трясет
3. еще все это в расчетке отображается, сами сотрудники могут начать возмущаться чего это у них там всякого много начисляется.
по 3 пункту. Разве в расчетном листке отражается как-то ограничение взыскания? Там же выводятся итоговые суммы удержания - уже после применения ограничения взыскания?
Еще как профит ограничения взыскания сразу в Начислении зарплаты - может быть отсутствие регистрации долгов по ИЛ!
Или вы предполагали, что и в этом случае долги должны формироваться?
После обновления программы в связи с удержанием ндфл, исполнительные листы считаются теперь по-странному (некоторые). И сумму, оставшуюся по взысканию (в документе "Карточка учета исполнительных документов с оплатами") показывает намного больше, чем есть на самом деле. С чем это может быть связано?
То есть, в Карточке сумма долга правильная, удержанная сумма правильная, суммируется верно, но остаток по исполнительному документу показывает больше, чем сумма долга-оплаченные суммы.
И ещё вопрос, почему после обновления "всплывают" старые исполнительные производства, которые уже выплачены. А по ним как будто долг. Справилась с этим так: посмотрела месяц, в котором закончилось и/п и поставила "удерживать до" концом того месяца. Но это же неправильно??
У сотрудника 2 исп листа, идет сотрудник в отпуск и удерживается только 1 исп лист, а второй не удерживается. В чем может быть причина?
Какие очереди указаны в ИЛ-ах?
Насколько я знаю, в межрасчетных документах, типа Отпуск - ограничение взыскания применяется автоматически в самом документе Отпуск. Может быть с этим связано поведение программы в вашей базе?
Удержание перестает работать по сотрудника с «много исполнительных листов» с удержанием до предела, суммарный процент по которым превышает законодательно разрешенный процент удержания из заработной платы, при условии, что размер удерживаемой суммы, мы корректируем с помощью документа «ограничения взысканий»
в результате, по факту удержание произошло на меньшую сумму предельной базы, т.к. сумма удержания уменьшается документом "ограничение взыскания", но программа уже не удерживает по этим исполнительным листам
Видели уже это, разбирались? может что скажете по этому обновлению?
- 1 очередность-1/3 не более 70%
- 1 очередность 37% не более 70%
- 4 очередность 35% установлена предельная сумма
- 4 очередность 50% установлена предельная сумма
- 4 очередность 50% установлена предельная сумма
После введения последнего ИЛ 4 очередностью с предельной суммой, в расчетном листе за май отражается сумма удержании за апрель , хотя она в апреле уже была удержана. все настройки вделаны верно. подскажите, что не так. и при чем в задолженности указана задолженность по ИЛ 1 очередности. Что это и почему так?
Сложно понять почему так происходит. Нужно смотреть ваши данные. Может быть какая-нибудь ошибка программы проявляется так?
Понятно одно, что пока не закончатся удержания первой очереди - не начнут удерживаться удержания 4-ой очереди.
Они будут рассчитываться, но документом Ограничение взысканий - они будут переноситься в долги.
Сумма к удержанию встает, из задолженности по исполнительному, а вознаграждение платежного агента не удерживается. Как то так.
По крайней мере в Зарплата и управление персоналом КОРП, редакция 3.1 (3.1.26.13)
Вообще - наблюдала ситуацию, что вознаграждение пересчитывается в документе "Ограничение взысканий".
Проверьте - сформируйте документ "Ограничение взысканий" - возможно, появится сумма вознаграждения?.
В программе есть документ "Погашение задолженностей по взысканиям". При увольнении сотрудника - лучше закрыть все его долги по взысканиям этим документом - чтобы потом нигде ничего не вылезло.
Удерживаем алименты у сотрудника и перечисляем получателю.
Банк удерживает с суммы алиментов комиссию 0,5% + 29 руб.
В ЗУП я поставила рассчитывать вознаграждение по тарифу банка 0,5% + 29 руб.
Вот как в программе выходит:
У сотрудника оклад 26000,00.
1). Начислена з/плата за первую половину месяца 7647,06. документом "Начисление за первую половину месяца"
Удержан НДФЛ 994,00.
Алименты: 7647,06 - 994,00 х 25% = 1663,27.
Вознаграждение 1663,27 х 0,5% + 29 руб= 37,32
Сумма к выдачи: 7647,06 - 1663,27 - 37,32 = 5951,47
2). Окончательный расчет. Начислена з/плата документом "Начисление з/платы и налогов" 26000,00
Удержан НДФЛ 2386,00 + 994,00= 3380,00
Алименты 5655,00 (с суммы 26000,00-НДФЛ 994,00 - 2386,00). К перечислению алименты в ведомости выходят в правильной сумме : 5655,00 - 1663,27 (за первую половину) = 3991,73
Вознаграждение удерживается с суммы 5655,00: 5655,00 х 0,5 % + 29 руб = 57,28. И эта сумма выходит в расчетном листе.
А должно быть:
Алименты к перечислению за первую половину месяца 1663,27 Вознаграждение 1663,27х0,5% + 29 руб.=37,32
Алименты к перечислению за вторую половину месяца: 3991,73 Вознаграждение 3991,73х0,5% + 29 руб=48,96
Итого вознаграждение 37,32 + 48,96=86,28 А в итого 57,28
Я понимаю , что если бы удерживали алименты один раз в месяц то сумма была бы 57,28 руб
А так получается, что вознаграждение больше удерживается на 29 руб.
Но,банк удерживает как есть.
Подскажите,пожалуйста, как настроить в ЗУП правильный расчет, чтобы вознаграждение удерживалось с двух сумм.
Программа не умеет правильно рассчитывать сумму вознаграждения при перечислении алиментов и в аванс, и в зарплату. К сожалению.
В статье по ссылке как раз об этом говорится:
Вам нужно руками исправлять расчет вознаграждения при расчете зарплаты.
Можно, конечно, попробовать попытаться обмануть, обхитрить программу...
Например, при расчете зарплаты - изменять настройку Тарифов платежного агента. Перед расчетом зарплаты устанавливать не 29 рублей, а 58 рублей. Тогда должен получиться необходимый вам результат. (сама не проверяла...)
Но! такое возможно только если точно известно, что у всех сотрудников-алиментщиках при начислении аванса было рассчитано удержание по исполнительным листам и начислено Вознаграждение платежного агента!
Проверять правильность расчета - придется в любом случае.

Руководство считает, что в расчетную базу по исполнительному листу начисление входить не должно ("суточные", естественно в настройках начисления стоит галка "не входит в расчетную базы для исп. листа"), а НДФЛ при расчете удержания считаться должно, то есть НДФЛ должно браться со всего дохода при расчете НДФЛ при удержании по исполнительному листу, в том числе и с "суточных". В пользовательском режиме можно настроить? Или лезть в код и там вручную добавлять как то?
Заранее спасибо за ответ!
Работодатель сам принимает решение...
Ищу аргументы, чтобы убедить руководство бросить эту идею)))
Но, насколько я помню - дело в больших выплатах, с которых не платятся алименты. Если сумма очень большая, то и НДФЛ с нее получается очень большой, НДФЛ может оказаться больше зарплаты и получится, что ребенок вообще не получит алиментов! Поэтому НДФЛ стали вычитать только с начислений, которые составляют базу для алиментов!
Это связано с начислениями типа "золотых парашютов"... как-то так
ЗУП 3.1.36.19
Есть уволенный в 2024г. сотрудник (по нему один ИЛ на ребенка), который теперь ГПХшник еще с четырьмя ИЛ. Все считается верно, Ограничение взысканий работает корректно.
Если в Ведомости на выплату выбираю способ выплаты "Зарплата за месяц" или "Вознаграждение сотрудникам по договорам ГПХ", то сумма к выплате заполняется правильно (т.е. задолженность предприятия из расчетного листка).
Если в Ведомости на выплату выбираю способ выплаты "Начисление по договорам" и выбираю документ начисления, то сумма к выплате берется из выбранного документа "Начисление по договорам" (Удержания - Начисления) без учета ограничения взысканий. В результате ГПХшника в ведомости нет. Если сделать подбор, тогда он появляется с отрицательной суммой.
Надежда, Вы с таким не сталкивались?
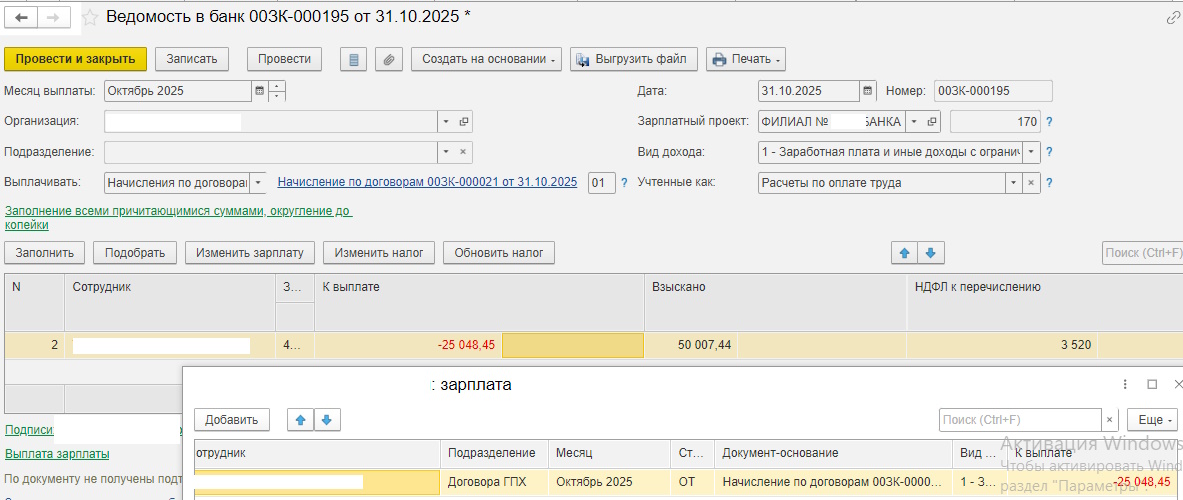
Проверила на 3.1.36.39 - смоделировала по быстрому ваш пример - программа в ведомости по Начислению по договорам - к выплате сумму поставила верно - положительную сумму с учетом ограничения взыскания.
Но у меня и начисление по договорам с датой выплаты 31/10/2025 и ограничение взыскания от 31/10/2025.
Может быть в этом дело?
Попробуйте проверить на последнем 3.1.36.39.
1С же дорабатывала учет взысканных сумм - может быть где-то ошиблись - а в последнем релизе исправили?
Но вот взысканную сумму - в ведомости ставит неверную - без учета Ограничения взыскания.
Написал методичку расчетчику, как обходить проблему.
Вы можете заказать платную консультацию или разработку у автора. Будет создан приватный заказ на «Бирже заказов» для автора.
№ 1465896
Создание 29.06.21 08:00
Обновление 13.09.26 20:42
Просмотры 158115
Загрузки 0
Рейтинг
84
Комментарии 175
Код открыт Да
Рубрики Зарплата
Кому Бухгалтер
Тип файла Нет файла
Платформа 1С:Предприятие 8
Конфигурация 1С:Зарплата и Управление Персоналом 3.x
Операционная система Не имеет значения
Страна Россия
Отрасль Не имеет значения
Налоги Не имеет значения
Вид учета Бухгалтерский учет
Доступ к файлу Бесплатно (free)

