Для отправки сообщения требуется
регистрация/авторизация
ФСБУ 6/2020 «Основные средства»: чего хочет Минфин, и как разобраться в новом стандарте
ФСБУ 6/2020 «Основные средства»: чего хочет Минфин, и как разобраться в новом стандартеМинфин несколько лет проводит масштабную реформу стандартов бухучета, план работы расписан в соответствующей программе до 2026 года. Предлагаем разобраться в целях, которые преследует регулятор, и посмотреть на практику учета в данном контексте.
Зачем понадобилось реформировать стандарты бухучета, и какие новые ФСБУ появятся в ближайшее время
Активная фаза реформы стандартов бухгалтерского учета продолжается уже несколько лет. И сейчас Министерство финансов от теоретических изысканий перешло к практике: множество организаций осваивает новую терминологию и примеряет на свои корпоративные стандарты новые учетные нормы.
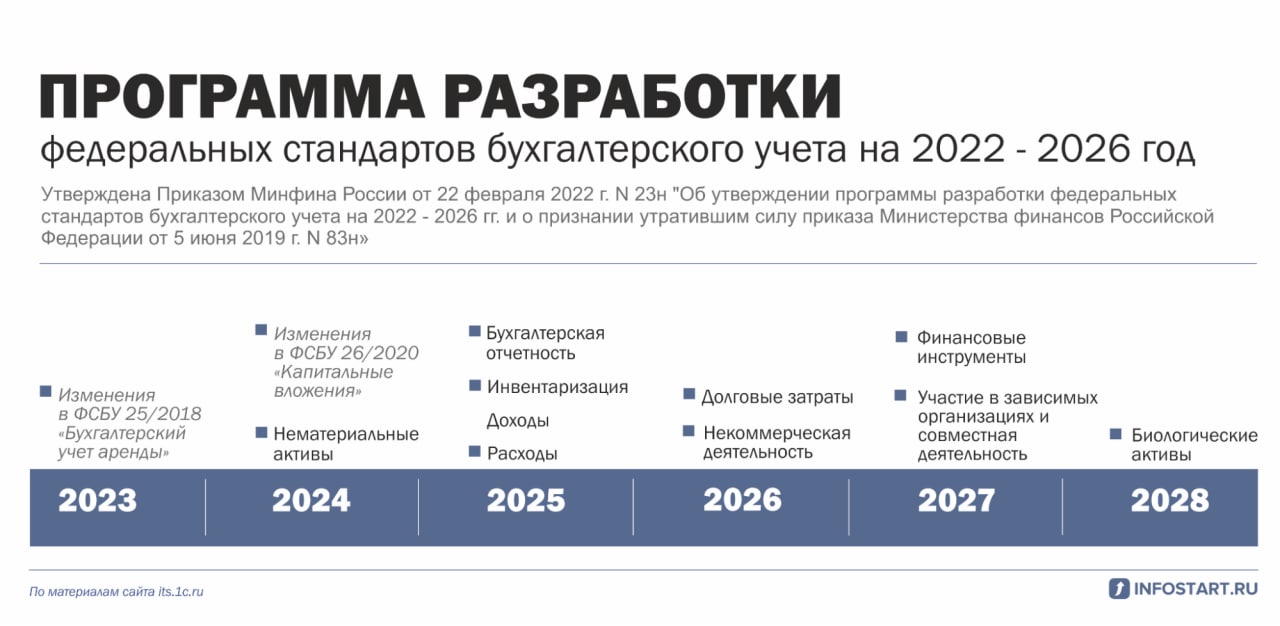
Предполагаем, что движущих факторов для проведения столь масштабных изменений было два:
- во-первых, это новая современная экономика, не укладывающаяся в рамки, ставить которые начали 30, 40 и более лет назад;
- и во-вторых, это стремление приблизить отчетность и учет в целом к реальному положению дел на предприятии: очевидно, Минфин хочет не просто получать ответы на свои вопросы, там хотят знать, что происходит на предприятии на самом деле.
Чтобы достичь этих амбициозных целей, решено было опереться на международные стандарты финансовой отчетности. И это обстоятельство стало кардинально менять принципы организации учета и формирования отчетности в России. Дело в том, что российская традиция учета опирается на максимальную детализацию требований и жёсткую регламентацию везде, где соблюдение регламентов можно проконтролировать.
МСФО в свою очередь вообще никак не регламентируют процесс ведения учета, и затрагивают исключительно вопросы формирования отчетности. Пользователям дается свобода выбора методов и средств, с помощью которых они решают главную задачу – формирование достоверной отчетности, соответствующей международным стандартам.
То, что именно новый уровень свободы и самостоятельности в принятии решения является ключевым изменением, подтверждаю и в Минфине. Например, на одном из мероприятий «1С» Максимова Татьяна, представляющая Департамент регулирования бухгалтерской и финансовой отчетности Минфина, таким образом обозначила особенности перехода на новые ФСБУ: «Новые стандарты предполагают совершенно иной уровень самостоятельности организаций в том, чтобы применять федеральные стандарты и ориентироваться на свою специфику. То есть теперь нужно хорошо понимать, каково поле для маневра», – заявила она в своем выступлении.
Далее мы предлагаем рассмотреть, что может пониматься под манёвром в использовании стандартов, как новый подход влияет на конкретные области учета и определяет практику формирования отчетности.
Что важно понимать в ФСБУ 6/2020 «Основные средства», чтобы применять данный стандарт правильно
Разработчики стандарта ФСБУ 6/2020 предложили несколько новых подходов к организации учета основных средств. Чтобы понять суть этих изменений, нужно разобраться с такими понятиями, как:
- лимиты стоимости;
- группы и включаемые в них виды ОС;
- условия и порядок группового учета;
- критерии существенности;
- периодичность проведения переоценки и способ пересчета первоначальной стоимости;
- способ оценки после признания ОС в бухучете.
Сложность в большинстве случаев заключается в вариативности применения стандарта. Например, если говорить о лимитах стоимости, то критерии существенности, который следует применять к лимитам, должен обеспечивать такой результат, который демонстрирует максимально реальную картину дел в организации. И в одной из рекомендаций Минфина говорится, что если МСФО предусмотрен минимальный набор раскрытий в отчетности, но эти раскрытия не являются существенными, то организация не должна их показывать. Вместе с тем даже если что-то не прописано как обязательные раскрытия, но организация считает, что это должно быть доведено до пользователей (прим.: имеются ввиду пользователи отчетности), у организации есть достаточно свободы, чтобы принять решение о раскрытии в таком случае, несмотря на положения стандарта.
Еще более запутано, на первый взгляд, дела обстоят с группами и включаемыми в них видами ОС. Максимова Татьяна, в уже упомянутом выше выступлении, сравнила задачу по выделению таких групп с упражнением по экономическому моделированию.
А понять сущность ликвидационной стоимости можно, если рассматривать ее как одно из основных понятий в теории циклической экономики: когда организация не стремится владеть чем-либо, а лишь пользуется в течение какого-то времени ресурсом, который в итоге возвращается производителю или собственнику – по той самой, ликвидационной, стоимости. Именно поэтому ликвидационная стоимость имеет существенное значение в учете с точки зрения Минфина.
Все эти идеи, заложенные в новых ФСБУ, выглядит прогрессивно и даже интересно. Проблема заключается в том, что от теории специалисты по учету должны переходить к практике. И в этом случае мы рекомендуем обратить внимание на два обстоятельства:
- методические аспекты применения нового ФСБУ 6/2020
- техническая реализация в решениях на платформе 1С:Предприятие
Практика учета по ФСБУ 6/2020 и влияние новых стандартов на решениях на платформе 1С:Предприятие
До недавнего времени единственным существенным различием между поставками 1С:Бухгалтерии КОРП и ПРОФ была возможность ведения учет в обособленных подразделениях, а также ведение учета специфических операций (уведомление о контролируемых сделках, уведомление о КИК, учет операций при покупке сырых шкур и лома и др.).
Однако по мере появления новых ФСБУ часть функциональности по работе с новыми стандартами стала появляться только в версии КОРП. Например, для ФСБУ 25/2018 «Бухгалтерский учет аренды» функционал по дисконтированию и признанию процентных расходов доступен только в версии КОРП при включенном Расширенном функционале. Очевидно, что по мере развития стандартов, расхождение между версиями будет усугубляться, и затронет это не только учет аренды.
Соответственно, при планировании развития корпоративных учетных систем тем, кто обязан использовать новые ФСБУ, следует рассмотреть целесообразность перехода на 1С:Бухгалтерию КОРП. Как минимум, необходимо следить за актуальными обновлениями и требованиями законодательства.
Что касается практики применения по ФСБУ 6/2020, то ознакомиться с описанием особенностей учета в 1С можно на портале ИТС в соответствующем разделе.
Если информации окажется недостаточно, рекомендуем зарегистрироваться на наш бесплатный вебинар, который пройдет 19 июля в 11:00 мск. В программу мероприятия включены такие темы:
- кто обязан осуществить переход на ФСБУ 6/2020;
- классификация бухгалтерских активов;
- детальный разбор операций:
- приобретение ОС;
- групповой учет ОС;
- компонентный учет сложного объекта ОС;
- модернизация ОС;
- ответы на вопросы в формате общения.
Регистрация уже открыта. Чтобы подключиться к обсуждению онлайн, перейдите на страницу вебинара и нажмите сверху кнопку «Бесплатно участвовать». За день, за час и при старте вебинара вам на почту придут напоминания о начале мероприятия.
Если вам удобнее смотреть новости в телеграме, то вот наша группа – ИНФОСТАРТ.
Автор:
Елена Черепнева
Обозреватель
См. также

02.11.2026 1420 ЕленаЧерепнева 2
1
23.10.2026 829 ЕленаЧерепнева 0
2
21.10.2026 620 NikolayMaerov 0
2
16.10.2026 350 ЕленаЧерепнева 0
1
12.10.2026 323 ЕленаЧерепнева 0
1
06.10.2026 1735 ЕленаЧерепнева 1
-1
05.10.2026 452 ЕленаЧерепнева 0
1
02.10.2026 1121 ЕленаЧерепнева 0
1