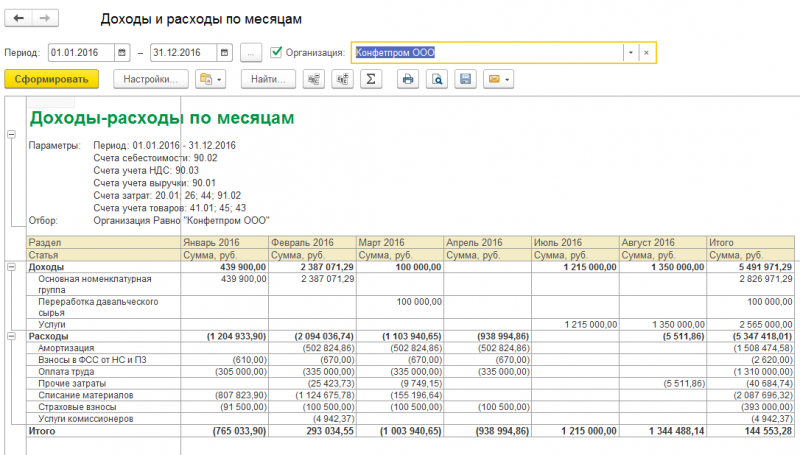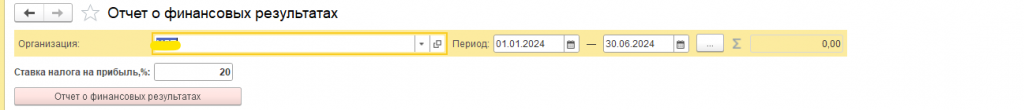
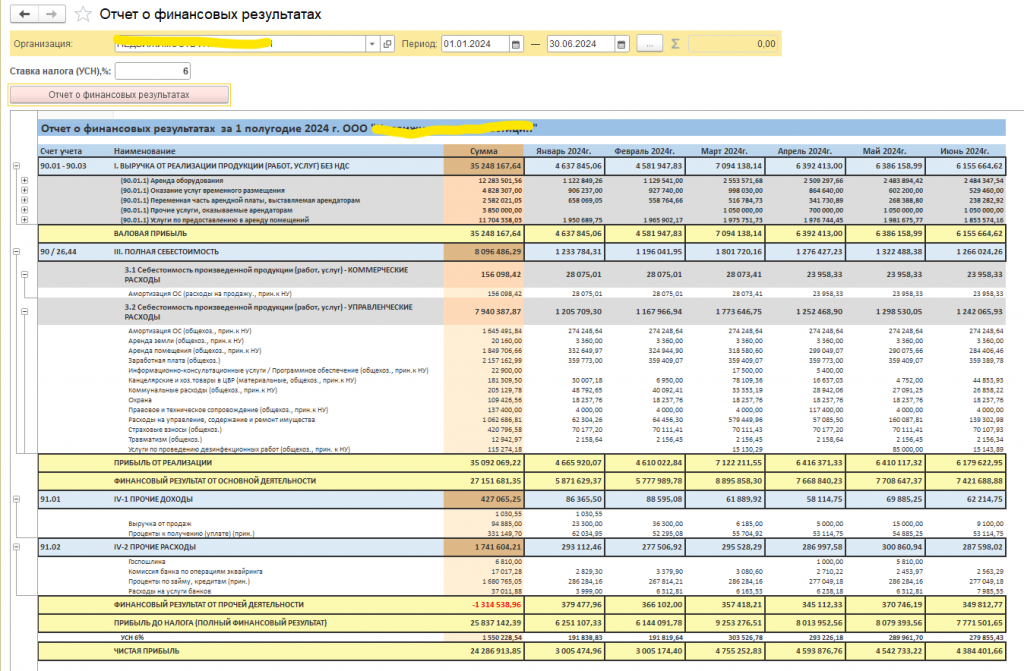
Отчет формирует финансовый результат на основе данных регистра бухгалтерии «Хозрасчетный», последовательно рассчитывая показатели доходов, расходов, прибыли и налогов. Расчеты выполняются в разрезе месяцев с выводом итоговой колонки за весь выбранный период.
Порядок расчета
-
1.
Выручка без НДС: расчет по счету 90.01 за вычетом 90.03 в разрезе номенклатурных групп.
-
2.
Производственная себестоимость: оборот по дебету производственных счетов 20.01, 23, 25 и корреспондирующих счетов 90.02/41, 10. Аналитика статьи затрат определяется как материальные расходы или комплектующие/ТМЦ.
-
3.
Валовая прибыль: разница между выручкой без НДС и производственной себестоимостью.
-
4.
Полная себестоимость: расчет с учетом дебетовых оборотов счетов 44 по коммерческим и 26 по управленческим расходам.
-
5.
Прибыль от реализации и финансовый результат основной деятельности: расчет с учетом производственных, коммерческих и управленческих расходов.
-
6.
Прочие доходы и расходы: обороты по счету 91 в разрезе соответствующих статей.
-
7.
Финансовый результат от прочей деятельности: разница между прочими доходами и расходами.
-
8.
Прибыль до налога: сумма финансовых результатов от основной и прочей деятельности.
-
9.
Расчет налога: автоматическое определение ставки в зависимости от системы налогообложения — ОСНО с учетом налога на прибыль или УСН. При отсутствии автоматически определенной ставки предусмотрен ручной ввод.
-
10.
Чистая прибыль: прибыль до налога за вычетом рассчитанной суммы налога.
Отображение данных: результаты расчетов выводятся в разрезе месяцев, а также содержат итоговую колонку за весь выбранный период.