Для отправки сообщения требуется
регистрация/авторизация
54-ФЗ: уроки из судебной практики нарушений применения ККТ
54-ФЗ: уроки из судебной практики нарушений применения ККТ
В этом году закону 54-ФЗ исполняется 20 лет. За это время требования к применению контрольно-кассовой техники последовательно распространились на организации и ИП, повлияли на развитие средств платежа, поколения кассовых аппаратов, форматы фискальных документов и в целом на уровень цифровизации в РФ.
Но до сих пор представители бизнеса совершают ошибки и путаются в правилах пробития чеков и порядке применения онлайн-касс.
В февральском 1С:Лектории заместитель начальника Управления оперативного контроля ФНС России Александр Александрович Сорокин рассказал, на чем попадаются организации, которые не применяют контрольно-кассовую технику, и привел примеры из судебной практики.
Случаи разные, а закон – один
Александр Александрович рассмотрел три судебных дела, связанных с неисполнением требований федерального закона 54-ФЗ. И призвал представителей бизнеса учитывать аспекты, на которые обращают внимание налоговые органы.
Несвоевременно выданный чек. Первое судебное дело рассказывало о предприятии общепита, где официант, обслуживая посетителей, предоставил им пречек со стоимостью товаров и получил от них соответствующую оплату, но несвоевременно отразил момент расчета в ККТ. Т.е. была оказана услуга и получена оплата, но контрольно-кассовая техника в момент расчета не была применена. Налоговый инспектор снял показания контрольно-кассовой техники и выявил нарушения правил: отсутствие выдачи кассового чека в момент расчета и отсутствие применения контрольно-кассовой техники в момент расчета. Организация была оштрафована на сумму 30 тыс. рублей.
Перевод на карту ген. директору. Второе судебное дело связано с приобретением в парикмахерской подарочного сертификата на 500 рублей через перевод на карту генерального директора. Казалось бы, подарочный сертификат не является товаром, работой или услугой, а перевод на карту физическому лицу не требует отчетности. Но за нарушение правил применения контрольно-кассовой техники налоговый орган оштрафовал организацию на сумму 30 тысяч рублей. А апелляционный суд хотя и снизил штраф до 15 тысяч рублей в связи с послаблениями для субъектов МСП, все равно признал решение налогового органа правомерным, так как деньги были переведены на карту должностному лицу организации.
Безналичные расчеты с физ лицами. Третье судебное дело касалось продажи недвижимости через безналичные расчеты с физическими лицами, которые проводились без применения контрольно-кассовой техники. Налоговый орган выявил нарушение правил и оштрафовал организацию на сумму 12 миллионов рублей. Доказательством были банковские выписки и отсутствие записей в фискальном накопителе и в налоговом органе. Нарушены правила применения кассы на безналичные расчеты с физическими лицами и выдачи кассовых чеков.
Резюмируя, можно сказать, что эти три случая очень разные:
- Первый показывает историю, когда касса применяется чуть позже.
- Второй – о том, что деньги поступают не на расчетный счет организации, а на обычный счет физического лица в условиях неприменения контрольно-кассовой техники организацией.
- И третий – про расчеты с физическими лицами в безналичном порядке, которые тоже требуют применения ККТ.
Но их объединяет то, что требование об обязательном применении ККТ в расчетах не было очевидным.
Расчеты: как много в этом слове…
В заключение своего выступления А. Сорокин предложил схему, которая позволит максимально охватить все возможные случаи обязательного применения ККТ.
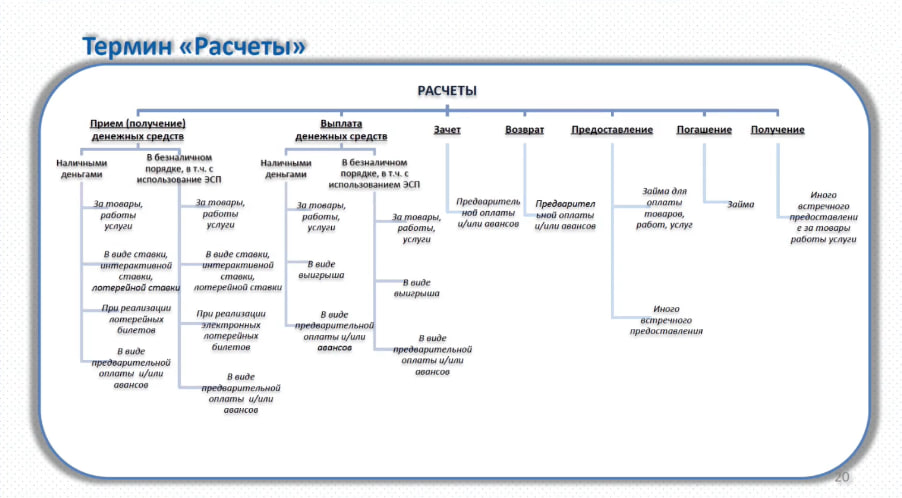
Источник: its.1c.ru
Представитель ФНС призвал не забывать применять контрольно-кассовую технику при расчетах, связанных с:
- получением или выплатой денег за товары, работы или услуги;
- зачетом предоплаты;
- возвратом предоплаты;
- предоставлением займа;
- иным встречным предоставлением;
- погашением займа;
- погашением иного встречного представления.
Ставки, выигрыши и лотерейные билеты, хотя и не являются работами и услугами, тоже требуют применения контрольно-кассовой техники.
Кроме этого, к области применения контрольно-кассовой техники относятся безналичные расчеты с использованием ЭСП (электронных средств платежа) – расчеты с помощью банковских карт, онлайн-банка, СБП, платежных систем Qiwi, ЮKassa, Robokassa, PayMaster, WebMoney и других.
Важно:
- Для физических лиц все расчеты требуют применения онлайн-кассы – даже в ситуации, когда физлицо оплачивает товар по квитанции через банк.
- Также отражение через ККТ требуется при расчетах между организациями или ИП в случае использования ЭСП путем предъявления банковской карты.
- Единственное исключение, не требующее применения кассы – безналичные расчеты (без предъявления ЭСП) между организациями или ИП. К таким безналичным расчетам относятся транзакции между банковскими счетами организаций или ИП через клиент-банк, а также расчеты через СБП и платежные системы в интернете.
Для тех, кто планирует оптимизировать работу с онлайн-ККТ,
мы собрали актуальное программное обеспечение по 54-ФЗ в специальном разделе
Если вам удобнее смотреть новости в телеграме, то вот наша группа – ИНФОСТАРТ.
Автор:
Елена Черепнева
Обозреватель
См. также

вчера в 10:45 80 NikolayMaerov 0
1
17.11.2026 386 AnastasiaKl 0
0
16.11.2026 480 NikolayMaerov 0
1
13.11.2026 734 AnastasiaKl 0
1
12.11.2026 623 NikolayMaerov 0
1
11.11.2026 867 NikolayMaerov 0
1

09.11.2026 1616 NikolayMaerov 1
1