Заметки про внедрение нового балансового метода ведения ПБУ 18/02 и про бухгалтеров-шаманов

06.04.20

Учетные задачи - Регламентированный учет и отчетность

Друзья, пришла пора закрывать первый квартал. На что следует обратить внимание в 1С:Бухгалтерии 3.0? Конечно, это новый балансовый метод ведения ПБУ 18/02. Заметим, что их два. Без учета постоянных (ПР) и временных разниц (ВР), ну и с ПР и ВР.

Друзья, пришла пора закрывать первый квартал. На что следует обратить внимание в 1С:Бухгалтерии 3.0?

Конечно, это новый балансовый метод ведения ПБУ 18/02.

Заметим, что их два. Без учет постоянных (ПР)  и временных разниц (ВР), ну и с ПР и ВР.
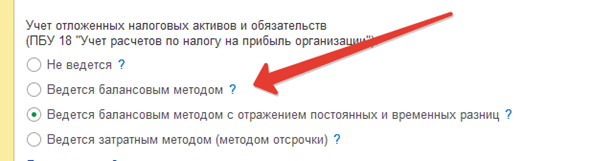


Именно за простой балансовый метод ратуют разработчики фирмы 1С. Они называют простым и надежным способом учета.

Второй балансовый способ с ПР и ВР -  некий гибрид со старым классическим способом с отражением проводок по постоянным и временным разницам.

Целое поколение бухгалтеров выросло на основной формуле ПБУ 18/06

 БУ=НУ+ПР+ВР.

А ведь были времена, когда жили и без этой формулы.

Насильно через колено и без всякого практического смысла вбили в послушных бухгалтеров необходимость анализировать и делать с проводки с ПР и ВР.

На каждом крупном предприятии появилась гуру, которая в единственном числе понимала всю магию с проводок с постоянными и временными разницами, а также могла разобраться с начисления налоговых активов (счет 09) и обязательств (счет 77).

В прошлом году  разработчикам фирмы 1С пришло озарение – мы пошли не тем путем, проводки по счетам 09 и 77 можно формировать очень просто и без великой формулы для каждой операции БУ=НУ+ПР+ВР.

 Книжки по ведению ПБУ 18/02 можно смело выкинуть / сдать в макулатуру.

Вот оно счастье – все станет просто и понятно.

Но тут эти гуру – шаманы ПУ и ВР поняли, что они теряют божественный статус и стали резко против внедрения нового балансового метода.

Они судорожно цепляются за проводки с ПР и ВР. Они посвятили им свою жизнь.

И поэтому они решительно за гибрид - Балансовый с отражением ПР и ВР.

Не купитесь на это. Это бессмысленный способ.

 И вот почему.

Условный расход (доход) по налогу на прибыль – финансовый результат (прибыль или убыток) до налогообложения в отчетном периоде по данным бухгалтерского учета, умноженный на налоговую ставку (т.е. условная величина налога на прибыль, рассчитанная по данным бухгалтерского учета (со знаком "плюс" – расход, со знаком "минус" – доход)).

Текущий налог на прибыль – налог на прибыль для целей налогообложения, определяемый в соответствии с законодательством РФ о налогах и сборах.

Отложенный налог на прибыль – суммарное изменение отложенных налоговых активов (ОНА) и отложенных налоговых обязательств (ОНО) за отчетный период.

Расход (доход) по налогу на прибыль – сумма текущего налога на прибыль и отложенного налога на прибыль.

ВАРИАНТ 1

Используем балансовый метод расчета ( без ведения ПР и ВР):

Отложенный налог на отчетную дату рассчитывается как произведение сальдо временных разниц по виду актива (обязательства) и текущей ставки налога. Проводки формируются исходя из сравнения отложенного налога, рассчитанного на отчетную дату, и отложенного налога, рассчитанного на начало года, с учетом уже отраженного в текущем периоде отложенного налога. Временные разницы определяются по каждому виду активов и обязательств как разницы между балансовой и налоговой стоимостью актива (обязательства) на отчетную дату.

Суммы постоянного налогового дохода (ПНД) и постоянного налогового расхода (ПНР) отдельными проводками не отражаются, а определяются расчетным путем как разница между условным расходом (доходом) по налогу на прибыль (расчет в БУ) и расходом по налогу на прибыль (Текущий налог(по НУ)+Отложенный) (суммы ПНР и ПНД уже учтены при расчете текущего налога (НУ)) .


ВАРИАНТ 2

Если мы используем балансовый метод с отражением постоянных и временных разниц, то :

  1. По каждой операции формируются постоянные и временные разницы с отражением в специальных ресурсах "Сумма ПР" и "Сумма ВР" регистра бухгалтерии (показатели "ПР" и "ВР" в проводках) так же, как и при затратном методе.
  2. Отложенный налог на отчетную дату рассчитывается как произведение сальдо временных разниц (по показателю "ВР" регистра бухгалтерии (проводки)) по виду актива (обязательства) и текущей ставки налога на прибыль.
  3. Суммы постоянного налогового дохода и постоянного налогового расхода рассчитываются как произведение оборота постоянных разниц (по показателю "ПР" регистра бухгалтерии (проводки)) по счету налогооблагаемой прибыли (убытка) (99.01.1 "Прибыли и убытки по деятельности с основной системой налогообложения") и текущей ставки налога.
  4. В отличие от варианта  "Балансовый метод" в этом варианте (так же, как в затратном методе) формируются проводки по условному расходу (доходу) по налогу на прибыль, постоянному налоговому расходу (ПНР) и постоянному налоговому доходу (ПНД), признанию и погашению отложенных налоговых активов и обязательств в корреспонденции со счетом 68.04.2 "Расчет по налогу на прибыль"

Как видно из вышеперечисленного используя 2 вариант мы сами создаем себе проблемы.


Смысла нет вести постоянные разницы, так как они учитываются при отражении затрат или дохода на счетах 20,25,26, 90,91 (затратно-доходные счета) в НУ. И текущий налог на прибыль уже учитывает их.

Наша задача для пбу 18 рассчитать только отложенный налог.

Он рассчитывается исходя из разниц между БУ и НУ по не затратно-доходным счетам.

Так зачем же создавать себе проблемы и вести ПР и ВР, когда и без них можно все рассчитать.


Вступайте в нашу телеграмм-группу Инфостарт

Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».

  • 0% комиссии — оплата напрямую исполнителю;
  • Исполнители любого масштаба — от отдельных специалистов до команд под проект;
  • Прямой обмен контактами между заказчиком и исполнителем;
  • Безопасная сделка — при необходимости;
  • Рейтинги, кейсы и прозрачная система откликов.

См. также

Обмен с ГосИС Бюджетный учет Регламентированный учет и отчетность Бухгалтер Пользователь 1С:Предприятие 8 1С:Бухгалтерия 3.0 1С:Управление холдингом Химическая промышленность Государственные, бюджетные структуры Электротехника и микроэлектроника Машиностроение и приборостроение Металлургическая промышленность Россия Бухгалтерский учет Бюджетный учет Платные (руб)

Автоматизация раздельного учета в 1С:Бухгалтерии по ГОЗ в соответствии с 275-ФЗ. Готовое решение для учета госконтрактов, формирования отчетности и контроля исполнения. Поддержка военной приемки, НИОКР и требований Минпромторга. Профессиональный консалтинг и регулярные обновления продукта

40000 руб.

28.08.2020    577837    4275    145    

1545

Регламентированный учет и отчетность Операции по ВЭД Бухгалтер 1С:Предприятие 8 1С:Комплексная автоматизация 1.х 1С:Управление производственным предприятием 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Комплексная автоматизация 2.х Россия Бухгалтерский учет Налоговый учет НДС Платные (руб)

Экономьте часы рабочего времени и избегайте ошибок при подготовке. Решение создано специально для вас, если вы: Занимаетесь ВЭД: ваша компания регулярно отгружает товары в страны ЕАЭС Сотрудничаете с ключевыми странами союза: Беларусью, Казахстаном, Арменией и Киргизией Работаете в 1С: ведете учет в Бухгалтерии 3.0, КА 2 или ERP Продукт прошел сертификацию 1С-Совместимо и имеет полную документацию Есть демо-версия, можно поставить на свою базу и проверить функционал на нескольких отчетах

12200 руб.

10.07.2017    99445    570    163    

423

Регламентированный учет и отчетность Учет доходов и расходов Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Комплексная автоматизация 2.х Россия Бухгалтерский учет Платные (руб)

Решение позволяет описать собственные правила расчета показателей бухгалтерской отчетности (баланса, отчета о финансовых результатах, отчета о движении денежных средств) и произвольной управленческой отчетности с помощью формул, и использовать их при автоматическом заполнении указанных форм с последующей расшифровкой значений показателей вплоть до стандартных бухгалтерских отчетов. Решение может использоваться совместно с типовым механизмом заполнения или вместо него.

21960 руб.

07.10.2019    28522    129    83    

47

Регламентированный учет и отчетность НДС 22% 1С:Предприятие 8 1С:Бухгалтерия 2.0 1С:Управление торговлей 10 Бухгалтерский учет Налоговый учет Управленческий учет НДС Платные (руб)

Обновление для 1С:Управление торговлей 10.3 (УТ 10.3) и 1С:Бухгалтерия предприятия 2.0 (БП 2.0) с 2026 года для добавления ставок НДС 22% (122)% в документах и печатных формах документов.

23000 руб.

12.11.2025    5833    30    0    

36

Регламентированный учет и отчетность Обмен с ГосИС ЭДО и ОФД Бухгалтер Пользователь 1С:Предприятие 8 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Оптовая торговля, дистрибуция, логистика Россия Управленческий учет Платные (руб)

Работаете по контрактной схеме, сталкивались с проблемой, что в контракте жестко указаны наименование, цена, единица измерения товара. И не все готовы создавать новую номенклатуру под каждый контракт или менять наименование и единицу измерения для уже имеющейся. Тем более, бывает так, что контракт - это формальность. Контракт не описывает жесткие условия поставки, нужно соблюсти правильность в предоставлении документов. Данное решение позволит вам загружать контракты напрямую с 1с одной кнопкой, оперировать своей номенклатурой при оформлении реализаций по государственному контракту в УТ 11.5 и КА 2.5.11, в то же время выводить на печать документы, соответствующие данным контракта, отправлять документы по контракту напрямую сайта госзакупок (ЕИС) по 44-ФЗ из 1с.

73200 руб.

19.12.2022    18569    43    30    

25

Регламентированный учет и отчетность Анализ учета Бюджетный учет Аналитик Бухгалтер Пользователь Руководитель проекта 1С:Предприятие 8 1С:Бухгалтерия 3.0 Россия Бухгалтерский учет Налоговый учет Управленческий учет Платные (руб)

Расширение «Отчет ГОЗ» для 1С:Бухгалтерия 3.0 ПРОФ и КОРП позволяет автоматизировать ведение раздельного учета и подготовку отчетности для Торговых и Производственных организаций, участвующих в ГосОборонЗаказе. Эффективный инструмент ведения раздельного учета по гособоронзаказам для Торговых и Производственных компаний

97700 руб.

20.02.2024    12121    21    6    

15

Регламентированный учет и отчетность Операции по ВЭД Закрытие периода Бухгалтер 1С:Предприятие 8 1С:Бухгалтерия 3.0 Россия Бухгалтерский учет НДС Платные (руб)

Расширение для заполнения реестров НДС в 1С:Бухгалтерии предприятия 3.0. Реестр по НДС: КНД 1155112, КНД 1155113, КНД 1155114, КНД 1155115.

14640 руб.

01.08.2025    6816    28    3    

27

Регламентированный учет и отчетность Анализ учета Аналитик Бухгалтер 1С:Предприятие 8 1С:Бухгалтерия 3.0 Россия Бухгалтерский учет Налоговый учет Платные (руб)

Инструмент «Расширенная экспресс-проверка» можно использовать в дополнение к типовой проверке, он ответит на вопросы, всё ли у вас хорошо в учёте и готовы ли вы к сдаче отчётности

13237 руб.

19.11.2024    4844    28    1    

19
Комментарии
Подписаться на ответы Инфостарт бот Сортировка: Древо развёрнутое
Свернуть все
1. dnikolaev 168 06.04.20 22:05 Сейчас в теме
На мой скромный взгляд взгляд тут не стоит выбор 1 или 2


тут другое условие:

Если ты не применял ПБУ до 2020 тогда
выбирай 1
иначе
выбирай 2
конецесли;


Если организация не вела учет по ПБУ, при этом разницы между БУ и НУ присутствуют, а с 2020 обязана перейти на учет с 09/77. тогда пусть выбирают "Балансовый метод"
тогда не придется вводить остатки по разницам "ПР и ВР",
и главное совершенно невозможно корректно внести остаток по 09/77 в соответствии разницы.
за счет 84 счета это будет не совсем корректно, по отношению к акционеру например, и вообще периода.
т.к. разницы (например по ОС) складываются из результата нескольких лет. и совершенно неверно внести остаток
09/77 за счет результата 2019 года (скажем проводкой на 31/12/2019)
в данном случае 09/77 будет сформирован из результата 2020 года. закрытием месяца, января. и будет верно.
т.к. это будет обусловлено датой перехода на учет по ПБУ


Вот Если организация всегда вела 18/2, тогда мы выбираем "балансовый метод с отражением постоянных и временных разниц"
смены учета нет. пбу как применялось так и применяется. 09/77 уже сформирован был и будет в балансе.
также не придется списывать с остатков суммы ПР и ВР.

+ плюсы этого метода: удобство - это "Контролька" в отчетах БУ = НУ+ПР+ВР
очень выручает.

по отчету прибыли и убытки - дает одинаковые результаты.


по итогу:
эти модели дают одинаковые результаты в учете.
можно использовать и ту и другую
но лучше, использовать нужную версию под свой случай
2. user1457623 01.09.20 12:48 Сейчас в теме
(1) Скажите, а какие проводки формируются при переходе на балансовый метод с отражением постоянных и временных разниц если организация применяла 18/02, если на 01.01.2020 были ОС на ПР, и их надо перенести на ВР?
Для отправки сообщения требуется регистрация/авторизация