Контроль порога УСН для НДС в БП 3.0: доход к порогу 20 млн ₽, дата начала НДС, ставка 5/7 % и прогноз по всем организациям
Учетные задачи - Регламентированный учет и отчетность
Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Зачем
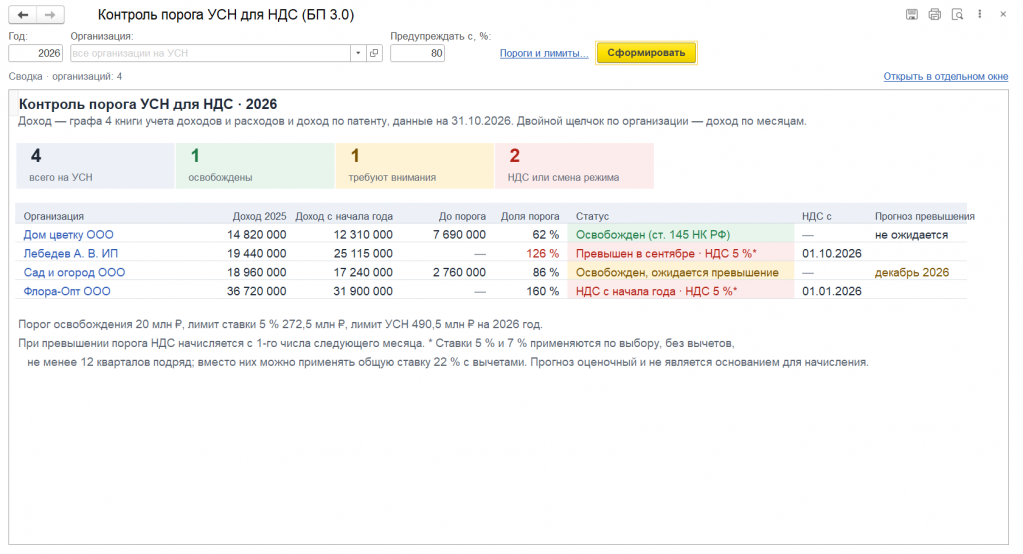
С 2026 года упрощенцы освобождены от НДС, только пока доход не превысил 20 млн S81;. Превысили порог в течение года — НДС начисляется уже с 1-го числа следующего месяца, и узнавать об этом в конце квартала поздно. Обработка показывает по всем организациям на УСН, сколько осталось до порога, с какой даты начинается НДС и когда порог будет превышен при текущем темпе продаж.
Что показывает
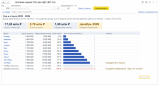
- Сводка по всем организациям на УСН: доход прошлого года, доход с начала года, остаток до порога, доля порога, статус, дата начала НДС, прогноз превышения.
- Статусы: освобожден (ст. 145 НК РФ); освобожден, но близко к порогу или ожидается превышение; превышен в таком-то месяце — НДС с 1-го числа следующего; НДС с начала года (доход прошлого года выше порога); доход выше лимита УСН — общий режим.
- Ставка 5 % или 7 % определяется по доходу прошлого года и лимитам прошлого года, а в течение года — с месяца, следующего за превышением лимита 5 %. В отчете есть оговорка: пониженные ставки применяются по выбору, без вычетов, не менее 12 кварталов; можно применять общую ставку с вычетами.
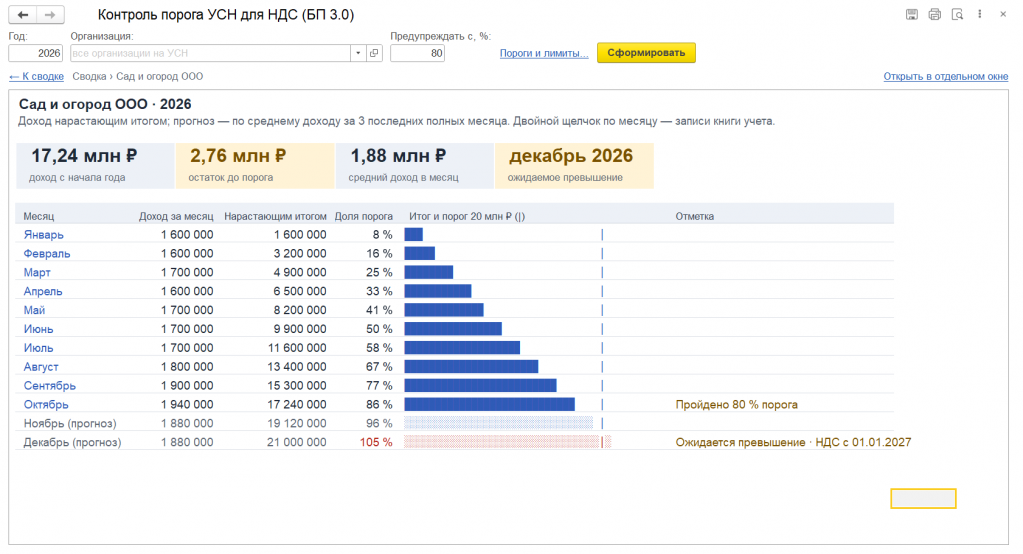
- Доход по месяцам (двойной щелчок по организации): нарастающий итог, доля порога, полоса с отметкой порога, отметки «пройдено 80 %», «превышение», «ставка 7 %», прогноз до конца года по среднему доходу за 3 последних полных месяца.
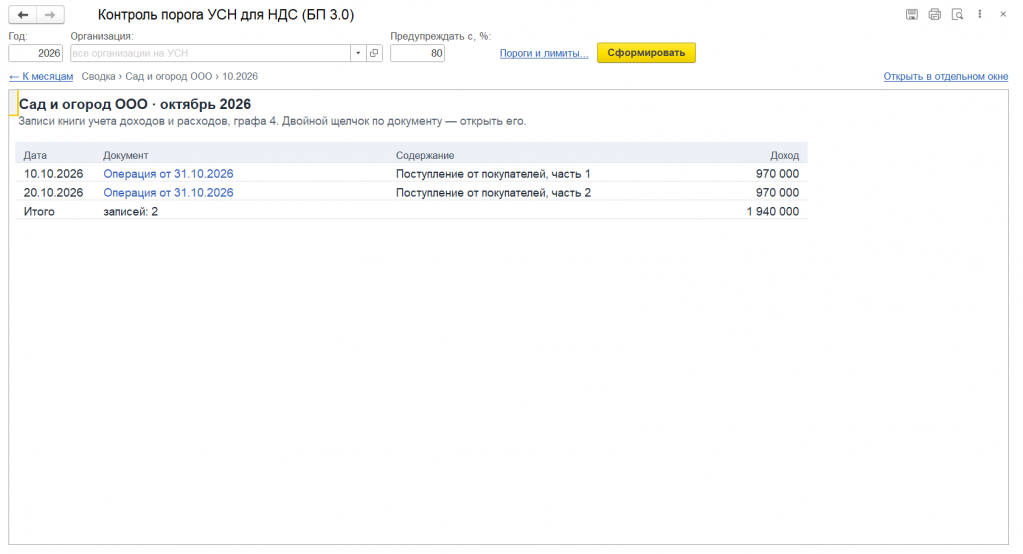
- Записи книги учета за месяц (двойной щелчок по месяцу) с переходом в документ.
- Предупреждения: если в книге учета давно нет доходов (не загружены выписки), если организация в прошлом году не применяла УСН, если значения порога и лимитов на выбранный год еще не утверждены.
Пороги и лимиты
Для 2025 и 2026 годов значения заполняются автоматически по НК РФ: порог 60 / 20 млн S81;, лимит ставки 5 % — 250 / 272,5 млн S81;, лимит УСН — 450 / 490,5 млн S81;. Для 2027 года и далее значения подставляются как ориентир и выделяются предупреждением: их можно поправить в форме («Пороги и лимиты…») после выхода приказа о коэффициенте-дефляторе.
Откуда данные
Доход — графа 4 регистра «Книга учета доходов и расходов» и доход по патенту при совмещении. Организации на УСН — по настройкам системы налогообложения. Обработка ничего не записывает в базу. Прогноз оценочный и не является основанием для начисления.
Проверено
Платформа 1С:Предприятие 8.3.27, управляемые формы, тонкий клиент. Конфигурация «Бухгалтерия предприятия, редакция 3.0», учебная версия 3.0.111.25. Объекты, которые использует обработка, есть и в текущих релизах БП 3.0. У обработки есть автотест (48 проверок: пороги по годам, ставки, утрата УСН, прогноз, граничные значения).
Статус исходного кода
Код полностью открыт, доработки разрешены.
Проверено на следующих конфигурациях и релизах:
- Бухгалтерия предприятия, редакция 3.0, релизы 3.0.111.25
Вступайте в нашу телеграмм-группу Инфостарт