Калькулятор НДС на УСН: 5%, 7%, 22% с вычетом и ОСНО. Пороги по 228-ФЗ
Учетные задачи - Регламентированный учет и отчетность
Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Задача
С 4 июля 2026 года Федеральный закон № 228-ФЗ зафиксировал порог освобождения от НДС для упрощёнки: 20 млн рублей на 2026–2029 годы, 15 млн — на 2030-й, 10 млн — с 2031 года. Ставка НДС 22% уже действует. Бухгалтеру нужно сравнить не два варианта, а четыре: УСН 5% без вычета, УСН 7% без вычета, УСН 22% с вычетом и ОСНО с НДС 22% плюс налог на прибыль.
20 миллионов — это не слет с УСН
Порог 20 млн включает обязанность платить НДС. Право на УСН при этом сохраняется.
Обязательный уход на ОСНО наступает у верхней границы упрощёнки. База лимита — 450 млн рублей, она индексируется коэффициентом-дефлятором. На 2026 год коэффициент 1,090, граница 490,5 млн. Ровно 490,5 млн ещё УСН. Следующий рубль — утрата права.
Специальная ставка 5% — пока доход не выше 250 млн × коэффициент. В 2026 году это 272,5 млн. Выше, но ещё в пределах УСН — ставка 7%. Обе пониженные ставки выбираются минимум на 12 кварталов. Кто впервые применяет их в 2026 году, может отказаться в течение первых четырёх кварталов. Ставка 22% с вычетом таким сроком не связана: на неё можно перейти со следующего квартала, а с неё на 5% или 7% — тоже, пока 12 кварталов ещё не начаты.
Четыре сценария
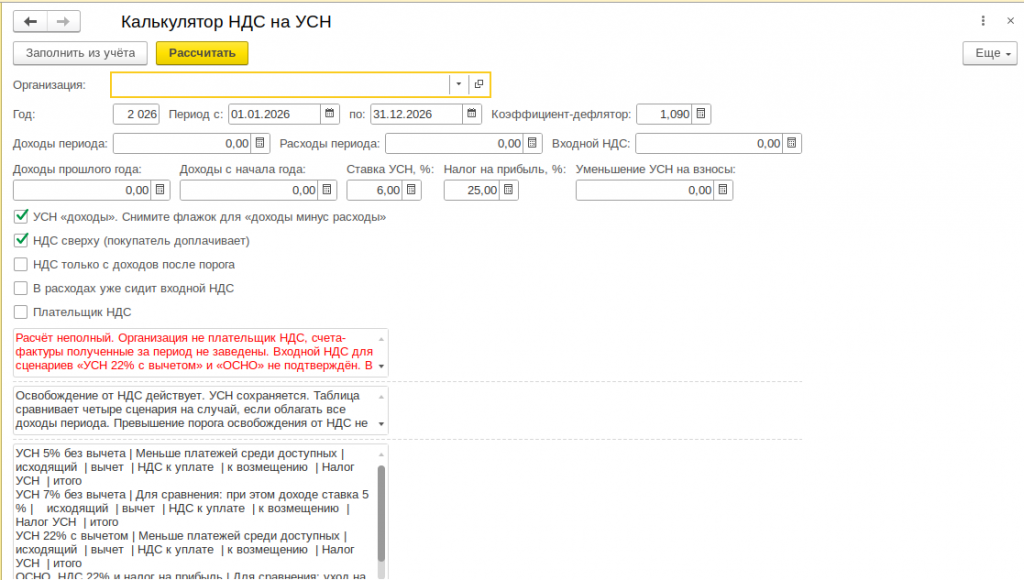
На одной и той же сумме доходов отчёт считает:
• УСН 5% без вычета. Входной НДС к вычету не берётся, при «доходы минус расходы» он остаётся в расходах.
• УСН 7% без вычета. То же правило, другая ставка.
• УСН 22% с вычетом. Исходящий НДС минус входной. Входной НДС из расходов УСН убирается.
• ОСНО. НДС 22% с тем же вычетом и налог на прибыль. Ставка прибыли на форме, по умолчанию 25%.
К сравнению «что меньше платить» попадают только режимы, которые при этом доходе можно применить. Семь процентов при доходе в полосе пяти процентов показаны, но помечены как сравнение. ОСНО при доходе ниже 490,5 млн тоже показано, но переход на него не обязателен. Если общая сумма ОСНО меньше, отчёт так и пишет.
Налог УСН считается отдельно от НДС: 6% с доходов или 15% с разницы, но не ниже 1% доходов. Ставку можно поменять, если в регионе она другая. Для объекта «доходы» есть поле уменьшения на взносы. Возмещение НДС в итог к уплате не вычитается: оно стоит отдельной колонкой.
По умолчанию НДС начисляется сверху: покупатель доплачивает его к текущей цене. Если цена договора не меняется, снимите флажок — налог выделится расчётной ставкой 5/105, 7/107 или 22/122.
Откуда берётся входной НДС
Сумма для вычета читается из проведённых счетов-фактур полученных, без авансовых. К ней добавляется НДС таможенных деклараций на ввоз. Если счетов-фактур за период нет, берётся НДС из поступлений, дополнительных расходов, авансовых отчётов за вычетом возвратов поставщику.
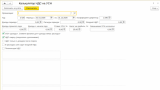
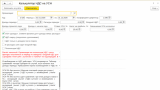
Если организация ещё не плательщик НДС и счета-фактуры поставщиков не заведены, отчёт не делает вид, что вычет посчитан. На форме красным:
«Расчёт неполный. Организация не плательщик НДС, счета-фактуры полученные за период не заведены. Входной НДС для сценариев „УСН 22% с вычетом“ и „ОСНО“ не подтверждён.»
Если в поступлениях НДС тоже нулевой, так и написано: вычет принят равным нулю. Если в поступлениях сумма есть, она подставляется как оценка, не как подтверждённый вычет. Пока поставщики не заведены со счетами-фактурами, строки с 22% сравнивать рано.
Доходы и расходы берутся из книги учёта доходов и расходов. Если книга за период пустая, отчёт смотрит обороты счетов 90.01 и 90.02 и пишет об этом. Для компании, которая ещё не выделяет НДС, расходы обычно уже включают входной налог: флажок «в расходах уже сидит входной НДС» в этом случае включается, и для сценария с вычетом налог из расходов вычитается.
Как пользоваться
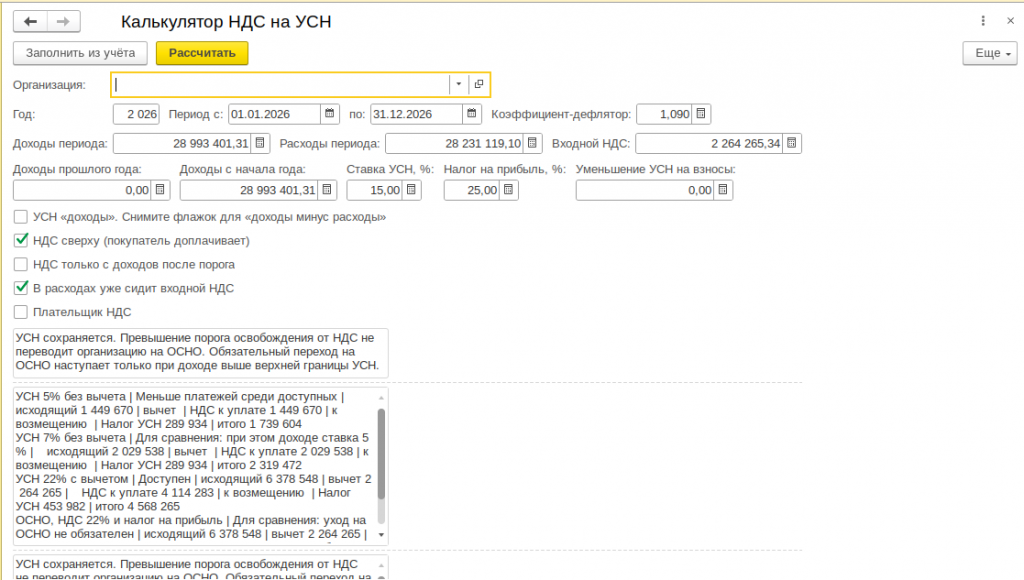
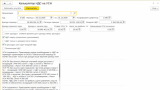
1. Открыть обработку в БП 3.0 через «Файл — Открыть» или из справочника дополнительных обработок.
2. Указать организацию и год. На 2026 год коэффициент-дефлятор подставится 1,090. На другой год его нужно сверить с приказом Минэкономразвития: в отчёте для этих лет он не зафиксирован.
3. Нажать «Заполнить из учёта». Период по умолчанию — календарный год.
4. Прочитать красную строку, если она появилась. При неполном расчёте сценарии с вычетом — ориентир, не сумма к декларации.
5. При необходимости поправить ставку УСН, ставку налога на прибыль, взносы и флажок «НДС сверху».
6. Нажать «Рассчитать».
Флажок «НДС только с доходов после порога» начисляет НДС не на весь период, а на месяцы после месяца превышения. По статье 145 НК РФ обязанность начинается с 1-го числа следующего месяца. Без флажка расчёт сравнивает ставки на все доходы периода и отдельно показывает эту оценку.
Ограничения
Проверено на 1С:Бухгалтерия предприятия 3.0, платформа 8.3. Формулы сценариев сверены отдельной проверкой: пороги 20 / 15 / 10 млн, граница УСН 490,5 млн, четыре суммы, неполный расчёт без счетов-фактур.
Отчёт не заменяет декларацию. Он не дробит год по месяцам сам, если не включён флажок после порога, не считает восстановление НДС при смене ставки, не проверяет численность 130 человек и остаточную стоимость основных средств. Лимит доходов для УСН он видит. Агентский НДС и ввоз, кроме таможенной декларации в базе, в сравнение не входят.
Пониженные 5% и 7% в расчёте — это выбор на 12 кварталов, а не разовый переключатель на один период.
Проверено на следующих конфигурациях и релизах:
- Бухгалтерия предприятия, редакция 3.0, релизы 3.0.203.18
Вступайте в нашу телеграмм-группу Инфостарт