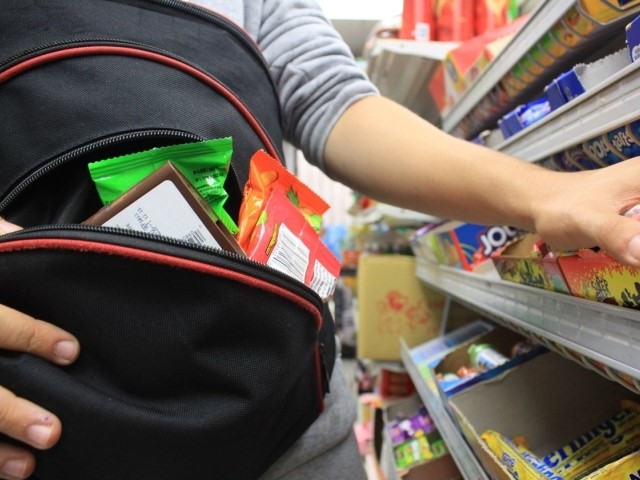
Суд признал, что учет недостач из-за краж в расходах – нарушение налогового законодательства. Штрафы и доначисления могут возникнуть даже в том случае, если есть документы из полиции, подтверждающие воровство.
Не пойман – не вор
Новосибирская торговая сеть «ПосудаЦентр сервис» отнесла к расходам стоимость украденных и разбитых несколько лет назад товаров. Налоговая инспекция посчитала это незаконным и доначислила компании 67,7 млн рублей налога на прибыль и НДС, а также пени и штрафы.
Окончательную точку в деле поставил суд, который встал на сторону ведомства. Правоохранительный орган пришел к выводу, что воровство можно отразить как расходы организации лишь в том случае, если юрлицо своевременно обратилось в полицию. «ПосудаЦентр» связалась со стражами порядка лишь после плановой инвентаризации, которая и установила факт кражи. Суд уточнил, что сообщать о воровстве необходимо «своевременно, как только выявляются недостачи, а не по истечении трех-четырех лет».
Советы юристов
Андрей Ермолаев, руководитель практики разрешения споров КПМГ, отмечает, что в деле «ПосудаЦентра» примечателен тот факт, что даже бумаги из полиции не убедили суд в неправомерности взысканий налоговиков. При этом ведомство так и не разъяснило, какие именно документы должны подтвердить отнесение недостачи к расходам. Юрист уверен, что этот прецедент приведет к ужесточению проверок, а инспектора начнут запрашивать более существенный пакет документов.
Ермолаев предупреждает, что сейчас ретейлерам нужно быть особенно внимательными к оформлению недостач. Магазинам лучше всего тщательно регламентировать процедуры списания товаров из-за пересортицы, кражи, порчи и других подобных причин. Также следует проводить служебные расследования, подтверждающие невозможность выявления виновных в недостачах.
Гендиректор «Infoline-аналитики» Михаил Бурмистров считает нынешнее законодательство излишне обременительным для бизнеса, особенно для ретейлеров. Даже видеонаблюдение и прочие меры контроля не позволяют своевременно выявлять кражи, большая их часть обнаруживается только во время переучета, рассказывает предприниматель. Он дополняет, что по каждому факту воровства вызывать полицию невозможно и нецелесообразно, ведь они обычно мелкие.
Древняя проблема
Вопрос отображения краж в финансовой отчетности актуален как минимум с 2012 года, когда случился наиболее известный инцидент, связанный с конфликтом по поводу налоговых начислений из-за кражи. Крупные розничные магазины во главе с «Ашаном» обратились в Конституционный суд с требованием признать законным отнесение к расходам стоимости украденных товаров.
Ведомство изучило Налоговый кодекс и пришло к выводу, что он не содержит перечня документов, подтверждающих отсутствие виновных лиц, поэтому и справка от полиции не требуется. Высший арбитражный суд дополнил, что магазины с самообслуживанием не обязаны обращаться в правоохранительные органы при кражах.
Несмотря на постановления судов, Министерство финансов по-прежнему настаивает на том, что для отражения в расходах стоимости украденного необходимы документы из полиции. Введенная в 2017 году статья 54.1 НК (против ухода от налогов) ужесточает порядок документального подтверждения списаний товаров в суде.