Механизм учета НДС в УПП
Учетные задачи - Регламентированный учет и отчетность



Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Особенности учета НДС в УПП
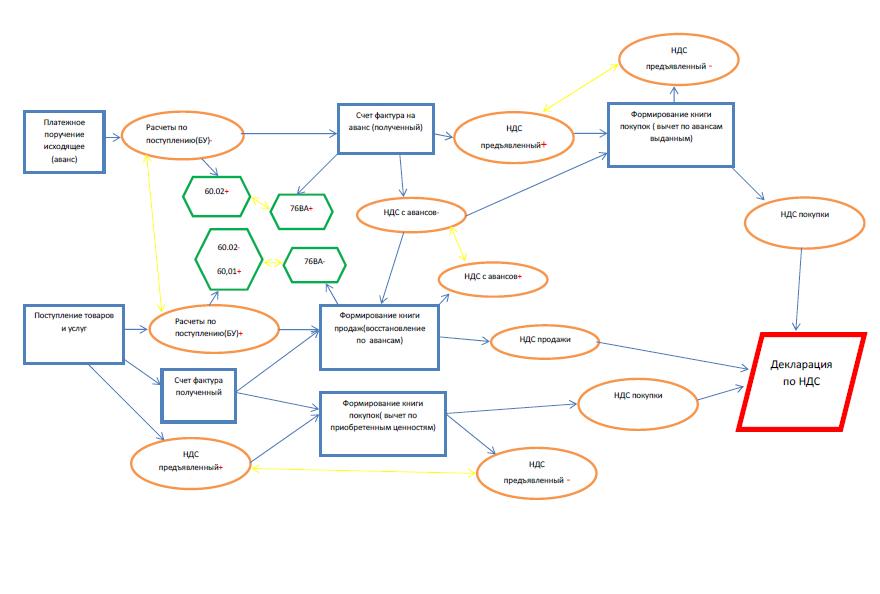
- Особенностью учета НДС в УПП заключается в том , что все информация о хозяйственной операции , которая вводится документами 1С или обрабатывается хранится и обрабатывается в регистрах, в частности в регистрах накопления . Регистр накопления – объект конфигурации 1С, предназначенный для хранения движений и итоговой информации. Весь алгоритм обработки данных в подсистеме учета НДС основан на обработке информации в регистрах накопления. Значения счетов БУ и НУ формируются на основе информации в регистрах накопления и не участвуют в алгоритме обработки данных.
- Изменение состояния счетов БУ с помощью Бухгалтерской операции, не затрагивает алгоритма обработки данных при учете НДС, так как для этого используются другие данные. Однако, так как счета отражают данные в регистрах накопления по ним можно проводить проверки правильности расчета НДС.
- Непосредственно для отражения в книге покупок \ продаж ( имеется ввиду бухгалтерский документ) предназначены регистры накопления НДС Покупки, НДС Продажи. Остальные регистры: НДС начисленный, НДС предъявленный, НДС с авансов, и др. предназначены для хранения промежуточной информации по учету НДС
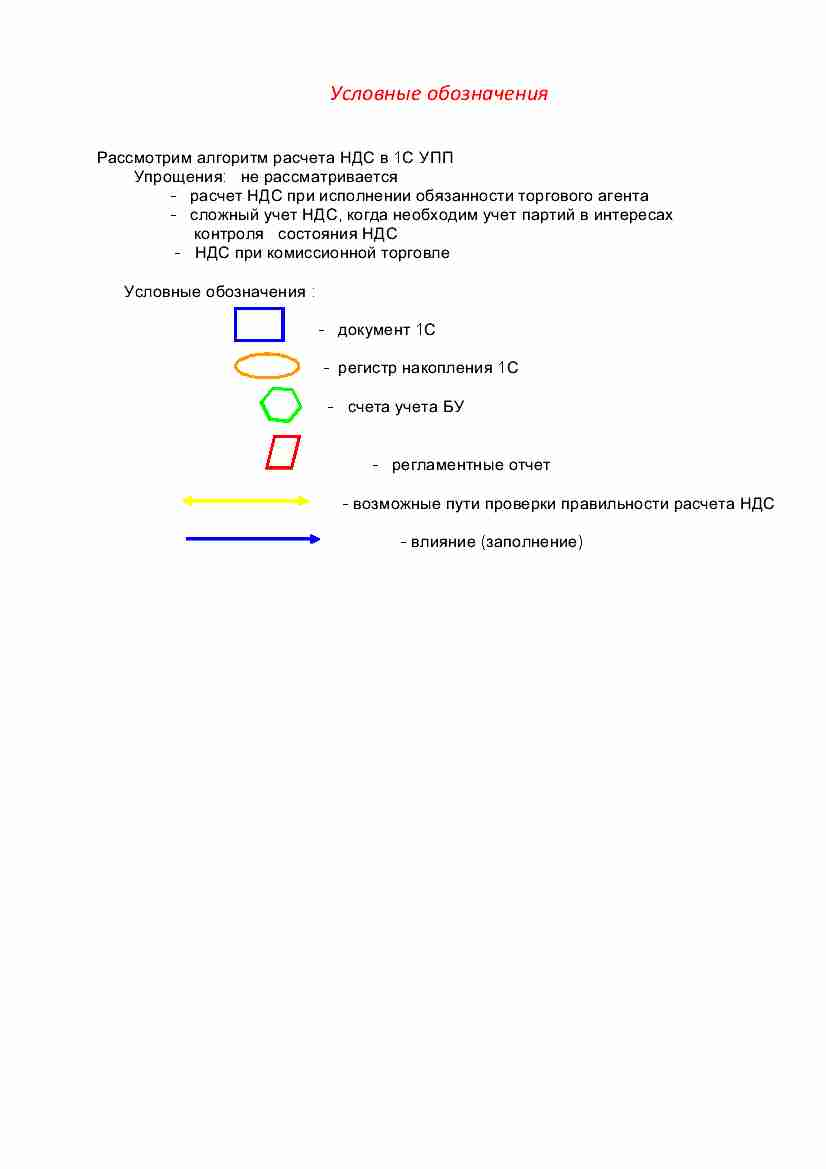
- На рис представлены примерная схема учета НДС в УПП при реализации и при приобретении. Схема приведена с учетом тех упрощений в учете , которые упомянуты выше. на схеме приведены не все счета бухгалтерского учета, это сделано для того чтобы не перегружать схему данными, которые не очень существенны в понимании сути учета НДС в УПП. Те счета , которые приведены, показаны в качестве примера, в том числе и примера , как можно по этим счетам проверять правильность начисления НДС.
Вступайте в нашу телеграмм-группу Инфостарт