Закрытие месяца. Регламентные действия
03.03.14
Задачи пользователя - Инструкции пользователю

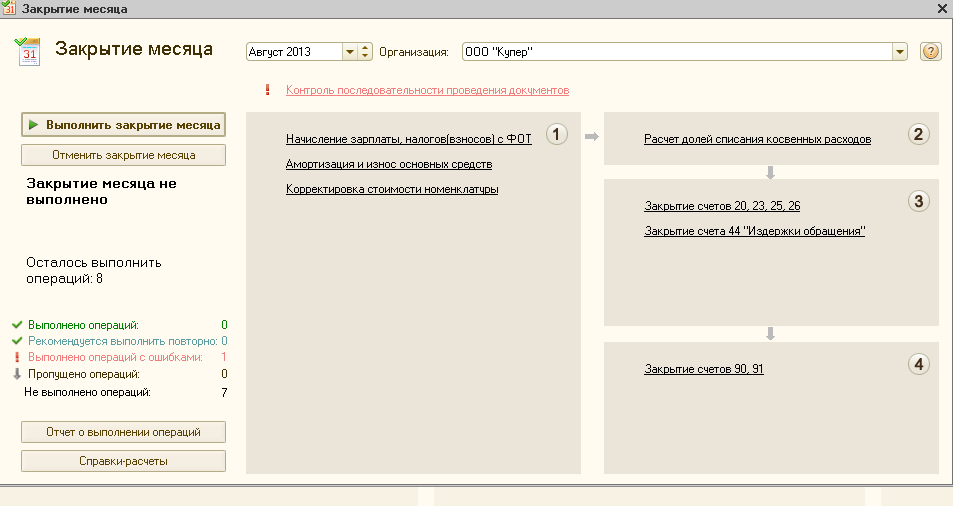
Закрытие месяца. Регламентные действия и операции в зависимости от режима налогообложения. Сопоставление конфигураций Бухгалтерия 2.0, Управление производственным предприятием 8, Комплексная автоматизация 8.
Закрытие месяца. Регламентные действия и операции в зависимости от режима налогообложения. Сопоставление конфигураций Бухгалтерия 2.0, Управление производственным предприятием 8, Комплексная автоматизация 8.
–Процедура закрытия месяца состоит из ряда регламентных операций:
–начисление амортизации, погашение стоимости спецодежды и спецоснастки, определение стоимости движения МПЗ за месяц,
–переоценка валютных средств, списание на текущие затраты расходов будущих периодов,
–определение фактической себестоимости выпущенных продукции и услуг,
–выявление отклонений в оценках доходов и расходов в бухгалтерском и налоговом учете,
–начисление налога на прибыль,
–расчет обязательств по НДС и др.
–Все эти операции проводятся отдельными регламентными документами, создаваемыми и проводимыми в определенной последовательности.
Была составлена и проработана общая процедура:
1)Групповое перепроведение («начерно» ), «восстановление последовательности» - начисто
2)Свести банк. Свести кассу.
3)Проверить дублирующихся контрагентов, через сортировку по ИНН в справочнике Контрагентов, или обработкой поиск дублирующихся элементов справочников.
4)Начислить амортизацию ОС
5)Начислить амортизацию по материалам в эксплуатации (10.11.1 и 10.11.2) (погашение стоимости спецодежды\спецоснастки)
6)Списание расходов будущих периодов 97
7)ОСВ по счету 00 – не должно быть остатков и проводок
8)ОСВ по счету 10 должны содержать нулевой остаток (как правило все материалы списываем в конце месяца/квартала) или в зависимости от уч.политики
9)Сформировать ОСВ по счету 20, 25, 26, 44. Для нормального закрытия месяца не должно присутствовать пустой аналитики (пустых строк с суммами в оборотке).
10)Сформировать ОСВ по счетам 90 и 91 Для нормального закрытия месяца не должно присутствовать пустой аналитики.
11)ОСВ по счету 41, 43, 10 не должны содержать отрицательных остатков.
12)Проверить отсутствие док-тов «Операция (ручной учет») для проводок по счетам расчетов с контрагентами (все конф.) Проверить отсутствие док-тов «Операция (ручной учет») ТМЦ -10, 41, Затраты -20, 26, 25 (УПП, КА).
13)Проверить необоснован. Ручные коррректировки движений (БП)
14) Выполнить восстановление последовательности расчетов с контрагентами (УПП, КА). Последовательность по приобретению, реализации, переоценка валютных остатков
14*) Восстановление последовательности налогового учета УСН (для УСН)
15) Анализ Субконто – Контрагенты: Проверить необходимость проведения взаимозачетов между разными договорами одного контрагента (например как поставщик или как покупатель).
16) Анализ Субконто – Контрагенты: По субсчетам, проверить отсутствие Оборотов по одному договору по дебету и кредиту (62.01/ 62.02 и 60.01/60.02)
17) Выполнить проведение по регистрам НДС (УПП, КА)
18) Выполнить проведение по партиям (при партионном учете) (УПП, КА)
19) Проверить соответствие данных в "Ведомости по производственным затратам" с оборотами по 20 счету. (УПП, КА).
20) Проверить соответствие данных в "Ведомости по зтратам" с оборотами по 25,26 счету в сумме. (УПП, КА).
21) Формирование записей Книги Покупок. Формирование записей Книги Продаж.
22) Списание расходов с затратных счетов (26,44...) на 90 счета (если нужно вручную обоснованно, если нет выручки) – через «Прочие затраты» (УПП,КА)
23) Определение Финансовых результатов
24) Документы «Регл. Операции налогового учета» - нормирование расходов на рекламу, предст. Расходы. *Регл. Операции нал.учета (по УСН) – распределение ЕНДВ/не ЕНВД, признание расходов на приобр. ОС
25) Окончательное перепроведение\восстановление последовательности проведения документов.
После выполнения регламентной операции закрытие месяца, необходимо:
1)ОСВ по счетам - должны отсутствовать остатки:
a. 19
b. 26
c. 25
d. 20*
e. 44
f. 90
g. 91
a. 19
b. 26
c. 25
d. 20*
e. 44
f. 90
g. 91
*в случае если нет НЗП, и все затраты являются расходами текущего периода
2)Проверить правильность расчета НДС
a. Сверить суммы по реализации НДС в Декларации по НДС = Книга продаж = список кросс-таблица (НДС Продажи)
b. Сверить суммы по входящему НДС в Декларации по НДС = Книга покупок = список кросс-таблица (НДС Покупки)
с. Отчет по наличию счетов-фактур (все) Анализ входящего НДС. Анализ начисленного НДС (УПП, КА).
a. Сверить суммы по реализации НДС в Декларации по НДС = Книга продаж = список кросс-таблица (НДС Продажи)
b. Сверить суммы по входящему НДС в Декларации по НДС = Книга покупок = список кросс-таблица (НДС Покупки)
с. Отчет по наличию счетов-фактур (все) Анализ входящего НДС. Анализ начисленного НДС (УПП, КА).
«Фишки»
1)"Нарушена последовательность регламентных операций….регистр сведений "Неактуальные регламентные операции«. Изменить контр.дату – БП 8
2) Есть корректировочные фактуры – «Проведение документов по регистрам НДС»
3) Дт 20 = Кт 90 по составу номенклатурных групп для закрытия сумм по НЗП
4) ДТ 25= ДТ 20 по составу номенклатурных групп для закрытия сумм по НЗП
5) Остатки по 44 – проверим характер Статьи затрат – если для НУ «Транспортные», то меняем на «Прочие»
6) Счет затрат и характер затрат должны быть одинаковые (УПП и КА)
7) Не закрываются 60, 62 счета – Рег.накопления «Расчеты по приобретению», «Расчеты по реализации» соответственно
Вступайте в нашу телеграмм-группу Инфостарт
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.