НДС с остатков товаров на УСН при переходе на уплату НДС
Учетные задачи - Регламентированный учет и отчетность


Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Некоторые юридические лица и ИП (далее организации) с 01.01.2025 года переходят на уплату НДС.
В обязательном порядке на уплату НДС с 01.01.2025 года должны перейти организации, у кого за 2024 год выручку превысила 60 млн. руб.
Или в течение года, если выручка превысит 60 млн. с начала года.
Если организация не перешла на уплату НДС по специальным ставкам НДС 5% (7%) с выручки,
то они переходят на уплату НДС как на общей системе налогообложения, т.е имеют право принимать к вычету входящий НДС от поставщиков. Также это акутально для тех организаций, которые добровольно меняют систему налогообложения с УСН на ОСНО.
Во многих торговых организациях на начало года были остатки по товарам, которые были приобретены у поставщиков - плательщиков НДС. С этих остатков можно принять суммы НДС к вычету.
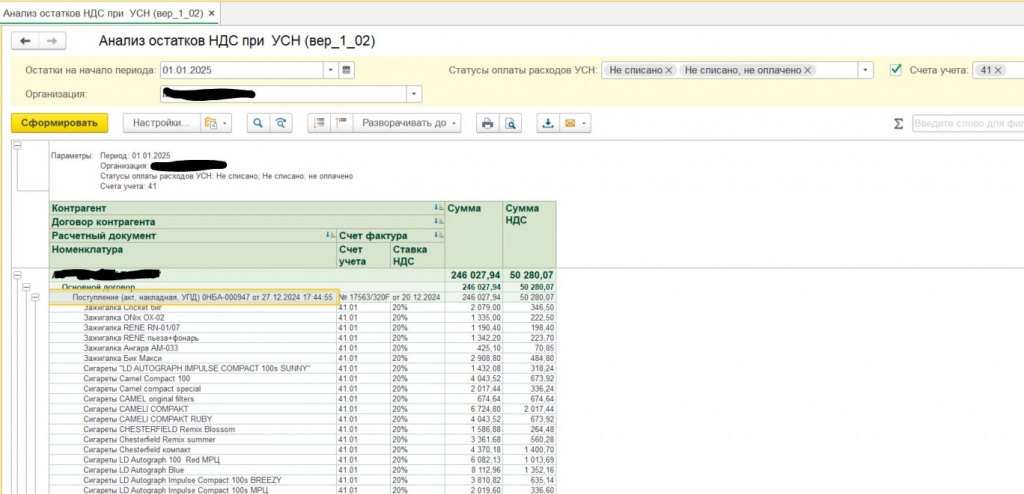
Для оценки суммы остатков НДС с нереализованных товаров на начало года (или иного периода) можно воспользоваться отчетом "Анализ остатков НДС при УСН".
Для правильного отображения сумм остатков НДС, в накладных от поставщиков - плательщиков НДС до начала даты анализа должен быть выделен НДС (который включается в стоимость) и сформирована счет-фактура.
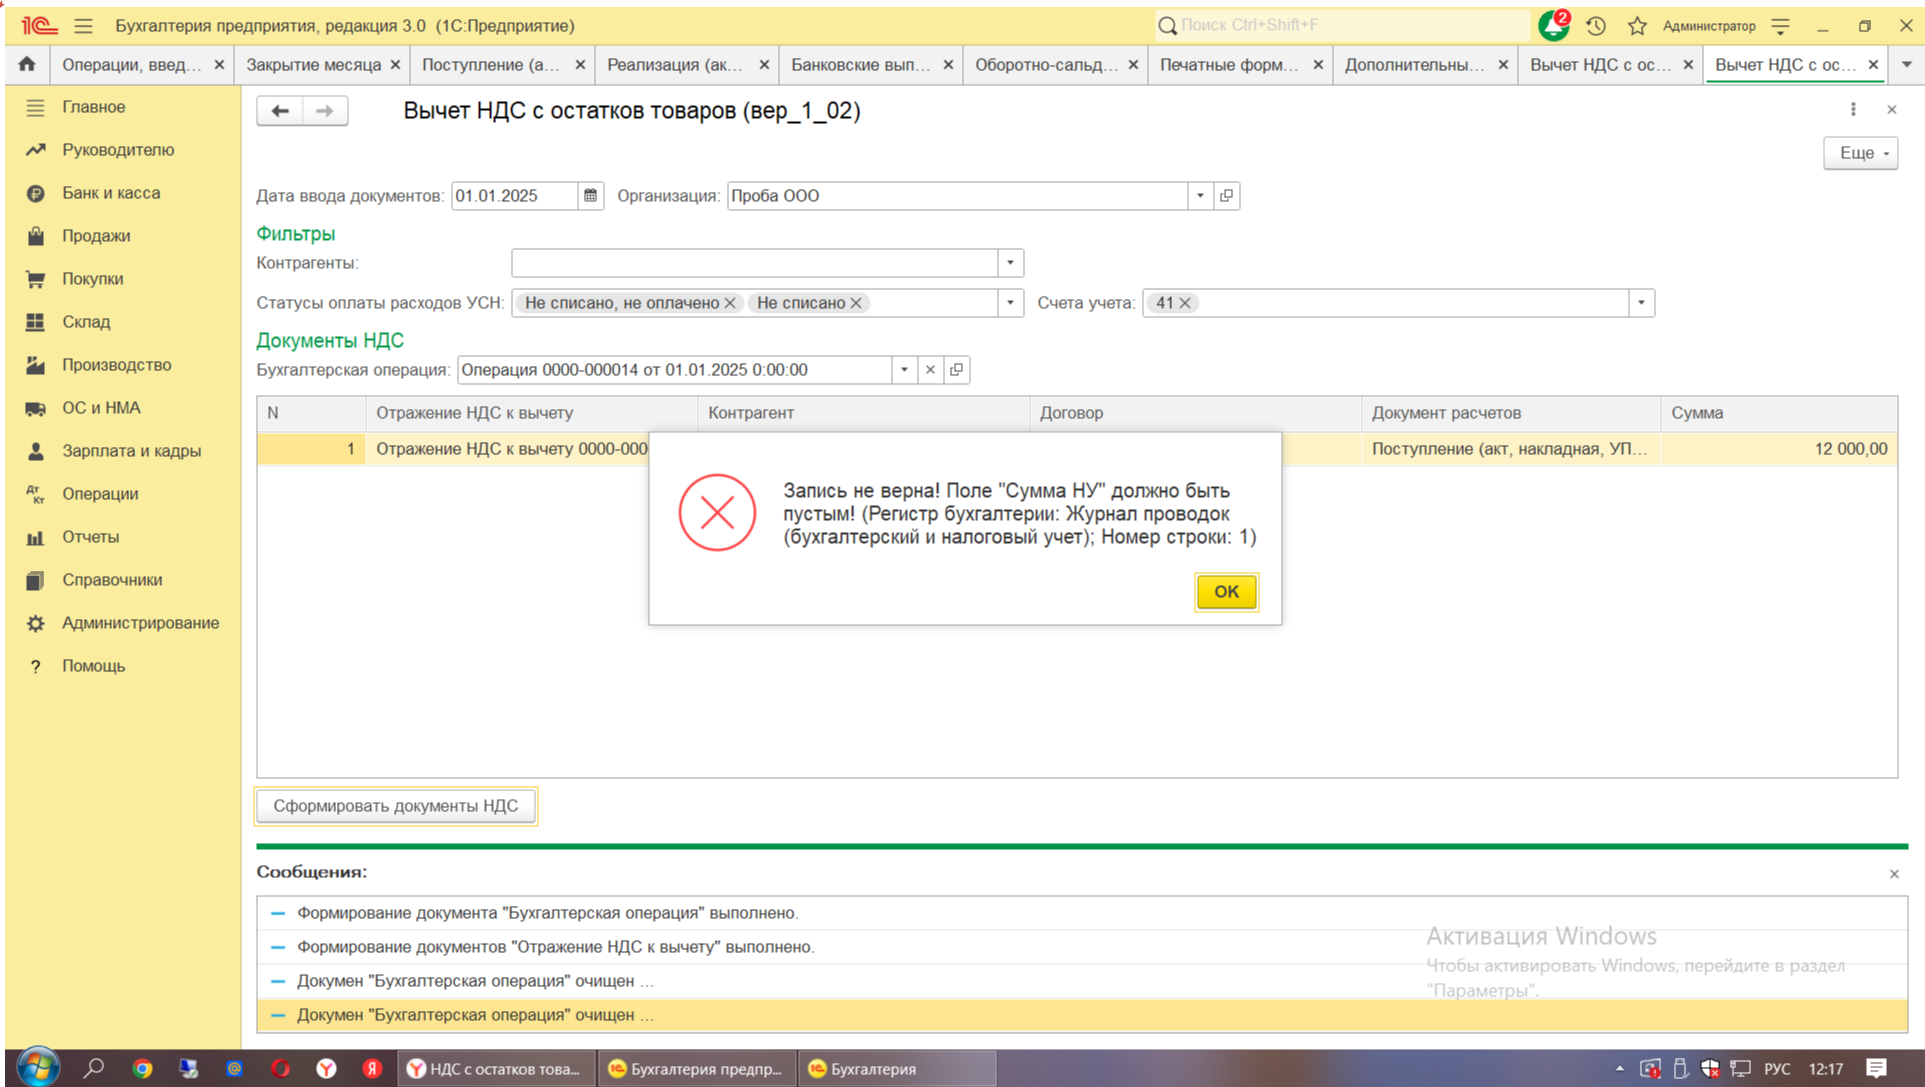
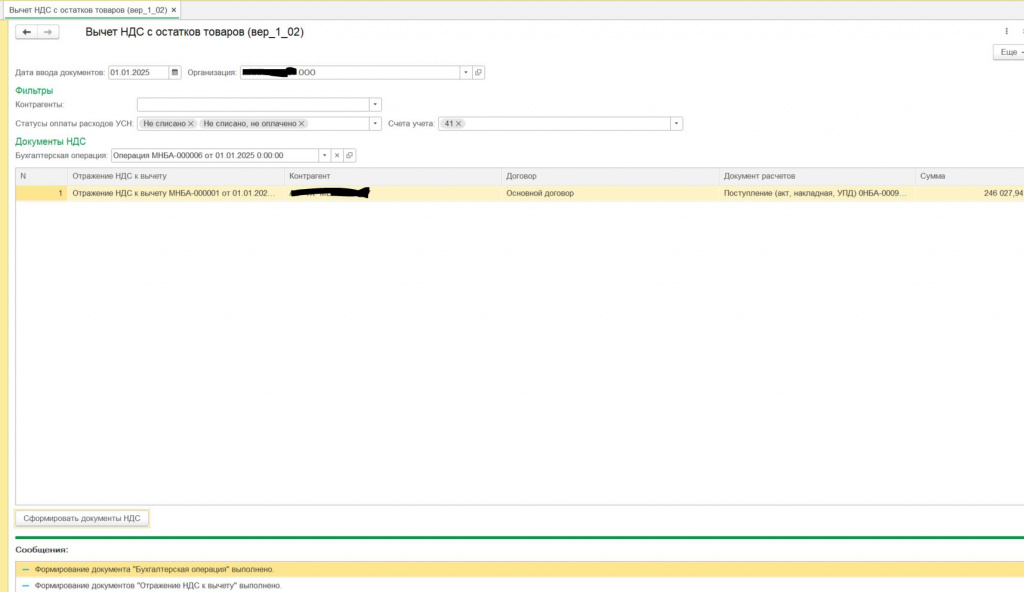
Для принятия к вычету сумм НДС с остатков товаров можно воспользоваться обработкой "Вычет НДС с остатков товаров".
Данная обработка формирует исправительные проводки по бухгалтерскому учету и формирует документы "Отражение НДС к вычету" для налогового учета по НДС.
Проверено на следующих конфигурациях и релизах:
- Бухгалтерия предприятия, редакция 3.0, релизы 3.0.171.20
Вступайте в нашу телеграмм-группу Инфостарт