Сальдо, которого не было: как мы искали пропавшие остатки по счёту в 1С:ERP
Учетные задачи - Регламентированный учет и отчетность
Компания занимается производством электротехнической продукции на 1С:ERP 2.5.27, имеет более 10 банковских счетов и несколько обособленных подразделений.
Все цифры в статье приведены в условном масштабе, но структура данных и пропорции сохранены.
Шаг 1. Проверить арифметику отчёта, а не искать "глюк"
Первое, что нужно сделать с любой карточкой счёта, — сложить обороты и сравнить с итоговой строкой. Руками, в Excel, не доверяя отчёту.
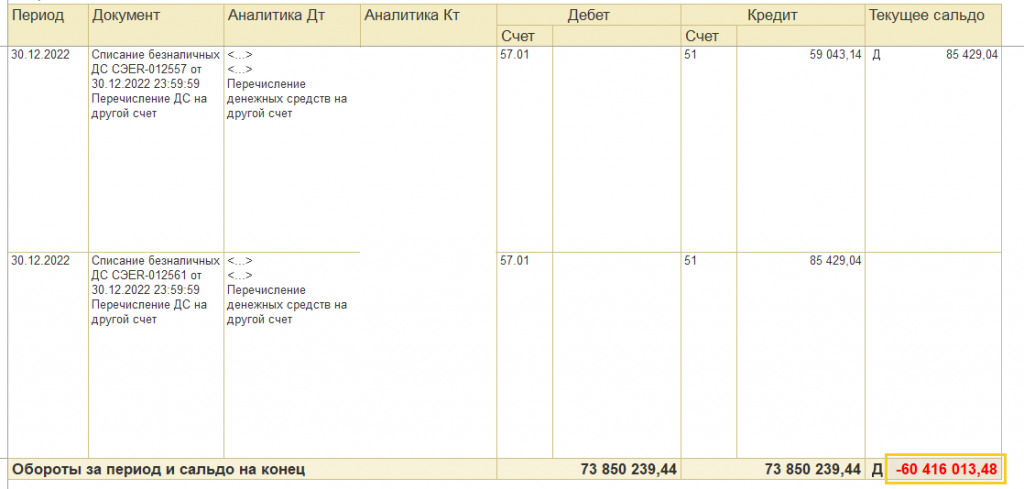
В нашем случае карточка по счёту 51 показывала:
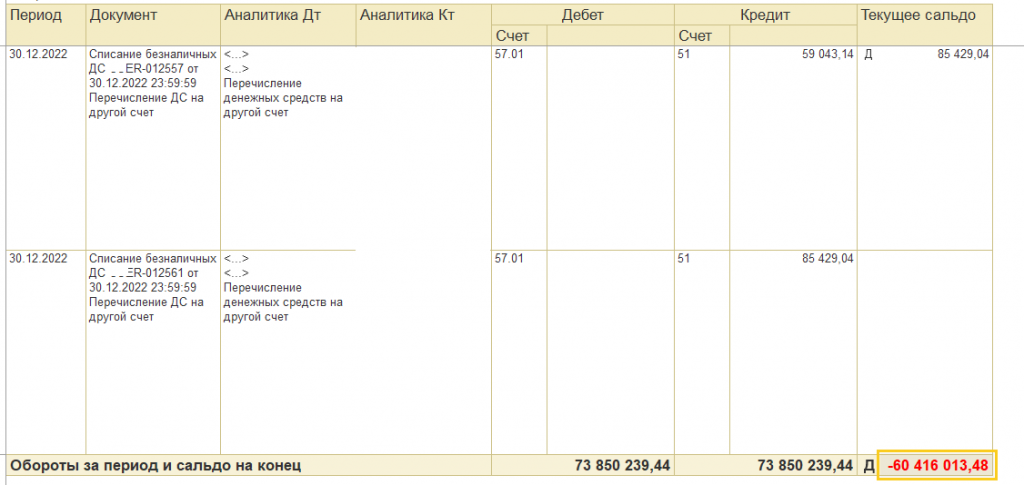
Сальдо на начало 0,00 Дт, дебетовых оборотов 73 850 239,44 и кредитовых оборотов по строкам ровно 73 850 502,04, "текущее сальдо" по строке показывало нуль — а итоговая строка печатала минус 60 416 013,48.
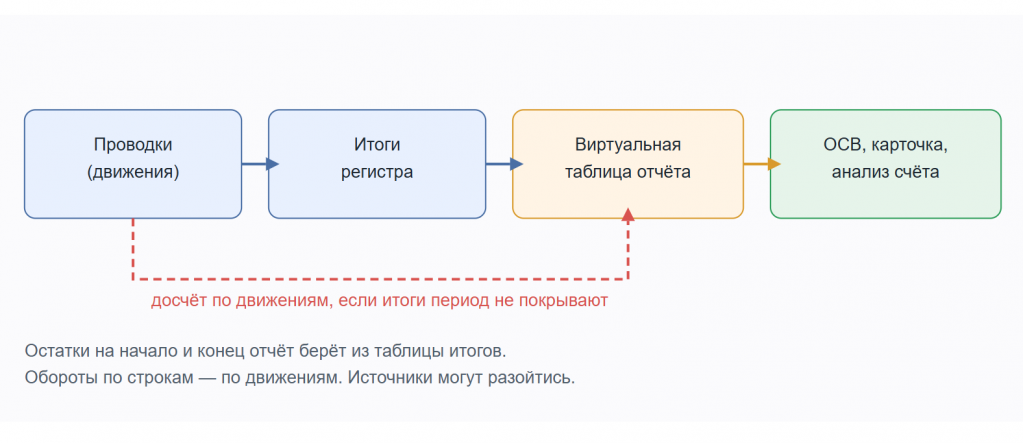
Уже на этом шаге стало ясно: проблема не в настройках отчёта.
Внутри одного отчёта "начало + обороты" не равно "концу" — значит источники данных разошлись.
Правило №1: расхождение внутри одного отчёта — это всегда данные, а не настройки.
Шаг 2. Универсальный отчёт по регистру — и первый ложный след
Далее — не гадая, посмотрели на сам регистр. "Универсальный отчёт" → тип объекта "Регистр бухгалтерии" → "Журнал проводок (регламентированный учет)" → таблица "Остатки и обороты", отбор по организации и счёту.
Получили:
| Период | Нач. остаток | Кон. остаток |
|---|---|---|
| 31.12.2022 – 31.12.2022 | 194 704 358,38 (Кт) | 194 704 358,38 (Кт) |
| 01.01.2023 – 01.01.2023 | 194 704 358,38 (Кт) | 194 704 358,38 (Кт) |
И тут мы поспешили с выводом: "граница года сходится, а значит таблица итогов не соответствует движениям, надо пересчитывать итоги".
Отчасти это было верно — но диагноз оказался шире.
Правило №2: совпадение остатков на границе периодов ещё не доказывает, что они правильные. Оба числа могут быть одинаково неверными.
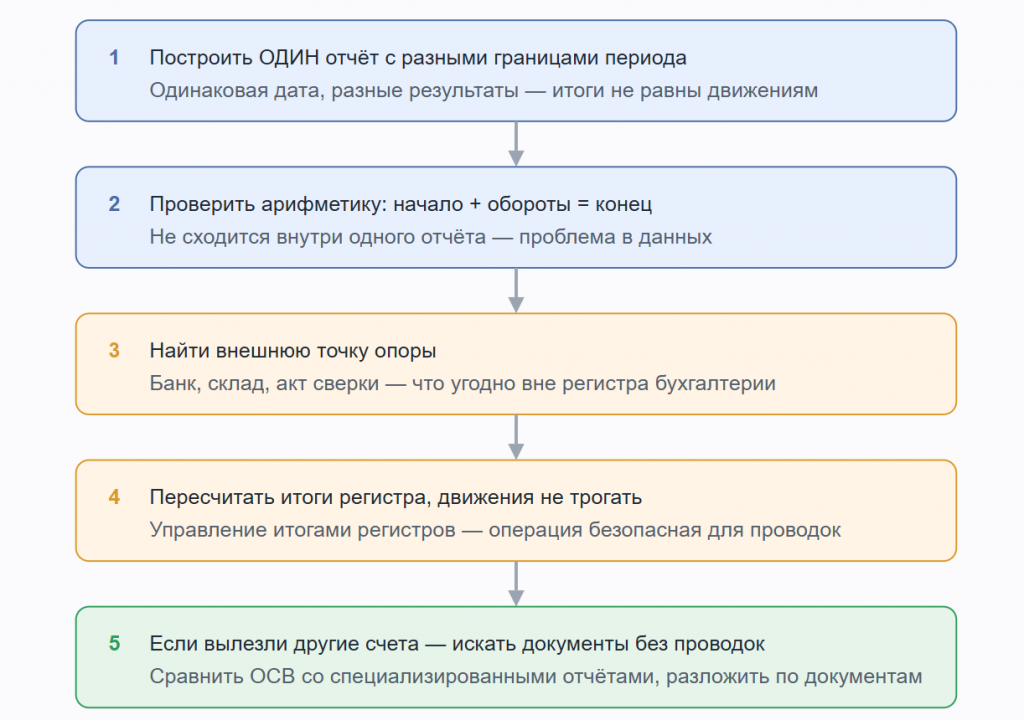
Шаг 3. Главный приём: один отчёт, разные границы периода
Ключевой эксперимент занял минуту. Тот же универсальный отчёт, те же отборы, меняется только начало периода:
| Период | Нач. остаток | Обороты Дт | Обороты Кт | Кон. остаток |
|---|---|---|---|---|
| 31.12.2022 – 31.12.2022 | 194 704 358,38 (Кт) | 0,00 | 2 000,00 | 194 706 358,38 (Кт) |
| 01.09.2022 – 31.12.2022 | 107 934 480,12 (Дт) | 2 660 651 718,56 | 2 758 157 860,53 | 10 428 338,15 (Дт) |
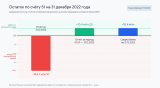
Одна и та же дата — 31.12.2022 — в одном отчёте — даёт кредитовое сальдо -194,7 млн. и дебетовое 10,4 млн.
Разница в 205 млн.
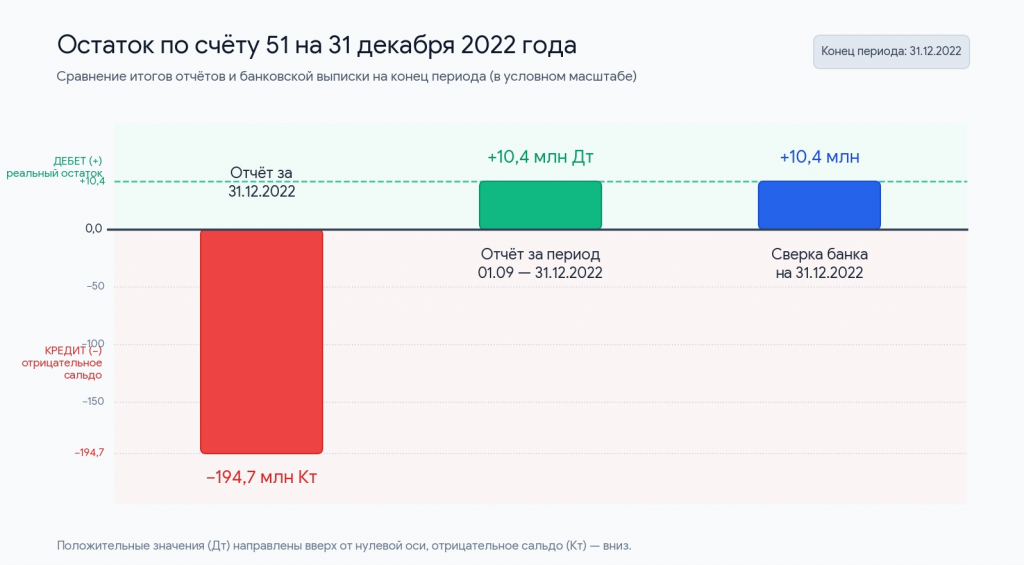
Механика, которая за этим стоит: для короткого периода платформа берёт остатки готовыми из таблицы итогов, а для длинного — когда итоги период не покрывают — досчитывает по движениям. Если итоги расходятся с движениями, результат зависит от того, какие границы периода вы указали.
Правило №3: если результат отчёта зависит от начала периода при неизменной дате — ищите расхождение итогов и движений, а не ошибку в отчёте.
Шаг 4. Независимая сверка: не верить ни одному отчёту из системы
Самый ценный шаг. Нужен источник правды вне 1С — и для счёта 51 он есть: банк и банковские выписки.
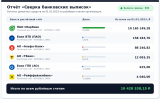
Отчёт в программе «Сверка банковских выписок» на 01.01.2023 по рублёвым счетам.
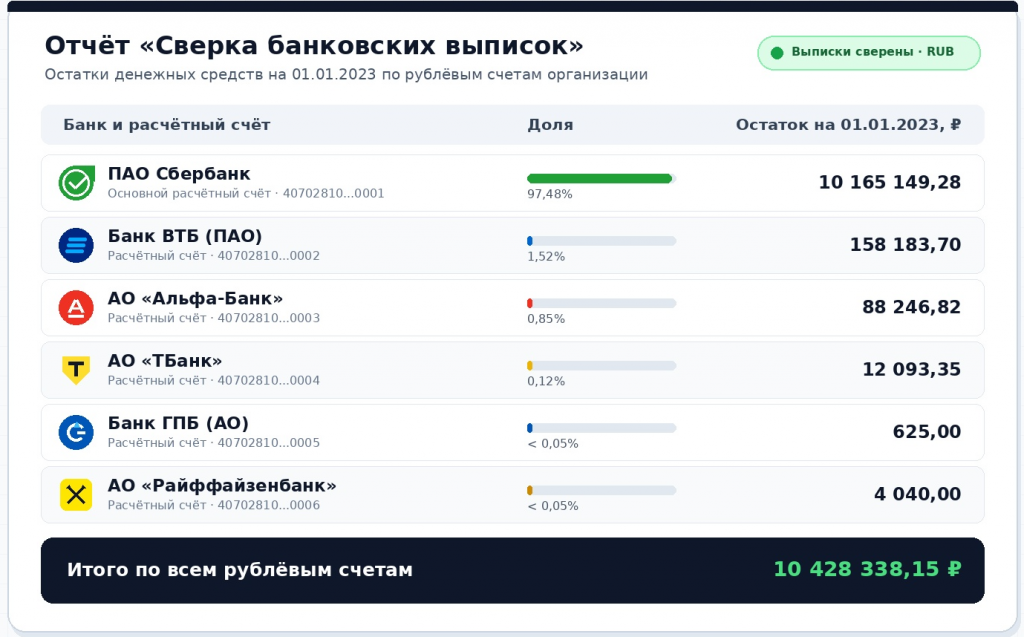
Совпадение с отчётом за 01.09.2022–01.01.2023 — до копейки.
Следовательно, правильные данные = 10 428 338,15, а -194,7 млн. — это ошибки в итогах. Спорить больше не о чем.
Правило №4: перед тем как что-то "чинить", добейтесь внешней точки опоры. Банк, склад, акт сверки с контрагентом. Иначе вы рискуете исправить правильное на не правильное.
Шаг 5. Пересчёт итогов — и второй дефект
Пересчитали итоги регистра (Операции → Управление итогами регистров, по регистру "Журнал проводок (регламентированный учет)" на копии базы, монопольный режим не обязателен). Счёт 51 встал на место.
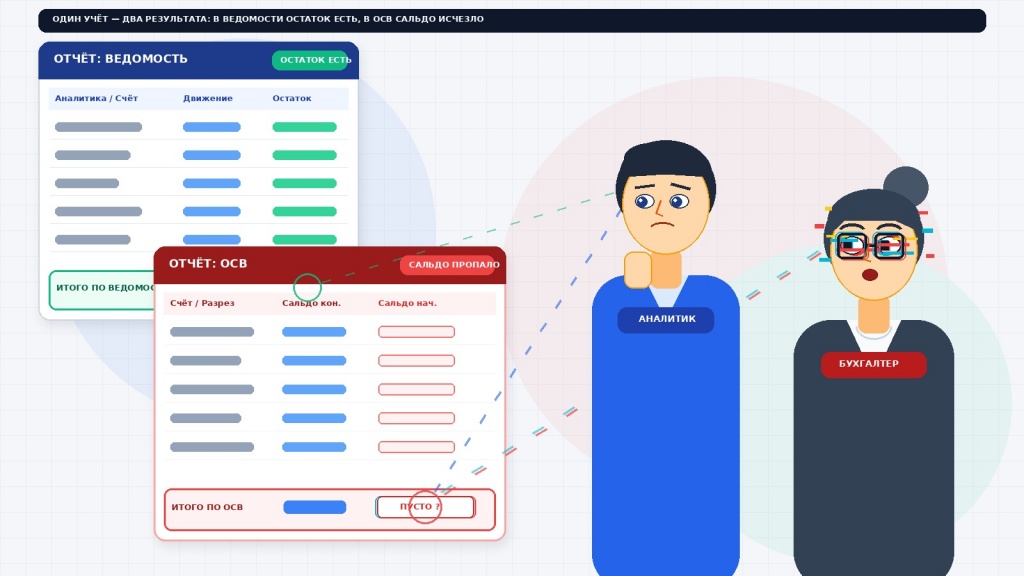
И при проверке вылезает: ОСВ по счёту 71 сальдо НЕ идет ⇒ за 2020 год обороты не сходятся со специализированной ведомостью по подотчётным лицам, а в форме документа кнопка "Дт-Кт" открывает пустой список. При этом сами документы проведены, и ведомость по подотчётникам показывает всё корректно.
Важно понимать: "Управление итогами регистров" не удаляет движения — оно работает только с таблицей итогов. Если после пересчёта "пропали" проводки, значит их там и не было — они не были видны раньше по другой причине.
Шаг 6. Разложить расхождение по людям и документам
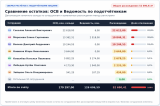
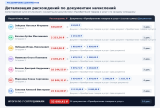
Дальше — арифметика, которая заменяет любое шаманство. Сравнили два отчёта построчно по субконто "Работники":
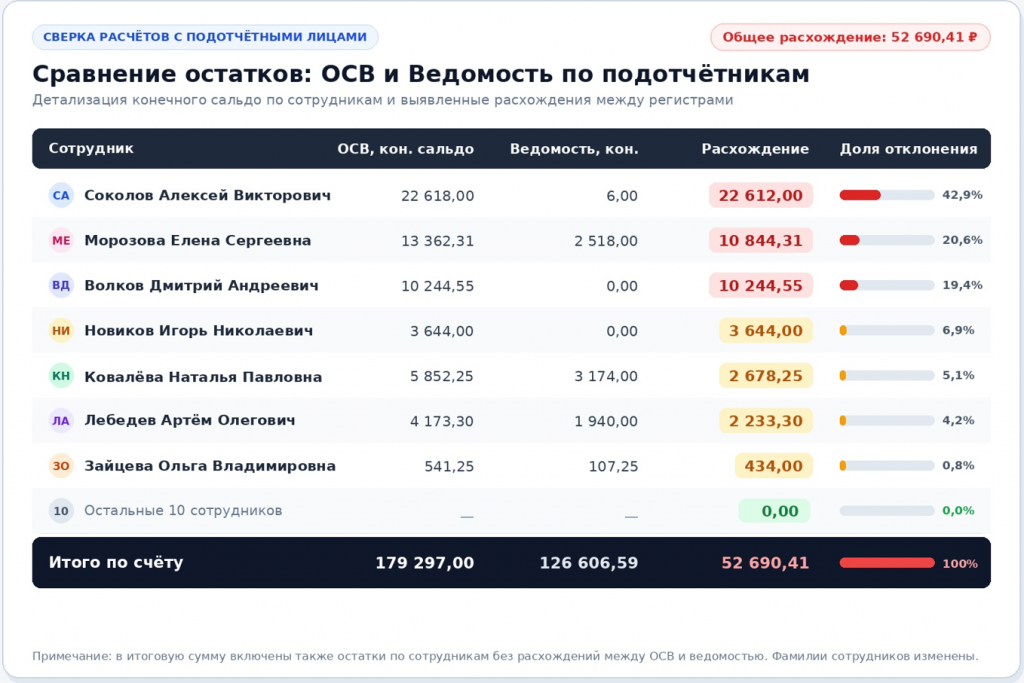
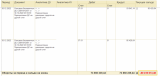
Затем каждое расхождение разложили по документам — и здесь картина сложилась мгновенно:
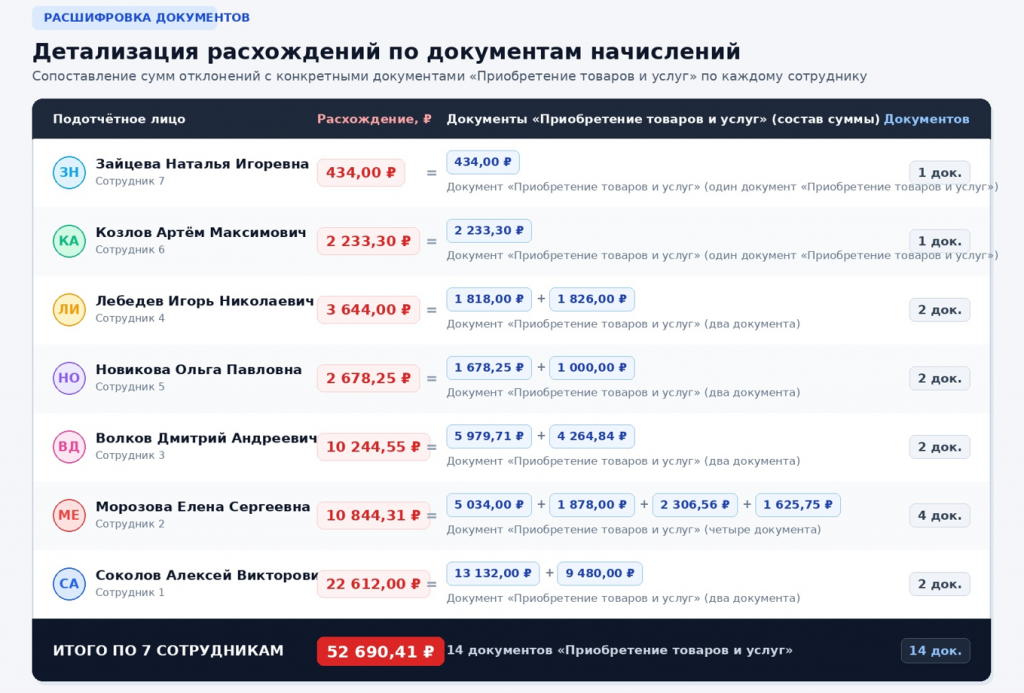
Все до единого — документы "Приобретение товаров и услуг". Дебетовые обороты (выдача денег под отчёт) при этом совпали полностью — терялись только кредитовые проводки Кт 71, то есть закрытие подотчёта.
И это ровно те документы, у которых "Дт-Кт" был пуст. Кнопка не врала: записей в бухгалтерском регистре по ним действительно не было, а ведомость по подотчётникам их видела, потому что читает не бухгалтерский регистр, а регистр накопления "ДенежныеСредстваУПодотчетныхЛиц".
Что это было: два дефекта, один симптом
Свести всё в одну причину не получилось, и это важный вывод сам по себе:
Дефект 1 — расхождение итогов и движений по счёту 51. Итоги не соответствовали движениям, из-за чего остаток на дату зависел от того, какие границы периода указал пользователь. Лечится пересчётом итогов. Движения при этом не трогаются.
Дефект 2 — отсутствующие проводки у части документов "Приобретение товаров и услуг". Проводки по кредиту 71 не записались при проведении, хотя движения по другим регистрам есть. Лечится только повторной записью набора записей — перепроведением, причём только этих документов.
Общее у них одно: оба дефекта маскировались. Первый — тем, что итоги "на границе года" совпадали сами с собой. Второй — тем, что специализированные отчёты подсистемы (по подотчётникам) строятся не по бухгалтерскому регистру и продолжают показывать правильные данные.
Методика: порядок действий
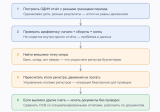
Чек-лист для бухгалтера
- Не начинайте с перепроведения. Это самая дорогая и самая необратимая по времени операция.
- Сложите обороты карточки счёта в Excel — сходится ли с итоговой строкой.
- Постройте один и тот же отчёт за разные периоды.
- Сверьте с внешним источником: банк, склад, контрагент.
- Только после этого — пересчёт итогов.
- Если после пересчёта вылезли другие счета — не перепроводите всё. Найдите класс документов, у которых нет проводок, и работайте с ним.
Выводы
1. Симптом "сальдо есть на конец, но нет на начало" почти всегда означает расхождение итогов и движений, а не ошибку в отчёте. Диагностируется одним приёмом — вариацией границ периода.
2. Итоги и движения живут отдельно. "Управление итогами регистров" — операция над таблицей итогов, движения она не удаляет. Если после неё "пропали проводки", значит их не было, а вы просто впервые посмотрели в правильное место.
3. Специализированные отчёты подсистем — плохой контролёр. Ведомость по подотчётникам, отчёты по денежным средствам строятся не по регистру бухгалтерии и продолжают показывать корректные данные даже тогда, когда в проводках дыра. Это удобно для работы, но опасно для диагностики: "в другом отчёте же правильно" — не аргумент.
4. Единственный способ понять масштаб — разложить расхождение по строкам. Не "в 71 не хватает 52 тысяч", а "вот семь человек, вот конкретные документы, вот суммы". После такого разложения причина видна без догадок.
5. Перепроведение "всего с 2020 года" почти никогда не нужно. Дефект, как правило, узкий: один вид документа, конкретные экземпляры. Найти их отчётом дешевле, чем перепроводить массив.
6. Заведите привычку фиксировать точку опоры. Один раз сверив остаток с банком, вы дальше спорите не с системой, а с фактом. Это экономит часы.
Вступайте в нашу телеграмм-группу Инфостарт
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.