У детского центра, рок-школы или школы программирования плательщик и ученик почти никогда не совпадают. Платит мама, папа, бабушка, старший брат, иногда один перевод за двоих детей сразу. Ребёнок за свои уроки не платит — он занят: паяет робота или учит третий аккорд.
Пока речь о приходе денег, это никого не волнует. Волновать начинает дважды: в январе, когда у стойки администратора мама, папа и бабушка выясняют, кто из них платил, и в тот день, когда ребёнок бросает занятия, а родитель требует деньги назад.
Ссылки на нормы собраны в конце, все — на официальные государственные сайты.
Кто вообще может получить вычет за обучение
Налоговый кодекс даёт вычет за обучение ребёнка его родителю, опекуну или попечителю. Ещё вычет могут получить брат или сестра — за обучение брата или сестры до 24 лет, очно, — и супруг, который платит за обучение мужа или жены. Перечень закрытый.
Бабушек и дедушек в нём нет. Бабушка получит вычет за внука, только если она оформлена его опекуном или попечителем. Во всех остальных случаях её деньги на вычет не работают — ни у неё самой, ни у мамы.
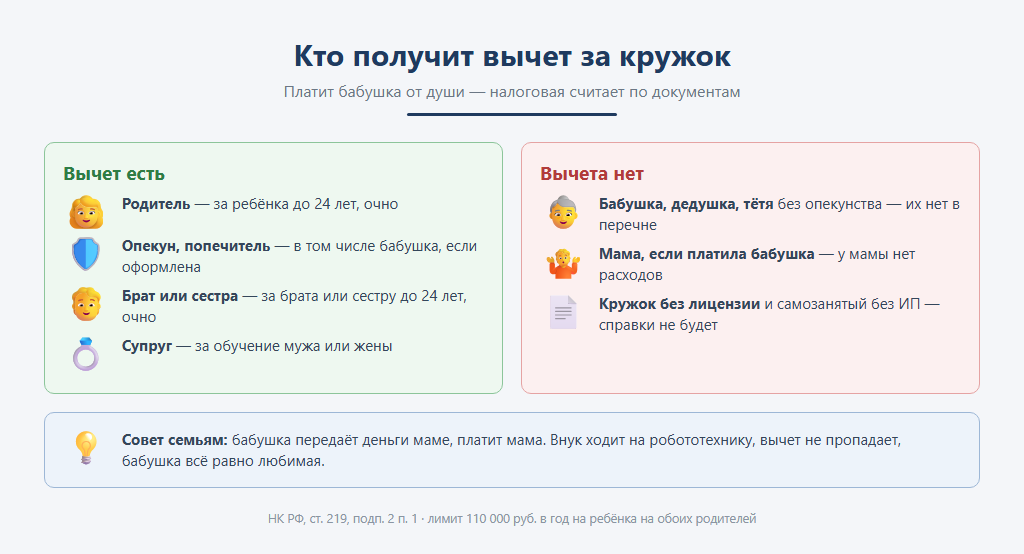
Сколько: с расходов 2024 года — до 110 000 руб. в год на каждого ребёнка, общих на обоих родителей. При ставке НДФЛ 13 % вернуть можно до 14 300 руб. на ребёнка. Брат или сестра заявляют вычет в другом лимите — 150 000 руб., общем с собственным обучением, лечением и спортом.
И главное условие для центра: у организации должна быть образовательная лицензия. Индивидуальному предпринимателю, который учит сам, лицензия не нужна — достаточно, чтобы в ЕГРИП были сведения о его образовательной деятельности. ИП с нанятыми педагогами без лицензии не обойдётся. Кружок без лицензии и преподаватель-самозанятый без статуса ИП права на вычет не дают: справку для вычета они выдать не могут.
С 2024 года для вычета нужна одна справка — и она про плательщика
Раньше к декларации прикладывали договор, лицензию и чеки. С расходов 2024 года всё это заменила одна справка об оплате образовательных услуг по форме ФНС (КНД 1151158). Центр заполняет её, и из этой справки налоговая узнаёт всё: кто платил, за кого, сколько и за какой год. Расходы 2023 года заявить ещё можно, но для них по-прежнему нужны договор и чеки на имя плательщика.
Четыре правила из порядка её заполнения, на которых спотыкаются чаще всего:
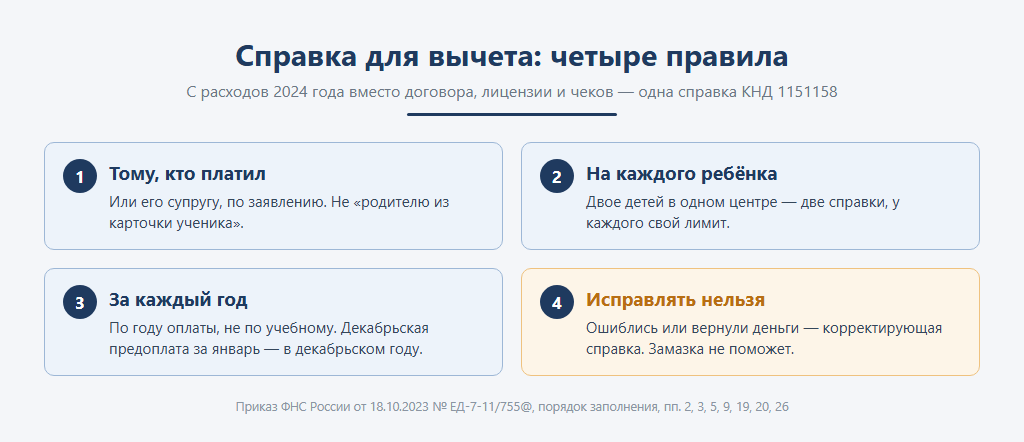
- Справку выдают тому, кто оплатил, или его супругу — по его заявлению. Не «родителю из карточки ученика», а плательщику.
- На каждого ребёнка — отдельная справка. Двое детей в одном центре — две справки.
- Каждый год — отдельная справка, сумма нарастающим итогом за год, в котором деньги заплатили, а не за учебный год. Предоплата в декабре за январь попадает в декабрьский год.
- Исправлять справку нельзя. Ошиблись или вернули деньги — выпускается корректирующая, а при необходимости аннулирующая.
По заявлению плательщика центр может и сам передать сведения в налоговую — в течение 30 дней. Тогда сведения появятся у плательщика в личном кабинете, и прикладывать справку ему не нужно — останется подтвердить заявление на вычет. Но это «при наличии технической возможности»: нужны канал связи с налоговой и квалифицированная электронная подпись.
Что это значит для учёта
Отсюда прямо следуют два требования к тому, как центр ведёт оплаты.
Хранить плательщика по каждой оплате, а не только ученика. Если в учёте записано «оплатил Петя Иванов», в январе не собрать ни одной справки: непонятно, мама платила, папа или бабушка. Если записано «ответственное лицо — мама», а платила бабушка, справка на маму будет с недостоверными сведениями.
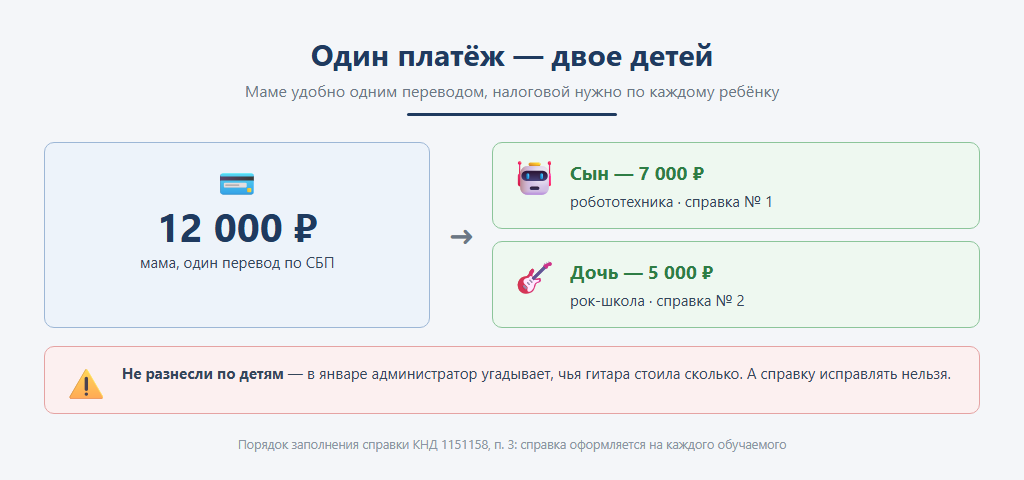
Делить общий платёж по детям. Мама перевела 12 000 руб. за сына и дочь одним платежом — в учёте это должны быть две суммы, по каждому ребёнку. Иначе нечего поставить в две отдельные справки, а у каждого ребёнка ещё и свой лимит 110 000 руб.
Приложим к жизни
| Кто платит | Кто учится | Кому справка | Вычет |
|---|---|---|---|
| Мама со своей карты, абонемент на полгода | Сын, школа робототехники с лицензией | Маме, обучаемый — сын | У мамы, до 110 000 руб. на сына |
| Папа, а заявить вычет хочет мама | Дочь, музыкальная школа с лицензией | Папе или маме как его супруге; можно обоим — на согласованные доли, но не на одни деньги дважды | Может заявить мама; лимит 110 000 руб. общий на обоих |
| Бабушка со своей карты | Внук | Маме — нельзя, платила не она; бабушке справка ничего не даст | Нет ни у кого: бабушки нет в перечне, мама не платила |
| Бабушка — оформленный опекун | Внук 12 лет | Бабушке | Есть, как у опекуна |
| Тётя, за близнецов | Двое детей сестры | Маме — нельзя; тёте справка ничего не даст | Нет ни у кого: тёти в перечне нет, мама не платила |
| Мама одним платежом за двоих | Сын и дочь, один центр: робототехника и рок-школа | Две справки, на каждого своя сумма | У мамы, по 110 000 руб. на каждого |
| Старший брат, работает | Сестра 16 лет, рок-школа с лицензией | Брату, обучаемая — сестра | У брата, в лимите 150 000 руб. |
| Мама | Ребёнок у преподавателя-самозанятого без ИП или в кружке без лицензии | Не выдаётся | Нет |
Из практики. Приходит платить за близнецов тётя: фамилия другая, не родитель, не опекун. Администратор принимает деньги, а в январе начинается самое интересное. Мама просит справку — а платила не она, и выдать ей справку на эти деньги нельзя. Тёте справка ничего не даст: тёти в перечне нет так же, как бабушки. А если бы платила мама, близнецов двое — и сумму пришлось бы с самого начала делить на две справки. Правильно было бы сказать об этом тёте ещё у кассы: если семье нужен вычет, платить должна мама.
Самый обидный случай — третья строка. Бабушка искренне помогает, а вычет пропадает у всей семьи. Налоговый кодекс бабушку уважает, но в перечень не включил. Совет родителям простой: пусть бабушка передаёт деньги маме, а платит мама — своей картой или наличными в кассу на своё имя. Центру стоит сказать об этом родителям при записи, а не в январе.
Договор: кто заказчик, а кто учится
Закон об образовании прямо разрешает трёхсторонний договор: центр, ученик и тот, кто обязуется оплатить обучение. Бабушка вполне может быть заказчиком и плательщиком — просто вычета это ей не даст. В правилах оказания платных образовательных услуг заказчик и обучающийся — разные понятия, и в договоре указывают обоих, если учится не заказчик.
Кстати, эти правила должны были перестать действовать в конце 2026 года. В августе правительство продлило их до 1 сентября 2032 года, так что статьи с фразой «действуют до конца 2026-го» уже устарели.
У кружка без лицензии договор обычный — возмездного оказания услуг по Гражданскому кодексу.
Чек за абонемент
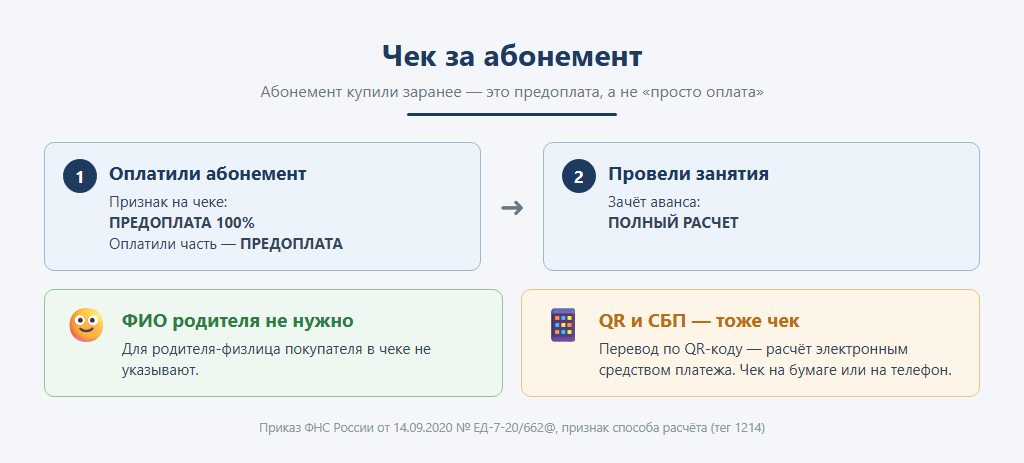
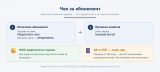
Абонемент оплачен заранее — это предоплата, и на чеке признак «ПРЕДОПЛАТА 100%». Когда занятия проведены, аванс зачитывается чеком «ПОЛНЫЙ РАСЧЕТ». Оплатили часть — признак «ПРЕДОПЛАТА» без процентов.
ФИО и ИНН родителя в чеке указывать не нужно: эти реквизиты обязательны в расчётах между организациями и предпринимателями и в нескольких особых случаях, к детским центрам не относящихся. Для вычета чек с расходов 2024 года вообще не нужен — нужна справка.
Оплата по QR-коду и через СБП — не повод обойтись без чека. Это расчёт электронным средством платежа, и чек нужен так же, как при оплате картой: на бумаге или на телефон либо почту родителя.
Спорный момент, о котором стоит знать. Когда пробивать зачёт аванса по абонементу на месяц — после каждого занятия или один раз в конце периода, — официального разъяснения для детских центров на сайте ФНС мы не нашли. Если ваша инспекция отвечала на этот вопрос, напишите в комментариях — дополним.
Ребёнок бросил — сколько вернуть
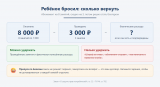
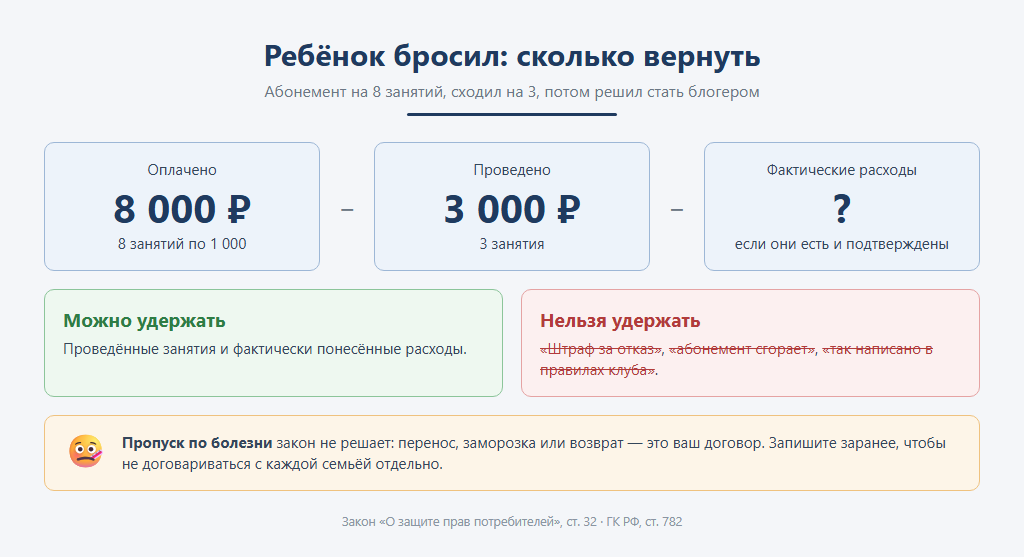
Бывает: три занятия робототехникой — и ребёнок понимает, что его призвание в видеоблогах. Родитель вправе отказаться от занятий в любой момент. Закон о защите прав потребителей разрешает центру удержать только фактически понесённые расходы — не «штраф за отказ» и не «абонемент сгорает». То же правило есть и в Гражданском кодексе (ст. 782) — оно действует, даже если занятия ведёт самозанятый без ИП.
Из практики. Ребёнку купили абонемент на конструирование, он сходил пару раз и понял: хочет программировать, а не собирать. Молча «переделать» абонемент нельзя — это договор на конкретные занятия. Честных пути два:
- вернуть остаток за непроведённые занятия (с учётом фактических расходов) и оплатить новый абонемент;
- зачесть остаток в оплату программирования — но только по письменному заявлению родителя, с новым договором или дополнительным соглашением, где видно, сколько денег перешло и за что.
Для справки на вычет годятся оба пути, если плательщик, ребёнок и центр те же, а новое занятие тоже идёт по образовательной программе центра. При возврате в справку идёт сумма за вычетом возвращённого; если справка уже выдана — нужна корректирующая. Опасно третье — молча переписать занятия в учёте. Тогда договор про конструирование, деньги за программирование, а при возврате никто не сможет посчитать, что кому причитается.
А вот как быть с пропуском по болезни — перенести занятие, заморозить абонемент или вернуть деньги, — закон не решает. Это условие вашего договора, и его лучше записать заранее, чем договариваться с каждой семьёй отдельно.
И не забудьте про справку: если деньги вернули после того, как справка выдана, нужна корректирующая справка.
Коротко, чтобы распечатать и повесить у администратора
- При записи спросите, кто будет платить, и скажите: вычет получит только тот, кто платит, — бабушки в перечне нет.
- Записывайте плательщика в каждой оплате, а не только ученика.
- Общий платёж за нескольких детей сразу делите по детям.
- Справку — на каждого ребёнка и за каждый год отдельно, по году оплаты.
- Проверьте, что лицензия или сведения в ЕГРИП у вас действительно есть: без них справка не даст вычета.
Как с этим в 1С
Посещаемость, абонементы и долги детские центры ведут кто в таблицах, кто в отраслевых конфигурациях, кто в доработках к Бухгалтерии или УНФ. Мы делаем для 1С:Бухгалтерии 3.0, 1С:Управления нашей фирмой и 1С:Управления торговлей расширение «Учёт занятий». Оно ведёт учеников и их оплаты, абонементы с заморозкой и списанием занятий по урокам, долги, возвраты и рассылку должникам. После этой статьи в версии 2.1 появилось то, о чём шла речь выше. Подробнее — в описании расширения.
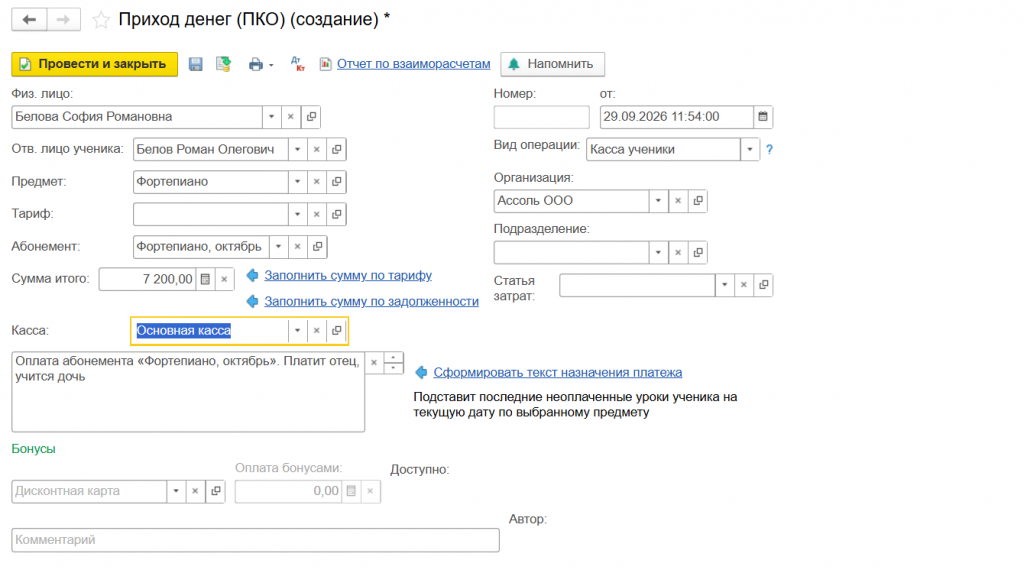
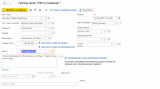
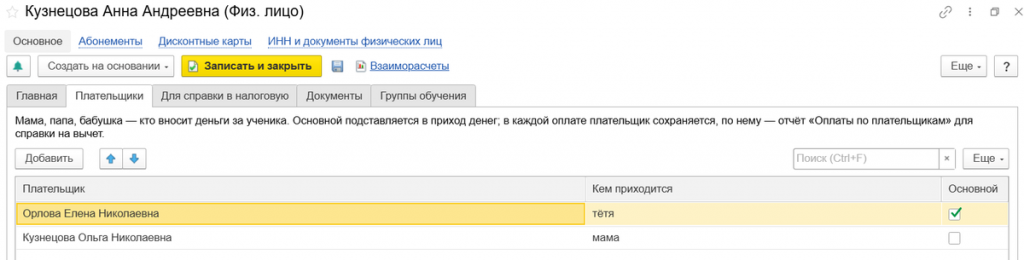
Плательщики ученика. В карточке ученика таблица «Плательщики»: кто платит и кем приходится ребёнку. Тётя близнецов записывается рядом с мамой, один из плательщиков отмечен основным и сам подставляется в оплату. В каждом приходе денег записано, кто заплатил именно в этот раз.
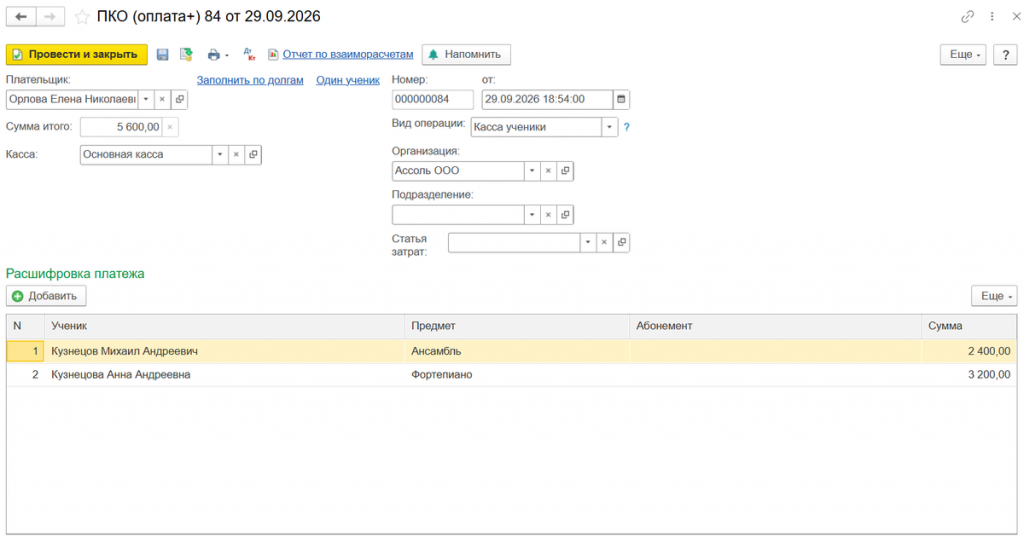
Один платёж за нескольких детей. Приход денег расшифровывается по ученикам, предметам и абонементам, как в приходном кассовом ордере типовых конфигураций. Кнопка «Заполнить по долгам» раскладывает сумму по долгам детей этого плательщика. Возврат по умолчанию оформляется тому, кто платил.
Справка для вычета. Документ «Справка об оплате обучения» по форме КНД 1151158. Сумма считается за год по кассе: сколько этот плательщик внёс за этого ученика минус возвраты. Номер за год ставится сам, есть корректирующая и аннулирующая справка. Без лицензии на образовательную деятельность справку не выдать (кроме ИП, который ведёт занятия лично). Без ИНН или документа налогоплательщика, а также при нулевой сумме её тоже не выдать — программа говорит об этом прямо. ИНН и паспортные данные плательщика лежат на отдельной странице карточки, педагог их не видит. Сведения в налоговую электронно расширение пока не передаёт: справка печатается на бланке.
Договор обучения с номером и датой — на основании ученика или абонемента. С лицензией он называется договором об оказании платных образовательных услуг, без неё — договором возмездного оказания услуг по обучению. Текст договора — нейтральный шаблон, его стоит проверить со своим юристом.
Кассовых чеков по 54-ФЗ расширение не пробивает: чек за абонемент по-прежнему выбивает ваша касса.
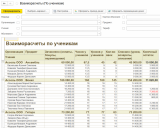
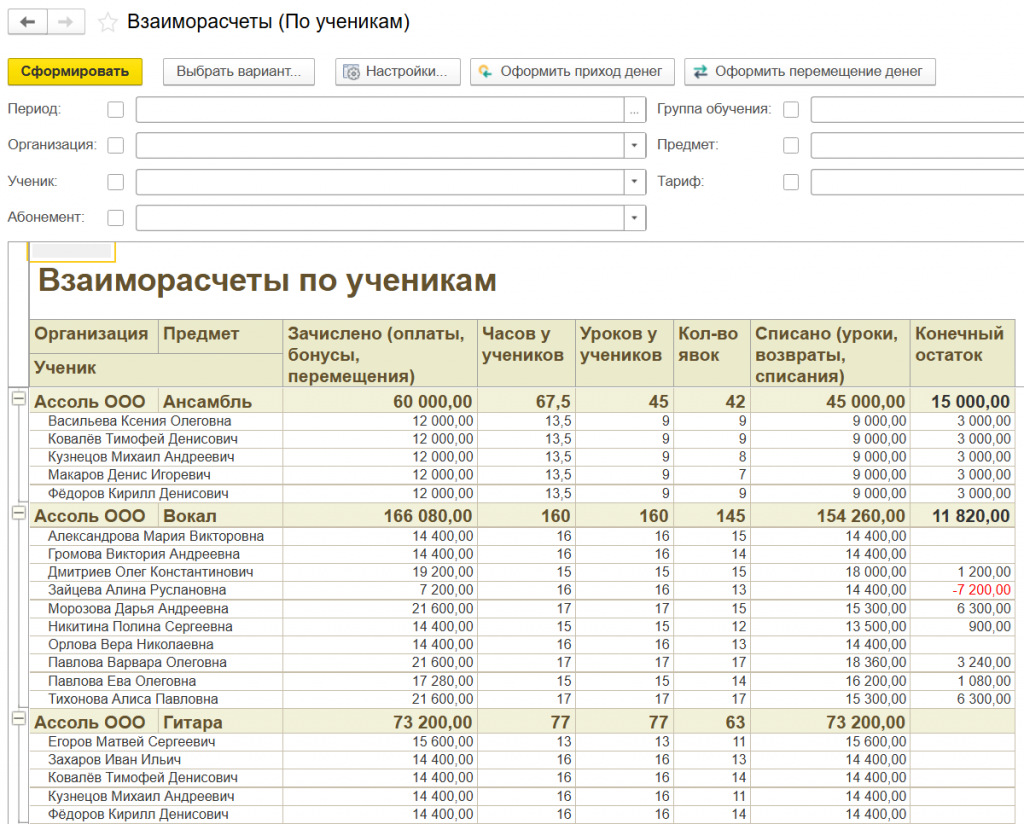
А это взаиморасчёты по ученикам: сколько зачислено, сколько уроков проведено и списано, у кого остаток, а у кого долг. Красная цифра — ровно тот разговор, который администратор не любит вести у стойки. Новый отчёт «Оплаты по плательщикам» отвечает на январский вопрос: кто сколько внёс и вернул за кого за год.
Расскажите в комментариях, как у вас: сколько родителей в январе просят справку, часто ли платят бабушки и как вы делите общие платежи. Это самое полезное дополнение к статье.
Источники
- Налоговый кодекс РФ, часть вторая, ст. 219 (социальные вычеты: подп. 2 п. 1 — обучение, п. 2 — лимиты), ст. 221.1 — полный текст, открывается долго
- Федеральный закон от 28.04.2023 № 159-ФЗ (лимиты 110 000 и 150 000 руб. с расходов 2024 года)
- Федеральный закон от 31.07.2023 № 389-ФЗ (справка об оплате вместо документов; условие о лицензии и ЕГРИП)
- Приказ ФНС России от 18.10.2023 № ЕД-7-11/755@ (форма справки КНД 1151158, порядок заполнения и передачи в ФНС)
- ФНС: социальный вычет на обучение; ФНС: «У меня есть дети» (учреждения дополнительного образования)
- Федеральный закон от 29.12.2012 № 273-ФЗ «Об образовании в Российской Федерации», ст. 32, 54, 91
- Постановление Правительства РФ от 15.09.2020 № 1441 (Правила оказания платных образовательных услуг) и постановление от 21.08.2026 № 1053 (продление до 01.09.2032)
- Приказ ФНС России от 14.09.2020 № ЕД-7-20/662@ (форматы фискальных документов, признак способа расчёта)
- Чек при оплате по СБП: УФНС по Забайкальскому краю, УФНС по Амурской области
- Закон РФ «О защите прав потребителей», ст. 32; Гражданский кодекс РФ, часть вторая, ст. 782
Вступайте в нашу телеграмм-группу Инфостарт