6-НДФЛ за 9 месяцев: как не ошибиться в Разделе 2 в 1С:ЗУП
В разделе 2 отражаются доходы физических лиц и исчисленный и удержанный с них НДФЛ нарастающим итогом с начала года, кроме строк 161–166 и 191–196, которые показывают данные только за последний квартал.
Для каждой налоговой ставки и кода бюджетной классификации (КБК) формируется отдельный лист Раздела 2. Это позволяет правильно сгруппировать сведения о доходах и удержанном налоге в зависимости от применяемой ставки (13 %, 15 %, 30 % и т.д.).
При работе в 1С: ЗУП важно не просто сформировать отчёт 6-НДФЛ, но и убедиться, что все исходные данные (начисления, ставки, даты удержаний и перечислений) заполнены корректно. Грамотная проверка и использование встроенных инструментов 1С позволяет минимизировать ошибки.
Проверка правильности заполнения 2 раздела 6НДФЛ
Первым шагом проверяем правильность заполнения строки 120. Для проверки можно использовать отчет «Анализ НДФЛ по документам-основаниям». Из данного отчета можно увидеть, из каких сумм складывается итог по строке 120 с точки зрения документов-оснований. Также можно сформировать данный отчет за следующий период и проверить какие суммы перешли в следующий период. Итог отчета по столбцу «Начислено» должен совпадать с суммой строки 120 формы 6НДФЛ.
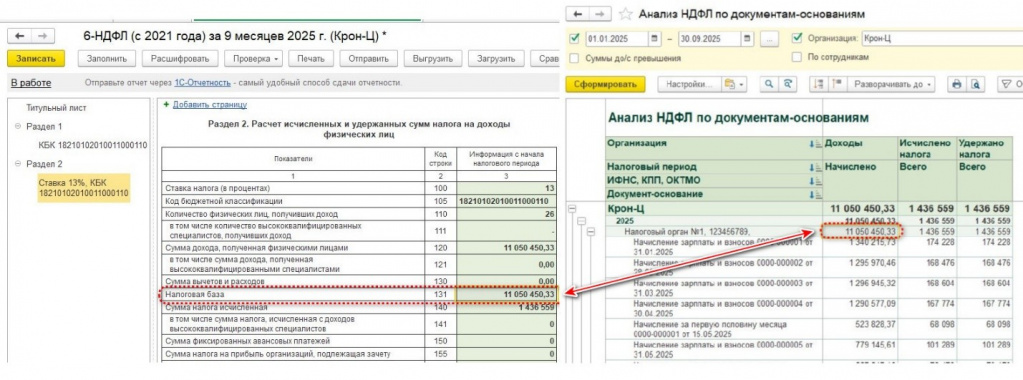
Налоговая база
Следует отметить, что строка 120 и сумма в отчете «Анализ зарплаты по сотрудникам» в большинстве случаев не совпадает, так как первая отражает данные по налоговому периоду, а второй – по месяцу начисления:
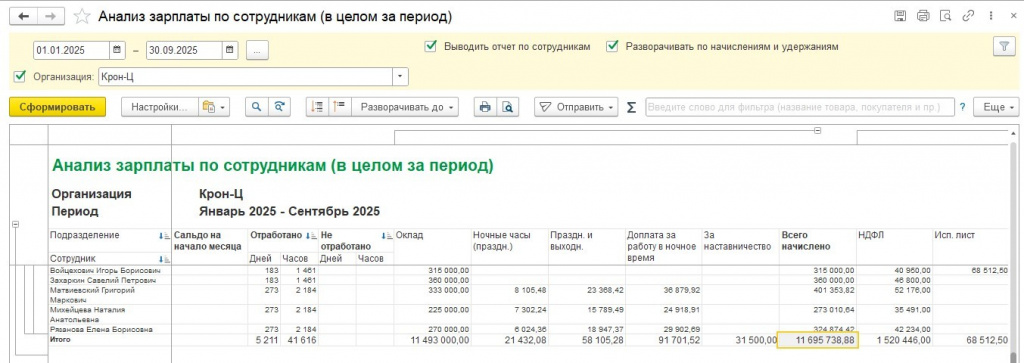
Анализ зарплаты по сотрудникам
На втором шаге проверяем правильность заполнения строки 140 (исчисленный НДФЛ). Одним из вариантов проверки является документ «Перерасчет НДФЛ» (Налоги и взносы → Перерасчеты НДФЛ). Создаем новый документ, выбираем последний день квартала и заполняем. Так, документ покажет сотрудников, у которых на указанную дату выявлены ошибки в исчислении НДФЛ. Документ проводить не нужно, для таких сотрудников формируем «Подробный анализ НДФЛ по сотруднику» и анализируем, где возникло расхождение.

Заполнить

Начисление зарплаты и взносов
На третьем шаге проверяем стр. 170, 180. Для проверки можно использовать отчеты «Сводная справка 2НДФЛ», «Подробный анализ НДФЛ по сотруднику». Они позволяют выявить случаи излишнего удержания или не удержания налога, а также уточнить, с какими документами связаны эти суммы.
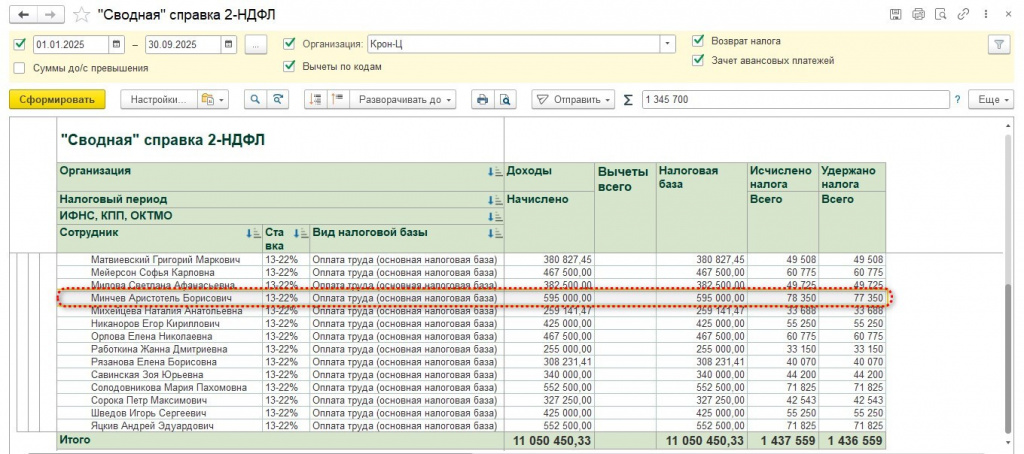
«Сводная» справка 2-НДФЛ
На четвертом шаге проверяем строки 160-166. Для этого используем отчет «Удержанный НДФЛ». Строку 160 сверяем с итогом по отчету за 9 месяцев, а сумму строк 161-166 сверяем с итогом по отчету за последний квартал (в нашем примере – с 31.07 по 30.09).
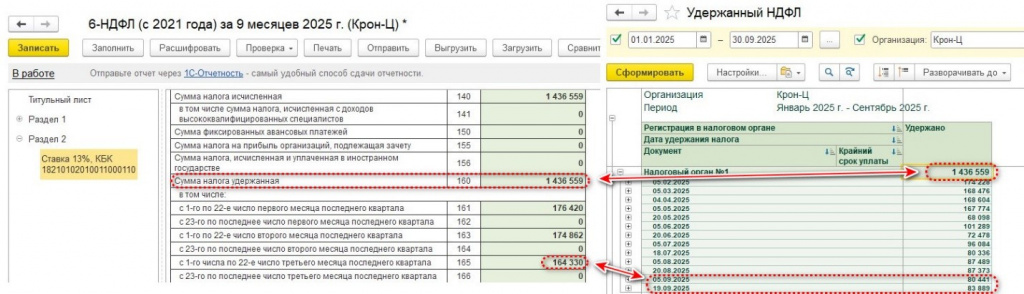
Сумма налога удержания
Кроме того, в самой форме расчёта 6НДФЛ доступна кнопка «Расшифровать», по которой можно увидеть детализацию начислений и удержаний в разрезе сотрудников.
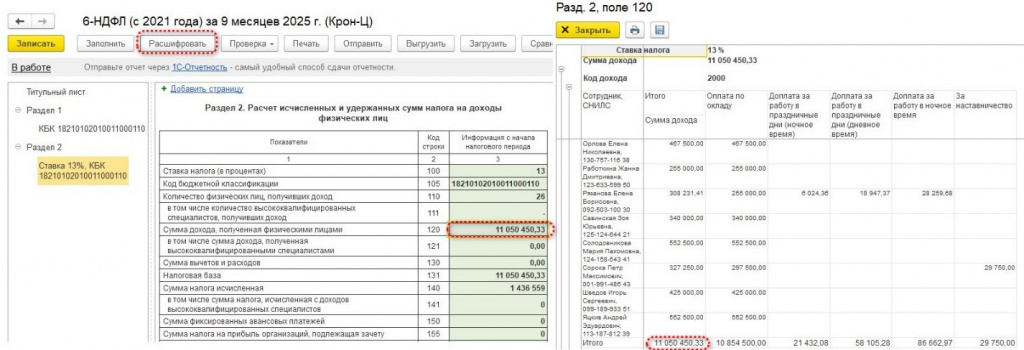
Расшифровать
Таким образом, последовательная проверка строк Раздела 2 помогает не только выявить ошибки, но и найти их причины. Регулярная проверка отчёта с помощью стандартных инструментов 1С: ЗУП позволяет своевременно корректировать данные и избегать расхождений при сдаче отчётности в ИФНС.
Вступайте в нашу телеграмм-группу Инфостарт
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.

