Приобретение неисключительных прав в программе 1С:Бухгалтерия предприятия
Учетные задачи - Учет ОС и НМА
Приобретение неисключительных прав на программное обеспечение – распространенная операция в хозяйственной деятельности организаций. В программе 1С: Бухгалтерия предприятия учет таких прав имеет свои особенности, связанные с признанием расходов и отражением их в бухгалтерском и налоговом учете.
Понятие передачи неисключительных прав 1С
Согласно федеральному стандарту бухгалтерского учёта 14/2022, среди нематериальных активов могут быть как исключительные, так и неисключительные права на программное обеспечение.
Неисключительная лицензия не дает компании право распоряжаться объектом интеллектуальной собственности как своим собственным. Она не может продавать, передавать или изменять его без согласия правообладателя. Она лишь получает право использовать его в рамках, четко определенных в лицензионном соглашении. Эти рамки могут касаться географии применения, срока действия лицензии, цели использования, разрешенного количества копий и других важных аспектов.
Преимущества покупки неисключительной лицензии очевидны. Для пользователя – это возможность легально использовать необходимые объекты интеллектуальной собственности, не тратя деньги на покупку исключительных прав или разработку собственных аналогов.
Однако, перед покупкой лицензии, необходимо тщательно изучить лицензионное соглашение. Важно обратить внимание на все условия использования, включая ограничения и обязанности, чтобы избежать возможных нарушений и юридических проблем в будущем. Также стоит оценить репутацию правообладателя и убедиться в его полномочиях на предоставление лицензий.
В целом, покупка неисключительных прав – это эффективный и относительно доступный способ получить доступ к необходимым объектам интеллектуальной собственности, если соблюдать лицензионное соглашение и уважительно относиться к правообладателю.
Приобретение неисключительных прав
В программе 1С: Бухгалтерия предприятия для регистрации операций, связанных с получением и учётом неисключительных прав, используется специальный документ — «Приобретение прав». С его помощью можно вести учёт прав с разной продолжительностью действия: тех, что рассчитаны на период менее года, так и тех, срок использования которых превышает 1 год.
Документ «Приобретение прав» целесообразно применять в ситуациях, когда приобретается объект неисключительных прав в уже готовом виде. Его ввод в эксплуатацию происходит одновременно с поступлением, при этом в бухгалтерском и налоговом учёте применяются идентичные характеристики и метод начисления износа — линейный. Также важно, что в процессе покупки не возникают дополнительные траты.
В этом документе необходимо отразить объект права, указать количественные и суммовые характеристики, НДС и цель применения. Программа подберёт счета учёта приобретённых активов автоматически — выбор будет зависеть от классификации данных объектов и учёта.
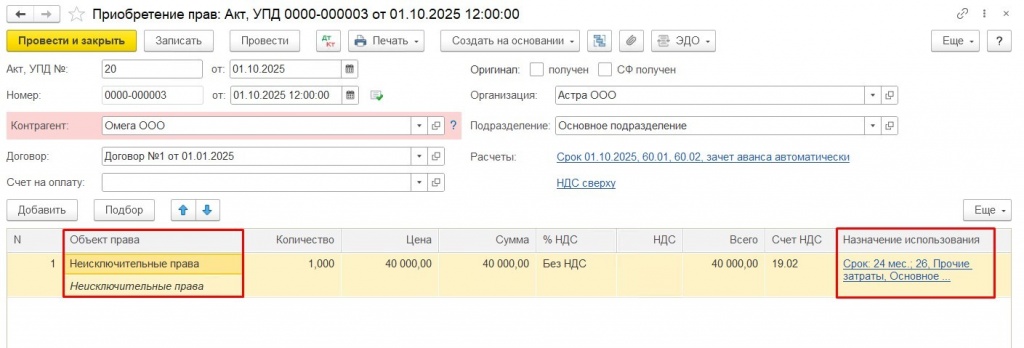
Акт
Поле «Объект права» заполняется из справочника «Нематериальные активы и расходы на НИОКР». В карточке нематериального актива необходимо зафиксировать идентичный подход к его отражению как в бухгалтерских, так и налоговых регистрах, также обязательно указывается информация о времени эксплуатации и амортизационная группа.
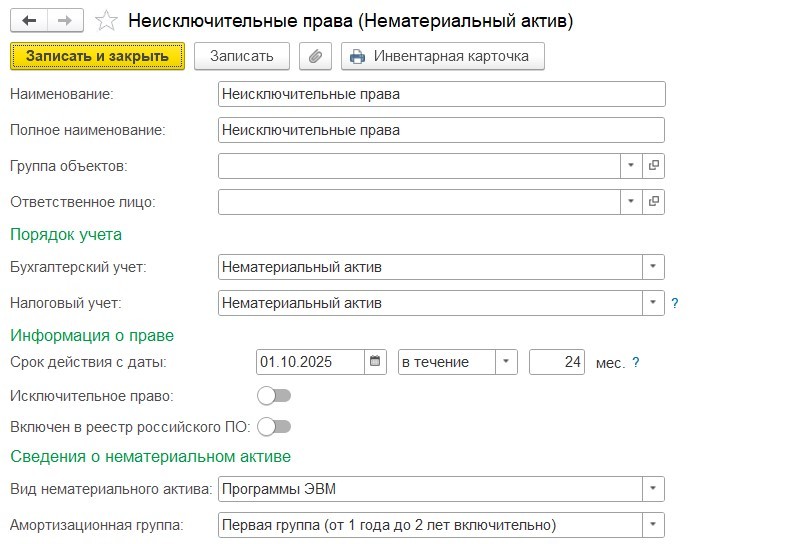
Неисключительные права
В разделе «Назначение использования» срок заполнится на основании информации, содержащейся в справочнике «Нематериальные активы и расходы на НИОКР». Также требуется заполнить раздел «Цель использования», указав счёт и статью затрат. Необходимо обратить внимание на то, что затраты отнесены к категории «Прочие расходы».
В разделе «Отражение в учёте» представлена информация о том, что данный объект классифицируется как нематериальный актив в рамках бухгалтерского учёта. Списание будет осуществляться посредством линейной амортизации на протяжении всего периода использования. Что касается налогового учёта, то здесь стоимость лицензии будет распределена на весь период эксплуатации.
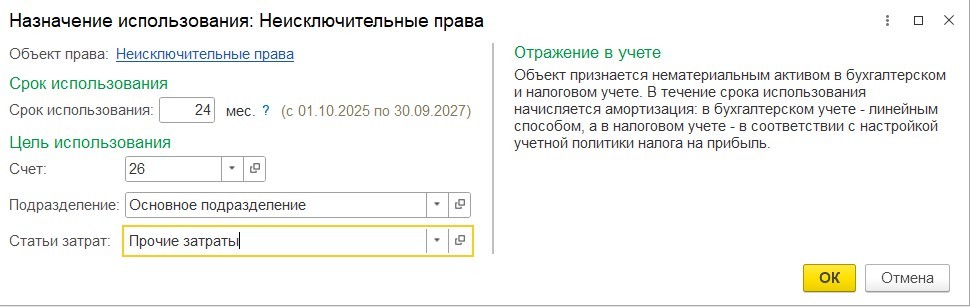
Неисключительные права
Дальнейший учёт ведётся в зависимости от продолжительности эксплуатации. Если период использования составляет более 12 месяцев, то в налоговом учёте это право отражается на счёте 04. В бухгалтерском учёте соответствующее право фиксируется на счёте, относящемся к затратам.
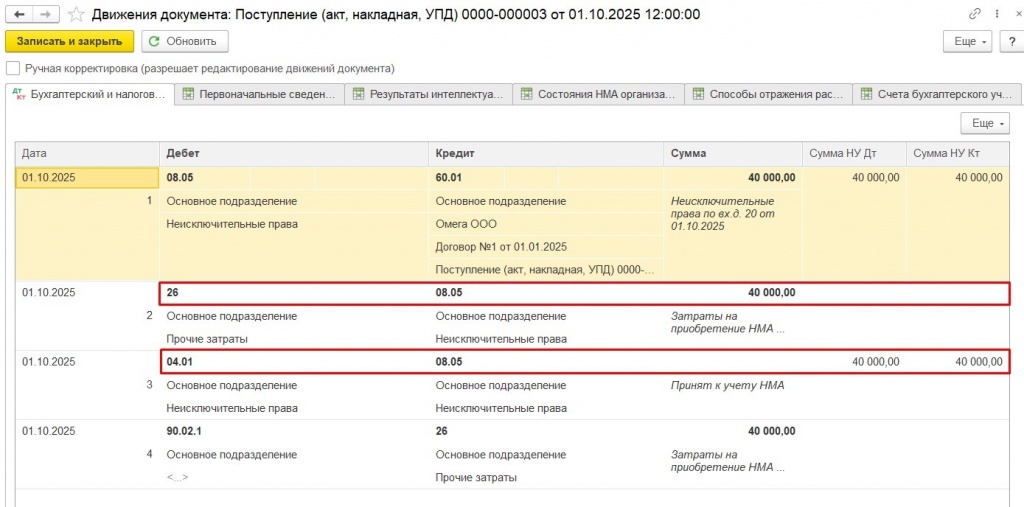
Поступление
В случае, когда срок эксплуатации не больше двенадцати месяцев, соответствующее право отражается на счёте 76.18 в рамках налогового учёта. Данный счёт предусматривает аналитический учёт с использованием субконто, включающего такие параметры, как «Контрагент», «Договор» и «Назначение использования». Согласно ФСБУ 14/2022 и актуализированной версией ФСБУ 26/2020, применение счёта 76.18 является предпочтительным вариантом по сравнению со счётом 97.21.
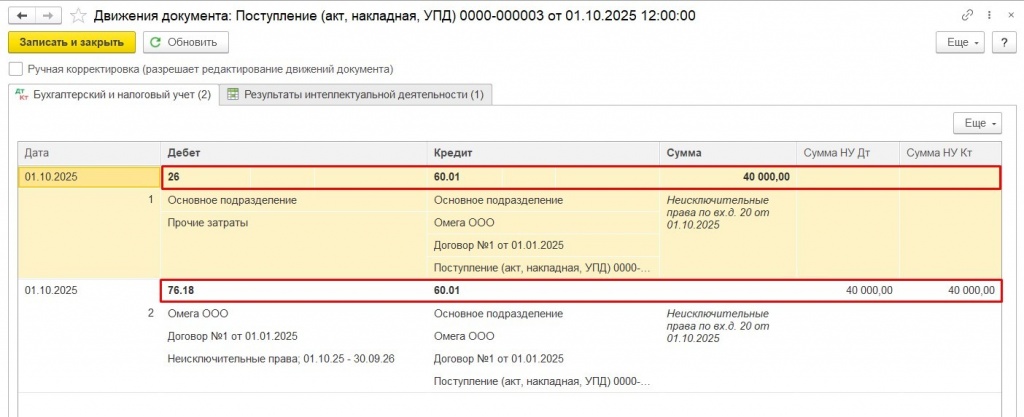
Поступление
Следовательно, документ «Приобретение прав» в системе фиксирует факт получения организацией неисключительных прав на различные объекты интеллектуальной собственности, такие как программное обеспечение, базы данных, произведения искусства и другие. Использование данного документа обеспечивает корректное отражение таких активов.
При оформлении необходимо указать поставщика прав, договор с ним, период действия прав. Важным параметром является способ отражения актива: как НМА или РБП. Выбор способа зависит от периода эксплуатации и учетной политики организации.
Корректное отражение актива позволяет обеспечить достоверность отчетности, а также корректно учесть затраты при формировании финансового результата деятельности предприятия.
Вступайте в нашу телеграмм-группу Инфостарт
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.