Контроль себестоимости товаров (по средней)
Учетные задачи - Оптовая торговля


Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Вероятность ошибок при расчете себестоимости товаров существует всегда, когда имеем дело с приличным объемом движений. Причем, зачастую об этой проблеме забывают, и ошибки при расчете себестоимости попадают в расчет прибыли. Основной причиной возникновения таких ошибок – нарушение последовательности проведения документов при вводе операций «задним числом».
Данный отчет позволяет выявить документы, себестоимость которых рассчитана неправильно и оценить объем ошибки.
Отчет реализован в двух вариантах:
- Расчетная себестоимость для оценки вычисляется по средней по остаткам на начало КАЖДОГО документа списания.
- Расчетная себестоимость для оценки вычисляется по средней исходя из начальных остатков за расчетный период с учетом движений за период.
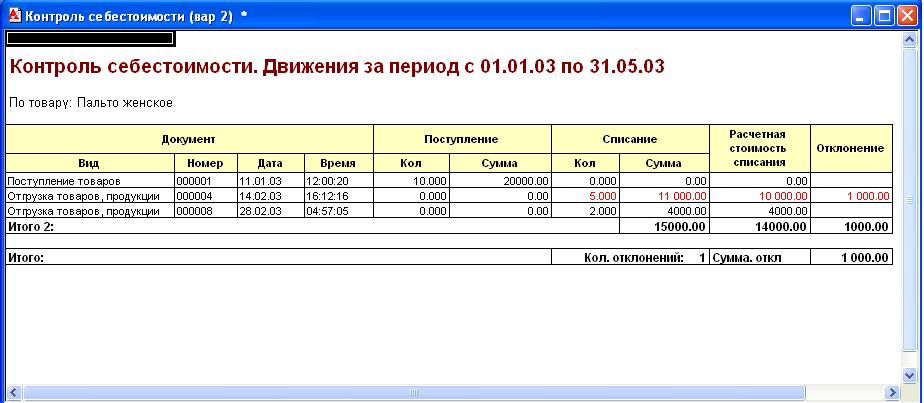
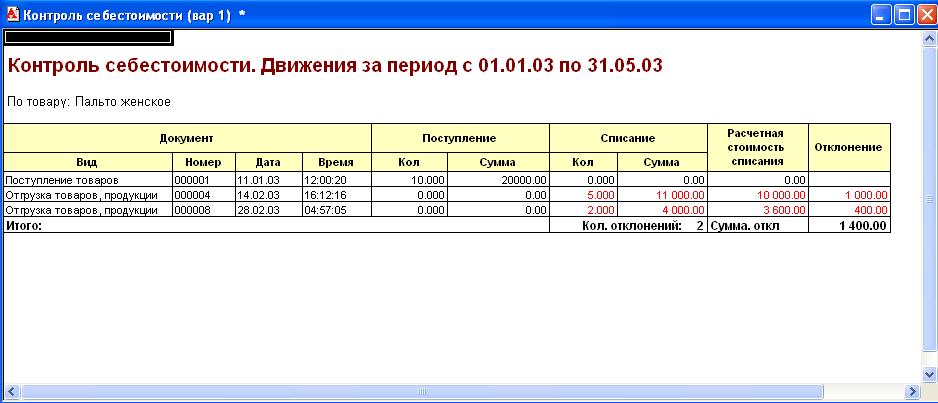
Например, ошибка в расчете себестоимости возникла на документе «Отгрузка товаров, продукции» № 000004. Рассчитанная в документе себестоимость списания 5-ти единиц номенклатуры «Пальто женское» равна 11 000 рублей. В то время, как расчетная себестоимость – 10 000 рублей. Сумма отклонения в 1 000 рублей выведена в оба варианта отчета.
Далее, себестоимость списания той же номенклатуры документом «Отгрузка товаров, продукции» № 000008 рассчитана как 8 000 рублей за 4 единицы. Расчетная стоимость определяется исходя из стоимости единицы:
- В первом варианте 9 000 (остатки на текущий документ) / 5 шт. = 1 800. Таким образом, рассчитанная в документе себестоимость 2 000 признается ошибочной. (см. рис. 1)
- Во втором варианте 10 000 (рассчитанные остатки) / 5 шт. = 2 000. Таким образом, рассчитанная в документе себестоимость 2 000 признается верной. (см. рис. 2)
Сальдо рассчитываются по счетам 41.1 и 41.2. Состав счетов несложно изменить прямо в тексте модуля.
Рекомендуем запускать отчет каждый раз перед закрытием месяца/квартала.
Вступайте в нашу телеграмм-группу Инфостарт