Удержание НДФЛ с подарков


Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Как удержать НДФЛ и перечислить в бюджет со стоимости подарка в декабре
Если подарок выплачивается деньгами, то НДФЛ следует удержать при фактической выплате. С подарков в натуральной форме налог удержать невозможно, поэтому начисленную сумму следует удерживать при выплате физическому лицу любых денежных средств. Контролирующие органы отмечают, что удержать начисленный НДФЛ можно также при выплате авансов по заработной плате (письмо Минфина России от 05.05.2017 № 03-04-06/28037). При этом нельзя удержать более 50% от суммы выплаты (п. 4 ст. 226 НК РФ).
Удержанный НДФЛ следует заплатить в бюджет не позднее дня, следующего за днем выплаты, с которой он был удержан (п. 6 ст. 226 НК РФ).
Если до конца года организация-даритель не сможет удержать налог (когда нет других денежных выплат физлицу), то до 1 марта следующего года он должен письменно сообщить об этом налоговому органу и налогоплательщику-физлицу (п. 5 ст. 226 НК РФ). Для этого служит форма справки из приложения № 1 к расчету 6-НДФЛ (утв. приказом ФНС России от 15.10.2020 № ЕД-7-11/753@). Так, о невозможности удержать налог за 2022 год следует сообщить до 1 марта 2023 года. В таком случае обязанность уплатить НДФЛ снимается с организации и переходит к физическому лицу.
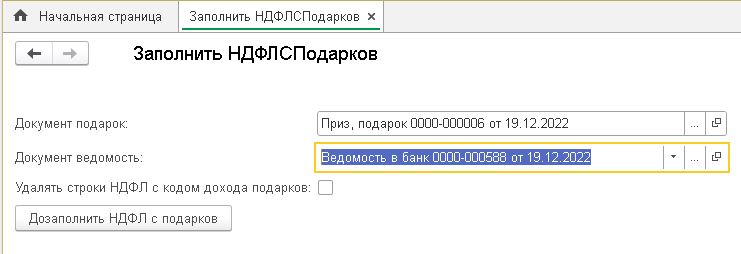
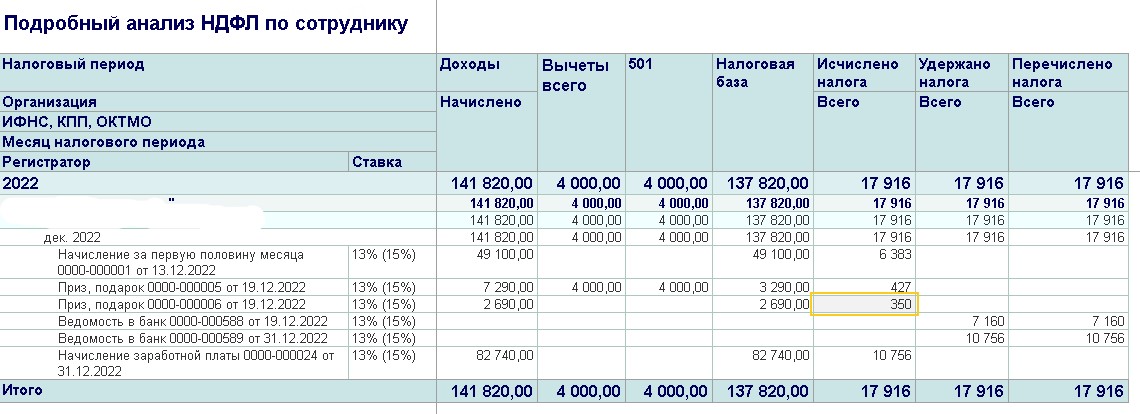
Однако в типовой ЗУП НДФЛ с подарка удерживается только при выплате зарплаты, а во многих организациях зарплату за декабрь выплачивают в начале января. Возникает казус: НДФЛ исчислен, но удержать его в январе организация не может. Эта обработка позволяет заполнить и удержать НДФЛ с подарков в ведомости на выплату аванса (в банк или на расчетный счет).
Если у сотрудника нет аванса или каких то других доходов (декретницы, люди после отпуска), тогда следует поступать как написано выше - сообщать об этом в налоговую.
Проверялось на версии ЗУП КОРП 3.1.23.257.
Вступайте в нашу телеграмм-группу Инфостарт