Регистр учета прочих и косвенных расходов (для организаций, совмещающих ОСНО и ЕВНД)
Учетные задачи - Учет доходов и расходов


Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
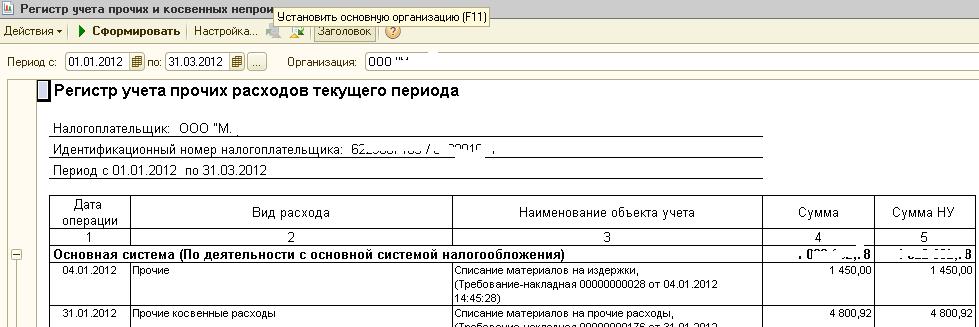
Как известно, в типовой "Регистр учета прочих и косвенных расходов" попадают все суммы НУ отраженные на счетах 26, 44, 91.02... Однако принимаются в затраты по НУ эти расходы в зависимости от вида деятельности для налогового учета затрат - полностью, частично или не принимаются. Таким образом, типовой Регистр не совпадает с декларацией по налогу на прибыль, чем и вызвано написание данного отчета.
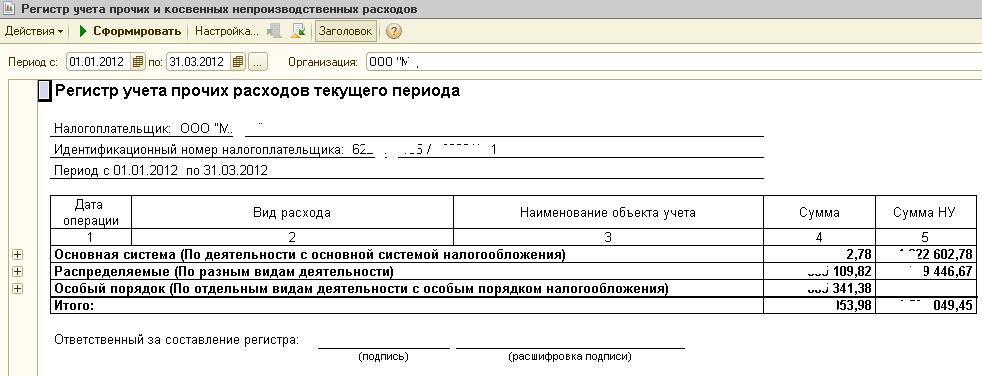
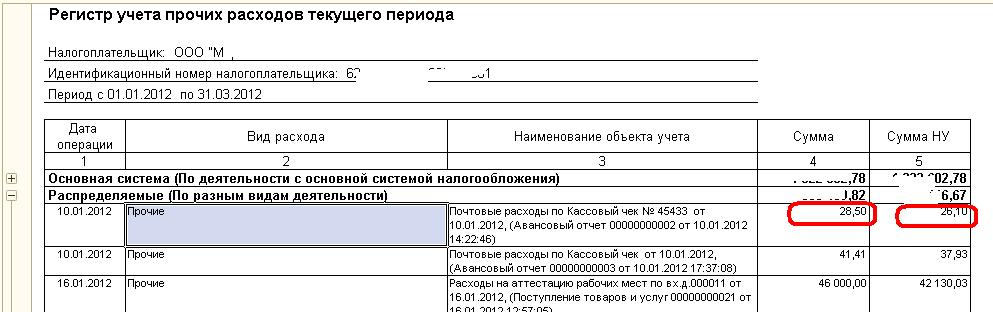
В отчете добавлена колонка "сумма НУ", в которой вычисляется сумма затрат, принимаемая для целей исчисления налога на прибыль, в зависимости от вида деятельности для налогового учета затрат
1.Основная система (По деятельности с основной системой налогообложения) - сумма принимается полностью, так как относятся к деятельности на основной системе налогообложения.
2.Особый порядок (По отдельным видам деятельности с особым порядком налогообложения) - затраты полностью относятся к ЕНВД, следовательно, не принимаются
3. Распределяемые (По разным видам деятельности) - затраты, которые невозможно отнести к конкретному виду деятельности распределяются пропорционально выручке по видам деятельности ( по месячному коэффициенту), и к налоговому учету принимаются в части, относящейся к ОСНО.
Отчет группируется по видам деятельности для налогового учета затрат, для удобной сверки и проверки сумм распределения
Вступайте в нашу телеграмм-группу Инфостарт