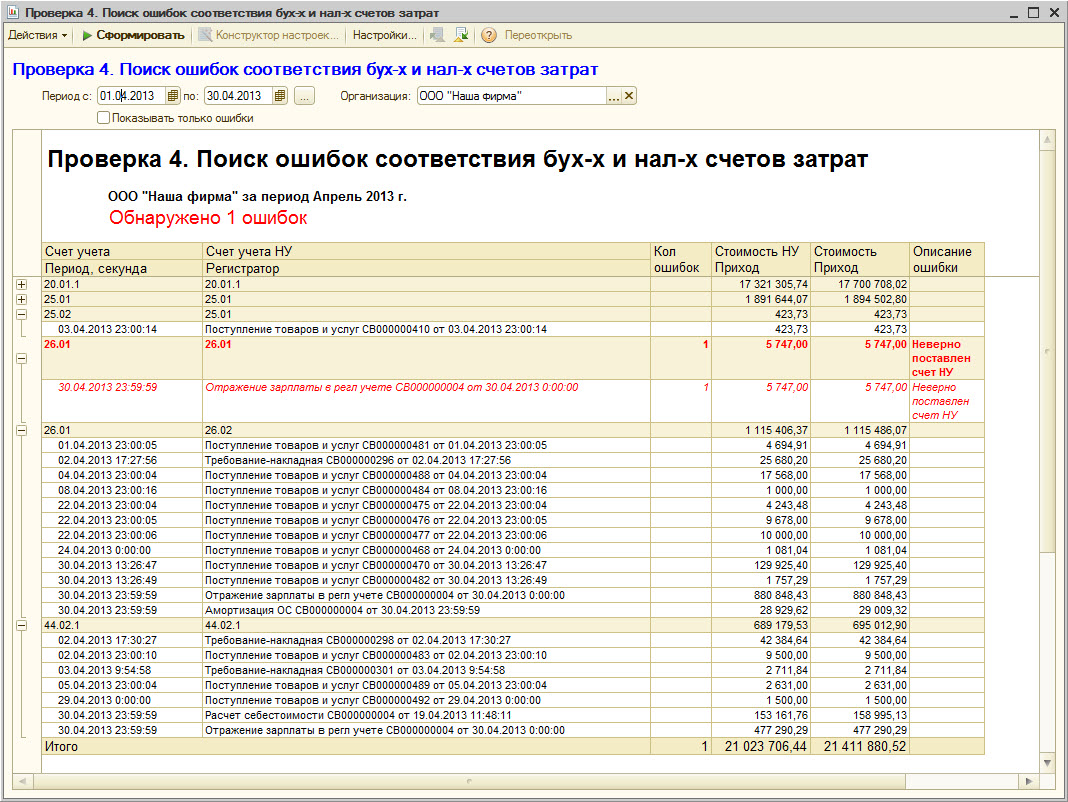
Проверка УПП №4. Поиск ошибок соответствия бухгалтерских и налоговых счетов затрат в проводках
Задачи пользователя - Оборотно-сальдовая ведомость, Анализ счета

Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
В нашей организации принято правило. Прямые затраты 20 счета в бухгалтерском учете должны попадать на аналогичный 20 счет налогового учета, причем субсчет должен быть 20.01.1 "Прямые затраты". Аналогично 26 бухгалтерский счет должен попадать на 26 налоговый счет, причем субсчет 26.02 "Косвенные общехозяйственные расходы".
Эти правила соответствия легко можно исправить по необходимости вашей бухгалтерии, хотя именно используемое соответстиве в этом отчет мне кажется наиболее логичным.
Применяемые правила
| Ном п/п | Счет БУ | Счет НУ |
| 1 | 20.01 | 20.01.1 |
| 2 | 25.01 | 25.01 |
| 3 | 26.01 | 26.02 |
| 4 | 44.02 | 44.02.1 |
Вступайте в нашу телеграмм-группу Инфостарт