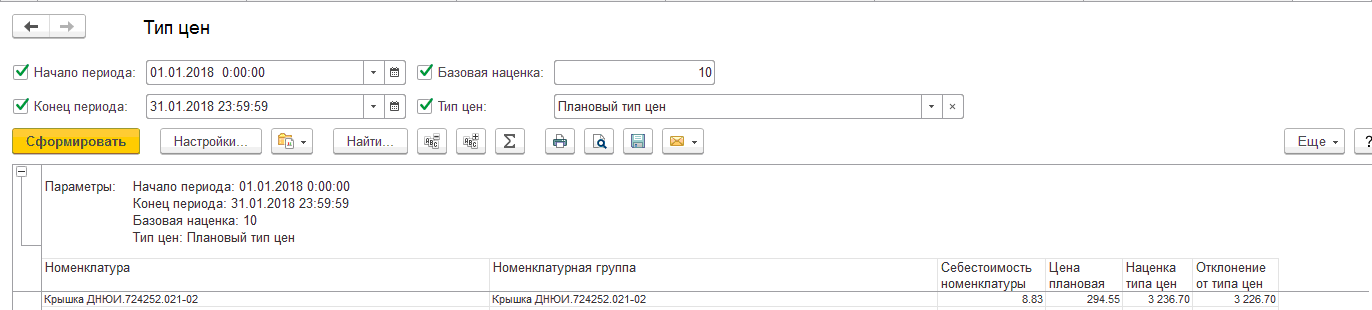
Расчет отклонения фактической себестоимости от цены реализации или от плановой себестоимости

Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Отчет сравнивает фактические и плановые показатели себестоимости. Так же он сравнивает цену реализации и себестоимость и позволяет ответить на следующие вопросы:
- Правильно ли у нас считается себестоимость полуфабрикатов, когда известны плановые показатели?
- Насколько отличается цена реализации от фактической себестоимости?
- Насколько выбиваются из средней по предприятию нормы прибыли отдельные виды номенклатуры?
Исходные данные для отчета:
Данные по фактической себестоимости берутся из оборотов 20 счета (сравнивается дебет о всеми счетами и кредит с 43 и 21 счетами и берется меньшее знаечение).
Данные о выпуске берутся из оборотов 43(21) и 20 счетов.
Данные о ценах берутся с регистра "цены номенклатуры" на конец периода.
Данные о цене реализации берутся из документов реализации в этом периоде (максимальная цена берется).
Сравниваем цены (план-факт или реализация-факт) и получаем норму прибыли (наценку/отклонение).
Сравниваем полученную наценку/норму прибыли/отклонение с базовой наценкой. Сортируем по полученноу результату, начиная с самых больших отклонений.
Делаем выводы согласно целям.
Отчет работает в двух вариантах (кнопка "варианты отчета"):
- Реализация, когда мы сравниваем 20 счет с ценами из документов.
- Тип цен, когда плановые цены сравниваются с 20 счетом.
Отчет учитывает ситуации, когда:
- на одной номенклатурной группе несколько номенклатур;
- одна номенклатура может выпускаться по разным номенклатурным группам.
Тестировалось на Бухгалтерии предприятия 3.0.58.26 и Бухгалтерии предприятия КОРП того же релиза.
Вступайте в нашу телеграмм-группу Инфостарт