Много наименований одной номенклатуры…
Задачи пользователя - Инструкции пользователю
... ВОТначнемВОТ ...
Данная ситуация возникает тогда когда есть в справочнике «молоко сгущенное» а в приходной накладной указана «сгущенное молоко».
Казалось бы существуют:
1.ГОСТ
2.ISO 9000 (замена ГОСТ)
3.ОКП (Общероссийский классификатор продукции)
4.Таможенная система идентификации товара.
Но все эти стандарты никак не влияют на нашу жизнь и поэтому «что видят» в накладной так и пишут в справочник «как есть». Итог:
1.Растёт справочник номенклатура.
2.Не работают дополнительные возможности программы, которые используют номенклатуру, например подбор аналогов.
3.Появляется несколько строк вместо одной в документах.
4.Затруднён поиск номенклатуры.
5.Расширяется выбор партий.
6. и другое …
Бухгалтерия это объясняет тем, что налоговая инспекция не примет к зачету НДС, оштрафует за продажу того чего нет (в накладной одно наименование а продали другое) и признает выручку прибылью.
Рассматривая проблему и читая регламентирующую документацию, видим, что если ПБУ позволяют учитывать номенклатуру как удобно для учета, то Закон о БУ и Налоговый кодекс трактуют данную проблему не так широко как ПБУ.
Прим.1.
В случае импортного товара имеем ГТД и Таможенный кодекс РФ (Глава 14 - Декларирование товаров. Статья 128 ТМК РФ - Особенности декларирования товаров различных наименований, содержащихся в одной товарной партии.).
Еще есть подакцизный – то совсем другая песня и уж совсем есть драгметалл.
ПБУ 5/2001 "Учет материально-производственных запасов"
Гл.1. Общие положения
п.3. Единица бухгалтерского учета материально-производственных запасов выбирается организацией самостоятельно таким образом, чтобы обеспечить формирование полной и достоверной информации об этих запасах, а также надлежащий контроль за их наличием и движением. В зависимости от характера материально-производственных запасов, порядка их приобретения и использования единицей материально-производственных запасов может быть номенклатурный номер, партия, однородная группа и т.п.
Гл.2. Оценка материально-производственных запасов
п.5.Материально-производственные запасы принимаются к бухгалтерскому учету по фактической себестоимости.
Гл.3. Отпуск материально-производственных запасов
п.16. При отпуске материально-производственных запасов (кроме товаров, учитываемых по продажной стоимости) в производство и ином выбытии их оценка производится одним из следующих способов:
по себестоимости каждой единицы;
по средней себестоимости;
по себестоимости первых по времени приобретения
материально-производственных запасов (способ ФИФО);
Применение одного из указанных способов по группе (виду) материально-производственных запасов производится исходя из допущения последовательности применения учетной политики.
Гл.4. Раскрытие информации в бухгалтерской отчетности
п.23. Материально-производственные запасы отражаются в бухгалтерской отчетности в соответствии с их классификацией (распределением по группам (видам) исходя из способа использования в производстве продукции, выполнения работ, оказания услуг либо для управленческих нужд организации.
ФЕДЕРАЛЬНЫЙ ЗАКОН "О БУХГАЛТЕРСКОМ УЧЕТЕ" от 21.11.1996 N 129-ФЗ
Статья 9. Первичные учетные документы.
1.Все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет.
2.Первичные учетные документы принимаются к учету, если они составлены по форме, содержащейся в альбомах унифицированных форм первичной учетной документации, а документы, форма которых не предусмотрена в этих альбомах, должны содержать следующие обязательные реквизиты:
б) дату составления документа;
в) наименование организации, от имени которой составлен документ;
г) содержание хозяйственной операции;
д) измерители хозяйственной операции в натуральном и денежном выражении;
е) наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
ж) личные подписи указанных лиц;
и др.
Исходя из буквального прочтения норм Закона №129-Ф3, приобретенные товары должны приниматься к учету в соответствии с наименованиями, указанными в первичных документах. В противном случае к учету будет принят объект, не подтвержденный первичными документами.
Аудиторы пишут о том, что действующими нормативными документами не определено, каким образом возможно произвести оприходование товара в одной единице учета (одним наименованием), и отгрузить (отпустить) данный товар в иной единице учета (иным наименованием).
Однако Методические указания по БУ МПЗ (Приказ МФ РФ от 28.12.2001 №119) допускают изменение единицы измерения материалов согласно п.50 с составлением акта.
Приказ МФ РФ от 28.12.2001 №119 ОБ УТВЕРЖДЕНИИ МЕТОДИЧЕСКИХ УКАЗАНИЙ
ПО БУХГАЛТЕРСКОМУ УЧЕТУ МАТЕРИАЛЬНО-ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ (Ввести в действие настоящий приказ начиная с бухгалтерской отчетности за 2002 год.).
п.50. Материалы должны приходоваться в соответствующих единицах измерения (весовых, объемных, линейных, в штуках). По этим же единицам измерения устанавливается учетная цена.
В случае, когда материал поступает в одной единице измерения (например, по весу), а отпускается со склада в другой (например, поштучно), то его оприходование и отпуск отражаются в первичных документах, на складских карточках и соответствующих регистрах бухгалтерского учета одновременно в двух единицах измерения. При этом вначале записывается количество в единице измерения, указанная в документах поставщика, затем в скобках - количество в единице измерения, по которой материал будет отпускаться со склада.
Если затруднительно отражение движения такого материала одновременно в двух единицах измерения, возможен вариант перевода материала в другую единицу измерения с составлением акта перевода представителями отдела снабжения, бухгалтерской службы, специалистов других отделов (если это необходимо) и заведующего складом. В акте перевода в другую единицу измерения указывается количество материала в единице измерения, указанной в расчетных (сопроводительных) документах поставщика, и в единице измерения, по которой материал будет отпускаться со склада. Одновременно определяется учетная цена в новой единице измерения. На карточке складского учета материал приходуется в единице измерения поставщика, а также - в другой (новой) единице измерения, со ссылкой на акт перевода.
Если в расчетных (сопроводительных) документах поставщика указана более крупная (или более мелкая) единица измерения (например, в тоннах), чем принято в организации (например, в килограммах), такие материалы приходуются в той единице измерения, которая принята в данной организации.
Но и здесь ничего не говорится о замене названия поставщика на название принятое в организации.
ПБУ 1/2008"Учетная политика организации"
Согласно п.7 при формировании учетной политики организации по конкретному вопросу организации и ведения БУ осуществляется выбор одного способа из нескольких, допускаемых законодательством РФ и (или) нормативными правовыми актами по БУ. Если по конкретному вопросу в нормативных правовых актах не установлены способы ведения БУ, то при формировании учетной политики осуществляется разработка организацией соответствующего способа, исходя из настоящего и иных положений по БУ, а также МСФО. При этом иные положения по БУ применяются для разработки соответствующего способа в части аналогичных или связанных фактов хозяйственной деятельности, определений, условий признания и порядка оценки активов, обязательств, доходов и расходов.
По мнению аудиторов основываясь на п.7.ПБУ 1/2008 и Методических указаниях, организация может оприходовать приобретенный товар в соответствии с его наименованием, указанным в первичных документах поставщиков, а при его реализации произвести перевод данного товара в иную единицу измерения (со сменой наименования) по категориям данного товара. Однако такой перевод должен быть подтвержден первичными документами, а сам порядок перевода, и формы применяемых документов следует закрепить в учетной политике организации.
Аудиторы обращают внимание на то, что Налоговый кодекс РФ не дает понятия "товарная номенклатура", а также не содержит требований к товарной номенклатуре. Кроме того, НК РФ не содержит нормы, в которой говорилось бы, что наименование товара, поступившего от поставщика должно быть "одинаковым" с наименованием товара, оприходованным в организации, данный товар должен быть идентифицируемым как один и тот же.
Однако, наличие документов, подтверждающих перевод товара из одной единицы учета в иную (со сменой наименования), при условии, что порядок такого перевода, и формы применяемых документов будут закреплены в учетной политике Вашей организации, увеличит возможность идентификации приобретаемых и реализуемых товаров, повысит шансы организации на признание расходов в виде стоимости приобретенного товара для целей налогообложения прибыли при реализации данного товара под иным наименованием.
Вывод: организация самостоятельно устанавливает единицу товара и наименование товара, исходя из собственных потребностей. В соответствии с Законом 129-Ф3 организация должна оприходовать приобретенный товар в соответствии с его наименованием, указанным в первичных документах поставщиков (иначе к учету будет принят объект, не подтвержденный первичными документами). Однако организация может произвести перевод данного товара в иную единицу измерения (или изменить его наименование) Порядок, форму и первичные документы для перевода товара в иную единицу измерения (изменения наименования) необходимо закрепить учетной политикой организации.
Практика решений найденная мною на просторах инета:
1.Добавьте внешнюю печатную форму к ПТиУ, в которую выводите соответствие между наименованиями в справочнике номенклатура и наименованиями из РС "Номенклатура контрагентов" в ввиде таблицы соответствия (справки), что номенклатуру с таким-то наименованием от такого-то поставщика оприходованную по такому-то документу принять к учету с таким-то наименованием, и давайте на подпись руководителю.
2.Вы должны на учет поставить с таким наименованием, который нужен Вам, но для этого оформляйте Приходный ордер с подписью кладовщика (или иного МОЛ, который получал товар) в котором вы указываете такие названия ТМЦ, которые вам нужны..
3.В элемент справочника "Номенклатура" дополнительное поле в которое бы вносилось то наименование, которое необходимо или справочник «Наименование контрагентов». Это дополнительное наименование номенклатуры необходимо выводить на печать в счётах-фактурах и накладных (справочник наименование контрагента) или в программе при создании новой номенклатуры в карточке 2 строки: в одной вбивается название "для справочника" ,в др. - "для печати" (в 1с есть "наименование для печати" - полное наименование называется, которое находится в произвольном соотношении с кратким наименованием.).
4.Издать приказ. В целях соблюдения жестких условий выполнения контракта считать наименование такое-то таким то.
5.Использование приходных ордеров на товар и иные действия по переименованию закрепить учетной политикой.
6.Некоторые организации используют документ «Бухгалтерская справка» для перевода количества одной номенклатуры в другую.
Прим.2.
Вопрос: Организация осуществляет торговую деятельность. Должны ли наименования товаров в счетах-фактурах, выставляемых организацией покупателям, совпадать с наименованиями товаров в счетах-фактурах, полученных организацией от поставщиков при приобретении этих товаров? Могут ли налоговые органы из-за такого несоответствия отказать организации в вычете НДС?
Ответ: Налоговые вычеты, предусмотренные ст. 171 Налогового кодекса РФ, производятся на основании счетов-фактур, выставленных продавцами при приобретении налогоплательщиком товаров. Таким образом, право на вычет не может зависеть от того, что указано в счетах-фактурах, выставляемых самим налогоплательщиком своим покупателям. Операции по приобретению и операции по реализации должны рассматриваться обособленно.
Основанием для отказа в праве на вычет НДС может быть только счет-фактура, выставленный организации ее поставщиком с нарушением порядка, установленного п. п. 5 и 6 ст. 169 НК РФ (п. 2 ст. 169 НК РФ). Так, в счете-фактуре должны быть указаны, в частности, наименование поставляемых (отгруженных) товаров, их количество и стоимость (пп. 5, 6, 8 п. 5 ст. 169 НК РФ). Правилами ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость (утв. Постановлением Правительства РФ от 02.12.2000 N 914) также предусмотрено указание в счете-фактуре наименования поставляемых (отгруженных) товаров. Какой-либо особый порядок указания наименований отгруженных товаров в вышеперечисленных документах не установлен. Требования сводятся к тому, что при заполнении графы 1 счета-фактуры поставляемый товар должен быть конкретизирован.
Таким образом, наименования товаров в счетах-фактурах, выписываемых организацией покупателям, могут не совпадать с наименованиями товаров в счетах-фактурах, полученных организацией от поставщиков. А значит, порядок заполнения счетов-фактур, установленный п. п. 5 и 6 ст. 169 НК РФ, не нарушается и вычет должен быть предоставлен.
А.В.Рымкевич
Издательство "Главная книга"
01.08.2007
За комментарии, критику, советы буду благодарен. Особая благодарность тем, кто поделится своим опытом в этом, никак не регламентированном, вопросе.
С уважением Шёпот теней. В миру Александр Шишкин.
Вступайте в нашу телеграмм-группу Инфостарт
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
См. также
Инструкции пользователю Рабочее место Обмен с ГосИС Пользователь 1С:Предприятие 8 1С:Управление торговлей 11 Розничная и сетевая торговля (FMCG) Россия Управленческий учет Абонемент ($m)
Представлена практическая инструкция по настройке кассового места для УТ 11.5 "на полный цикл" для торговли маркированными товарами.
9 стартмани
27.07.2026 3125 17 aximo 8
Инструкции пользователю 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х 1С:Зарплата и Управление Персоналом 3.x 1С:Управление нашей фирмой 3.0 Бесплатно (free)
Рассказываем об истории создания 1C-Store и о том, какие проблемы пользователей и разработчиков решает каталог. Узнайте, как устроена система конвейера и аудита решений и как такой формат формирует новую экосистему вокруг 1С.
08.10.2025 4243 artbear 4
Инструкции пользователю Бесплатно (free)
Серия материалов, о том какие самые доставучие вопросы задают пользователи 1С, от которых прям выворачивает, когда видишь что пользователь не видит перед собой кнопку, галку.
23.05.2025 5675 Eugeneer 13
Инструкции пользователю Регламентированный учет и отчетность Бухгалтер 1С:Предприятие 8 1С:ERP Управление предприятием 2 Россия Бухгалтерский учет Налоговый учет Налог на прибыль Бесплатно (free)
Начиная с 1 января 2025 года изменяется ставка по налогу на прибыль. Как перейти на нее в программе «1С:ERP Управление предприятием»?
27.12.2024 16905 1СERP 6
Инструментарий разработчика Инструкции пользователю Бесплатно (free)
Макропад — это программируемая мини-клавиатура, позволяющая назначить на его кнопки выполнение каких-то действий: от управления громкостью медиа проигрывателя и до ввода макросов для автоматизации каких-то действий, например, для ввода с клавиатуры шаблонов кода 1С. Все участники конференции INFOSTART TECH EVENT 2024 получили в комплекте участника такое устройство. В этой статье - необходимые файлы и инструкции по настройке.
10.10.2024 15492 kuntashov 59
Инструкции пользователю Печатные формы Бухгалтер Пользователь 1С:Предприятие 8 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х 1С:Зарплата и Управление Персоналом 3.x Россия Бесплатно (free)
Простые приемы редактирования печатных форм документов 1С в пользовательском режиме.
29.07.2024 22128 accounting_cons 20
Инструкции пользователю Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х 1С:Зарплата и Управление Персоналом 3.x Россия Абонемент ($m)
Практические советы пользователям по настройке отчетов на СКД. Такие отчеты - как встроенные, так и внешние - используются в современных типовых конфигурациях: УТ 11, КА 2, ERP 2, БП 3.0, ЗУП 3.1 и других.
2 стартмани
11.03.2024 10701 76 accounting_cons 2
Инструкции пользователю СКД Бухгалтер Пользователь 1С:Предприятие 8 1C:Бухгалтерия 1С:Бухгалтерия 3.0 Россия Бесплатно (free)
Простые приемы работы с отчетами на СКД. Что нужно знать пользователю про настройку отчетов, чтобы использовать их на полную катушку, – продолжение.
16.10.2023 47159 accounting_cons 14
Решить можно было и через номенклатуру контрагентов, но дело в том, что названия могут меняться от договора к договору. Поэтому решил так:
1. Для хранения условия договора использовал документ Условия поставок по договору (что в принципе методологически верно). Но в этот документ добавил в табличную часть новую колонку "Название по договору".
2. В документ реализации тоже добавил такое поле
3. Сделал обработку, которой пользователи могли названия из договора перенести в накладную
4. Печатная форма, где название берутся из новой колонки, если они есть.
То есть, суть решения заключается в добавлении новой колонки в табличную часть документа.
п.с. кроме Бюджетных есть ещё предприятия типа ЖД, или наш КБК ... они то же требуют поставлять в их наименованиях ...
... вот ...
Ну типа вот поле то что нам важно для удобного учета, там это Краткое наименование.
А вот это поле для печати, там это Полное наименование.
Тут тоже самое, в Кратком наименовании делаем так как нам нужно учитывать. А Полное наименование правим так как надо для печати документа.
Против идиотизма нет приема, если нет другого идиотизма. Ну надо им написать "молочко сгущенкое", ну напишите... делов то. Только писать это нужно в поле для печати.
В общем это задача без логики, соответственно средствами ПО это не решить. Это проблема человеческого фактора, соответственно и решается она человеческим фактором. Пишем регламенты, в которых сказано что добавлять записи нельзя, а вот переименовывать печатные поля для "желаемой" печати документа - да хоть по 100 раз на дню.
Оно по умолчанию равно полю наименования номенклатуры. Но при желании можно менять, и измененный вариант сохраняется.
Вопрос в другом... серия товара она и в африке серия товара.
Создавать на каждую новую поставку - новую запись товара - это нарушение рациональной логики. А это плохо.
Новая запись может создаваться только на новый вид товара. Точка. Кто нарушает это правило - сразу пулю в лоб и на увольнение. Без разговоров.
А чтобы совесть не мучила утверждаем регламент
То как предусмотреть множество печатных форм на одну и ту же запись это другой вопрос и думаю технически его реализовать не проблема. Или я ошибаюсь?
где в перерытых тобой НПА сказано что данные наименования в ИС должны тютелька в тютельку совпадать с данными на бумажке?
Совпадать должны те данные, которые важны с точки зрения отчетов и исполнения утвержденных законодательных норм. А это отметка о категории НДС, номер счета, дата и сумма. Все! С точки зрения ПБУ - им даже количество товара до лампочки. Если изучить основы бухгалтерского учета, поднять типовые формы ОСВ, то увидим что там записываются только конечные суммы. Количества там нет. Не говоря уже о наименовании.
Папки, номенклатурные группы, наименование товара - это все дополнительные характеристики для внутренних нужд предприятий. Для ПБУ и баланса - это мало интересно.
Другое дело, что это ооочень тяжело объяснить своим бухгалтерам и еще тяжелее объяснить бухаглтерам внешних фирм. Вот для таких оленей и можно предусмотреть доп.поля для печати. Хочешь букавку менять - меняй на здоровье дорогой ты наш человек. А логику и архитектуру системы не трож, а то уволю и на кол посажу.
... у нас бухгалтера как один приходуют как есть ... мы даже письмо писали в республиканскую ГНИ ... ответ в целом подобный этому:
Если марка ДГПКО и ДГПКО 13-20 - это разные марки - то есть к чему придраться.
Это все равно что марка авто "Митсубиши Ланцер" и "Митсубили Ланцер Эво".
Виноват тот, кто не правильно указал марку в документе. Причем суд был в отношении печатного документа.
А если соблюдать уазанный мной регламент, то марка товара это одна из наиболее важных частей наименования. Она должна писаться всегда, полностью и с точностью до запятой.
Потому это не вопрос расхождения наименований в ИС и на бумаге. Это проблема не точного ввода данных в ИС с последствиями в виде не точной печати наименования. За это тоже на кол можно садить не стесняясь :)
А вот если бы было написано "Молоко сгущеной Простаквашино 222" и "Молоко сгущ. "Простаквашино 222"" - то можно было бы побадаться, т.к. тоже сгущ. - это общепринятое сокращение. Хотя конечно такое сокращение тоже является нарушением моего регламента и за это тоже на кол. Просто это не такое страшное нарушение и еще с шансами на игру, нежели нарушение написания марки товара.
Доходило до неразумного бланк пропуска на ИХ машину на ИХ территорию формировался в нашей базе - потому как им некогда этим заниматься. Или например печать доп листа с другим шрифтом специально для склада потому как у них там освещение плохое. + печать ИХ штрих кодов.
Правильность и реальность к сожалению как всегда не дружат.
Тоже самое касается и ГТД (они тоже в сериях). Можно разблокировать поле серий в документе при отсутствии учета по сериям. Только допиливать придется ещё немного - выключатель серий в учете не везде работает - недодумали в типовых (или наоборот).
п.с. важнее документально-подтвержденое решение а не техническое ... ведь вопрос ГНИ: "ВЫ продали "Сгущеное молоко" а у вас "Сгущенка" где взяли "Сгущеное молоко" и куда дели "Сгущенка" - может остаться без ответа ...
а также обработка которая определяла есть ли "товар/комплект" и если нет но есть исходные комплектующие - быстренько формировала комплектацию - в результате чего получаем нужное количество с нужным наименованием. Вот такое решение пришлось делать с немного другими целями но принципиально должно подойти.
п.с. из той же серии ... можно и производство прикрутить, наклеили этикетку, например - изменили название
существует и общее решение - создание Артикула или своих кодов ... много наименований - один код ... как и предлагает серию товаров в ком.8 (если я правильно понял) ... но и в этом случае решать проблему "Аналогов" и "Замен" будет трудновато хотя уже и реально ...
... вот ...
----------------------------------------------------------------------------------------------------------
Subject: Вопрос аудитору
Добрый день! В нашей ... организации существует весомое мнение, что при создании электронного документа прихода на склад, например, "Поступление товаров и услуг", необходимо указывать наименование номенклатуры точно так, как это сделал поставщик в своей накладной. Если действительно следовать этому правилу, то номенклатура становится неуправляемой - растет справочник и создаются неразрешимые проблемы в задействовании прочих механизмов учета и управления в УПП. Пожалуйста, подтвердите или опровергните эту странную аксиому - очень она мешает работать! До сих пор в ее поддержку никто не привел значимого обоснования. Я очень надеюсь, что Вы ее опровергните, а если нет, то укажете способ ее обойти. С уважением, (полная подпись).
________________________________________
Регистрационный(ые) номер(а): (указан)
-------- Завершение пересылаемого сообщения --------
Здравствуйте!
Согласно п. 1 ст. 9 Федерального Закона от 21.11.1996 № 129-ФЗ «О бухгалтерском учете» все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет.
Из буквального толкования данной нормы следует, что приобретенные товары должны приниматься к бухгалтерскому учету в соответствии с наименованиями, указанными в первичных документах. В противном случае к учету будет принят объект, не подтвержденный первичным документом.
Следует сказать, что налоговые органы в своей практике склонны применять именно формальный подход. Это означает, что при несоответствии наименований в учете налогоплательщика с наименованиями ТМЦ, указанными в накладных ТОРГ-12, возможны претензии налоговых органов относительно возможности применения налоговых вычетов по НДС в отношении таких товаров. Возможны также претензии налоговых органов относительно возможности учета стоимости данных ТМЦ при расчете налоговой базы по налогу на прибыль.
Для того чтобы рационализировать учет в этой части, следует по нашему мнению:
Указать в учетной политике, что оприходование ТМЦ производится согласно таблицам соответствия наименований товаров, указанных в первичных документах, наименованиям, указываемым в бухгалтерских/налоговых регистрах при принятии к учету;
Утвердить в учетной политике, либо отдельным приказом форму такой таблицы;
Установить порядок ее ведения и регулярного обновления в электронном виде.
При наличии таких таблиц, по нашему мнению, организация будет защищена от претензий налоговых органов.
С уважением, специалисты аудиторской фирмы (наименование)
Из буквального толкования данной нормы следует, что приобретенные товары должны приниматься к бухгалтерскому учету в соответствии с наименованиями, указанными в первичных документах. В противном случае к учету будет принят объект, не подтвержденный первичным документом.
эээ... че за? от куда этот вывод взялся?
что такое бухгалтерский учет для начала давайте разберемся... ок?
далее, где в этой норме сказано про наименование?
сказано про то что учет должен совпадать с данными на бумаге для целей бухгалтерского учета.
а теперь вспомним что такое запись бухгалтерского учета... не запись 1С, а запись бухгалтерии...
Это типа так: Дт 10, Кт 21, 1000 рублей
Гдееее туууут наименование?
Еще раз... наименование это дополнительная характеристика разреза учета, которая применяется в ПО типа 1С Предприятие.
К бухгалтерсокму учету эта характеристика никакого отношения не имеет. Для целей БУ она не-ну-жна!
Ага вот под X5 Лент и прочия проходится менять много и часто
На сколько мне известно там уже давно переходят на разные XML форматы обмена данными.
Это единственный способ хоть как то сбить операционные затраты на учет операций.
Ну и опять же, никто не мешает заводить на каждый товар дополнительные признаки по которым его можно идентифицировать, будь то разные коды, серийники и дополнительные наименования.
А затем загружая вручную или автоматом этот товар в запись БД ориентироваться по этим идентификаторам и добавлять те записи, которые им соответствуют.
Ну называется у них товар "мол.сгущ.оч.сладкий" - ну хай с ними. Особенно если это Х5, Лента или Метро. Для этих мостандонтов вы не поставщик, а легкий отросток отдела закупок. Подстроить свою систему под 2-3-5-10 крупных поставщиков - это капля затрат в море прибыли.
А все остальные будьте добры жить по общепринятым нормам. А там не такие крупные закупки и не так много понтов.
...
е) наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
Теперь, что касается налоговиков и НДС. Не нужно идти у них на поводу/плясать под их дудку. Соответствие "нашего" наименования и наименования поставщика у нас в учете отражено ссылкой из документа поступления (и счета-фактуры полученного) на дату и номер бумажного счета-фактуры (поставщика). А вот что говорит НК ст 172:
"первичный документ" - это не документ поставщика, а документ , который составил , грубо говоря, нащ кладовщик по принятым в нашей организации правилам.
Ты неправ. Внимательно читаем у Шепота Статью 9 закона :
"2.Первичные учетные документы ...должны содержать следующие обязательные реквизиты:
а) наименование документа;
б) дату составления документа;
в) наименование организации, от имени которой составлен документ;
г) содержание хозяйственной операции;
д) измерители хозяйственной операции в натуральном и денежном выражении;
е) наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
ж) личные подписи указанных лиц;"
Теперь вопрос : как же документ составленный нашим кладовщиком может содержать "Личные подписи указанных лиц" ?
Отсюда сдедует , что первичный документ есть документ поставщика. Весь твой пост (23) основан на ложном предположении.
В бухгалтерии первичный документ составляется в момент совершения хозяйственной операции и является первым свидетельством произошедших фактов. Первичный документ подтверждает юридическую силу произведённой хозяйственной операции. Он устанавливает ответственность отдельных исполнителей за выполненные ими хозяйственные операции.
хозяйственная операция - прием товара на склад. на НАШ склад.
чувствуете разницу в событиях?
не отгрузка с ИХ склада ихнем кладовщиком ИХНЕМУ экспедитору..
а именно прием НАШИМ кладовщиком товара на НАШ склад.
(25) нам никто не мешает поставить печать и подпись на любой документ вообще не зависимо от формы..
Вопрос : При совершении хозяйственной операции (ХО) "Покупка Товара" - ЧТО является первичным оправдательным документом ?
Ответ : Первичным оправдательным документом является документ поставщика, содержащий подписи участников хозяйственной операции Поставщика и Покупателя.
Документ поставщика является первичным и для следующей в цепочке ХО -"Оприходование товаров", является основанием для составления документа внутреннеого оборота "ПриходныйОрдер", который содержит подпись кладовщика.
Будете спорить ?
Постороннее юридическое (физическое) лицо никак не может оправдывать/не оправдывать мои операции.
(54)
А чтобы уж совсем стала видна абсурдность моделируемой ситуации, заменим в посте "блоки" на "кирпичи". Ну и что, что они по тридцать - "ну очень большие, прямо звери".
(41)
Само обсуждение данной статьи доказывает наличие сомнений. Сомнения неустранимы, ибо ни в одном законодательном акте нет упоминания о документах контрагента в качестве оправдательных документов для операций хозяйствующего субъекта. Это означает, что пожелание налоговиков "должно быть как у поставщика" не поддержит ни один суд, поскольку нет законных оснований для такого пожелания...
Абсурдно обсуждать этот пример на применимость к конкретной реальной стройке.
нет у них такого пожелания. У фискалов и собственников есть требование документально подтвержденного достоверного учета номенклатуры. Как документально подтвердить и как технически это реализовать – вот об этом речь. Наверное, каждая организация сама для себя расставит приоритеты: держать в штате юристов для споров с ФНС или навести порядок в учете.
Участниками ХО могут быть представители нескольких юридических лиц.
Рассматриваем хозяйственную операцию "Покупка Товара" , первичным оправдательным документом является "РасходнаяНакладная" от поставщика.
И представь себе, этот документ содержит и подпись представителя нашей организации и подпись представителя постороннего юридического лица.Последующая ХО "оприходование товара" имеет на входе первичный оправдательный документ : Расходная накладная поставщика , на выходе документ внутреннего оборота "Приходный ордер.
Другими словами, первичный оправдательный документ "Расходная накладная" от поставщика порождает цепочку документов внутреннего оборота нашей организации. Документ же "приходный ордер" первичным оправдательным документом не является ,т.к. подчинен "Расходной накладной" от поставщика.
Что здесь для тебя откровение ?
Расходная накладная не является основанием для прихода. Основанием для оприходования является приходный ордер М-4, в котором, правда, имеется ссылка на сопроводительный документ поставщика (упомянутую накладную). Однако этот (чужой) документ не может быть принят к нашему учету, вне зависимости от наличия там подписи нашего представителя.
Не надо путать документ-основание, и первичный учетный документ.
Кстати, закон о бухучете прямо указывает, что первичные учетные документы существуют только вместе с движениями по счетам.
оправдательными документами. Эти документы служат первичными учетными документами,
на основании которых ведется бухгалтерский учет.
О , практик Арчибальд выиграший аж 2 дела в суде - скажи мне ,простому теоретику :
Мы совершили хозяйственную операцию "Покупка товара" ( оприходование на склад будет осуществлено , скажем , через неделю).
Какой оправдательный первичный документ мы должны оформить сразу , как требует закон, после завершения этой хозяйственной операции ?
.
доугой вопрос - вот заплатил я своему поставщику по банку - перечислил деньги - ну не вопрос - есть выписка, отразил... а вот товар от поставщика приедет через неделю (вместе с оригиналами документов) - две.. вот сейчас - на соновании каких ПЕРВИЧНЫХ документов я должен поставить этот товар на баланс во врем япередачи от поставщика перевозчику - на руках у меня никаких доков нет...?
Для начала выясним что такое первичный документ ?
Арчибальд утверждает , документ поставщика не может являться первичным оправдательным документом , потому что
"постороннее юридическое (физическое) лицо никак не может оправдывать/не оправдывать мои операции".
А в (77) приводится пример хозяйственной операции для которой первичный документ - есть документ постащика (например , расходная накладная)
Краткое содержание букварей с картинками. ;-)
Первичный документ:
Вторичный документ:
Бланк формы ТОРГ-12. Товарная накладная
Товарная накладная применяется для оформления продажи (отпуска) товарно-материальных ценностей сторонней организации. Составляется в двух экземплярах. Первый экземпляр остается в организации, продающей товарно-материальные ценности, и является основанием для их списания. Второй экземпляр передается сторонней организации и является основанием для оприходования этих ценностей.
Разве вопрос был о том , является или нет ТОРГ-12 основанием для оприходования ценностей ?
Вопрос (77) был в том :
Какой оправдательный первичный документ мы должны оформить сразу , как требует закон, после завершения этой хозяйственной операции
"покупка товара" ? ("оприходование" товаров будем осуществлять только через неделю) ?
Есть конкретный ответ ?
Чтобы Владимир не мудрил и не запутался : п1. Статьи 9.
оправдательными документами. Эти документы служат первичными учетными документами,
на основании которых ведется бухгалтерский учет.
Игорь.
Моё сообщение #82 это ответ на вопрос:
"...документ поставщика не может являться первичным оправдательным документом , потому что "постороннее юридическое (физическое) лицо никак не может оправдывать/не оправдывать мои операции"."(с)
И этот вопрос "поднимался" в сообщении #81.
Если я захочу ответить на вопрос #77, то так и укажу в своем сообщении этот номер. :evil:
Но, забегая в перед, думаю, имеет смысл уточнить, Вашу трактовку словосочетания "Покупка товара". ;-) Например, покупатель уже "получил" товар, отдал деньги, получил документы и т.д. В моём понимании "Мы совершили хозяйственную операцию"©, это когда товар находится на нашей территории. И он не может лежать без оправдательных документов целую неделю на нашей территории. Могут наступить санкции не только со стороны налоговых служб. ;-) Ага? Ну, и товар не отдаст поставщик, если в его экземпляре не будет визы (печати) покупателя. А поставив свою визу на второй экземпляр ТОРГ-12 покупатель, тем самым, совершил акт "оприходование". В противном случае надо оформлять, типа, "ответственного хранения". Но это, думаю, уже другая песня...
оприходовали по документам поставщика ТМЦ на 1000 рублей.
в документе поставщика значится "кирпич"
документ у нас на руках, подшит в архив, можем в любой момент достать и показать что он есть и он соответствует правилам заполнения.
кого вообще волнует что у нас в нашей учетной системе происходит?
ну оприходовали мы этот "кирпич" не как "кирпич" а как "строительный материал"?
дальше то что?
вопрос - для каких либо вычетов у вас что, смотрят наименование номенклатуры в вашем справочнике "Номенклатура"?
или как ?
кстати, упомянутый закон 129-Ф3 это закон "РОССИЙСКАЯ ФЕДЕРАЦИЯ ФЕДЕРАЛЬНЫЙ ЗАКОН О ГОСУДАРСТВЕННОЙ РЕГИСТРАЦИИ ЮРИДИЧЕСКИХ ЛИЦ И ИНДИВИДУАЛЬНЫХ ПРЕДПРИНИМАТЕЛЕЙ" - не очень понятно откуда там про то как должны назваться ТМЦ при приемке.
непонятно каким боком тут п.7 ПБУ 1/2008? или это к тому что любой чих не описанный в законах должен быть в учетной политике отображен?
все законы пляшут вокруг единиц измерения и всем на наименование плевать с высокой колокольни..
- 4 абзац. Именно подозрение на фальсификацию и может вызывать разное наименование купленного и проданного товара.
По практике скажу - пришлось распечатывать отчет на пару пачек бумаги, чтобы доказать, что в производстве товара, проданного на эскорт участвовали конкретные товары от конкретных поставщиков по конкретным документам. Хорошо хоть сырье почти не допускает разночтений в названии, а налоговая не придиралась.
(43) вопрос не в покупке, а в доказательстве цепочки "покупка - внутренние операции - продажа" для конкретного товара в случае возмещения НДС. Если вы купили молоко сгущенное, а продали сгущенное молоко, то вы должны ДОКАЗАТЬ внутренними документами, что это фактически тот же самый товар, купленный у поставщика с НДС, а не сгущенное молоко, купленное у ЧПшника Без НДС.
В которых говорится , о том что Документ поставщика является первичным для цепочки ХО(хозяйственных операций).
И речь идет не о конкретной цепочке ХО при возмещении НДС , а рассматривается более общий вопрос : что считать первичным докуметом ?
После ответа на этот общий вопрос , разобраться с возмещением НДС уже нетрудно.
в документе поставщика значится "кирпич". документ у нас на руках, подшит в архив, можем в любой момент достать и показать что он есть и он соответствует правилам заполнения. кого вообще волнует что у нас в нашей учетной системе происходит? ну оприходовали мы этот "кирпич" не как "кирпич" а как "строительный материал"? дальше то что? вопрос - для каких либо вычетов у вас что, смотрят наименование номенклатуры в вашем справочнике "Номенклатура"? или как ?Выдержек из нормативно-правовой базы достаточно. Рассмотрим пример.
В остатке был кирпич 1000 шт. х 10 руб. = 10 000 руб.
Поступили блоки стеновые 500 шт. х 30 руб. = 15 000 руб.
Списание по средней.
Было израсходовано кирпича 800 шт. х 10 руб. = 8 000 руб., блоков 200 шт. х 30 руб. = 6 000 руб.
Всего использовано материалов на сумму 8 000 + 6 000 = 14 000 руб.
Допустим, вы (с умыслом или без) и блоки и кирпичи поставил на учет как «строительный материал».
Получилась себестоимость единицы «строительного материала» по данным учета (10 000 + 15 000) / 1 500 = 16,67 руб.
И при таком раскладе материалов использовано на сумму (800 + 200) шт. х 16,67 = 16 667 руб.
Вы завысили расходы на сумму 16 667 – 14 000 = 2 667 руб. В результате проверки у вас налог на прибыль к доплате 2 667 х 20% = 533 руб., плюс штраф.
В случае если себестоимость Кирпичей и Блоков одинаковая, то вам припишут нарушение ведения бухучета. Штрафуется административно в зависимости от масштабов. А если отличается – пересчитают налоги не в вашу пользу. Тогда держитесь.
а если у вас поставщики поставляют:
кирпич красный
кирпич гост 12345
кирпич ту 12323
красный кирпич
кирпич кр.
кирпич не белый
123 кирпич красный
итд...
то есть сущность то одна?
а вы что то строите.. и в спецификации объекта описан "кирпич красный - 100 шт."...
вопрос: сколько заводить спецификаций?
под каждую поставку переписывать спецификацию?
именно так и воруют ... и имя этому персортица (либо по наименованиям либо по качеству)... если ОНА есть значит воруют ... !
...
1. если есть партионный учет - то проблем не возникнет - вопрос только в том, что со склада отгрузят ... ??? опять воруют ...
2. если по средней - то это нормально ... один товар - средняя цена (сейчас цены скАчут одномоментно на 15 процентов) ... + ведь могут и "блоки стеновые" как "кирпич" прислать ...
...
пример изумителен по своей изощрЁнности ... поэтому интерсен, очень, ответ на него ...
... ВОТведьВОТ ...
К примеру, оперативный учет ведется в УТ, где, как вы знаете цена единицы номенклатуры может устанавливаться разной для одного товара с различными характеристиками.
То есть, если мы продаем, трубы - у нас есть трубы диаметром 10 мм (диаметр указан в качестве характеристики) - по закупочной стоимости 10 руб/м и трубы диаметром 1000 мм (диаметр указан в качестве характеристики) - по закупочной стоимости 1000 руб/м (это пример).
Документы оформлены - т.е. в бумажных документах все красиво - наименование товара с характеристиками.
Перегружаем данные в БП - документы перегружаются как есть, и номенклатура - как есть (то есть характеристики теряются).
Перегруженные документы в БП перепроводятся , и, соответственно, сумма полученной прибыли сильно искажается. Согласно условиям приведенного примера с кирпичами и блоками при проверке правильности расчета налога на прибыль - нам грозят страшные штрафы?
Для меня вопрос использования характеристик для оперативного учета очень критичен, а с бухгалтерской точки зрения я этот вопрос совсем не ощущаю (знаний недостаточно). Очень прошу совета - Имеем ли мы право использовать в качестве характеристик такие параметры, как размеры конечного изделия - ведь судя по всему это повлияет на результат расчета прибыли после перегрузки документов в БП. И еще, где можно узнать-прочитать, что конкретно считается нарушением ведения бухучета и как рассматриваются такие случаи.
Сразу оговорюсь, ситуация гипотетическая - (в реальности сильно распухший спр-к Номенклатуры ;))
То есть, если мы продаем, трубы - у нас есть трубы диаметром 10 мм (диаметр указан в качестве характеристики) - по закупочной стоимости 10 руб/м и трубы диаметром 1000 мм (диаметр указан в качестве характеристики) - по закупочной стоимости 1000 руб/м (это пример).
Уточню условия. Вы хотите сказать, что в УТ в справочнике Номенклатура одна номенклатурная позиция – «Труба»? А диаметр труб учитывается только в характеристиках? Поступление и выбытие отражаете в метрах? Себестоимость считается в разрезе характеристик?
зы: а прикольно.. поставщик в наименование пихнул какойнить код_из_своей_учетной_системы + датавремя :) и привозит нам регулярно поставки... запаритесь "таблицы соответствий" собирать :)
(0) По-моему таблица соответствий жизнеспособна.
Есть "точка входа", когда мы выбираем номенклатуру в документе - вот в этом месте переопределяем БЫСТРЫЙ ВЫБОР для конктреного контрагента с учетом истории его поставок. Используем в поле "Номенклатура" два справочника: "Номенклатура" и "Номенклатура контрагентов". Номенклатура контрагента запоминается в документе, но при проведении документа сажаем свою номенклатуру согласно таблице соответсвия. Списываем всегда свою номенклатуру. Если однажды потребуется связать номенклатуру прихода с номенклатурой расхода, поднимаем историю прихода-списания номенклатуры (условно говоря для этого применяем принцип "ФИФО наоборот" - раньше списывается то, что раньше пришло).
и второй вопрос: вы купили "сгущёнку" продаЁте "Молоко сгущеное" ... вопрос: откуда взяли "Молоко сгущеное" и куда дели "сгущёнку" ??? ваш ответ ? ...
(427) ... ну не хотят люди жить без иерархии ... без иерАрхии живут только хаотические организмы (и как минимум, стремятся дорасти до "полового" размножения), все остальные, достигшие опредлЁнного развития, образуют "общество" ...
п.с. Абадонна, например, делит общество на "Я", "Себя" и "Муравьёв" ... их уже трое в иерархии ... ! ... ))) ...
... ВОТвоообщемВОТ ...
"...вы купили "сгущёнку" продаЁте "Молоко сгущеное" ... вопрос: откуда взяли "Молоко сгущеное" и куда дели "сгущёнку" ???"(с)
Представь розницу. Ценники. А в них написаны наименования поставщиков. Номенклатура 70000 наименований. Ценники как рулон туалетной бумаги со всеми вариантами наименований поставщика... Или каждый раз менять ценники?
Решение "проблемы" - единственное (из разумных). Приходовать под своими наименованиями. В базе данных иметь подчиненный "Номенклатуре" справочник "Наименований поставщиков" со связями на справочник "Контрагенты". И справочник "Наименования поставщиков" использовать для МехАнизации издания приказов о соответствии наименований, и справочной информации для взаимодействия с контрагентами.
Законность такой схемы описана, в данной теме, Александром (Арчибальд)...
Но, есть еще решение - партии по наименованию... ;-)
НЕТ у нас однозначного ответа ... и никто его не хочет дать (государственно объяснить)... одним словом как договоришься с ГНИ ...
ВЫВОД: сама ГНИ как государственный институт заинтерсована в "непонятках" ... больше "непоняток" - больше откатов и штрафов - признак "хорошей" ГНИ ...
... вот ...
РЕШЕНИЕ - как можно больше бумажек и учётная политика - возможность собственной кодификации (в 8-ке "Артикул"), двойное наименование (поставщика и своё. в 8-ке есть спр.НаименованиеКонтрагентов - хотя и левый) ...
ПравдаЖизни - только вот бухам это НЕнужно - следовательно вся система поиска аналогов, замен, составления прайс листов и т.д. и т.п. летит в "тар-тара-ры" ...
... ВОТрешениеВОТ ...
регистр таки? а в чем "левизна"? малёк функционал не по сабжу, только для подбора, но нам надо только печатать - а это внешяя печ.форма
фигня только в том, что надо еще одно измерение добавить (38).1 и следить, чтоб не слетел при обновах
Итак, налогоплательщикам нельзя учитывать ТМЦ по наименованиям, отличным от наименований поставщика. Но и нельзя допускать разрастание справочника.
Значит, надо документально подтвердить, что «Сгущенное молоко» и «Молоко сгущ.» это одно и то же. Есть вот такая практика.
Подтвердить соответствие разных наименований можно двумя способами.
1. Вести учет номенклатуры согласно с внутренним Справочником соответствия наименований и единиц измерения номенклатуры поставщика и нашей избранной учетной номенклатурной единице. Постоянно обновлять его локальными распоряжениями руководства на основании служебной записки кладовщика или бухгалтера по учету материалов. Форму, порядок его ведения, сроки обновления и периоды вывода на печать утвердить учетной политикой. Вести в бумажном и электронном виде, например как в прикрепленном файле.
Было бы очень неплохо добавить в справочник фото товаров, если их перечень большой, наименования похожие. Номенклатура должна однозначно четко идентифицироваться, чему способствует изображение. Движение ТМЦ в учетной программе сразу, с момента поступления будет осуществляться по единой номенклатуре. Постановка на учет происходит путем проставления кладовщиком оттиска штампа, заменяющего приходный ордер. Интересно, можно ли вести этот справочник в 1С?
2. На каждый документ поступления распечатывать «Акт перевода наименования и единицы измерения». Форму акта также утвердить учетной политикой. Наверное, можно расширить перечень реквизитов приходного ордера М-4, в результате чего одновременно будет производиться перевод и постановка на учет в принятых учетных наименованиях и единицах. При таком порядке возможны два варианта учета в базе: номенклатура учитывается по наименованиям поставщика, затем переводится (перемещается) в единую номенклатуру. Или перевод из наименования поставщика в нашу номенклатуру происходит только на бумаге в Акте перевода. Можно ли это организовать в 1с – не знаю.
Первый способ с ведением справочника, на мой взгляд, предпочтительнее (при условии использования вместо приходного ордера М-4 оттиска штампа, заменяющего его*):
- при смене кладовщиков новенькие МОЛы оперативнее освоят номенклатуру;
- в разы меньше бумажной волокиты, так как не надо распечатывать М-4 и Акт перевода;
- у бухгалтера-материалиста, не так хорошо знающего номенклатуру, всегда есть возможность проверить работу кладовщиков в базе.
___________________
* Основание для постановки ТМЦ на учёт - товарные накладные, ТТН или акты приема-передачи. Постановка на учет обычно происходит путем составления приходных ордеров по форме М-4. Приходный ордер допускается заменить проставлением на документе поставщика оттиска штампа, содержащего те же реквизиты, что и приходный ордер. Использование штампа экономит время и бумагу – не надо распечатывать, сшивать, архивировать фактически дубликаты накладных поставщиков.

1. по анлалогии с УТ11 добавлен справочник "НоменклатураПоставшиков"
2. добавлена соответствующая колонка в поступление + механизмы поиска и подбора.
сделаем по вашему примеру 2 печатные формы:
1. для поступления справка о соответствии наименований
2. печатная форма справочника соответствий (по всей базе)
думаю этого будет достаточно.
а вообще конечно же можно..
но при многопользовательской работе нужно будет либо на внешнем ресурсе хранить реестр соответствий либо если база серверная во внешней таблице..
Теперь по сути. Прекрасные посты (41) и (234), абсолютно правильные в «бытовом» смысле профессионального бухучета, будут подтверждать мою позицию. Для начала напомню ее (позицию), слегка развернув.
Во-первых, это утверждение о том, что МОЮ хозоперацию может оправдывать только МОЙ документ, который и послужит первичным учетным. Основное утверждение.
Во-вторых, утверждение 103 поста о том, что ДЛЯ БУХУЧЕТА три вещи являются неотделимыми друг от друга:
1. Учитываемая хозяйственная операция.
2. Отражение операции на счетах (проводки).
3. Документ (первичный учетный), оправдывающий это отражение. Как правило, это контируемый документ (бухгалтеры поймут).
Напомню, что я дискутирую в рамках темы статьи, то есть проблемы принятия к учету ТМЦ под своим наименованием, отличным от наименования у поставщика. Сопутствующую тематику я затрагиваю постольку поскольку.
Итак, откуда берется проблема? Из мысли, ничем не подтвержденной, что документы поставщика ОБЯЗАТЕЛЬНО должны быть приняты к учету в качестве первичных. А вот позиция Аркадия (236), совпадающая с позицией ПБУ «Учетная политика»: Мое дело как мне его у себя приходовать, хоть изобрету форму "МХХ-МО-НАХ-226457" и издам приказ, что только на основании её наступает матотвественность кладовщика. И НИКТО мне претензий предъявить не посмеет. Или в моих терминах («во-первых»), мою хозоперацию я оправдываю моим же документом, а поставщик мне не указ.
В 41 посте, в самом конце есть ссылка на методические указания по учету ТМЦ: вместо М-4 использовать штамп на документах поставщика. Однако означает ли это, что документ поставщика принимается в качестве первичного? Нет, это лишь означает, что для нашего первичного документа в качестве носителя использована бумага поставщика. Так делать мОжно, но не дОлжно. Постановка штампа будет означать, что мы согласились с наименованиями поставщика, т.е. в рамках обсуждаемой тематики, создали себе проблему из топика.
Та же история с контировкой «чужого» документа. К посту 234:
1. Горячо обсуждаемый документ накладная от поставщика ТОРГ-12 служит основанием для проводок, хоть и составлен не нами: Дт 10 Кт 60, Дт 19 Кт 60.
Это смотря как я его проконтирую. Почему в дебете 10, а не 41? Почему в кредите 60, а не 76? И кто запретит мне в дебетовой контировке указать кроме синтетического счета, еще и аналитический (субконто в терминах 1С)? Могу аналитику не указать, т.е. согласиться с аналитикой поставщика, - а оно мне надо?
В том же пункте: То есть, если контировать накладную поставщика, на ней я обязательно напишу Дт 19 Кт 60.
Ключевое слово – «если». Если соглашаюсь с чужими наименованиями.
2. Акт оказанных услуг (Акт приемки-передачи), составленный поставщиком, является основанием для проводок Дт 26,25 Кт 60, Дт 19 Кт 60. Без ордеров, прочих промежуточных документов и оснований.
Поставщик составляет ПРОЕКТ акта, что он якобы передал. А я при приемке вношу изменения: реально я принял то-то и то-то. Так что это МОЙ акт и мой текст. Для меня он не акт передачи, а акт приема.
3. Пример нашего внутреннего ПД, отражающего хоз. операцию, но не делающего проводок – «Накладная на внутреннее перемещение объектов основных средств» ОС-2, например, при смене МОЛа.
«Не делающего проводок» - это вопрос реализации. Судя по контексту, мы используем в учете аналитический разрез «по МОЛ». В терминах бухучета, это означает фактической открытие для каждого МОЛ соответствующего аналитического счета (вернее, субсчета, ибо аналитический счет открывается на каждое ОС), подчиненного синтетическому 01-му. И перемещение двинет эти субсчета. Так что ОС-2 – ПД «по Арчибальду».
В общем, все возражения моих оппонентов (реальных оппонентов; дилетанты, что способны счет назвать первичным документам, игнорируются) сводятся к одному: в реальной практике документы поставщика часто (или даже обычно) используются к качестве первичных учетных, и это не является нарушением. После чего следует неявный вывод о том, что они ОБЯЗАТЕЛЬНО ДОЛЖНЫ в таком качестве использоваться.
Я согласен с тем, что контировка (проставление штампа, подписывание и прочая и прочая…) документа поставщика и принятие его к учету не является нарушением нормативов, ибо ПРИРАВНЕНО этими нормативами к составлению настоящего первичного учетного документа. Я не согласен с тем, что кто-то обязывает кого-то поступать так, а не иначе. Не существует такой обязанности. Именно с этого я и начал дискуссию в (23). А то, что в этом посте использован полемический перегиб (чужие документы не могут стать моими) – так это и есть перегиб.
есть бухия "внешняя" а есть "внутренняя" ...
вся проблемы терминалогии в том, что ЧТО считать первичным документом ... считайте как хотите говорит ПБУ .... а НК говорит если нет подписей, печатей - то нарушаете закон ...
... сдайте баланс говорит государство - НАЛОГОВАЯ говорит - подтвердите "первичными" документами свой баланс и форму№2 ...
одним словом "входящий (внешний) документ" и есть первичный документ относительно предпрятия - а для предприятия это лишь повод создать "свой" первичный документ ...
... и воообще ... спор что считать первичным документом хорош если поставить вопрос "А?! для кого ???" ... вот ...
Термин первичный документможет трактоваться всячески. Термин первичный учетный документ в бухгалтерии однозначен.
в СССР - всё было большим заводом - вот они тАААк и считали ... документ-проводка - единый план счетов на все 1/6 части суши ...
... и даже гимн оставили ... вот ...
п.с. за далью времён "форма" осталась а "содержание" потерялось ...
...
Ну хоть перегиб признал - уже не зря кнопили :)
Ответь мне на мой вопрос "Что подшивать?" из (230).
Мне видится, что проблемы бы не было, если бы ее не создавали налоговики искусственно. Если случится так, что у вас уменьшится НДС (ну вдруг?!) они перестанут искать поводы снизить зачет НДС, (не выгодно станет в целях получения налога на прибыль) и себестоимость оставят в покое - всем будет глубоко фиолетово, какое там наименование пропишите вы в своей приходной. Как ты думаешь?
"...утверждение 103 поста о том, что ДЛЯ БУХУЧЕТА"(с)
Напомню, что я дискутирую в рамках темы статьи, то есть проблемы принятия к учету ТМЦ под своим наименованием..."(с)
Александр.
Я первый раз, за всё время чтения Ваших сообщений (высказываний) на данном сайте, пришёл в бешенство. ;-)
Ну где в (103) сообщении написано про бухгалтерию. В (103) написано: "Три объекта, существующие только совместно:"(с)
И какая (?) тема статьи после высказываний самого автора:
"Но все эти стандарты никак не влияют на нашу жизнь и поэтому «что видят» в накладной так и пишут в справочник «как есть». Итог:
1.Растёт справочник номенклатура.
2.Не работают дополнительные возможности программы, которые используют номенклатуру, например подбор аналогов.
3.Появляется несколько строк вместо одной в документах.
4.Затруднён поиск номенклатуры.
5.Расширяется выбор партий.
6. и другое …"(с)
И это ВСЁ происходит с системе "Бухгалтерский учет" ???!!!
Это происходит в т.н. АСУПе!!! Где существует подсистема "Бухгалтерский учет".
А весь бардак в этом АСУПе происходит, в частности, из-за попытки засунут туда то, что уже было засунуто в другую систему "автоматизации" на документах и проводках.
P.S. Блин... Опять прошу извинения у всех читателей моих бредней за отнимания их свободного времени. Я не в теме...
P.P.S. Саш. Не слушай никого. :-)
Проблема из-за ошибки в проектировании схемы базы данных.
В объекте ТМЦ понятие "Название" определено как свойство.
А на самом деле это - метод.
С параметрами типа, примерно:
Время
Место использования названия
Номер документа о принятии под другим названием
И т.д.
Опиши параметры и выдай ТЗ на программирование.
И ВСЁ !!!
А на самом деле это - метод.
С параметрами типа, примерно:
Время
Место использования названия
Номер документа о принятии под другим названием
Все давно реализовано с введением в ту же 1С учета по характеристикам номенклатуры. Все наши клиенты достаточно вольно обращаются с наименованиями, и никто их за это не наказывает. Лично я никогда не занесу номенклатуру с названием "диск литой алюминиевый", ибо это хоть и не вопиюще, но безграмотно.
Обязательно к себе в базу занесу только как "колесо алюминиевое литое", что бы мне там поставщик в своих ТОРГ-12 не рисовал.
Аркадий.
И ты меня прости - дуру старую... ;-)
Ты говоришь о нескольких "свойствах", а я написал - "метод"...
Один (!!!) метод.
Увы, на тебя тоже сильно повлияла 1СС-ина...
Но тебе простительно - у тебя другая специальность. ;-)
Никде в дискуссии я не ссылался на 1С или другие учетные программы. Не подразумевал, что документ - это "Документ 1С", а справочник номенклатуры - это "Справочник.Номенклатура". Система "бухучет" у меня вовсе не АСУП. И противопоставлял законные возможности наведения и поддержания порядка в бухучете сложившейся практике бездумных действий "практических бухгалтеров".
А если уж слегка отойти от авторской темы - могу обобщить. Проблемы (в любом деле), в большинстве своем, создаются не плохими внешними условиями вроде несовершенства нормативной базы, а некомпетентностью (или разгильдяйством) работников. Внешние условия лишь позволяют/способствуют разрастанию этого разгильдяйства. Ну, а как разгильдяй - так и несчастье.
Повторю еще раз - чушь собачья.
Перефразируй на "ХО в бухучете не зафиксирована, пока не сделаны проводки", я еще кое-как соглашусь ;)
Александр.
Думаю, полезная была беседа в теме от Александра (ШТ).
Вот, только чувство "за державу обидно"(с) не проходит от таких бесед и таблеток.
(384)
"ХО не завершена, пока не сделаны проводки"(с)
Аркадий.
А ты не обращай внимание на проводкИ.
Эта не наша с тобой специальность.
Наше дело - завершить.
Ага?
Александр.
Я читал, перечитывал, пытался думать...
Вы пишете:
"Статья о проблеме множественных наименований одной номенклатурной позиции. Атор ставит вопрос, как с этим бороться в БУХУЧЕТЕ и цитирует нормативные документы по БУХУЧЕТУ, которые не препятствуют возникновению проблемы."(с)
А зачем с этим бороться? Надо просто исполнять инструкции и законы. Если бухгалтеры "пишут, что видят"(с) значит они исполняют инструкции и законы. И пусть. Раздать им тетрадки, карандаши, бланки. Пришел покупатель в фирму товар покупать. Говорим ему - иди в бухгалтерию они тебе расходные документы нарисуют. Получил расходные документы - подпиши по инстанции и шлёпай на склад. Товар подбирать будут долго - жди. Там же на коробках написано одно, а в документа другое. Или склад занят наклейкой "бухгалтерских" названий на коробки - заняты они. Подождешь...
А этих, всяких "автоматизаторов-фантазеров" выгнать. Сколько карандашей можно купить на сэкономленные деньги.
Нет, Александр. Не в "чистой" бухгалтерии эти проблемы множественных наименований. А в связке с другими задачами, извините за бранное слово, - АСУПа. И обсуждать эту проблему со стороны (взгляда) бухгалтерии - не корректно. И, извините, бессмысленно...
Хотя наводить порядок в учете документов надо. Мой "кастовый идиотизм" мне подсказывает, что это лучше делать с применением ИС. Но, естественно, не таких где бухгалтер дублируется компьютером... ;-)
P.S. Вот такую я бредятину написал. Можно это не читать. И не отвечать... :-(
+396
"Напомню, что я дискутирую в рамках темы статьи, то есть проблемы принятия к учету ТМЦ под своим наименованием, отличным от наименования у поставщика. ... Итак, откуда берется проблема? Из мысли, ничем не подтвержденной, что документы поставщика ОБЯЗАТЕЛЬНО должны быть приняты к учету в качестве первичных."(с)
А есть еще одна мысль. ;-) Что взаимодействовать с поставщиком приходится в названиях ТМЦ поставщика. Например, при возврате...
Поясни, пожалуйста, своё сообщение.
P.S. Кстати, ты не отреагировал на моё бла-бла в (374) про "метод". Такой подход реально реализуем. Вопрос только в среде (платформе) и возможности её менять. Т.е. поставить получение/присвоение реквизита "Наименования" в зависимость от "точки" его использования в системе - её программной реализации и "вида" пользователя. В 7.7 я бы сделал две функции и заменил все "прямые" обращения к этому реквизиту на функции с передачей параметра "Контекст". А уже в этой функции разбирался ЧЕГО возвращать/устанавливать. Для подобных задач, у меня так и было сделано...
проблема "шире" чем кажется ... и эту широту ты последним предложением в комменте 397 и подчеркнул ...
... по поводу твоих идей свойства-метод: всегда есть люди и процессы опережающие время и средний уровень ... но "опержающие" идеи в массы нет смыла двигать - их "не увидят" да ещё и "тормозАми" окажутся...
прим: помнится лет 20 назад нам казалось, что вот сейчас лет через пять бабушки уйдут, придут молодые с ПК на ТЫ ... но ситуация не меняется - копирют ярлыки а не файлы, пароли знают все, бухи предпочитают создавать счета а не пользоваться субконто и т.д. и т.п. уровень пользователя не изменился ...
пример с XML стандартом из той же серии ... и похож на твою идею ...
... вот ...
Саш. Ты, же, знаешь, что я не теоретик, а практик.
Поясни (дополни) свою статью (последний абзац) конкретными словами о том "кто поделится своим опытом в этом"© пояснением - словами ГДЕ. Думаю, тема обсуждения перейдет в более конкретное русло.
P.S. Я тебе, раньше, задавал вопрос: "Как выглядит, в твоей сфере деятельности, процесс "добавки аналитического признака"?"©. Ты мне тогда так и не ответил. :-(
P.P.S. Заведуя службой системного и базового "программирования", я получил очень ценную подсказку (и урок) от сотрудника (друга) смежного отдела: "Кроме административных средств есть еще и технические.". Порядок на ВЦ стал идеальным. Правда, после моего ухода всё вернулось к прежнему состоянию. :-( Но технические решения (средства) надо ДЕЛАТЬ. Купить их НеВозможно. И моё предложение про "метод" из серии конкретных, реальных технических решений. Которые НАДО делать. Или хотя бы пытаться делать...
... как всё ЭТо передать кому-то ??? ... а как ЭТИМ потом будут пользоваться?, и КАК?, и КТО? ...
... пробелема не "купить" станок а проблема его "эксплуатировать" ...
(409) ... всякая система стремится к уровню своей НЕкомпетентности ... (решение либо количественное либо качественное) ...
...
"я не знаю как ещё тебе обЪяснить своё мнение"(с)
Саш, спасибо, объяснил... :-)
Я тебе не абстрактные знания предлагаю.
А предлагаю детально разобраться с твоей задачей (постановкой задачи).
Ты, в данной теме, предложил читателям "поделится своим опытом в этом"(с).
Поделились. И...?
Ты нашел в этих советах решения "своей" задачи?
Ты собираешься ЕЁ решать?
Извини, но если бы ты не написал фразу про "свой опыт", то, лично я бы поставил "плюс" на твоей публикации и отвалил заниматься внуками...
Видимо я не понял цели твое публикации.
Еще раз - извини... :-(
P.S. Ставлю "плюс"...
Аркадий.
Знак "плюс", в данном случае - символ. Типа - я прочел. Моё мнение - аналогичное...
Ну, чего мне играть в плюсики. Я их в ведомости на зарплату вижу, и подписываюсь. Плюсиком, т.е. - крестиком. Т.к. не умею писать...
Вариант 1: Штрафовать, сбивать автомобилями, привлекать к уголовной ответственности.
Вариант 2: Оснастить всех нуль-транспортерами, автоматически срабатывающими на отсутствие "зебры" на мостовой под ногами, перенося пешехода на противоположный тротуар.
Второй вариант прогрессивней и надежней, чем первый, ныне применяемый. Но увы...
:D
Прогресс не только не уменьшает процентное количество дураков, но, пожалуй, еще и увеличивает - им теперь выжить легче.
Дай дуракам нуль-транспортировку, они же начнут все в одной точке "проявляться", или что еще...
Еще в конце 19 века далеко не последние умы заметили, что, вопреки всем ожиданиям, неблагополучные классы плодятся с куда большей скоростью, чем относительно благополучные.
Чему может радоваться только тот самый пресловутый дурак.
У нас вообще электронный камеральный контроль ввели, если что не так, в зачет не идет. Смотрят по счет-фактурам полученным и выданным. В отчетах не фигурируют названия номенклатуры. Если приходит проверка, первым делом первичку на стол. И наши ордера на приход на склад, приходные накладные (эти вообще даже не распечатыват и не подшивают) должны быть подтверждены первичными документами от поставщика. В зачет никакие затраты не пойдут, если нет этих документов, а те, что мы сами выписали - да хоть десять кладовщиков подпишут - не основание для уменьшения налогов.
Вопрос Арчибальду - приходные накладные, сч-фактуры с печатью поставщика предлагаешь не считать первичными, стало быть и сохранять-подшивать их излишне?
1. в регистр наименований контрагента добавляем измерение "ПриходныйДокумент" - поскольку один поставщик может один товар называть по-разному от случая к случаю
2. по каждому случаю приходования товара с наименованием, отличным от нашего, составляем приказ согласно учетной политике - новый документ в системе. и как-то отслеживать наличие приказа по приходам, в которых такая бодяга имеется.
разумеется, дополнительная нагрузка на регистраторов. а что делать? в таком мире мы живем
А так да, ветка засрана, ее или закрывать или чистить, увы...
P.S. В управлении проектами это называется "мозговой штурм" - где при обсуждении, например, рисков проекта, каждый участник должен ""родить" не менее 10 даже самых безумных идей, но в рамках темы, короче технология это такая...
ожидал увидеть что-то более стоящее, например решение по смене названия номенклатуры... т.е. у смене названия без смены артикула...
а если нет документов - то и решения нет - или оно довольно сложное и в разных местах по разному ...
к тому же у "ВАС" есть шанс продемонстрировать свои уникальные знания и умения в этом вопросе ... ждём-с ...
... ВОТждемТАКждемВОТ ...
вопрос глобален, как мне кажется, потому что если ОН не решён то большая чать УПП, например, дорогстоящая никому не нужная добавка ...
(48) ... опять ... есть БУ - тут накладная, ТОРГ ... а есть НУ - тут Счет-фактура ...
ЕСТЬ 2 (два) учёта БУ и НУ - и тут разные документы работают ... и законы разные в первом случае ПБУ во втором НК ... а ещё есть ТаможенныйКодекс, Акцизы, Драгметаллы ... ГТД ... Объединятет бухию ЗАкон о БУ ...
и везде заметь свои тонкости ... и разное отношение ГНИ и других фискальных институтов...
... вот ...
...
У нас был громкий случай, когда крупная контора оспорила решение налоговиков через суд и выиграла. Точно такой же случай следом - штрафы, налоговикам показывают статью в Бюллетене Бухгалтера с решением суда и пр. На что налоговики отвечают - а нам ББ ваше не указ и судебное решение прецендентом не является.
Вы абсолютно четко рассказали как это делается в (41) и думаю после Вашего поста споры уже неуместны :)
1. Перефразированное наименование товара с сохранением его качественных характеристик
2. Изменение наименование с новыми качественными характеристиками.
3. Обобщение, уточнение наименования.
В первом случае, по обоим наименованиям определяется один и тот же товар, поэтому считаю, что никаких актов не нужно. Например: "Шоколад "Осень" горький" и "Осень" шоколад горький (Красный Октябрь). Товар как ни крути один и тот же, хоть и не дословно.
Во втором случае, когда меняется качественная характеристика товара в наименовании, получается что товар уже другой. Например, "шоколад "Бабаевский"" и "шоколад "Бабаевкий" с фундуком". С фундуком и без - товар разный.
Таким образом показательный пример с углем: "ДГПКО 13-20" и "ДГПКОМ" - это разные сорта угля, у последнего, в конце буква "М" - фракция "мелкий". Т.е. купили уголь фракции "КО - крупный и орешек" а продали "КОМ - крупный, орешек и мелкий". Т.е. изменение качественных характеристик товара - это другой товар.
Сложнее дело с уточнением характеристик, либо с их обобщением, "кирпич" и "красный кирпич", тут думаю вопрос будет связан с тем, будет ли возможность доказать что этот именно тот "кирпич". Т.е. если обобщаем только "красный кирпич" то он кирпичем и остался, а если был к тому же и белый, то тут уже вопрос, какой из кирпичей был реализован. Главное чтобы обобщение или уточнение не приводило к изменению качественных признаков товара, или невозможности их связать, как например "Сгущеное молоко" и "Сгущенка" - это по сути разные товары, в первом только характеристика товара, во втором только торговое название товара.
ТОРГ-12 составляется в двух экземплярах. Первый экземпляр остается в организации, сдающей товарно-материальные ценности, и является основанием для их списания. Второй экземпляр передается сторонней организации и является основанием для оприходования этих ценностей.
Кроме того, ТОРГ-12 является оправдательным документом, подтверждающим переход права собственности на приобретаемые товары (если иное не установлено договором поставки на покупку (продажу)) и расходы покупателя в виде покупной стоимости реализованных товаров (смотрите также письмо Минфина России от 25.06.2007 N 03-03-06/1/392).
_______________
И о чем спор? Арчибальд, как всегда прав... если спорит не со мной :D
2 tango
Никакого факта перехода собственности она не отражает! Исключительно "НДС-ный" документ.
Аркадий.
Я не понял.
Александр утверждает, что: "Это ИХ документы. Для нас они оправдательными служить не могут. Накладная поставщика оправдывает его продажу."(с)
А в твоё цитате, да и в моем тексте, вроде, звучит обратное: "Второй экземпляр передается сторонней организации и является основанием для оприходования этих ценностей."(с)
Т.е. именно - ИХ документ.
Если ты ПОДПИСАЛ ТОРГ-12 (их документ), то и все права, и ответственность уже твои. На товар!
А вот за их счет-фактуру ты не отвечаешь, это уже их проблемы перед налоговыми органами.
Купил у тебя рюкзак кедровых шищек. Рассказав пару еврейских баек , добился отсрочки платежа и поехал обратно.
Мы с тобой совершили ХО и на руках у меня ТОРГ-12.
Согласно закона :
"1. Все хозяйственные операции, проводимые организацией, должны оформляться
оправдательными документами. Эти документы служат первичными учетными документами,
на основании которых ведется бухгалтерский учет."
Я говорю :
что ТОРГ-12, составленный тобой и подписанный мной и тобой , и есть тот самый первичный документ. (на основании которого через неделю будет осуществлено оприходование ценностей).
Арчибальд говорит :
"Постороннее юридическое (физическое) лицо никак не может оправдывать/не оправдывать мои операции."
Посему ТОРГ-12 - никакой не первичный документ для моей организации.
Первичгым документом будет являться последующее оприходование шишек. И всю неделю пока я еду , наша хоз. операция как бы не сущкствует.
А ты что скажешь ?
Торг-12 является документом-основанием для оприходования, т.е. составления первичного учетного документа М-4. М-4 содержит ссылку на Торг-12.
Почему-то все читают только ст. 9 закона 129-ФЗ. А есть еще другие:
1. Регистры бухгалтерского учета предназначены для систематизации и накопления информации, содержащейся в принятых к учету первичных документах, для отражения на счетах бухгалтерского учета и в бухгалтерской отчетности.
Что означает, что первичный документ сопровождает (оправдывает) движение регистров бух учета. Всегда. Остальные документы могут быть основаниями, вторичными, еще какими-нибудь, но не первичными учетными.
Движение наших регистров, очевидно не может оправдываться документами иной организации. Первичный учетный документ, таким образом, всегда составляется от имени нашей организации и содержит подпись ответственного за операцию лица, назначенного нами.
Первичный документ в 1С называется в зависимости от конфы "Поступление товаров и услуг", "Приходная накладная", ручная операция, наконец.
Именно они счета и регистры двигают. А всем органам вообще-то очень даже фиолетово каким программным документом и в какой программе ты учел товар.
По большому счету, при проверке ты даже не обязан им свои программы показывать: вот вам ворох бумажной первички и валите хоть "в", хоть "на"
как-то подразумевает программу? Или не так? Если я пишу проводки на бумаге, как в старые добрые времена, это считается регистрами бухучета? ;)
В результате совершения хоз.операции "Покупка товара" мы получили не первичный документ , по -твоему, а "документ -основание".
Но статья 9 закона даёт определение не "документам- основаниям" , а о первичных документах.
Еще раз :
"1. Все хозяйственные операции, проводимые организацией, должны оформляться
оправдательными документами. Эти документы служат первичными учетными документами,
на основании которых ведется бухгалтерский учет."
Еще раз. в (77) мы совершили ХО "Покупка товров" . Какой оправдательный документ мы должны оформить ?
Для товаров имеется унифицированная форма Торг-1 (акт приемки). Никто не мешает завести в организации аналогичную форму для материалов.
1. Регистры бухгалтерского учета предназначены для систематизации и накопления информации, содержащейся в принятых к учету первичных документах, для отражения на счетах бухгалтерского учета и в бухгалтерской отчетности.
Здесь описывается предназначение регистров бухгалтерии. Но где здесь про то , что первичный документ не может существовать без проводок ?
Почему первичный документ не может быть основанием для другого первичного документа с проводками ?
У меня может валяться на складе товар месяц, а бух оприходует его только через два (приходящий).
Перед полицией я чист, ибо у меня есть оправдательный документ - ТОРГ-12.
И перед налоговой я чист, ибо еще не подошло время отчета.
За отсутствие проводок меня могут штарфануть, а за товар без ТОРГ-12 -- посадить
ТОРГ-12 - документ приёма передачи ТМЦ от одного другому юр.лицу - подписи 2 сторон. На его основании осуществляются входящие (первичные) документы на стороне покупателя.
Транзитный документ.
ТТН - транспортный сопроводительный документ - откуда и куда следует груз такой-то в таком-то количестве. Подписи отправителя (односторонний документ). Товарно-транспортная накладная – является товарораспорядительным документом, по учету работ в автотранспорте. Документ состоит из двух разделов: товарного и транспортного. Любой "входящий" товар должен быть снабжЁн ТТН - на его основании можно оприходвать товар до прихода ТОРГ и СФ.
Крайний случай - это "Неотфактурованные поставки" _ Пункт 36 Методических указаний по бухгалтерскому учету материально-производственных запасов, утвержденных приказом Минфина России от 28.12.2001 N 119н (далее - Методические указания), определяет, что неотфактурованными поставками считаются материальные запасы, поступившие в организацию, на которые отсутствуют расчетные документы (счет, платежное требование, платежное требование-поручение или другие документы, принятые для расчетов с поставщиком).
НУ.
Счет-Фактура - документ (односторонний документ) на груз. Подписи продавца. Подтверждает состав, суммы и сумму НДС. На его основании учитывается входящий НДС. Сумма НДС в последствии буден возмещена.
... вот ...
1. Хозяйственная операция.
2. Отражение операции на счетах (проводки).
3. Документ (первичный учетный), оправдывающий это отражение. Как правило, это контируемый документ (бухгалтеры поймут).
для ГНИ ...
для БУ
для НУ
для Милиции
для Таможни
... ВОТ ...
п.с. попробуйте уменьшить Налоговую стоимость материалов ниже себестоимости ... на основании хотя бы актов инвентаризации/ревизии, выпуска брака, срока использования, морального износа и т.д.
Ответить прямо на (77) для тебя затруднительно. Понимаю.
Тогда по - другому .
Из твоих слов вытекает , что "Покупка товара без оприходования" - не является ХО , потому что в результате этого события мы не имеем проводок в БУ.
Если "Покупка товара без оприходования" - не хозяйственная операция , тогда ЧТО ЭТО ?
Если вы не отразили своим приходным документом полученный товар, к вам претензий со стороны налоговой быть не может?
(110) Наша покупка не является хозяйственной операцией поставщика. у него произошла продажа. И он составил оправдательный документ для своей операции, продажи - Торг-12.
Лицо, совершающее другую операцию, покупку, составляет свой оправдательный документ.
Документ, оправдывающий хозяйственную операцию организации может быть составлен только этой организацией.
Когда тебя будут сажать за хищение шишек, Торг-12 полсужит оправдательным документом для суда: квалифицировать хищение как мелкое, крупное или особо крупное. А для тебя оправдательного документа не найдется.
Кстати, про Торг-12 написано:
Применяется для оформления продажи (отпуска) товарно-материальных ценностей сторонней организации.
Составляется в двух экземплярах. Первый экземпляр остается в организации, сдающей товарно-материальные ценности, и является основанием для их списания. Второй экземпляр передается сторонней организации и является основанием для оприходования этих ценностей.
А про М-15 иначе:
Применяется для учета отпуска материальных ценностей хозяйствам своей организации, расположенным за пределами ее территории, или сторонним организациям, на основании договоров и других документов.
Накладную выписывает работник структурного подразделения в двух экземплярах на основании договоров (контрактов) нарядов и других соответствующих документов и предъявлении получателем доверенности на получение ценностей, заполненной в установленном порядке.
Первый экземпляр передают складу как основание для отпуска материалов, второй - получателю материалов.
Ну так вот, ты договорился с Аркадием о покупке у него шишек, и надеешься получить оправдательный документ - основание для оприходования. Т.е. Торг-12.
Но Аркадий шишками не торгует и вообще терпеть их не может (102). Их есть у него только в неликвидных материалах - отходах заготовки древесины. Он и выписывает тебе М-15, которая для тебя основанием уже не является.
Так что сажать таки пора...
Отвечаю: приняли к учету документ поставщика, поставив на нем подпись и печать или подпись. То есть взяли на себя обязательство, признали этот документ как первичный, на основании которого мы сделаем свой первичный - так?
З.Ы. Полезла гуглить "контируемые документы" Нашла:
Понравилось :D :D :D
Но если я не довезу товар (рюкзак шишек) и оприходование невозможно ?
Тогда нам придется признать "Покупку без оприходования" законченной ХО и первичный оправдательный документ ТОРГ-12 ? Так ?
"Три объекта, существующие только совместно"(с :evil:
Объект - один (ТМЦ). Действие - одно(ХО). Отражений - х... туча. ;-)
Иначе делается попытка бухгалтерским учетом АвтоМехАнизировать деятельность предприятия. Печально, но это делается очень давно и угрюмо... :-) :-( А потом появляются такое б..., как УУ и все остальные хУ...
1. при оплате (если указано в договоре) - Платежка и ПКО
2. при отгрузке ТОРГ-12
(Согласно Федерального закона от 21.11.1996 № 129-ФЗ "О бухгалтерском учете" - имущество приходуется на баланс организации с момента возникновения права собственности на него и списывается с баланса с момента утраты права собственности на него.)
далее по НУ - Статья 167 НК РФ + ст. 146, 247...
как только вы поставили подпись в ТОРГ-12 и приложили печать, доверенность - товар ваш ... если вы потеряли товар, накладную и т.д. - Вам и отвечать за него и по БУ и по НУ так как ХО свершилась ...
... вот ...
...
Так об этом я и талдычу Арчибальду. ХО уже свершилась после того как мы поставили подпись и печать на оформленной ТОРГ-12.
Т.е. состоялся факт хозяйственной деятельности (ХО), первичным документом является ТОРГ-12 , который является основанием для последующего
отражения в БУ ( ахоть бы и через оформление другого первичного документа "оприходование").
Такой подход полностью соответсвует Статье 9 закона , ни буквой не противоречит другим статьям.
Арчибальд же выдумал (т.е. ссылок упорно не приводит, а приводит лишь свои соображения ) :
1. Первичный документ должен обязательно порождать проводки.
2. "постороннее юридическое (физическое) лицо никак не может оправдывать/не оправдывать мои операции".
При подходе Арчибальда приходим к удивительному открытию :
"Покупка товаров без оприходования"- такой ХО не может быть в принципе.
Действительно , по Арчибальду - это не завершенная ХО. Чтобы завершить эту ХО нужно оприходовать товар и сделать соотв. проводки.
Но тогда эта операция будет называться "Покупка товаров с оприходованием". Напоминаю первоначальное определение этой ХО :
"Покупка товаров без оприходования".
Другими словами , Арчибальд отвергает последовательность :
Хозяйственная операция (факт , событие хоз.деятельности) - оформление первичного доккумента - проводка БУ.
Проводка БУ в цепочке играет подчиненную роль ( может и не быть в течение продолжительного времени ).
Проводка БУ по Арчибальду - всему голова . Нет её - тогда нет и ХО, и первичного документа.
Бытовой пример: я, как хозяйствующий субъект, послал жену в магазин купить коньяку. Т.е. уполномочил ее на совершение хозяйственной операци. Жена вернулась без денег и без коньяка, зато с товарным чеком и с запахом. Т.е. продажа коньяка магазином состоялась однозначно, и сопроводительный документ есть. Вопрос: совершил ли покупку хозяйствующий субъект? Вполне очевидно, что нет.
ХО покупки завершается не в момент перехода права собственности, а когда покупатель получает возможность использования приобретенной вещи. Конкретно - когда приходует купленный коньяк в свой бар (на склад) или прямо в производство.
ХО покупки завершается не в момент перехода права собственности , а когда покупатель получает возможность использования приобретенной вещи.
Я уже писал , что ты смотришь на хоз.деятельность предприятия с точки зрения наличия записи в регистре учета БУ.
Что и приводит к парадоксу.
Давай прямые ссылки на два своих утверждения :
1. Первичный документ должен обязательно порождать проводки.
2. "постороннее юридическое (физическое) лицо никак не может оправдывать/не оправдывать мои операции".
и закончим .
1. Регистры бухгалтерского учета предназначены для систематизации и накопления информации, содержащейся в принятых к учету первичных документах, для отражения на счетах бухгалтерского учета и в бухгалтерской отчетности.
Регистры бухгалтерского учета ведутся в специальных книгах (журналах), на отдельных листах и карточках, в виде машинограмм, полученных при использовании вычислительной техники, а также на магнитных лентах, дисках, дискетах и иных машинных носителях.
а) учет ведется в регистрах
б) информация в регистры попадает из первичных учетных документов
в) эта информация отражается на счетах бухучета
Таким образом, если информация из некого документа на счетах не отражена, значит, либо документ не принят к учету, либо он не является первичным учетным.
Уточняю: хозяйственную операцию всегда совершает один субъект, хотя при этом он, возможно, взаимодействует с другими субъектами, совершающими свои хозяйственные операции.
1. Регистры бухгалтерского учета предназначены для систематизации и накопления информации, содержащейся в принятых к учету первичных документах, для отражения на счетах бухгалтерского учета и в бухгалтерской отчетности.
Приступим к поиску.
Мы ищем здесь подтверждение твоего утверждения Первичный документ должен обязательно порождать проводки.
"Регистры бухгалтерского учета предназначены для систематизации и накопления информации, содержащейся в принятых к учету первичных документах,.." Но что следует из этой фразы ?
Здесь всего лишь обозначается предназанчение регистра для хранения проводок первичных документов. И всё. Точка.
Где здесь про обязательность отражения принятого к учету первичного документа в регистре БУ ?
Действительно, из того что регистры хранят проводки НИКАК не следует обязательность содержания проводок в первичном документе .
Статья 10 никак не отрицает возможность наличия первичного документа, принятого к учету ,у которого (временно) отсутствуют проводки в регистре.
- тут вообще ничего нет об хранении в регистрах проводок первичных документов. речь идет о "систематизации и накопления информации, содержащейся в первичных документах", проводки - всего лишь подмножество этой "информации". так, например,в типовом плане счетов нигде нет прямой инфы, например, о сроках возникновения задолженностей, которая протом нужна например, в ИНВ13 или 17 - не помню - но что есть форма где дебиторка разделяется по срокам долга - это вроде есть точно...
Например, сроки долга по договору очень существенно влияющие на наши провводки взаиморасчетов с контрагентами.
Что сроки долга записаны где-то на бумажке - ничего не меняет. Эта информация хранится и принадлежит Системе учета(БУ).
И не порождает никаких проводок !
Другими словами Систиема учета (БУ) как информационная система гораздо более широкое понятие ,чем регистр бухгалтерии.
А у Арчибальда БУ - это лишь совокупоность проводок в регистре Учета . Нет проводки - значит нет ХО и ничего нет.
И прочие перлы..
Кстати, "регистр бухгалтерии" в восьмерке и бухгалтерский регистр нетождественны.
(150) Вернемся к приобретению товара, сопровождаемого ТОРГ-12.
Ты утверждаешь, что после заполнения граф "По доверенности.....Груз принял" ХО завершена, ибо я могу распоряжаться этим грузом, поскольку получил право собственности. Не могу сказать, что это в корне неправильно - это вопрос отсутствуещего в законодательстве определения ХО. Однако, согласно (137)
Теперь посмотрим по Шепоту с позиций закона (115). Право собственности может переходить в момент оплаты. И вот я оплатил 30 апреля охотничьей артели все шкурки куницы, которые они добудут до конца года - ну, чтобы ребята смогли достойно отметить праздник весны и труда. Право у меня есть, а вот с собственностью тухляк. Ни пощупать, ни продать. Шкурка-то в лесу бегает, и еще долго до осени бегать будет. Итак, доказано: переход права собственности не означает, вообще говоря, завершения операции приобретения имущества. Кроме права, нужно еще иметь имущество в натуре.
+(142) Продолжил чтение определений ХО в учебниках. Выяснил, что они (ХО) бывают ровно 4-х типов:
а) движущие счета только актива баланса
б) движущие счета только пассива баланса
в) уменьшающие актив и пассив баланса
г) увеличивающие актив и пассив баланса.
И какие возражения к (103) останутся?
мой грузоперевозчик по моей доверенности подписал ТОРГ12 - свершилась ОДНА ХО - переход права собственности мне. что и отражаем в БУ соответсвующими провдками/регистрами - товра стоит на учете на проводках "Товар в пути". Грузоперевозчик везет товар ко мне две недели, привезет - по тОРГ12 будет совершена ВТОРАЯ ХО - передача от грузоперевозчика мне (собственнику/грузополучателю) - это будет обозначаться подписью ответсвенного моего лица на тОРГ12 товар получил грузополучатель + подпись печать в транспортной накладной или акте услуг грузоперевозчика. Будет операция эта совмещена с операцией оприходования на склад или нет (и появится отдельная ХО оприходования) - возможны тут уже разные варианты. По любому ВТОРАЯ ХОЗОПЕРАЦИЯ - по торг12 - свершена, и у вас возник (упрощенно) долг перед перевозчиком за выполненную работу. а будет этот товар вами оприходован внутренними первичными документами или нет - грузоперевозчику пофиг. он сдал товар в целости, комплектации и сохранности. Так что тут видно что "движение" товаров и обязателсьтв по ТОРГ12 - это опять же несколько ХО, а вы упорно пытаетесь вшрымдячить и загнять это в прокрустово ложе ТОРГ12 - одна ХО...
Это опять-таки не ко мне. Я про одну операцию не говорил. Я говорил как раз наоборот: подпись лица, на которого выдана доверенность, завершает ХО продажи у поставщика. Но не завершает мою операцию приобретения. Ты вводишь третью операцию - передачу товара перевозчику. И такая позиция имеет право быть. А моя позиция - операция доставки входит в операцию приобретения. Подкреплю ее тем, что покупные ТМЦ учитываются по цене приобретения, включая ТЗР. А вот промежуточный "склад" с названием "Товар в пути" у меня вызывает полное согласие.
Мне хотелось подтвердить вот эти его слова, ну и по-поводу контировки.
(145)"Таким образом, если информация из некого документа на счетах не отражена, значит, либо документ не принят к учету, либо он не является первичным учетным".
Извините. Я задам Вам глупый вопрос. Мою голову это давно занимает.
Вы написали: "либо документ не принят к учету"(с).
А в БУ учитываются документы или всякие реальные процессы из жизни отраженные на документах, а потом в проводках?
Метод бухгалтерского учета - ряд приемов и способов, применяемых в учете при помощи которых изучается предмет бухгалтерского учета. Метод бухгалтерского учета включает в себя следующие элементы:
документация - письменное свидетельство о совершенной хозяйственной операции, которое придает юридическую силу данным бухгалтерского учета;
инвентаризация - уточнение фактического наличия имущества и финансовых обязательств путем сопоставления их с данными бухгалтерского учета на определенную дату;
счета бухгалтерского учета - способ текущего, взаимосвязанного отражения и группировки имущества по составу и размещению и источникам образования, а также хозяйственных операций по качественно-однородным признаком в денежном выражении, а также натуральным и трудовым показателем;
двойная запись на счетах - взаимосвязанное отражение хозяйственной операции на счетах бухгалтерского учета, когда каждая операция одновременно отражается по дебету одного счета и кредиту другого на одну сумму;
денежная оценка - денежное выражение имущества, обязательств и хозяйственных операций для получения обобщенных данных за текущий период организации в целом;
калькуляция - группировка затрат и определение себестоимости отдельных видов продукции, работ и услуг;
бухгалтерский баланс - источник информации, который представляет собой способ экономической группировки и обобщения имущества организации по составу и размещению и источникам формирования, выраженным в денежной оценке и составленным на определенную дату (баланс состоит из двух частей: актив и пассив);
бухгалтерская отчетность - единая система данных об имущественном финансовом положении организации и результатах ее хозяйственной деятельности, составляемой на основе данных бухгалтерского учета по установленным формам."
Уф-ф, как экзамен... :)
Я сейчас начну как Игорь - просит дать ответ "Да или Нет". ;-)
Спасибо, конечно. Но я изучал в ВУЗе бухгалтерский учет года три.
И получил в дипломе о высшем экономическом образовании - пятёрку по БУ. С присвоением "квалификации" - инженер-экономист. Специальность - ОМОИ (организация механизированной обработки информации). По этой специальности и работаю, без перерыва в стаже, почти 40 лет.
Вопрос у меня был гораздо проще. Что принимается к учету в БУ - документ или, например, ТМЦ.
Hellgga
Спасибо. Но - эх. Опять я не получил ответа. :-(
Своим вопросом я хотел выяснить, кто посоветовал разработчикам 1С-ов АвтоМехАнизировать "учет" (в понимании ИС) именно документов. Я подозревал в этом проф. бухгалтеров. ;-) Чувствую, что мне придётся, пока, оставаться при своем старом мнении: такой "учет" в 1С сделан по совету менеджеров по продажи программного обеспечения. Типа, "внешнюю" форму лучше покупают, чем "содержание"... :-)
P.S. И постоянная игра на трактовке буквы "У" в названии систем. Расшифровка буквы как "учет" постепенно "переползла" в расшифровку - "управление"... :evil:
(210)
Плюс на сообщение!
+204
Пожалуй, я загнул про три года. ;-) Может - три семестра. Уже не помню... :-(
P.S. Информацию о себе я дал исходя из разумного предложения от Сергея в (132) сообщении: "...давно пора в профиле и рядом с ником писать ху из ху... бухгалтер, разработчик, аудитор"(с)
Александр.
Мне очень понравился Ваш пример про жену и коньяк. ;-)
Только Вы сами написали: "послал жену в магазин купить коньяку"(с).
Т.е. покупатель - жена (думаю, корень слова "покупатель" - "купить"), а не тот, кто послал покупать.
Дальше - больше: "когда покупатель получает возможность использования приобретенной вещи"(с). Вот жена коньяк и использовала, как покупатель. А у "хозяйствующего субъекта" (т.е. у Вас) остаётся другая возможность по отношению к такому "покупателю"... ;-) Естественно, если у "хозяйствующего субъекта" есть оправдательные (подтверждающие) документы на поручение "жене" совершить "покупку". Думаю таких документов нету. Тогда остаётся только нюхать "запах" коньяка (т.е. - перегар) и разглядывать "чек" со всех сторон... ;-)
Вот тут все рассуждения Арчибальда рассыпаются как карточный домик. Факт осуществления ХО налицо, отражение в бухучете принципиально не существует! Для этого-то ЕВНД и придумали, однако.
Все цитаты, определения в дискуссии брались из закона о БУ , и само собой подразумевалось , что речь идет о предприятиях , использующих БУ.
Я же добившись от Арчибальда изумительного перла :
считаю свою задачу выполненной. Комментировать нечего - можно заканчивать.
Игорь.
А права на собственность означают владение (физическое, материальное обладание) собственностью? Может быть в этом и есть нюанс позиции Александра? Например, в розничной торговле - пробили чек в кассе отдав деньги (получили права в виде чека). А потом по этому чеку получили реальное изделие в окошке выдачи товара (получили возможность использования вещи). А? Или - нет...
Т.е. суть ХО, на примере, дана в (120): "...операция приобретения ТМЦ включает оплату, получение ТМЦ, доставку, оприходование"(с). Иначе говоря, как я это понимаю, дело не в бумажках (документах), а в реальных материальных объектах. Т.е. сначала смотрим на "реальный мир" (ТМЦ, деньги, территории, физ/юр лица и т.д.), а потом уже на сопроводительное (бумажное) оформление. Которое, естественно, должно соответствовать законам и инструкциям. Про бухгалтерские проводки - отдельный разговор...
Мой вывод: "Арчибальд, как всегда прав... если спорит не со Abadonna"(85) :-)
:D :D :D Купил подруге косметику, а, ввиду полного отсутствия всяких проблесков голубого цвета, возможность попользоваться так и не получил.
Правда, получил возможность попользоваться подругой :D
например: "ХО покупки завершается не в момент перехода права собственности , а когда покупатель получает возможность использования приобретенной вещи."
Совершенно очевидно (упрощенно), что ЗАКОННОЕ использование приобретенной/полученной вещи возможно только в случае перехода права собственности на эту вещь. Как было описано выше (со ссылкой на НПА): "Согласно пункту Федерального закона от 21.11.1996 № 129-ФЗ "О бухгалтерском учете" - имущество приходуется на баланс организации с момента возникновения права собственности на него". Использование этой вещи (на которую получено право собственности) - происходит не после вещественного получения ТМЦ на складе и их оприходования. Использование этих ТМЦ происходит посредством распоряжения ими прямо или косвенно через третьих лиц. Таким образом, покупка товара являеться самостоятельной хозяйственной операцией и никак не зависит и не привязана к оприходованию купленных ТМЦ на склад. Оприходование купленных ТМЦ на склад - совершенно отдельная самостоятельная хозяйственная операция, никак не привязанная к покупке товара (как вырожденный пример: оприходование излишков по результатам инвентаризации).
.
Рассмотрим на примере (конкретно моем).
Я - импортер.
У меня есть контракт с зарубежным поставщиком.
Есть международный перевозчик, с которым у меня тоже есть контракт.
По условиям контракта с поставщиком - право собственности переходит в момент отгрузки со склада поставщика перевозчику.
.
Итак: поставщик отгрузил перевозчику. Товар стал МОИМ, я несу за него полную финансовую и имущественную ответсвенность, и то что вдруг если товар не доедет до меня - поставщику по-барабану, свои деньги он получит. Товар стал МОИМ (право собственности у меня). В соответствии с НПА я отражаю это в БУ хозяйственной операцией "отгрузка перевозчику, товары в пути" (соответсвующие проводки, которые позволяют сразу получить какой перевозчик сколько везет моего товара + себестоимость данных товаров уже у меня на Балансе и весело участвует в списании по себестоимости реализованных товаров по средней). Самое интересное - что акромя контракта годовой давности никаких доков у меня по этой поставке нет. Ну да, поставщик присылает копии инвойсов на каждую отгрузку перевозчику (сами инвойсы + ГТД) придут хрен знает когда вместе с товаром. Ну да, есть еще авансовые таможенные платежи... встает вопрос - на основании каких документов я должен взять товар к себе на БАЛАНС в момент перехода права собственности (отгрузка со склада поставщика перевозчику) - доков никаких по факту свершения этой реальной ХО по отгрузке перевозчику - у меня нет, акромя уведомления по емайлу от поставщика что отгрузка произведена... Непонятно... (конечно, возможно я тут не все знаю и вполне возможно что копии инвойсов присылаемых нам имеют юр.силу и собственно являются теми самыми первичными документами...? но и тут засада Перевозчик то везет по CMR - собственно она является подтв.доком что перевозчик приянл товар от поставщика - т.е. товар стал МОИМ - я ставлю его на баланс, правда я что-то не припомню чтобы скидывались копии CMR)... ну и ладно, не в этом суть. Оправдательные, имеющие юридическую силу документы есть стопудово на ЭТУ ХО. Отражаем ее в БУ как "переход права собственности, взятие на баланс, товары в пути). ЭТО ПЕРВАЯ ХО. и хоть убейтесь никакого оприходования на склад тут нет, и хоть убейтесь в терминах Арчибальад я еще не начал использование этих ТМЦ, но в моих терминах - я вовсю уже использую эти ТМЦ - я ими распоряжаюсь отдавая приказы перевозчику, веде япереговоры с Таможней, с таможенным брокером и прочая фигня. Случается, что твоа на таможне по той или иной прчиине частично тормозят - это у меня ВТОРАЯ ХО = "товары в пути (перевозчик) - товары в пути (таможня)". Интерсено также то, что акт об изъяти на таможне придет ко мне в оригинале вместе с фурой числа 25, а изъятие произошло числа 15-го... - какой датой я должен отрзить эту ВТОРУЮ ХО - чтобы она была достоверной? ну и ТРЕТЬЯ ХО - получение товара от перевозчика на мой склад (товары в пути - товар на основной склад) - и это еще нихрена не оприходование ибо реалии таковы, что фура пришла - приняли товар по паллетам, визуально осмотрели, шлепнули перевозчику печать и отпустили с богом, и тут Четвертая ХО - само оприходование по результатам детального пересчета поставки. В Бухреальности третья и четвертая ХО - слиты в одну, мало того, все эти телодвижения начиная со второй ХО - никакого изменения в результатах БУ практически не имеют/не меняют - себсетоимость товара не меняется, ходит туда-сюда по разным "складам"... Вот такая моя длинная неграмотная (как бухгалера) история... Суть одна: право собственности перешло - все, пи..ц! я теперь властелин колец - себсетоимсоть ТМЦ плюхнулась на баланс. И никаких "несовершенных/незавершенных" ХО нет у меня в принципе. Ибо, насколько я себе неграмотно представляю, одной и з целей БУ в т.ч. явяляетс яобеспечение достоверности и своевременности учетных данных, позволяющих делать всякие нужные для владельцев бизнеса выводы. А если я не плюхну ТМЦ себе на баланс - то где почерпнуть инфу о том, скольо кому и чего мы должны и должны нам..
.
уф...
.
Сергей.
Сложный у тебя случай. ;-)
Вопрос к тебе.
У Александра приводится пример ХО: "операция приобретения ТМЦ" в (120).
А это название равно "ХО покупки" из твоего текста.
Иначе говоря - термин "приобретение" равен термину "покупка"?
Или такого понятия как "приобретение", вообще, не существует?
Ну - вот.
Только я думаю не частный случай, а составляющая "приобретения".
А постановка вопроса от Игоря в (77) сообщении: "...совершили хозяйственную операцию "Покупка товара" ( оприходование на склад будет осуществлено , скажем , через неделю)."(с)
Т.е. речь идет уже о физическом появлении товара на нашей территории. Или...?
Арчи выше пишет сам же:
Тупому ежу понятно, что одна из сущностей факта/события - КРАТКОВРЕМЕННОСТЬ (можно еще сказать НЕДЕЛИМОСТЬ). Из такого определения факта/события и, соответсвенно, определения хозяйственной операции, данной САМИМ (!) Арчибальдом, следует, что покупка (в том смысле кв котором ее трактует Арчибальд) - это нихрена не хозяйственная операция, а целый процесс последовательных фактов/событий (хоз.операций!). В принципе - об этом писали выше уже. О чем тут спорит ряд людей - непонятно...
.
Для "тупых ежей" надо делать все на примерах - следует взять максимально длинный и наиболее общий процесс "покупки" и провести его через наш БУ. с Попыткой отражения по первичным вторичным контируемым и прочим документам - и посмотреть, что получится. Прочие "покупки" - есть вырожденные/упрощенные от "общего" процесса покупки... Бухгалтеры, блин... набижали.. домики дирявянные корованы грабить еще можно...
.
И ваще: давно пора в профиле и рядом с ником писать ху из ху... бухгалтер, разработчик, аудитор. И еще - по таким спорам определять "проигравшего" и "победителя" и вывешивать на главной странице по типу "Терминатор против Кобры"
Цитата
Хозяйственная операция (факт , событие хоз.деятельности)
(123) Великий Абадонна, конечно, всегда прав. Кроме случаев, когда спорит со мной.
Мои высказывания шли в контексте статьи - как в БУ следуетт относиться (бороться) к наименованиям из сопроводительных документов поставщика. Твой пример к делу не относится ввиду отсутствия БУ.
(142)
Взял определение с
Правда, здесь фигурирует действие + документальное оформление (подпись). Т.е. подписывание документа - это не действие, а оформление действия.
На мой вкус, в этом определении следует вместо "связанное с движением" поставить "вызвавшее реальное движение". Т.е. постановка подписи (переход права собственности) это не операция, а лишь элемент документального оформления некого действия. А закончится операция, когда произойдет реальное движение денег или ТМЦ.
Здрасьте вам в люлю. Приобрел ты не только право на имущество, но и само имущество. Оно УЖЕ твое. оно уже принадлежит тебе. и находится во вполне определенном месте. и ты уже начал им распоряжаться - грузить его в машину для перевозки или договариваться с поставщиком - пусть оно у вас полежит, я к вечеру заскочу и заберу... _Операция_ ПРИОБРЕТЕНИЯ имущества (рассматриваемая тобой как ДЛИТЕЛЬНАЯ ПРОДОЛЖИТЕЛЬНАЯ ПОСЛЕДОВАТЕЛЬНОСТЬ РЯДА СОБЫТИЙ - может быть и не завершена, - но тогда это притоворечит определению ХО как ФАКТА/СОБЫТИЯ (т.е. кратковременного и неделимого) - поэтому не морочь пиплам голову а говори "ПРОЦЕСС ПРИОБРЕТЕНИЯ НЕ ЗАКОНЧЕН", а вот именно ХО - конкретно закончена. имеет вполне выраженное документальное подтверждение - подписанная ТОРГ12 и материальное воплощение - ТОВАР, который ТЕПЕРЬ ты можешь пощупать и распорядиться - например, совершить с ним очередную ХО (входящую в ПРОЦЕСС ПРИОБРЕТЕНИЯ) - передача товара, например, со склада поставщика ТВОЕМУ перевозчику.
.
как-то так.. возможно ошибаюсь...
.
термины, термины определите, а то оперируете в формальной области нечеткими понятиями...
п.с.1. что такое ХО - написано в любом учебнике по БУ ... что такое БизнесОперация - это уже из разряда УУ ... (такая галиматья - но бабки приносит)
п.с.2. может у Арчи это веяние с УПП и УУ ... мы же ВСЕ там были ... многие ТАМ и остались ...
... вотМЫСЛЬвот ...
...
:D :D :D А там еще и статья? :D
Не читал... просто по ссылке на форум сразу зашел ;)
А что делать, могу сказать:
пока наше .... (вырезано цензурой) государство позволяет расплодиться беспонтовым бухгалетрам, одноэсникам и иже с ними, надо работать и зарабатывать бабки на этой дури ;)
Мой пример нацелен против одной твоей единственной фразы:
И, кроме того: нет там полного отсутствия БУ:
есть БУ "внешняя" а есть "внутренняя"
"Внешняя" - документы подписаны двуми сторонами
"Внутренняя" - только ваши подписи
во "внутренней" делайте ЧЁО хотите ... а во-"внешней" - всем плевать что ВЫ делаете во "внутренней" ... прибыля и убытки докузавются на основании "Внешней" БУ ...
ХО - это не процесс ... это "ТОЧКА" ... формально - это подписи на документе приЁма-передачи ...
... и как же быть с разными наименованиями одного и того же товара ... ?
В случае, когда заключается договор с поставщиком, есть конкретные методические указания к ПБУ/5. Мы указываем в договоре товары под тем наименованием, по которым собираемся их учитывать. Конгтрагент поставляет товары, естественно, под своими наименованиями. Согласно упомянутой методичке мы должны проверить соответствие товара договору и при расхождении - составить акт. В этом акте соотвествие наименований будет установлено, и поля для придирок, таким образом, не останется.

Жизненный опыт учит : пока этот один НЕ Я - горячо поддерживаю. Смайл только для Арчибальда - :D !
Сужу по себе : отказаться от своих утверждений в полемике - чрезвычайно тяжело.
После такого отказа я долго болею.
Так выпьем же за здоровье Арчибальда !
Добавлено:
... чтоб его хватило на многие отказы.

вот интересно мне, что нам ИСХ_2 скажет по существу обЪявленной темы ... ??? ... 2ВОТ2 ...
...
В практической работе я никогда не сталкивался с проблемами указанными в твоей статье.
И вот Арчибальд заставил впервые задуматься над понятием "первичный документ".
Честь ему и хвала... за то что играл в полемике первым номером. См.(162).
Как в там они ведут учет по номенклатуре ? - как есть. Не интересовался деталями, потому что никто не жаловался.
Во! Наконец-то прояснилось! :D Речь, оказывается, идет о мерзких торговцах гадкими продуктами питания.
А вот торговцы техической продукцией такой проблемы и не знают, кабель ВВГ-2.0х4 и в Африке останется ВВГ-2.0х4, ибо это наименование по ГОСТу.
И сталь ШХ15СГ будет таковой ВСЕГДА.
А какие проблемы могут возникнуть у того, кто делает, с наименованиями? Только если через RND подбирать наименование из слов "масло", "рафинированное", "дезодорированное", "подсолнечное" ;)
Мне почему-то кажется, что если хохол В. Кушнир поставит нашему сахарозаводчику Арчибальду "буряк", а тот оприходует его как "свекла" - никого даже не пожурят.
Хотя, на 100% не уверен...
P.S. Именно так они правильно называются, а вовсе не "диски", как народ привык ;)
Я, примерно, с тобой согласен. Только, мы в этой теме больше обсуждаем "как приходовать" (БУчитывать). А, на мой взгляд куда значимей вопрос ЧЕГО писать в сопроводительных документах реального перемещения в пространстве ТМЦ. В текущей системе у меня нет продуктов. Есть "Шайбы в ассортименте" ;-) Наименований разных - штук 75000. И в торговлю ОНО "двигается", и в ремонт. В прошлой (торговой) системе у меня была сделана специальная подсистема "аналогов". Т.к. наименования менялись и у поставщика и у привередливого покупателя. И в прайсах писалось для разных покупателей разные названия. Наименований товаров штук 3000 было. Покупателей - аналогичное количество. А прайсов штук под сто - со своими названиями товаров и цен... ;-) А как решались вопросы учета - меня не интересовало тогда, и не интересует сейчас. Думаю вопрос решается как у Игоря. Только для меня ОНИ - это БУ. На складе использовались название с коробок, как "стержень" для сопоставления "аналогов" и присвоения внутреннего кода. Но бывал товар и без коробок. ;-) Плюс партии по срокам реализации. Однако система работала. И, например, "наказание" за недостачу на складе делалось на основании информации из базы данных (компьютерной). Вот... ;-)
Судя по подписям, документ касается грузоотправителя и грузополучателя. Поставщик не участвует.
- внешние, подготовленные за пределами организации: счета поставщиков и др.; и
- внутренние, подготовленные в самой организации: акты, требования и др.
Это не закон . Но статье 9 закона о БУ ни единой буквой не противоречит.
Вопрос Арчибальду :
Внешний первичный документ "Счет поставщика" и внешний первичный документ ТОРГ-12 не порождают проводок .
Мы закончили спорить ?
Игорь. Ну, и чего тут спорить. Или не спорить.
Например, когда я занимался разработкой банка данных спектральной, структурной и фактографической информации ("аналитическая" химия), то широко применялся термин "первичный документ". И заверяю Вас, что среди людей с которыми я тогда общался бухгалтеров не было. Но все однозначно понимали о чем идет речь.
О великий знаток русского, Танго.
В данном случае "фигли" употреблено как аналог наречия "зачем", а не как вопрос с приставкой "за чем находится этот дом?".
Очень не рекомендую спорить со мной по таким вопросам, все равно не потянешь :D
налоговое - и что? проводки не пишем, НДС не учитывавем, книги/журналы не ведем?
чисто "чужой документ", никаких "первичных" - НАШИХ - нет
ну, да, не "товарный", чисто про бабки (обязательства) с "государством" - тем не менее есть бух проводки ("контировка" на 19,68)
и что - уплата НДС - не хозоперация?
Вот нашла статью о методе ведения учета до появления компьютерных программ. Исходя из этого метода, после контирования (проставления корр.счетов на документе) он по определению Арчибальда уже становится первичным. С появлением компютера контирование документа поставщика заменила выписка своего приходного документа, так произошла подмена понятия первичности, и эта "дырка" позволила Арчи нас всех дурить два дня в этой ветке :D.
Вот.
Извините, пожалуйста за то, что вмешиваюсь в спор гуру, но вот, что я хочу сказать на (184): Арчибальд не пишет о том, что контируемый документ становится первичным, а о том, что первичным он становится после проведения по счетам бухучёта, а контировка-то как раз и предшествует проведению…
Я в советское время работала в системе поторебкооперации, тогда не то, что компьютеров – калькуляторов не было (только «Феликсы» с рычажками, а потом их заменили клавишные агрегаты – по клавишам надо было молотком стучать!), и учёт там был более архаичный, чем в госторговле. Так вот, раз в 7-ми дневку м/о лица сдавали товарные отчёты (розница), их надо было проверить на правильность оформления (подписи-печати), а потом расконтировать, т.е. проставить корреспонденцию счетов на каждой накладной, и только после этого суммы разносились по счетам на лицевой стороне отчёта (на оборотной стороне шла расшифровка движения тары), а уж из отчёта итоги разносились в локальный (скажем так) журнал ( в потребкооперации была не журнально-ордерная система учёта, а журнальная (мемориально-ордерная) – это более архаичная форма ведения учёта)). И только после сведения локального журнала (балансировки) все итоги по месяцу переносились в сводный журнал, где они накапливались по всей организации… Песня ещё та, попробовал бы сейчас кто-нибудь вручную ( на счётах) всё это свести…
Извините, м.б. я не очень чётко выразила свою мысль, но вы напрасно на него нападаете - он всё правильно пишет... :oops:
"первичным он становится после проведения по счетам бухучёта"(с)
Скажите, пожалуйста, в этом определении написана правда? ;-)
"Первичный документ — документ, включающий исходные сведения, полученные в процессе исследований, разработок, наблюдений и других видов человеческой деятельности. В бухгалтерии первичный документ составляется в момент совершения хозяйственной операции и является первым свидетельством произошедших фактов. Первичный документ подтверждает юридическую силу произведённой хозяйственной операции. Он устанавливает ответственность отдельных исполнителей за выполненные ими хозяйственные операции. К первичным документам относятся..."(с)
То есть раньше документ поставщика с проставленными корр.счетами соответствовал определению, а с введением компьютерного учета - уже не соответсвует. Ну не будешь же в базу скан документа пихать :)
исторически - может быть
но в "автоматизированных" регистрах, то бишь в компутерах, мемо-ордер смоделировала 1с (по 7.7 включительно), а журнал-ордер - Парус.
где 1с, и где Парус...
Интересная манера у вас выдрать фразу из текста, опустив существительное, опустив ссылку на само сообщение и потом спрашивать о чем я говорю.
Я говорю о том же примерно, что и Вы:
Арчибальд формально прав, принимая за первичный документ только нашу приходную, мы с ним спорим, потому что по сути воспринимаем первичным только документ поставщика. :)
По любому это должно оформляться документально. Уважаемый Арчибальд прав.
P.S.
Просто сейчас не всегда это соблюдается - если расхождений нет, то и не составляют ничего (особенно кто работает без складов, с колёс), но классика жанра - это вот такая приёмка товара.
Товарная накладная N ТОРГ-12 отличается от товарно-транспортной накладной тем, что в ней отсутствует транспортный раздел.
Товарная накладная, изображенная на с. 51, может быть как приходным документом покупателя, так и расходным документом поставщика
Так что прав был я ;) Подписал ТОРГ-12 = принял. И достаточно.
P.S.
Счастливый Вы человек - всегда чувствуете, что Вы правы!
М-м-м, а окружающим с Вами легко ли?
Вот тут абсолютная правда написана :D
Какой из этих документов является первичным? (Что мне подшивать?)
Надеюсь , никаких неясностей не осталось.
"Ты не умничай, ты пальцем покажи" (с). Так что подшивать?
В том-то и дело,что любое хозяйствующее лицо вовсе и не обязано делать никаких внутренних первичных документов.
Мое дело как мне его у себя приходовать, хоть изобрету форму "МХХ-МО-НАХ-226457" и издам приказ, что только на основании её наступает матотвественность кладовщика.
И НИКТО мне претензий предъявить не посмеет.
И формально и НЕформально Арчибальд НЕ прав. Прочитайте по буквам определение "первичного документа" Ст. 9 закона (хоть в теме Шепота).
Первичный документ "РасходнаяНакладная" оформленный для нашей организации Поставщиком - удовлетворяет всем требованием , перечисленным в статье 9.
Кроме того, не поленитесь, наберите в Гугле "внешний первичный документ".
(219) Мммм... Засомневался насколько Вы в курсе обсуждаемого вопроса.
А в БУ учитываются документы или всякие реальные
вот тут корень, имхо
...ция (процессы в стране пребывания) делают бухию именно учетной системой по учету документов (тут выше цитиовалась типичная позиция бушек: подписано - значит сделано).
и стык между реальностью и моделью - проблема, которой в нормальных (!?) условиях должны бы заниматься инвесторы (собственники, управляющие), а на деле - занимаются 1снеги, встречая со стороны первых непонимание и противодействие

-Внешний документ может служить прямым основанием для проводок в нашем учете и являться ПД (первичным документом).
-Внешний ПД не обязательно должен являться основанием для внутреннего ПД.
-Внутренний ПД, отражающий хоз. операцию, может не иметь проводки.
Далее по списку, на конкретных примерах, не имеющих отношения к учетным программам, в т. ч. 1С, только бухучет.
1. Горячо обсуждаемый документ накладная от поставщика ТОРГ-12 служит основанием для проводок, хоть и составлен не нами: Дт 10 Кт 60, Дт 19 Кт 60.
Опережу спорщиков, утверждающих, что проводка Дт 10 Кт 60 составляется на основании приходного ордера. Только на основании одного приходного ордера делать эту проводку нельзя. Обязательное основание – два документа ТОРГ-12 и М-4. Для категоричности утверждения опустим эту проводку и не будем это обсуждать.
А вот проводка Дт 19 Кт 60 делается именно на основании ТОРГ-12. Даже если счета-фактуры от поставщика нет, но НДС выделен в накладной, именно ТОРГ-12 будет являться ПД для учета входящего НДС на сч. 19 - Hellgga не даст соврать, и согласится, что накладная от поставщика - ПД, и ещё какой. То есть, если контировать накладную поставщика, на ней я обязательно напишу Дт 19 Кт 60.
2. Акт оказанных услуг (Акт приемки-передачи), составленный поставщиком, является основанием для проводок Дт 26,25 Кт 60, Дт 19 Кт 60. Без ордеров, прочих промежуточных документов и оснований. То есть, в случае контировки, именно на Акте я проставлю проводки Дт 26 Кт 60, Дт 19 Кт 60. Никаких дальнейших движений для признания затрат не требуется. То есть, не требуется составлять какой-то аналог приходному ордеру. Акт оказанных услуг (Акт приемки-передачи) – тоже ПД.
3. Пример нашего внутреннего ПД, отражающего хоз. операцию, но не делающего проводок – «Накладная на внутреннее перемещение объектов основных средств» ОС-2, например, при смене МОЛа. Закрепление ответственности за новым материально ответственным лицом – хоз. операция? Да. Но проводок документ не имеет, на баланс не повлияет. И никто не скажет, что ОС-2 не является ПД.
+(250) кто бы его ни отпевал, ПОСЛЕ смерти он свое получает. или ты прав.
прАвда его собирают два раза ... зато самый собирательный и ДОказательный ...
единственно - кто больше платит НДС с единица производства - должны быть лЬготы ...
... ВОТмнениеЕСТЬвот ...
п.с. к тому же на НДС можно и неплохо воровать ... хоть с той - хоть с этой стороны ...
... ужжж ...
НДС платится с продаж, в зачет берется с покупок. В процесс производства материалы уходят очищенные он НДС, по себестоимости, при продаже готовой продукции НДС накручивают сверху. Если НДС в зачет не взят, значит себестоимость материалов выше, расходов больше, налог на прибыль меньше.
Надо смотреть, что выгоднее для государства по каждому конкретному хозяйствующему объекту - выплату НДС уменьшить за счет зачета или корпоративный налог уменьшить за счет расходов. Эти налоги взаимосвязаны обратнопропорционально и в этом прелесть этой связки.
целые БУХИИ работают над "Прибылью и Убытками" а КПД = 0 ... что для Предприятия, что для ГОСУДАРЬства ... к тому же сама по себе прибыль ни о чём не говорит ...
НДС ... НДС показателен ... на нём можно построить "справедливую систему налогообложения!" т.к. НДС - процентный налог с оборота ... (см. коммент 330) ...
торгашам - как правило пофиг из чего складывается прибыль ... а вот "государству" должны быть "НЕпофиг" ...
... вотСМЕШШНОССвот ...
такой "учет" в 1С сделан по совету менеджеров по продажи
ну точно - нет
ножки растут из 2.0 и ранее - еще советских наработок, приватизированных братьями
таки тенденция "соввласть = учет+контроль"
а поскольку сколько ни говори "халва" - оно все равно чужое, то бумажка
"плацкарта"
Михаил.
Я имел ВВидУ немного другое.
Примерно, так: описывать предметную область проще (разработчику) и понятней (пользователю) осязаемыми объектами (бумажными документами). Например, к вопросу о сч.факт. в контексте первичности/вторичности - рассуждать бесполезно, т.к. такого документа, вообще, не существует. :-) Этот "документ", в понимании ИС - выходная форма. Как и все остальные т.н. "документы"... :-)
ис = черный ящик
операторы бьют вход
куроводители жамкают красную кнопу - получают выход
в этом смысле любая печ.форма - выходная
однако, даже чтоб тупо на принтер, надо что-то дать на вход
применительно к полученной СФ имеем в ис полный(тождественный) аналог бумажки
посмотрите, в любой, даже не 1сной, базе входная СФ забивается оператором (как вариант - бьется пнк (инвойс), но при этом по умолчанию принимается, что сфп есть, просто сокращаем ввод)
так что док сфп - существует, во всех смыслах
Но я полностью согласен, и не вижу противоречия в постах, что "проще и понятней (как "разработчику", так и пользователю) осязаемыми объектами" - вопрос квалификации и обстоятельств хозяйственной деятельности
Михаил.
Раньше, если мне не изменяет память (бухгалтера меня поправят) документ СФ имел совсем другую форму, суть и содержание. На данный момент - это уникальный номер и дата в БД со ссылкой на ЭТО из других объектов, лежащих в БД. А в БД "должны" лежать "описания" ХО с соответствующими ссылками на описатели условия (особенностей) её совершения. В частности, ссылка и на номер/дату бумажного документа...
Даже если счёта-фактуры от поставщика нет, НДС надо как-то учесть.
хм, что учесть, если нет сф?
в торг-12 выделение ндс никого не парит.
неотфактуренную поставку принимайте на себестоимость
получите сф - сторнируйте и все такое
**
В соответствии с п. 1 ст. 172 НК РФ, налоговые вычеты производятся на основании счетов-фактур, выставленных продавцами при приобретении налогоплательщиком товаров (работ, услуг), имущественных прав, документов, подтверждающих фактическую уплату сумм налога при ввозе товаров на таможенную территорию Российской Федерации, документов, подтверждающих уплату сумм налога, удержанного налоговыми агентами, либо на основании иных документов в случаях, предусмотренных пунктами 3, 6-8 статьи 171 Кодекса.
В Вашей ситуации единственным документом, который дает Вашей организации право на применение налогового вычета, является счет-фактура поставщика.
При невозможности принятия к вычету НДС по работам (услугам) третьих лиц суммы НДС относятся в состав прочих расходов (п. 11 ПБУ 10/99 «Расходы организации») записью:
Дебет 91-2 Кредит 19.
Для целей налогообложения прибыли расходы в виде сумм НДС, не принятых к вычету, не учитываются как не соответствующие требованиям п. 1 ст. 252 НК РФ (п. 49 ст. 270 НК РФ).
Таким образом, при признании в бухгалтерском учете расходов в виде не принятого к вычету НДС возникает постоянная разница (п. 4 ПБУ 18/02 «Учет расчетов по налогу на прибыль»). Следовательно, организация должна отразить в учете образование постоянного налогового обязательства в соответствии с п. 7 ПБУ 18/02. ПНО отражается в учете записью по дебету счета 99, субсчет «ПНО», и кредиту счета 68, субсчет «Расчеты по налогу на прибыль».
Не надо "неотфактурованных поставок", "ст. 172 НК", "списания НДС"
Смотрим пример.
Получили накладную от поставщика, см. прикрепленный файл.
Счета-фактуры нет. Возможно, и не будет.
Я делаю проводки
Дт 41 Кт 60 2000 руб.
Дт 19 Кт 60 360 руб.
То есть, на основании накладной поставщика учту входящий НДС на сч. 19.
Ваш вариант?

И чаять, то и по иным берегам и островам не без тово то, и аще оно до днесь лежит, то много, чаять, и погнило. И по такому небрежению, бог весть, колико от такова небрежения казны погибает напрасно.
Иван Посошков. Обрати внимание на год, даже не 1717, а просто 717-й
Хотя, скорее всего, все-таки 1717-й имелся в виду, но радости от этого не больше... :(

Недословное цитирование, фельетон в газете:
ЧТО ИЗМЕНИЛОСЬ????????????????????????????????????????
но в общем - проблема в самоидентификации.
освежите в памяти (повесть временных лет), как святая равно-Апостольная княгиня Ольга (ну, до своей святости) поступила с представителями автохтонного (еще не-русского) населения
**
убив Игоря, древляне стали думать: «Вот убили князя мы русского; возьмем жену его Ольгу за нашего князя Мала, а со Святославом сделаем, что хотим», - и послали в ладье двадцать выборных мужей сватать Ольгу. Когда ладья с послами пристала в Киеве под Боричевым спуском, об этом сообщили княгине. Ольга позвала послов к себе и спросила, с какой целью они пришли в Киев. Послы отвечали: «Послала нас Древлянская земля с такими словами: «Мужа твоего мы убили, так как муж твой, как волк, расхищал и грабил нас, а наши князья хорошие, потому что ввели порядок в Деревской земле - пойди замуж за нашего князя Мала». Ольга им отвечала: «Люба мне ваша речь; мужа мне ведь не воскресить. Хочу почтить вас перед всеми людьми: ступайте в свою ладью, разлягтесь, величаясь, а как пришлю завтра утром за вами, то говорите: «Не едем на конях, ни пеши не пойдем, но несите нас в ладье», и отпустила их к ладье. Древляне ушли, а Ольга велела у терема своего, за городом, вырыть большую и глубокую яму. Утром пришли за древлянами посланные от Ольги и сказали: «Зовет вас Ольга для чести великой». На что древляне им ответили: «Ни пешком не пойдем, ни на конях и на возах не поедем, несите нас в ладье». В ответ на это заявление киевляне ответили: «Нам неволя; князь наш убит, а княгиня наша хочет за вашего князя», - подняли лодку и понесли. Так их принесли к яме, бросили туда вместе с лодкой. Ольга подошла к яме и спросила: «Хороша ли вам честь?» Те ответили, что пуще смерти Игоря. Но Ольгу не разжалобил печальный вид послов. Она приказала их живыми засыпать землей.
обслуга есть обслуга.
знаешь байку "не чирикай, если тепло"?
у меня не получается
**
блин, извини, коллега, по смыслу поста я отнес его к ишу. хотя, согласен, для него это было бы сложно
И это не бухгалтерский учет. И не проводки... ;-)
"Первичный документ – любой материальный носитель, непосредственно фиксирующий любой результат познания реального мира или духовной, творческой и информационной деятельности (в виде описания фактов, отношений между ними, выявленных закономерностей, концепций, гипотез и т. д.). Документ, содержащий оригинальное произведение, свод произведений, материалы и результаты исследований и разработок: первичную статистику, фактографическую и нормативно-правовую информацию; учебные, инструктивно-методические, практические материалы и пособия, а также литературно-художественные, изобразительные, музыкальные и аудиовизуальные произведения. Все разнообразие первичных опубликованных документов зафиксировано в ГОСТе 7.60–2003 СИБИД. Издания. Основные виды. Термины и определения.
К вторичным относятся документы, являющиеся результатом аналитико-синтетической, логической переработки одного или нескольких первичных документов. В их числе: библиографические пособия, реферативные сборники, обзоры, рецензии. Вторичные документы выполняют две основные функции:
· оперативно оповещают о появлении первичных документов;
· в сжатом виде излагают основное их содержание.
Они так же, как и первичные, могут быть периодическими, непериодическими, продолжающимися.
Считается, что в первичных документах отражаются непосредственные результаты познания, а во вторичных - результаты аналитико-синтетической переработки информации, содержащейся в первичных документах. Однако исторически сложившаяся система научных документов такова, что многие из них содержат одновременно и результаты научных исследований и переработку прежних сведений, содержавшихся в ранее опубликованных документах."(с)


"
Папа Бенедикт XVI, принимает дела.
Посетитель, уже 2000 лет ждет встречи. Папа польщен таким вниманием и приглашает посетителя.
Заходит старый, сгорбленный еврей, протягивает картину "Тайная вечеря" и спрашивает:
- Это Ваши ребята?
Папа(в недоумении):
- Мои...
Еврей:
- А за ужин кто платить будет?
"
Вообще-то, если внимательно читать, я первая сказала Арчи "ты не прав", не?
"...я первая сказала Арчи "ты не прав",..."(с)
Перед выяснением "кто прав?", думаю, надо договориться о понятиях.
Смотрим определение: "Первичный документ – любой материальный носитель, непосредственно фиксирующий любой результат познания реального мира...". Опускаем БУчет до деятельности по учету документов. Тогда проводка и бирка на пачке документов - это "первичный" документ. Т.е. "бухгалтерия" выполняет свою "ХО" - учет бумажных документов.
Мне представляется, что Александр и попытался "связать" (фиксировать) два вида "ХО" (реальная жизнь и БУчет) через "последний первичный документ" в цепочке хозяйственных операций - проводку. И если этот так, то я не могу сказать - "Арчи "ты не прав""(с)...
А вот вопрос о том, ЧТО учитывает бухгалтерский учет (в современном его выражении в 1С продуктах), для меня, остаётся открытым. В теории - мне понятно. А в практике АСУчивания предприятия навязываем различным людям выполнение не нужных и "НеСвойственных" им обязанностей (действий). И называем это "упорядочением бизнес процессов". Эх, беда... :-(
А в (230) спросила, но ответов нет, ищем все новые и новые определения...
Так что подшивать то?
1. Хранит данные
2. Двигает регистры/счета
3. Может выдать печатную фоому.
Чего тут удивительного или криминального? Не надо путать документ учетной программы с документом хозоперации. и будет всем счастье.
Документ хозоперации - это бумажка с подписями и печатью (печатями). И амба!
"Документ" в 1С - просто условное название, могли бы назвать и как-нибудь по другому.
Кому не нравится слово "документ" могу предложить название - вспомогательный регистр хранения информация и выполнения движения по регистрам учета.
Те же.. только в профиль, но длиннее
Аркадий.
Я понимаю, что твоя специальность - проводкИ. ;-)
А всё остальное - "только в профиль, но длиннее"(с)
А чего мне, то, делать если моя специальность: "документы, провОдки, записи, таблицы, файлы, БД, СУБД, ЭВМ, ОСы и т.д.". Вместе с тобой оставаться "раковой опухолью на ...".
Ну, нет в обсуждаемой теме ничего понятного и очевидного. Для меня, глупого...
(301)
"спросила, но ответов нет, ищем все новые и новые определения... "(с)
Нет смысла искать определение для НеСуществующего предмета.
Существует понятие "первичная информация" и для различных сфер деятельности (использования) она различная. Иногда эту информацию заносят в "документ". И для краткости называют "первичным ...". В формализуемой деятельности разрабатывают формы и перечни. Утверждают (закрепляют) законами и инструкциями (правилами). Лично я не ищу, в данном обсуждении, определения ПД. Меня интересует НАШЕ представление (мнение) о "первичной информации" и о её "чудном преображении" в популярных программных системах. И еще меня интересует ЧТО делает эти системы популярными. И еще интересно - а у Вас возникал вопрос о том, что является ПД до начала работы с 1С-ами?
(302)
"Любой налоговой по барабану"(с)
Аркадий. А ты не в этих органах, случайно, работаешь? В смысле барабана... ;-)
О чудном преображении уже писала в (184).
Избавление от такого (188) ручного труда при приемлемой цене.
Про (184).
Будучи пенсионером и бездельником, я очень внимательно читаю чужие сообщения в темах где сам участвую. ;-) Ох, не это чуднОе преобразование занимает мои мозги. :-(
Про (188).
Да. Логичное, нормальное, нужное и т.д дело - АвтоМехАнизация труда бухгалтера. Уже писал и раньше - 40 лет такому "явлению". Только причем тут "учет" в контексте, например, "УПП". Я ошибаюсь или нет, буква "У" означает - "управление"? Чем "управление" - сбором документов и облегчением труда бухгалтеров? :-)
(315)
Об этом "Соболе" мне известно. И это, вовсе, не анекдот. Типа, не смешно всё это... :-(
+317
Кстати, вот хороший пример "описания" (трактовки, понимания) предметной области "бухгалтерскими" документами/проводками. А потом МЫ начинаем требовать - подайте нам УУ. ;-)
В (234) написано:
"3. Пример нашего внутреннего ПД, отражающего хоз. операцию, но не делающего проводок – «Накладная на внутреннее перемещение объектов основных средств» ОС-2, например, при смене МОЛа. Закрепление ответственности за новым материально ответственным лицом – хоз. операция? Да. Но проводок документ не имеет, на баланс не повлияет. И никто не скажет, что ОС-2 не является ПД."(с)
ОС никуда не перемещаются. И разговор (акцент), в этой цитате, идет о ПД и проводках. А на самом деле, думаю, надо говорить о некой другой "ХО", типа: "Смена МОЛа". Которая, естественно, на баланс и проводки тоже не повлияет. ;-) Однако, например, при увольнении сотрудника (МОЛа), думаю, потребуется оформление неких документов (приказов, актов и т.д.) о снятии (передачи) ответственности за ОС. И если говорит о "документальном" управлении (учете) предприятием, то "первичным" документом будет другой документ типа "приказ". А при реальном перемещении ОС с сохранением МОЛа приказа, думаю, может и не быть.
А если говорить об АСУПе, то конечно можно "расписать" взаимосвязи (основания, подчиненности) документов. Т.е. моделировать документооборот в "компьютере". Заниматься тщательной охраной последовательностей документов. ;-) Но, на мой взгляд надо построить схему БД объектов "учета" и отражать подобное "перемещение" одним "движением мышки" на каждом рабочем месте участников этой "ХО" с последующей распечаткой всех необходимых бумажных документов для придания им юридической силы подписями и печатями. А дальше перейти на электронные подписи... ;-)
- это так Госкомстат назвал первичный документ.
А хоз. операция в моей «трактовке, понимании, описании» названа «Закрепление ответственности за новым материально-ответственным лицом», например при смене МОЛа».
Вы исказили смысл сообщения (234).
2.
Первичный документ, составленный при хоз. операции «Закрепление ответственности за новым материально-ответственным лицом» должен содержать подпись принявшего ОС. МОЛ документально подтвердило (расписалось) в передаче – хоз. операция совершилась. Никакие документы типа «приказы» не будут являться подтверждением этой хоз. операции.
3.
А вот здесь пример того, как работа фантазии автоматизаторов приобретает достойное направление! В добрый путь!
"это так Госкомстат назвал первичный документ"(с)
Так и пишите. ;-) Видимо существует утвержденный список и формы бумажный документов. И в заголовке этого списка имеется слово "первичный". Тогда остальные НАШИ рассуждения не имеют смысла.
"Вы исказили смысл сообщения "(с)
Это не я исказил "смысл", а инструкции по работе с документами подобрали "документ" из существующего списка под смысл реальной жизни.
"Никакие документы типа «приказы» не будут являться подтверждением этой хоз. операции. "(с)
Естественно - не будет являться подтверждением. Т.к. "ХО" издания приказа на ... является "первичным" документом (информацией) для выполнения всех остальных "ХО" исполнения этого приказа.
"А вот здесь пример того, как работа фантазии автоматизаторов приобретает достойное направление!"(с)
Для справки. Документ и проводка это уже есть "автоматизация" человеческой деятельности. Ну не было тогда ЭВМ-ов... ;-)
"В добрый путь!"(с)
Спасибо. Но, думаю, мой путь уже закончился. :-(
P.S. Моя позиция в вопросе "автоматизации":
В компьютерной системе должна находиться и обрабатываться первичная информация. А документы и проводки это вторичная информация. Являющееся средством "автоматизации" до появления вычислительной техники. И все попытки "автоматизировать" уже "автоматизированную" деятельность это - "плагиат". Т.е. ничего нового в человеческой деятельности не создаст. А проблем и лишней работы - прибавит... ;-)
Про водку - было, изжили ;)
Что касается специальности, вот, например:
Процедура ДСЕКэшInsert()
	Если глПодключениеSQL()=1 Тогда
        рд_ТЗ.ВыбратьСтроки();
		Пока рд_ТЗ.ПолучитьСтроку()=1 Цикл
		cmd = СоздатьОбъект("ADODB.Command");
		cmd.ActiveConnection = SQLConnection;
		cmd.CommandText = "[production].[dbo].[ДСЕКэшInsert]";
		prm1 = cmd.CreateParameter("@K", КонстантаАДО("adWChar"), ТипПараметраАДО("adParamInput"), 28, рд_ТЗ.ИсхКТХ);
		prm2 = cmd.CreateParameter("@D", КонстантаАДО("adWChar"), ТипПараметраАДО("adParamInput"), 17, рд_ТЗ.КДСЕ);
		prm3 = cmd.CreateParameter("@C", КонстантаАДО("adInteger"), ТипПараметраАДО("adParamInput"), 2, рд_ТЗ.Количество);
		prm4 = cmd.CreateParameter("@E", КонстантаАДО("adInteger"), ТипПараметраАДО("adParamInput"), 2, рд_ТЗ.Ошибка);
		cmd.Parameters.Append(prm1);
		cmd.Parameters.Append(prm2);
		cmd.Parameters.Append(prm3);
		cmd.Parameters.Append(prm4);
		Рез=cmd.Выполнить; //Выполнение и получение набора данных
		КонецЦикла;
	КонецЕсли;
КонецПроцедуры

Процедура ОдноИзделие()
    спрНом=СоздатьОбъект("Справочник.Номенклатура");
	л_ТЗ=СоздатьОбъект("ТаблицаЗначений");
	л_ТЗ.НоваяКолонка("КТХ","Строка");
	л_ТЗ.НоваяКолонка("Количество","Число");
	Сообщить(ТекущееВремя());
	Если спрНом.Выбрать("Надо выбрать","ДляВыбора")=1 Тогда
	  л_ТЗ.НоваяСтрока();
	  л_ТЗ.КТХ=спрНом.КТХ;
	  л_ТЗ.Количество=1;
	л_ТЗ.Свернуть("КТХ,Количество","");
	Сообщить(ТекущееВремя());
	ТЗ=глРазузловатьНачало(л_ТЗ, 0,0,1,,,,1,1);
	Сообщить(ТекущееВремя());
	рд_ТЗ.Загрузить(ТЗ);
	Сообщить(ТекущееВремя());
	КонецЕсли;
КонецПроцедуры
//...........................
ПоказатьЕсли тут найдешь что-нибудь про проводки - налей себе водки ;))))
Примечания: ДСЕ - детале-сборочная единица, КТХ - краткая техническая характеристика
И главное примечание: никакой УПП и в помине тогда не существовало.
Но лучше сделать и не получить желаемого, чем не сделать и потом жалеть об упущенной возможности ;)
нет у флагмана бесплатных демо
для развития сети (обгона реальных на то время конкурентов) демо была нужна
доходило до легальных предложений о скидках при переходе с "демо" на ключ
надо еще учитывать, что ключи до 80 - это нечто. в нотбук я его, например, не воткну, хоть и ескороче, эмулятор ключа, в народе - "соболь", юзался всеми, начиная с франчайзев 1с.
потом сверху отмахнулись - ... ну как бы дальше не хватает слов
И все пляски с бубном вокруг налогового кодекса связаны с этими соотношениями.
Государство лавирует между максимальными поступлениями в казну от налогов и жизнеспособностью "курочки, несущей золотые яйца".
А оно не подавится откусывать от пирога, который даже и не испечен?
Если тебе ЗП не заплатят, может взять в тебя на всякий случай налог с той ЗП, которую ты бы мог получить, если бы не занимался... тем самым?
торгашам - как правило пофиг из чего складывается прибыль ... а вот "государству" должны быть "НЕпофиг" ...
... ВОТ ...
п.с. т.к. никто кроме торгашества сейчас ничем не занимается - то и "справедливость" становится торгашеской ...
....
Ну если ты сам себе буратино в бизнесе и от нечего делать работаешь себе в убыток. Обычно такого не бывает.
п.с.
Налог с оборота
Налог в виде процента от цены произведенных внутри страны, а иногда и импортных товаров, взимаемый в государственный бюджет по мере торговой реализации этих товаров. Относится к числу косвенных налогов. Широко использовался в Советском Союзе, где составлял основную долю поступлений в государственный бюджет. Разновидностью налога с оборота стал налог на добавленную стоимость. Н. с о. определяется тремя методами:
1) в виде разницы между розничными ценами (за вычетом торговых и оптово-сбытовых) и оптовыми ценами предприятий;
2) в процентах к обороту в розничных ценах за вычетом торговых скидок;
3) в абсолютных денежных суммах с единицы товара.
Энциклопедический словарь экономики и права
п.с.
ГерманияВ Германии НДС (нем. Mehrwertsteuer, сокращённо — MwSt) введён в Саксонии уже в XVIII столетии. В современной Германии общая ставка по НДС составляет 19 %, но для некоторых товаров существует сниженные ставки (книги и продукты питания — для них ставка налога составляет лишь 7 %).
... вотВЕДЬвот ...
...
З.Ы. По ссылке неточность - в КЗ есть 0% - на зерно, лекарства, еще что то там, ну и гордость - у нас один из самых низких НДС 12% :)
Кинули вам косточки, вы их радостно грызете. НДС - из той же серии
2/3 территории россии - это мерзлота ... в отличии от казахстана, например ... тАААк к слову ...
Хотя глобальные проблемы госудавств я не готова обсуждать.
... вот хотя бы разобраться с учётом номенклатуры "входящих наименований" и используемых ... СТАНДАРТОВ много, много понапридумывали а толку причём даже не "0" - а далеко отрицательный ...
(345) ... открываем СНИПы и смотрим ... дивимся и хохочем ... чего ужжж ...
п.с. основная стоимость зданий и сооружений это "фундамент" ... в россии до 30-60 процентов ... каждый градус - влияет на промерзание по глубине - что влечёт не пропорциональное изменение размеров фундамента ...
... вот ...
И никто к тебе претензий не предъявит. А правильный первичный документ - это бумажка с подписями и печатью. И не компостируй людям мозги!
Про РАУЗ слыхал? Комплекную нюхал хоть раз? Там твои любимые бухие проводки делаются вообще не сразу, а с определенной периодичностью.
Сразу скопом по всем докам (в твоем понимании первичным). Т.е. первичка (в твоем понимании есть), а проводок еще нет.
По твоей логике - и товар не оприходован, и в производство его нельзя, и торговать им тоже
Опять поехало... А как насчет ЕВНД? Тоже нарушает?
Покажи мне цитату из правил бухучета, где черным по белому написано, что я проводки твои любимые обязан сделать прям сей секунд!
А не тогда, когда мне захочется в пределах отчетного периода.
И второй вопрос: а если я ручной операцией приходую? - это как, нарушает?
Просто сижу и пишу: Д41 (сахар) К60 (Арчибальд)
Нисся?
2. Это самое правильное: записать такую проводку и снабдить ее комментарием вроде "На основании накладной от Арчибальда № ххххх от хх.хх.хххх. Папка № хх."
... вотДУМАЕТСЯвот ...
"Для себя" можно как хошь регистрировать, лишь бы удобно было. Я, например, очень раньше забалансики любил: практически регистр, измерения - субконто.
Ему тоже нужна ОТЧЕТНОСТЬ, а ее спокойно можно из той-же УТ получать, не используя вообще никакого плана счетов. Что, кстати, в подавляющем большинстве случаев и происходит. Бухи для него так... довесок, которому приходится платить бабки, чтобы они и рисовали эту пресловутую внешнюю отчетность.
Могу тебе прям пример за стенкой привести: оборудование для металлургии, импорт. Держит приходящего буха, чтобы именно рисовала. А картину реальную получает совсем другим путем. И нас тобой продаст-купит- и еще раз продаст (но уже дороже! ;)) как два байта отослать
теперь ТЫ решил всех убедить в "своём" понимании "первичного документа" ?! ... так же БЕСполезное занятие ибо относительное ... относительно чего мерить ...
это как споры - ... даже школы образовались "Московская" и "Питерская" ...
... вот ...
Есть разные варианты решения проблемы. Например, в (41) Алла описала весьма разумный вариант. Вариант Аркадия - плевать на бухучет, а пользоваться управленческим, - тоже нормален в наших условиях фактического вырождения бухучета и сведения его к механизму составления отчетности.
И вообще, "первичный документ" - понятие на самом деле не бухгалтерское, а бюрократическое. Будь я ортодоксальным бухгалтерским фанатом, я бы предал это понятие анафеме, и говорил бы не о трех взаимосвязанных составляющих, а о двух: 1) запись в гроссбухе о движении по счетам, и 2) ссылка на обстоятельства, ставшие причиной этой записи (хозоперацию).
Читаем: "Где-то в XIII веке во Флоренции какой-то бухгалтер"
Ну не было у него компа, не мог он многомерную аналитику вести, вот и придумал план счетов.
А в наше-то время? Да заведи тот же регистр N-хзКтоЗнаетСколькоИзмерений и получай себе отчеты в каких хошь разрезах.
В идеале один такой регистр заменит весь твой ПС и еще останется ;)
Методы (они же и свойства) я сам себе спокойно разрабатываю и создаю в зависимости от задачи.
Могу привести пример недельной давности по структурированию справочника для торговли автошинами.
Наименование - только модель шины, и ничего другого, например, "WT-14" бриджевский.
Характеристика - типоразмер шины, например, 195/60R14
А каждая из таких характеристик еще имеет куче свойств: посадочный диаметр, высоту профиля, шипованая-нешипованная и т.д.
В результате отчет по остаткам формируй хоть в каких разрезах. Плюс каждая из шин еще и категорию имеет: летняя легковая, зимняя легковая, всесесозонная и т.д.
Разрабатывал как бы "для себя", ибо я и к 1С пришел именно тогда, когда командовал магазином по продаже шин. И прекрасно осознаю в каких именно разрезах мне может понадобится
отчет о наличии.
Да! Подчеркну: ничего нестандартного, все в рамках 1С, без какого-либо крошева конфы.
Аркадий.
Я не соглашусь с тобой, что "Методы (они же и свойства)"(с)
Но, не это есть суть! Это уже зависит от других понятий и сред применения этих понятий. Например, что использовать (применять) для отображение схемы базы данных (СБД) предметной области в компьютере - рСУБД или оСУБД. Важно понимание ЧТО это есть в СБД реальной жизни!!! И ЧТО является "схемой", а что является "жизнью". Т.е. кто кого отображает, учитывает, подтверждает и т.д. Я не зря дал ссылку на смешное кино. Хотел, чужими словами, сказать о первичности БУ. Заметь, - словами бухгалтера!!!
Аркадий.
Не беспокойся об ЭТОм сильно.
Эта беда проходит сама собой.
Наберись терпения... ;-)
А вот "проводки", чувствую, - это еще долго будет... :-(
Надо МКАД переделать из круга в другую фигуру.
Но, у нас это сделают "как всегда" - просто заменят вторую букву... :-)
прикольно, что Суворов находил в этом предмет для гордости. при том, что он за бесплатно гробил русских солдатиков в альпах

Самое кардинальное решение проблемы: используем свойства объектов (номенклатуры), туда пишем как угодно различающиеся наименования номенклатуры любых поставщиков. И никаких проблем не вижу.
Да.
Если речь идет о различных наименованиях товаров - примерно так... Хотя я сделал по-другому: список соответствий разделен по поставщикам, но есть и общий...
Если же проблема заключается в наличии внутри базы нескольких позиций, обозначающих одно и то же... Надо выбирать одно из них, а от другого отказываться - перенести в специальную группу, где его не смогут выбрать; - заменить одни позиции на другие; - свернуть базу, выгрузить остатки, провести инвентаризацию;...
1. ... любой процесс определяется лимитирующей стадией ...
2. ... равнение на среднего приводт к обнулению ...
3. ... без "равенства" не бывает "справедливости" ...
4. ... идеал недостижим но путь к нему священен ...
5. ... каждый стремится к уровню своей некомпетентности ...
6. ... не верь, не бойся, не проси ...
7. ... не всё бери, что дают и не всё давай, что просят ...
... и т.д. ...
... вот ...
И пришел к выводу, что
нет никаких четких законов, а есть набор дурацких инструкций.
И, в конечном счете, все будет зависеть от субъективного мнения аудиторов.
Всегда бесили законы, которые требуют толкования.
А самое главное: могут быть истолкованы абсолютно противоположным образом. :cry:
... отсутствие знаков различия это либо заблуждение, либо утопия ... либо есть желание не видеть очевидного или спорить с самим обществом ...
... к тому же у всякой подчинённой системы есть "бог" ... и если "богу" нужно не только "ЕГО величие" но и порядок - то иерархия появится после 3-х членов общества ...
... ВОТмнениеВОТ ...
Это уже давно изложили классики:
Но, в отличие от еврейско-христианского бога, я не требую восхвалений, что мне до муравьёв? :D :D
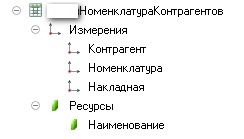
Во-первых, спасибо огромное за твои публикации! Отдельный поклон за "Много наименований". Я занимаюсь учетом в общепите, а эта проблема там особенно актуальна.
Если разрешишь, я бы закинул эту публикацию к себе в ЖЖ ( со ссылкой на оригинал.
Я там писал на эту же тему (. Только на ПБУ 5/2001 набрел недавно. А на твою статью - только сегодня.
С уважением, Алексей Войтович
И всем учавствующим - отдельная благодарность
Напр, "установка вентиляции-0156" - это директор, как я понимаю, хочет иметь аналитику по услугам, хм... может в комментариях писать - подчинённую единицу контрагента ???
выгода клиенту ? - у него своя кодификация своих подразделений ... выгода сомнительна ...
...
Вы можете заказать платную консультацию или разработку у автора. Будет создан приватный заказ на «Бирже заказов» для автора.
№ 88613
Создание 16.08.11 14:30
Обновление 18.09.19 00:04
Просмотры 109930
Загрузки 0
Рейтинг
120
Комментарии 448
Код открыт Да
Рубрики Инструкции пользователю
Кому Для всех
Тип файла Нет файла
Платформа Не имеет значения
Конфигурация Универсальные
Операционная система Не имеет значения
Страна Россия
Отрасль Не имеет значения
Налоги Не имеет значения
Вид учета Не имеет значения
Доступ к файлу Бесплатно (free)

