БП, КА, УПП: три правды
Учетные задачи - Регламентированный учет и отчетность


«Налево пойдешь — прибыль найдешь…»
Во времена перестройки и гласности существовал бухгалтерский учет. По нему предприятие должно было платить налог на прибыль. Но кое-что в больших количествах проходило мимо этого бухгалтерского учета. Так появилась потребность в «управленческом» учете. От настоящего управленческого этот учет отличается так же, как «фауст-портвейн» от благородного портвейна.
Потом появился налоговый учет. Говорят, что его появлению мы обязаны нашим нефтяным монополиям, которые нашли способ «оптимизировать» свои налоги.
Теперь мы имеем то, что имеем: себестоимость продукции в УУ, БУ и НУ может существенно различаться.
Бухгалтерский учет. Его девиз — чем проще, тем лучше. Все иные службы на предприятии рассматривают бухгалтерию, как нахлебников и бездельников. А бухгалтеру, прежде всего, нужно вовремя отчитаться перед налоговой инспекцией и заплатить меньше налогов. Поэтому себестоимость отдельной продукции его не волнует. Для уменьшения суммы налога на прибыль лучше смешать в кучу убыточную и прибыльную продукцию. Поэтому для БУ лучшим объектом калькуляции являются номенклатурные группы (НГ).
Налоговый учет. Государство существует за счет налогов. Задача государственной машины в лице налоговой службы «отжать» как можно больше налогов с тех, кто еще «на плаву». Сложности в ведении налогового учета такие, что многие предприятия предпочитают сознательно идти на какие-то нарушения для того, чтобы дать возможность налоговым инспекторам при проверке найти эти нарушения и, заплатив штраф, мирно жить до следующей проверки.
Управленческий учет. Чаще до него не добираются совсем. Бухгалтерии он не нужен. А большинство остальных служб предприятия важно говорят: «Мы работаем, нам некогда бумажки перебирать». И только служба финансового директора ломает голову над вечным вопросом: «Где взять деньги?».
В своем экспресс-курсе «5 шагов к себестоимости» Фарит Насипов приводит простой пример: снижение затрат на проданную продукцию на 5% дает такое же увеличение прибыли, как увеличение продаж на 25%. И делает вывод: «Для большинства бизнесов влияние себестоимости продукции на прибыль предприятия очень и очень значительно». Здесь речь идет о реальном управленческом учете.
Бухгалтерская правда
Сравнивая три программных продукта 1С: УПП, КА и БП, понимаешь, что именно БП наиболее близка к идеалу многих бухгалтеров: бухгалтерский учет изолирован от вмешательства и надзора других служб предприятия, все максимально просто в освоении и эксплуатации. Есть, конечно, кое-какие неудобства в плане учета ОС. Но себестоимость продукции считается до номенклатурных групп (НГ), а далее распределяется пропорционально плановой цене на продукцию. И не важно, что эта плановая цена может быть далека от фактической себестоимости. Зато никаких движений по регистрам учета затрат, кроме проводок.
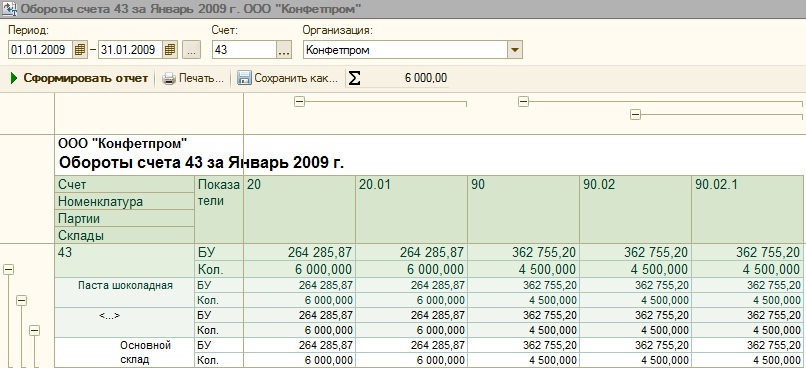
В демобазе БП 2.0.19.12 для номенклатуры «Паста шоколадная» в январе2009 густановлена плановая цена 29.00 руб/кг. Это видно из документа Отчет производства за смену (ОПЗС). Однако, сделав отчет Обороты счета 43 за январь2009 г, мы видим, что реальная себестоимость намного больше плановой. В типовой БП нет отчета, который бы показал, какие затраты вошли в себестоимость той или иной продукции, за счет чего произошли отклонения от плановой цены. Но отклонения есть, и это не проблемы бухгалтерии: они считают факт. Из прилагаемого скриншота видно, что производственная себестоимость продукции оказалась 264 285,87/6 000 = 44 рубля вместо планируемых 29 рублей. Бухгалтерии это где-то выгодно: налог на прибыль уменьшается. А то, что в результате такой деятельности деньги, вложенные учредителем, уходят «в трубу», должно волновать финдира и генерального директора. Поэтому бухгалтерский учет и называют «посмертным», в смысле того, что без управленческого учета такое предприятие долго не протянет. В том же экспресс-курсе Фарита Насипова написано:
«Все-таки, по факту, для большей части предприятий (к сожалению) себестоимость нужна разве что для сдачи отчетности… В большинстве случаев — это не вина даже самого предприятия: в течение нескольких последних лет «автоматически» обеспечивался рост бизнесов на уровне 10-30% в год, поэтому большую отдачу приносило не построение внутреннего учета, а вложение в рост.
К счастью, экономическая ситуация 2009 года требует восстановления приоритетов: бизнесы фокусируются и на продажах, и на затратах. Тем более, что зачастую снижение затрат имеет намного больший эффект, чем возможный прирост продаж».
Поэтому те руководители, которые осознают экономические тенденции, принимают решение о переходе на более сложные программы учета: КА или УПП.
Уже не мальчик, но и не девочка
Большинство пользователей сначала искренне считают, что КА — полный аналог УПП, только с обрезанными блоками МСФО, Планирования и Бюджетирования. Поэтому желание сэкономить 100 тыс. рублей при покупке программы побеждает. Однако в процессе эксплуатации пользователь понимает, что «обрезание» затронуло и другие части программы. Не претендуя на всеобъемлющий анализ КА, рассмотрим только формирование себестоимости на примере демобазы для релиза 1.1.14.1.
В учетной политике можно установить один из вариантов порядка формирования учетных цен: по плановым ценам, по прямым затратам, по нулевой стоимости. Есть возможность выбора между партионным учетом затрат и РАУЗ. (Рассуждения о преимуществах и недостатках этого выбора приведены мною в статье «УПП:Хроники малобюджетного внедрения (Часть 2)».
И не беда, что в демобазе выбран не только РАУЗ, но и расчет себестоимости по складам и в управленческом, и в регламентном учете. Это потом, столкнувшись с проблемами расчета себестоимости, вы обнаружите сами или вам подскажут, что РАУЗ имеет «багофичу», т.е ошибку и особенность в одном флаконе. При использовании РАУЗ одновременно не стоит включать режим расчета себестоимости по складам, даже если несколько подразделений выпускают одинаковую продукцию, а вы хотите наладить материальный учет и ответственность по каждому подразделению.
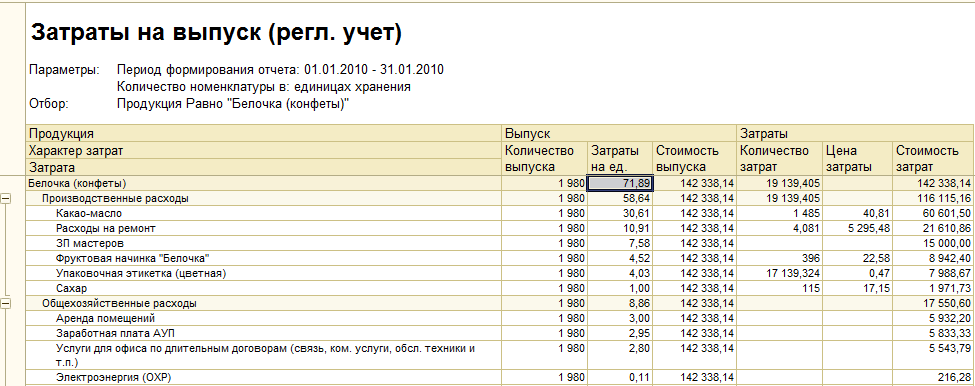
Но самое главное: себестоимость все равно рассчитывается с точностью до НГ, а потом идет распределение пропорционально весу вхождения в НГ, указанную для номенклатуры или по плановой цене. Сделаем простой эксперимент. Сначала находим отчет «Калькуляция себестоимости» и смотрим, из каких затрат сложилась себестоимость конфет «Белочка» в январе2010г (скриншот ниже). Затраты красиво разложены по составляющим элементам. Казалось бы, бери и анализируй. Но не спешите радоваться.
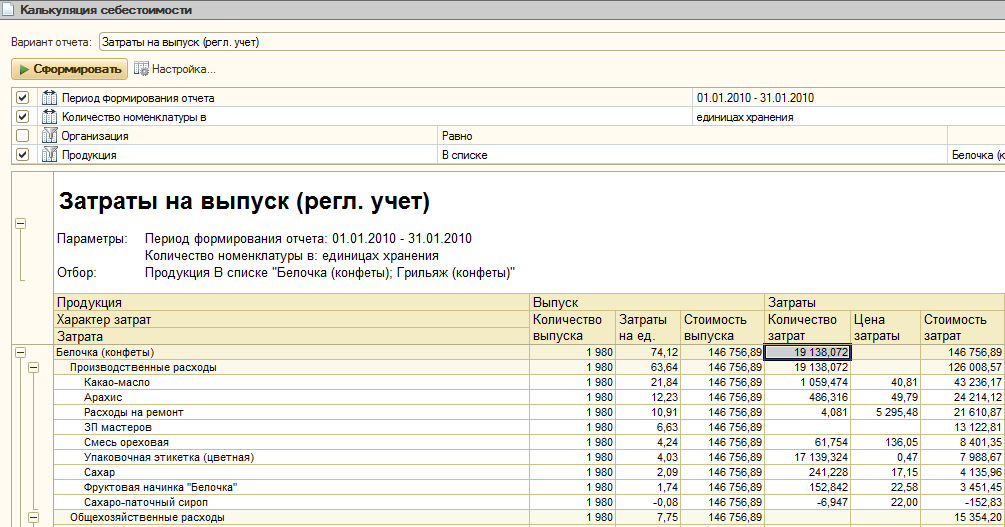
Проверяем: «Белочка (конфеты)» входят в НГ «Кондитерские изделия (с начинкой)» с весом вхождения в группу 130 ед. Но вот в чем особенность: в эту НГ в демобазе входят только эти конфеты. В документе Выпуск продукции (всего за январь) кроме «Белочки» выпущены еще «Грильяж (конфеты)», принадлежащие другой НГ — «Кондитерские изделия (грильяж)». Они тоже единственные представители НГ с весом 140 ед. Меняем в документе Выпуск продукции для номенклатуры «Белочка (конфеты)» НГ на «Кондитерские изделия (грильяж)». В Требовании-накладной № К0000000002 за январь2010 г. так же меняем НГ, пересчитываем себестоимость и смотрим отчет Калькуляция себестоимости (скриншот Белочка2). В состав затрат в конфетах «Белочка» попали специфические начинки из конфет «Грильяж»: арахис и смесь ореховая.
Иных механизмов распределения прямых производственных затрат на выпуск, кроме указания НГ, нет. Вывод: либо для каждой продукции нужно делать отдельную НГ, либо мириться с тем, что настоящую калькуляцию себестоимости здесь не получить. Все так же, как в БП.
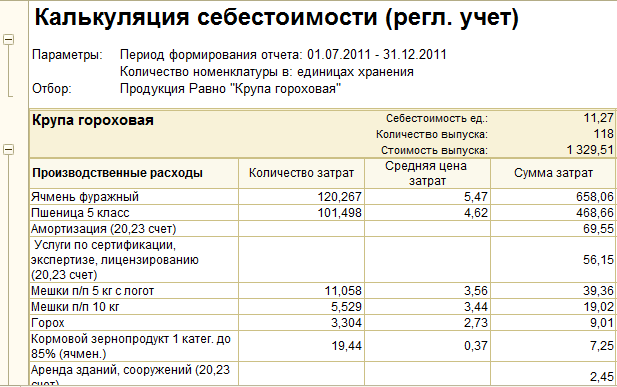
У реального клиента в одну НГ «Крупяные изделия» объединялось производство 4-х номенклатур: Крупа гороховая, Крупа пшеничная, Крупа кукурузная, Крупа ячневая. Тот же отчет «Калькуляция себестоимости» за один из месяцев выдал, что на производство118 кг гороховой крупы пошло120 кг фуражного ячменя,101 кг пшеницы 5-го класса, ячменного зернопродукта 19 кг и всего 3 кг собственно гороха (скриншот ниже). И дело не только в составе гороховой крупы (программа распределила), но и в проценте выхода продукции — 49%! А куда остальное «ушло»?! Стоит ли удивляться, что это предприятие в 2011 году было убыточным?
Другими словами, в КА «обрезан» и механизм расчета себестоимости продукции.
Зачем внедрять УПП?
УПП обладает важным преимуществом перед БП и КА: рассчитывается себестоимость каждой продукции, использование НГ не является обязательным реквизитом производственного учета, но может использоваться в качестве дополнительного аналитического разделителя в учете. Впрочем, так как аналитика таких счетов, как 20, 23, 28, 29 и 90 по-прежнему содержит предопределенную аналитику по НГ, использование НГ является желательно-обязательным.
Чтобы понять, зачем нужно знать реальную фактическую себестоимость каждой продукции, приведу пример.
На моих глазах создавалось абсолютно новое предприятие «в чистом поле». Сначала была определена продукция, которая пользовалась спросом. Это было несколько наименований: вафли, губки, ватные палочки и прочее. Затем для каждого наименования продукции была составлена калькуляция, определена точка безубыточности, подобрано примерное оборудование и составлен Бизнес-план. Все много раз пересчитывалось на разные объемы производства, так как для строительства и запуска предприятия нужно было брать кредит в банке. В итоге план содержал и графики получения траншей, и графики поставки оборудования, и графики запуска цехов, и графики возвращения заемных средств. Только под такой Бизнес-план, после тщательной проверки, банк подписал договор займа. Стройка началась.
Через какое-то время заработал первый цех по производству поролоновых губок. В срочном порядке началась опытная эксплуатация, так как через три месяца нужно было произвести первое погашение заемных средств из прибыли от продажи этой продукции. Но расчет себестоимости за первый месяц дал существенное (в несколько раз) превышение фактической стоимости относительно плановых данных. При таком раскладе весь проект оказался под угрозой срыва.
Благодаря тому, что сразу был налажен ежедневный и ежесменный учет ТМЦ, после детального анализа списаний оказалось, что в плановых данных не учли сильную летучесть некоторых дорогих компонентов. Пришлось срочно принимать меры по улучшению сохранности этих ТМЦ. После таких мероприятий фактическая себестоимость приблизилась к плановой.
В основе существования и работы любого промышленного предприятия лежит финансовая модель. А в современных условиях эту модель надо постоянно проверять (верифицировать) и подстраивать под текущие реалии. Со вступлением России в ВТО нашим предприятиям придется конкурировать с теми, у которых даже уборщица знает частоту уборки закрепленных за ней помещений и подписывается после каждой процедуры помывки туалета (вспомните Макдональдс).
Моя любимая книга: Ч.Т.Хорнгрен, Дж.Фостер «Бухгалтерский учет: управленческий аспект». Да, ТАМ управленческим учетом занимаются бухгалтера. Особенно мне нравится глава «Релевантность, ценообразование и принятие решений». В ней рассматривается пример анализа замены оборудования. Что выгоднее: ремонтировать функционирующий станок или купить новый? Скажу честно: ни на одном предприятии из тех, с кем мне приходилось работать, до этого анализа мне добраться не удалось. Каждый раз, начиная заново, приводила в порядок БУ, НУ. Что-то удавалось сделать и по управленческому учету, но добраться до начала анализа работы оборудования мне удалось раза три, не больше. А дальше начала пройти не удалось ни разу. Пока это только мечта. Впрочем, однажды мне удалось участвовать в настройке Бюджетирования для крупной московской фирмы. Но это тема для отдельной статьи.
Почём внедрить УПП?
Изначально «кастомизация», т.е подгонка под требования клиента, таких продуктов как УПП, весьма опасное, сложное и дорогое занятие. Даже экзамен по УПП проводится только на знание механизмов работы этого программного продукта. Периодически выходят специализированные отраслевые решения на основе УПП, но и с учетом отраслевой специфики нет гарантии, что механизмы, заложенные в нем, точно подойдут привычным бизнес-процессам клиента. Поэтому нужно с особенной тщательностью подходить к покупке.
Больше всего проблем может быть именно со спецификой производственного учета и расчета себестоимости. Поэтому лучше сразу подготовить контрольный пример и попросить фирму, которая собирается продать вам программный продукт, продемонстрировать его работу на вашем контрольном примере. Пусть это займет какое-то время и деньги, но может уберечь от напрасных трат. Был случай, когда предприятие купило дорогое отраслевое решение для теплосетей, не убедившись в его соответствии своим бизнес-процессам. При внедрении достаточно быстро выяснилось, что существовало два серьезных отличия между требуемыми и предлагаемыми алгоритмами работы программы. Был арбитраж, но суд оставил договор купли-продажи в силе.
Но чаще всего за специфику своих бизнес-процессов клиент принимает спонтанно сложившиеся и устаревшие особенности учета. «Мы всегда так считали» — плохое обоснование. И на предприятии может не оказаться человека, который понимает СМЫСЛ применяемых алгоритмов расчета. Я помню, как главный бухгалтер одной строительной компании рассказывала мне учет на таком уровне: «Я беру данные из этой клеточки, складываю их с данными из этой клеточки и записываю в эту клеточку».
Если же вы убедились, что ваш производственный учет «ложится» в программу, то дальше лучше максимально следовать заложенным в ней бизнес-процессам. Для УПП можно без вреда дописывать внешние печатные формы, отчеты, обработки. Можно даже слегка изменять поведение некоторых документов, используя специальные приемы. Все эти изменения не должны затрагивать ядро конфигурации. Тогда вы легко сможете пользоваться обновлениями, которые будут приходить вместе с дисками ИТС (информационно-технологического сопровождения). В этом случае внедрение и использование УПП может быть финансово не слишком обременительным.
С тех пор, как мы с мужем занялись внедрением УПП, у нас появился девиз: «Трус не внедряет УПП!». Я убеждена, что УПП — программа с «мужским характером» и большим будущим.
Вступайте в нашу телеграмм-группу Инфостарт
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
См. также
Обмен с ГосИС Бюджетный учет Регламентированный учет и отчетность Бухгалтер Пользователь 1С:Предприятие 8 1С:Бухгалтерия 3.0 1С:Управление холдингом Химическая промышленность Государственные, бюджетные структуры Электротехника и микроэлектроника Машиностроение и приборостроение Металлургическая промышленность Россия Бухгалтерский учет Бюджетный учет Платные (руб)
Автоматизация раздельного учета в 1С:Бухгалтерии по ГОЗ в соответствии с 275-ФЗ. Готовое решение для учета госконтрактов, формирования отчетности и контроля исполнения. Поддержка военной приемки, НИОКР и требований Минпромторга. Профессиональный консалтинг и регулярные обновления продукта
40000 руб.
28.08.2020 576890 4254 145
Регламентированный учет и отчетность Учет доходов и расходов Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Комплексная автоматизация 2.х Россия Бухгалтерский учет Платные (руб)
Решение позволяет описать собственные правила расчета показателей бухгалтерской отчетности (баланса, отчета о финансовых результатах, отчета о движении денежных средств) и произвольной управленческой отчетности с помощью формул, и использовать их при автоматическом заполнении указанных форм с последующей расшифровкой значений показателей вплоть до стандартных бухгалтерских отчетов. Решение может использоваться совместно с типовым механизмом заполнения или вместо него.
21960 руб.
07.10.2019 28466 129 83
Регламентированный учет и отчетность Операции по ВЭД Бухгалтер 1С:Предприятие 8 1С:Комплексная автоматизация 1.х 1С:Управление производственным предприятием 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Комплексная автоматизация 2.х Россия Бухгалтерский учет Налоговый учет НДС Платные (руб)
Экономьте часы рабочего времени и избегайте ошибок при подготовке. Решение создано специально для вас, если вы: Занимаетесь ВЭД: ваша компания регулярно отгружает товары в страны ЕАЭС Сотрудничаете с ключевыми странами союза: Беларусью, Казахстаном, Арменией и Киргизией Работаете в 1С: ведете учет в Бухгалтерии 3.0, КА 2 или ERP Продукт прошел сертификацию 1С-Совместимо и имеет полную документацию Есть демо-версия, можно поставить на свою базу и проверить функционал на нескольких отчетах
12200 руб.
10.07.2017 99340 567 163
Регламентированный учет и отчетность Обмен с ГосИС ЭДО и ОФД Бухгалтер Пользователь 1С:Предприятие 8 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Оптовая торговля, дистрибуция, логистика Россия Управленческий учет Платные (руб)
Работаете по контрактной схеме, сталкивались с проблемой, что в контракте жестко указаны наименование, цена, единица измерения товара. И не все готовы создавать новую номенклатуру под каждый контракт или менять наименование и единицу измерения для уже имеющейся. Тем более, бывает так, что контракт - это формальность. Контракт не описывает жесткие условия поставки, нужно соблюсти правильность в предоставлении документов. Данное решение позволит вам загружать контракты напрямую с 1с одной кнопкой, оперировать своей номенклатурой при оформлении реализаций по государственному контракту в УТ 11.5 и КА 2.5.11, в то же время выводить на печать документы, соответствующие данным контракта, отправлять документы по контракту напрямую сайта госзакупок (ЕИС) по 44-ФЗ из 1с.
73200 руб.
19.12.2022 18509 43 30
Регламентированный учет и отчетность Операции по ВЭД Закрытие периода Бухгалтер 1С:Предприятие 8 1С:Бухгалтерия 3.0 Россия Бухгалтерский учет НДС Платные (руб)
Расширение для заполнения реестров НДС в 1С:Бухгалтерии предприятия 3.0. Реестр по НДС: КНД 1155112, КНД 1155113, КНД 1155114, КНД 1155115.
14640 руб.
01.08.2025 6745 29 3
Регламентированный учет и отчетность Анализ учета Бюджетный учет Аналитик Бухгалтер Пользователь Руководитель проекта 1С:Предприятие 8 1С:Бухгалтерия 3.0 Россия Бухгалтерский учет Налоговый учет Управленческий учет Платные (руб)
Расширение «Отчет ГОЗ» для 1С:Бухгалтерия 3.0 ПРОФ и КОРП позволяет автоматизировать ведение раздельного учета и подготовку отчетности для Торговых и Производственных организаций, участвующих в ГосОборонЗаказе. Эффективный инструмент ведения раздельного учета по гособоронзаказам для Торговых и Производственных компаний
97700 руб.
20.02.2024 11935 21 6
Регламентированный учет и отчетность НДС 22% 1С:Предприятие 8 1С:Бухгалтерия 2.0 1С:Управление торговлей 10 Бухгалтерский учет Налоговый учет Управленческий учет НДС Платные (руб)
Обновление для 1С:Управление торговлей 10.3 (УТ 10.3) и 1С:Бухгалтерия предприятия 2.0 (БП 2.0) с 2026 года для добавления ставок НДС 22% (122)% в документах и печатных формах документов.
23000 руб.
12.11.2025 5747 28 0
Регламентированный учет и отчетность Анализ учета Аналитик Бухгалтер 1С:Предприятие 8 1С:Бухгалтерия 3.0 Россия Бухгалтерский учет Налоговый учет Платные (руб)
Инструмент «Расширенная экспресс-проверка» можно использовать в дополнение к типовой проверке, он ответит на вопросы, всё ли у вас хорошо в учёте и готовы ли вы к сдаче отчётности
13237 руб.
19.11.2024 4805 28 1
Начну с мелкой придирки: ТАМ управленческим учетом занимаются бухгалтерЫ. А, собственно, почему у нас не так? По мнению автора (думается, ошибочному) дело в том, что эффективность предприятия нашим бухгалтерам неинтересна, а интересна им только регламентированная отчетность. Возможно, такие "агенты влияния" налоговиков и в самом деле подвизаются в качестве бухгалтеров - и тогда совершенно справедливо их считают нахлебниками и бездельниками. Им в самом деле не нужен управленческий учет (по сути, автор под управленческим учетом подразумевает производственный учет - и это правильно).
У меня опыт существенно противоположный: мой директор требовала от бухгалтерии данных о фактической себестоимости не реже, чем раз в неделю (какая уж тут посмертность!). И, что характерно, получала их. Хотя можно было бы в дополнение к существующим нахлебникам и бездельникам нанять еще нахлебников и бездельников для ведения некого отдельного "УУ".
НУ я затрагивать здесь не буду, тем более, что позиция автора весьма близка к определению, данному мной в "НАЛОГОВЫЙ УЧЕТ суть методика правдоподобной интерпретации совершаемых хозяйственных операций с целью минимизации платежей в казну".
Итак, исходная предпосылка автора о месте (роли) бухучета, мягко говоря, ошибочна. Соответственно, содержание раздела "Бухгалтерская правда" тоже не соответствует действительности: пример с шоколадной пастой говорит не о бухгалтерии, и даже не о конфигурации БП, а лишь о возможности безобразно "наладить" учет с "помощью" типовой конфигурации БП - например, создав мифические НГ. Собственно, и раздел о КА о том же.
Теперь к вопросу "зачем внедрять УПП". По мнению автора, преимущество в том, что несмотря на сохранение упомянутого безобразия в виде НГ, ими можно не пользоваться. "Можно не пользоваться", на мой взгляд, весьма сомнительное преимущество. Можно ведь ими не пользоваться и в БП, и в КА. Постановка учета вообще мало зависит от инструмента. И вот здесь мы добираемся до четвертого раздела статьи.
Кратко резюмируя содержание четвертого раздела, получаем следующее:
1. Если бизнес-процессы предприятия не укладываются в УПП, то лучше с УПП не связываться.
2. Если на предприятии нет осознанных бизнес-процессов, а есть лишь привычка к сложившимся учетным действиям, то можно попробовать построить их (бизнес-процессы) по-УППшному - вдруг да получится...
Отдел спорта "Труда"№ 069, 15 Апреля 2004г. "Как правильно произносить: бухгалтерЫ или бухгалтерА?" Семья Смирновых, Можайск.
Отвечает Андрей МИТИН, директор Справочной службы русского языка, http:// www.rusyaz.ru:
- В данном случае правильны оба варианта. Разница в том, что первый вариант предполагает литературную норму русского языка, а второй - разговорную. Ведь никто не будет отрицать факт наличия в языке разговорных, слэнговых, профессиональных разночтений и разноупотреблений. А вот в случае мастерЫ - мастерА правильным с литературной точки зрения является второй вариант. В затруднительных случаях обращайтесь к словарям.
***
Так что придирка принимается. Если будет необходимость более существенного редактирования, заодно исправлю на "бухгалтерЫ".
Нет, автор под управленческим учетом подразумевает не только производственный учет, а учет, выходящий за рамки требований регламентированного учета и помогающий управлению (менеджменту) на предприятии.
От всей души рада за Ваш положительный опыт работы с бухгалтерией. И у меня несколько раз была работа с главбухами высокого уровня (мой опыт - и их заслуга). Но до сих пор помню ситуацию, когда для продолжения работ по внедрению мне нужно было чтобы главный бухгалтер и главный экономист предприятия нашли "консенсус" в своих противоположных взглядах. А было это в день юбилея главбуха, стол был уже накрыт... Вобщем, финдир запер этих двоих в своем кабинете и пообещал не выпустить до принятия взаимоудобного решения. Через два часа это решение было найдено.
С эти определением согласна полностью.
2. Достоверен;
3. Должен удовлетворять потребности как внутренних, так и внешних пользователей;
4. Должен предотвращать наступление отрицательных результатов и способствовать обеспечению финансовой устойчивости.
5. Оперативен.
Теперь касательно штурманского правила. Если на предприятии бухучет - величина ненаблюдаемая - значит, у руководства нет желания иметь требуемые сведения. Нет БУ - никакой УУ не решит проблему вычисления себестоимости. сначала нужно БУ поставить. Есть БУ - УУ в нем содержится, никакого отдельного УУ не надо изобретать.
С этой точки зрения УПП, как, впрочем, любая учетная система, в которой УУ противопоставлен БУ, способствует ухудшению финансового положения предприятия - хотя бы из-за накладных расходов на второй комплект бездельников и дармоедов, не говоря уже о путанице, вносимой введением дополнительной себестоимости. "Тут читать, тут не читать, тут я селедку заворачивал..."
В УПП под "регламентированным" учетом подразумевают БУ и НУ. Я как-то не заметила, когда мы успели договориться, что "ясно, что не налоговый"?!
Во всех УППях и прочих БПях под регламентированным учетом 1С понимает РЕГЛАМЕНТИРОВАННЫЙ учет - учет, на который есть регламент, и отойти от которого - значит, нарушить закон. А таковой учет - это НУ, и только НУ, и все, что касается либо нужно для НУ.
Бухгалтерский учет никто не регламентирует, если с бухоперации или её результата не надо платить налоги либо еще как-то отсчитываться перед раплодившимися без меры чиновниками.
К примеру:
НК
-ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
-ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта;
-нормативно-правовых и других ограничений использования этого объекта (например, срок аренды).
Поэтому должен согласиться с (21) frc РЕГЛАМЕНТИРОВАННЫЙ учет в представлении 1С - это НУ.
Но по закону, я надеюсь вы не будете возражать против законов?, обзовём так Российский Стандарт Бухгалтерского Учёта или РСБУ базируется на всех тех документах которые я перечислил и ещё сонме которые даже не упомянул, и хочу заметить внутренних писем и распоряжений в неупомянутых нет. А вот Российское налоговое законодательство это конечно нужно, важно и т.д., есть только одно НО регулируется оно не только Налоговым кодексом и подзаконными актами, но и такими писульками как внутренние циркуляры ДСП Налоговой Инспекции, что согласитесь для ведения учёта очень занимательно :(.
Так что для меня нет вопроса что представляет собой регламентированный учёт в 1С - это некая попытка скрестить ёжика с удавом, причём не всегда удачная. Но не только налоговый учёт. И вообще, всё чаще я вижу, что даже у бухгалтеров, смешиваются понятия Российский налоговый учёт и Налоговая служба, это суть две разные вещи, и таки да ИФНС принимает отчётность и РНУ и РСБУ, но это ещё не говорит, что бухгалтерский учёт отменили.
Уточняю, место (роль) бухучета я всего-лишь наблюдаю и констатирую. Так у штурманов есть правило: "Пишем то, что наблюдаем, чего не наблюдаем - того не пишем".
Что касается "мифических НГ". В том-то и проблема, что как бы ни упирался бухгалтер или консультант, или внедренец - у него ничего не выйдет, если в НГ будет больше одной продукции. Я не рассматриваю вариант, когда ДЕЙСТВИТЕЛЬНО невозможно распределить затраты иначе, чем на НГ. Пример: в с/х есть НГ "Коровы, основное стадо". Коровы дают ДВЕ продукции: молоко и приплод. Но кушают корма они в одно горло, поэтому невозможно сказать, сколько сена пошло на производство молока, а сколько на рождение теленка. Поэтому в с/х условно принято, что 90% затрат идет на молоко, 10% идет на приплод.
Не надо приписывать мне отношения к НГ, как к "безобразию", тем более, что "ими можно не пользоваться".
- НГ - приличный инструмент сбора и распределения затрат. Их правильному формированию (объединению нескольких номенклатур в один объект НГ) можно и нужно уделять внимание даже при внедрении УПП. И мне показалось, что я именно это написала :)
- то, что этот реквизит в УПП становится "уже не обязательным" - это техническая реализация расчета себестоимости продукции в УПП позволяет обходится без этого реквизита, не более.
- как бы ни использовались НГ, в УПП можно точнее посчитать производственную себестоимость, чем в БП и КА.
- чем сложнее программный инструмент, тем больше постановка учета зависит от инструмента (мое мнение).
под вывеской "номенклатурных групп" было удобно списывать "якобы излишки" для перепродажи на сторону с прибылью себе в карман.
Собственно, в государственном масштабе это и делается уже 20 лет.
При всем уважении к Вашему опыту и точке зрения согласиться с этим высказыванием невозможно. Я уже привела выше один пример необходимости НГ для "коров, основное стадо". Не буду перечислять всех животных, для которых сбор затрат по НГ тоже не имеет альтернативы. Возьмем другой пример: себестоимость работы грузовых машин. У них есть и почасовая работа, и тоннокилометры. Как ни крути, распределение ремонтов должно происходить на НГ. Весь вопрос будет только в том, будем ли мы выделять в качестве НГ "самосвалы" отдельно от "бортовых".
Таких примеров много. Мы можем рассмотреть примеры, которые предложите Вы.
Я правильно поняла, что на своем предприятии Вы используете БП? Неужели на каждую номенклатуру Вы вводите отдельную НГ? Интересно было бы посмотреть.
Похоже, у "деревенских" принято считать дураками всех несогласных со своим мнением. И не важно, что существуют "Методические рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) в сельском хозяйстве". Не важно и то, что в большом хозяйстве коров несколько сотен, по каждой корове считать себестоимость можно только при полной компьютеризации всего процесса и кормления, и дойки. Все остальные, которые вышли полунищими из социализма, об этом даже мечтать не могут.
Но и при этом (при компьютеризации) будет столько НГ, сколько коров в хозяйстве. А для каждой этой НГ будет две продукции: молоко и приплод. С чего начали, к тому и пришли: у коровы одно горло, одно тело.
В философском плане мне никто и ничто не мешает. Но в конференции людей, имеющих какое-то отношение к 1С, считаю правильным использовать термины и понятия программного продукта, который обсуждаем.
Так Вы предлагаете сделать разбиение коров по характеристикам номенклатуры? И это не решит проблему, так как продукция будет такая "молоко (коровы 1)", молоко (коровы 2)" и т.д. И "приплод (коровы 1)", "приплод (коровы 2)". Но как тогда рассчитать себестоимость молока (коровы 1) и приплода (коровы 1)? Никто не сможет в момент кормления определять, пошло это сено на молоко или на приплод.
С точки зрения 1С НГ - это объект калькуляции затратных счетов (20,23,28,29).
а если методология самого продукта - гнилая и плохо пахнет? Но менять её, конечно, не собираются - как всегда,
это 1с вводит миллион понятий того, что можно описать одним, а потом путается и воинствует в своей путанице.
Нужнв свойства/характеристики номенклтуры - вводите свойства/характеристики. Нужны НГ - ну вводите НГ. Но почему для расчета себестоимости нужно вводить ТОЛЬКО НГ, а для учета - характеристики? Когда как корова - одна и та же.
Вот этого понять не можете. И многие другие специалисты. А врезультате - ракеты падают и страна превращается в гигансткий сливно-фекальный БАК.
Сено на корову пошло. А вот уже корова - на молоко или приплод "раскладывается". А не характеристики или номенклатурные группы.
Вот этого понять не можете. И многие другие специалисты.
что вы предлагаете? в терминах 1С напишите подробнее. вы сами-то допиливаете учет? или используете 1С-овский типовой?
Разумеется, можно вести учет как угодно, в том числе, как предлагает 1С. Можно в то же основное стадо еще и кур включить, и распределять фураж не только на молоко и телят, но и на яйца. А мой пост был о том, что стельные и дойные коровы физически находятся в различных стадах, что бы там ни говорилось в методиках по калькуляции. Кстати, и рацион у них в хороших хозяйствах различный.
правильно, и исходить из реальности, составляя "универсальную" методику учета, а не из воплей 1с, когда ей на ногу гиря упала.
Между нами "деревенскими": а то, что корова, переведенная в основное стадо, является Основным средством? Или Вы ее советуете "метать" между 11 и 01 счетом? А то, что в с/х себестоимость 1 раз в год считают на законных основаниях?
Понятно, что Вы с моей точкой зрения НИКОГДА не согласитесь, потому что и у Вас к 7.7 "любовь с финансовым интересом". Но не надо валить в кучу коров, кур и прочие аргументы.
статьи списания перечитайте - там животные идут отдельно.
правильно он вам "валит" - только не вам, а "вас валит" :)
По вашей методологии (и методологии 1С) - что кур с коровами учитывать, что молоко с тракторов доить - без разницы, достаточно в нужную НГ включить.
После всего Вами ранее изложенного, такое признание...
Точка зрения оказалась плоскостью... на которой удобнее сидеть, чем на точке.
исторический момент свершился! это надо вынести в заголовок! осталось узнать, чем занимаются танго и алексо.
Вообще-то я сейчас подрихтовываю УПП под производственные потребности.
После всего Вами ранее изложенного, такое признание...
Точка зрения оказалась плоскостью... на которой удобнее сидеть, чем на точке.
1. Если бизнес-процессы предприятия не укладываются в УПП, то лучше с УПП не связываться.
2. Если на предприятии нет осознанных бизнес-процессов, а есть лишь привычка к сложившимся учетным действиям, то можно попробовать построить их (бизнес-процессы) по-УППшному - вдруг да получится...
Моя интерпретация выводов по четвертому разделу иная:
1 Если на предприятии есть лишь привычка к сложившимся учетным действиям, то сначала надо попытаться ПОНЯТЬ ИХ СМЫСЛ (самостоятельно или с помощью аутсорсинга) и выявить производственную специфику.
2. Если нет непреодолимой производственной специфики, то бизнес-процессы лучше строить по- УППшному. Это нормальная добротная классика.
3. Если есть производственная специфика, то сначала надо попытаться подобрать существующее отраслевое решение, но с обязательной проверкой соответствия алгоритмов ДО покупки.
4. Если в типовое и отраслевые решения не укладываетесь, то сначала прикиньте бюджет возможной доработки. Для этого существует предпроектное обследование. Действительно, может оказаться, что этот бюджет предприятие "не потянет".
в этом абзаце
не согласен ни с одним утверждением кроме
но эта же фраза уничтожает противопоставление автором БУ и НУ
каждая фраза по отдельности верна. но вместе они тему не раскрывают. т.е. автор собрался (заявляет) говорить об УУ, а сам действует так же, как критикуемые "чаще всего"
"Где взять деньги" - не вопрос финансовой службы, деньги берутся от продаж и от займов. Продажи - это "манагеры", а займы - известно где.
У нас в крае тоже был один хозяйственный деятель, глава компаний "Автобан", депутат ЗСК и прочая, и прочая. рассуждал примерно как и Вы. Теперь сидит в СИЗО, потому что взял займ, который и отдавать не собирался.
Предприятие должно хотя бы раз в неделю анализировать свою деятельность и понимать, куда оно со своей деятельностью катится.
1. что значит "тоже" в контексте?
2. Из "Предприятие должно хотя бы раз в неделю анализировать свою деятельность и понимать, куда оно со своей деятельностью катится." - из этого утверждения не следует, что вопрос "где взять денег" представляет проблему для финансовой службы.
Бесплатно подарю вам следующий нот: хороший финансовый директор это тот, у которого нет денег. (с) tango
По ходу, Вы просто кредиты набираете спамом. Правильно: не читайте дальше (собственно, и не пишите..)
Поэтому бухгалтерский учет и называют «посмертным», в смысле того, что без управленческого учета такое предприятие долго не протянетБухгалтерский учет - основа, на котором держится учет на предприятии. Бух. учет, при правильном построении, может удовлетворить требования всех пользователей... Но, к сожалению, не все пользователи могут правильно понимать и анализировать бух. отчеты. Вот тут-то и внедряется «управленческий» учет как упрощенное представление результатов хоз. операций для менеджеров.
Да и возможности БП, КА (при правильной организации) автор серьезно занижает...
Арчибальд, полностью согласен.
Да, Вы сами отметили, что не все пользователи могут правильно понимать и анализировать бух.отчеты. Действительно, пользователи-НЕбухгалтеры просто не могут слышать слова типа "Дт 20-го счета". Поэтому им нужны другие отчеты. А вот с тем, что эти другие отчеты "упрощенное" представление результатов хозяйственных операций, с Вами не согласятся ни финансисты, ни плановики, ни менеджеры по продажам. С их точки зрения бухгалтерия оперирует упрощенными данными.
Для сравнения: хозрасчетный План счетов имеет максимально три аналитики (субконто) для каждого счета. Варианты увеличения этого количества не рассматриваем, так как такое увеличение существенно замедляет работу программы. Уже при четырех субконто скорость такая, хоть в отпуск иди. А регистры накопления, которые используют КА и УПП, имеют гораздо больше таких аналитик. Собственно для этих целей (увеличения количества аналитик) были и придуманы регистры.
Вы тоже, как и 1С, до сих пор не разберетесь, где УУ, а где - БУ? и валите весь БУ в "это только НУ", и оставляя "весь оставшийся учет в УУ"?
Бухгалтерский учет - это и есть самый первичный и наиважнейший учет для всех остальных учетов. Потом к нему прилепляется налоговый, от него же отпочковывается управленческий.
То, что выжонглируете "аналитики более глубокие" - так это от того, что не представляете, чем жонглирует БУ.
Все ваши "финансисты, плановики, менеджеры" оперируют все теми же данными, которые предоставляет им БУ, только в своих разрезах и своих компоновках.
Статья - опять поверхностное "шапкознакомство". Да, РАУЗ от 1С, в какой бы он конфигурации ни был реализован - полное г.
Да, в КА столько всего обрезано, что даже нормальное списание материалов с 20 счета организовать проблема.
Но вы-то ведь не работали ни с чем? Только ведь читали-слышали-рядом стояли, когда про проблемы в УПП-КА обсуждали?
Но упорно пытаетесь в чем-то (непонятно, в чем - в том, что в УППях-КАах-прочих БП-ях все легко и просто, и нужно только вот так поверхностно к ним подойти?) убедить ежедневно работающих с этими вашими "простушками" людей?
Про планктон от 1с я не говорю, которого сейчас хоть китами ешь, это чистый планктон, к которому ни одна здравая идея не пристанет.
С разных сторон :)
В целом понравился стиль изложения. Но для меня лично управленческий учет в первую очередь это управление человеческими ресурсами (что поделать, ЗиК и ЗуП), а никак не производство или управление себестоимостью :)
Но вы продолжайте, продолжайте.
Интересно почитать.
Прям супермен-альтруист. Приходит на предприятие девушка в непонятно какой должности, тут же налаживает "БУ-НУ-все прочие учеты", пьет шампанское на банкете по случаю "налажен ежедневный и ежесменный учет..., детальный анализ ...", и прочие великие подвиги, и идет дальше - к новым неизведанным запущенным предприятиям, нести им свет учета от 1С?
"Добраться до начала..", "но дальше начала.."
Вы там им стихи или пьесы, что ли писали? Причем тут оборудование и его ремонт-покупка? Это частности, которые свалились в статью как некое мерило "идеальности учета на предприятии". Давно уже есть дисциплина ТОиР, есть амортизация, есть еще много чего, связанное с эксплуатацией оборудования и его окупаемости.
Не разваливали бы страну, а перенимали опыт поколений - но нет, мы прочитали непонятно какую-то книжку, и открыли для себя ТОиР...
И не "супермен", а "просто вумен", и не "альтруист", а работа такая и т.д.и т.п.
Вы пишете замечания, на которые можно отвечать только в стиле анекдота:
"И не академик Амбарцумян, а сапожник Григорян
И не в покер, а в дурака
И не выиграл, а проиграл
И не 5 тысяч рублей, а 5 копеек"
Позволю себе не согласиться с "Бухгалтерский учет - основа, на котором держится учет на предприятии. Бух. учет, при правильном построении, может удовлетворить требования всех пользователей... Но, к сожалению, не все пользователи могут правильно понимать и анализировать бух. отчеты. Вот тут-то и внедряется «управленческий» учет как упрощенное представление результатов хоз. операций для менеджеров". Если бы все было так, 1С вообще не понадобилось бы придумывать накопительные регистры, которые все-таки больше служат для целей управленческого учета. Управленческий учет - не "упрощенное представление", наоборот, он сложнее бухгалтерского в плане аналитики. Это даже если считать, что все идет по "белому", что в наших реалиях практически невозможно. На самом деле по любому придется учитывать расходы и прибыли, которые в бух. учете отразить просто нельзя.
"Бабки" нужны всем, кто работает и зарабатывает. В том числе и Вам, уважаемый Александр. УПП дороже БП, так на то и рынок: каждый покупает то, что ему нужно, и на что денег хватает: кто-то и "жигуленку" рад, а кого-то и БМВ не устраивает по ряду показателей.
Но метод "хаять" другой продукт только потому, что хочешь сохранить свои позиции на рынке, - в нормальном бизнесе запрещен. А у нас свободная конференция...
потом уже, от недостатка ли фантазии, от недостатков ли реализации бухгалтерских регистров, их стали юзать для целей БУ собственно, с этого и началась веселуха
веселуха началась тогда, когда 1С "разделила" и заставила 1с-ников тоже "разделить" (а, как известно, в большинстве 1с-ники думать бояться и не хотят) количественный и суммовой учет, который БУ как раз объединяет и выражает (делает преобразование) стоимость = количество и наоборот.
В результате - количественный и суммовой "учеты" по методологии 1С "разъехались": кол-ый учет "поехал" в понятие "БУ по 1с", а суммовой - в "УУ по 1с", плюс "НУ по 1С", который "отвечает за налоги в БУ-1с при пересчете количества в стоимость".
Вот отсюда и все разночтения, и переложение недопонятий 1с на реальные БУ, НУ и УУ.
(37) tango,
Совершенно верно, и только упертые 1с-ники не читали не только свои "козырные" ПБУ, но и для чего и как составляется План счетов, что учитывает БУ, какие задачи решает, и вообще - зачем был создан бухгалтерский учет.
вот этого не понял - где этот трабл и в чем? В БУ этот "трабл" решается приведением всех разных измерений к единообразному учету в деньгах.
В Инфине видел ту-же беду: добавили 4-ю аналитику на счет - и расчет стал делаться двое суток.
Так что некуда было деться.
А проблемы БУ и УУ: в разной детализации аналитики.
Т.е. бухгалтер в поступлении услуг отражает N статей затрат, финику надо свои M, при этом соответствия между статьями нет. Т.е. в худшем случае нужно N*M строк.
Кто будет делать дополнительную разбивку документа на строки? Бухгалтер, финик?
Вот отсюда и растут отдельные табличный части для УУ, отдельные документы для УУ, отдельные регистры для УУ. Далее отдельные отчеты и прочая, прочая...
Далее, фиксация движения ценностей - это компетенция бухгалтера. Если фиксация происходит двумя способами - значит, ведется два бухучета. Отнюдь не БУ и УУ. На мой взгляд (а также согласно Закону о бухучете и исходя из исторического предназначения бухучета), с этим должен справляться компетентный бухгалтер (бухгалтерия). По сложившейся практике обязанности распределяются между двумя некомпетентными группами: счетоводы (см. ) и менеджеры (по Задорнову, коекакеры). При этом бизнесменов убеждают, что иначе и быть не может, УПП не купишь - пролетишь. Почему бизнесмены в это верят? Ну, во-первых, верят не все. А во-вторых, еще доктор Геббельс изложил фундаментальный принцип PR: чем чудовищнее ложь, тем скорее в нее поверят.
совершенно верно.
И на заводах, которых осталось вообще-не-осталось, была даже должность такая - "производственный бухгалтер", который именно учетом движения ценностей по цехам заведовал.
Нагрузка неравномерна.
Есть два потребителя отчетности: руководство и государство. Сроки по ним разные.
Если сроки где-то совпадают, сотрудник (компетентный бухгалтер) с частью работы не справляется.
Поэтому получается "сложившаяся практика".
Т.к. между сроками обе группы балду пинают (а тут нагрузка становится недостаточной), они и вырождаются в счетоводоов и минетжеров.
УПП - зачастую единственная конфигурация, в которой присутствует ряд необходимых подсистем, которых нет в БП. Дальше у внедренцев начинается распальцовка и пиар (а чё, бабло само стало в руки сыпаться).
кто вырождается в менеджеров? Бухгалтера?
А быть счетоводом - это прямая обязанность бухгалтера.
Это деление Арчибальда.
На работе они например делятся на по отделам бухгалтеров, финансистов и казначейство.
А по реальной деятельности они скопом "операторы программы 1с" и только пару человек из каждой группы в чём-то разбираются.
(37) "все, что выражается в деньгах, можно тиснуть в какую-нибудь клеточку в БУ" - да можно, конечно, кто возражает-то? Только вот не видел ни одного управленческого баланса на базе проводок. И управленческий учет всегда стоит на накопительных регистрах, как ни странно. Ну, может, есть исключения, но я не встречал. Поправьте, если ошибаюсь.
как раз все наоборот.
Идет не расчет НДС, а тупое суммирование этого НДС в нужных аналитиках (контрагент, договор, проект).
БР - производительнее РН и РС вместе взятых. Да только никто не делает запрос к БР для суммирования НДС, когда уже есть копии данных в РН.
А вот расчет и начисление НДС делается именно по БР. Потому что там проводки. Спросите еще теперь, а "зачем проводки нужны" :)
затем, что 1с, как всегда, отличилась, и не сделала "тупую" функциональность РБ а-ля "сумма столбца Ексель", но сделал это в РН.
А так как в РН все равно попадают те же данные, что и РБ, то считают в одном, а суммируют - в других, именно по нескольким регистрам, т.к. нет проводок (и привязки к счетам) в РН, они только в РБ есть.
А "зачем делать суммирование НДС" - мне тоже отвечать?
НДС с покупок - 19 счет.
НДС зачли: 68-19.
Товары при этом на 41 счете остались и через квартал были использованы в операциях, не связанных с продажей.
НДС нужно восстановить. Откуда взять данные об НДС?
Сохранять их на забалансовом счете? А чем регистр от забалансового счета отличается?
тогда какое право имеете НДС восстанавливать, если у вас - переработка? или что там? но не продажа, когда и восстанавливается "входной" НДС.
у 1С - ничем, вот и клепает все новые и новые РН как аналоги счета для сведения дыр от разрывов в бухучете к минимуму.
(57) KapasMordorov,
так кто делится-то?
Что непонятного-то в операциях восстановления НДС?
И причем тут какие-то права?
Товары например могли передать в подразделение на ЕНВД и нужно НДС включить в стоимость.
Слово "например" понимаете?
Откуда взять суммы НДС? Сделать для этого забалансовый счет?
Опять повторим: какая разница, забаланс или регистр?
Чем Ваши любимые Аксапты в этом смысле отличаются? Тоже данные хранят в таблицах, потом для отчетности собирают в проводки. Ну чисто Комплексная конфигурация 7.7.
ну и что вы в кучу все валите, не понимая валимых ингридиентов?
ну так и включайте, у вас есть два варианта: запрос к РН, и запрос к РБ. Данные и там, и там - одни и теже. Предпочитают к РН, т.к. там суммировать удобней.
да уж, какая разница - поменять что-то в консерватории-платформе, или счет-регистр новый забабахать для учета....
Вопрос для ителлектуалов: по какому из этих двух пути предпочтет пойти 1С?
Идет не расчет НДС, а тупое суммирование этого НДС в нужных аналитиках (контрагент, договор, проект).
БР - производительнее РН и РС вместе взятых. Да только никто не делает запрос к БР для суммирования НДС, когда уже есть копии данных в РН.
А вот расчет и начисление НДС делается именно по БР. Потому что там проводки. Спросите еще теперь, а "зачем проводки нужны" :)
расчет и начисление ндс делется по БР не потому что там проводки или БР производительней, а потому что так решили 1С-разработчики, просто решили так, чтобы было соответствие бух.регистру, иначе при расхождениях ошибку будет найти нелегко
ну это уж вы вообще фигню написали, батенька
все, что выражается в деньгах, можно тиснуть в какую-нибудь клеточку в БУ
настоящий трабл - не все измеряется в деньгах (не путать оценку с измерением)
2. О том чтобы "Вообще бред. Если что-то из учтенного не хочется показывать посторонним - так не показывай. При чем здесь вид учета?", если не секрет как вы это себе представляете? Вот я хочу показывать некоторые расходы для налоговой определенным образом, а сам хочу видеть в совершенно других разрезах. Как мне это сделать использую только типовой функционал в той же БП? Желательно с сохранением автоматического заполнения отчетов и без использования хоз.операций с отдельным заполнением проводок по НУ и БУ.
3. По поводу "полноты" бух.учета, то по типовой оборотке без обращения "через точку" нельзя получить информацию, которая необходимую для оперативной деятельности.
Далее, фразу насчет бух. отчета я процитировал - так что лучше у автора цитаты спросить, что он имел в виду. Я же в этой цитате не согласен с тем, что основная причина ввода управленческого учета - убогость пользователей, не умеющих понимать эти самые "бух. отчеты".
Соглашусь с (34)
"Каждый раз, начиная заново, приводила в порядок БУ, НУ" (ц)
У моих знакомых пришла такая девушка и начала копатся и выравнивать регистры в 8-ке, и потеряла копеечку, два часа искала, после чего директор сказал: "Никогда мне копейка не обходилась так дорого", просто за час работы нужно было заплатить в 200 гривен :)
1. 1c как бы утверждает, что в упп есть некий "управленческий учет", которого по определению (1сному, опять же) нет в бп
2. многих, меня в том числе, раздражает как сама упп (крокодильный монструоз), так и агрессивная (само-)реклама производителя упп и ее внедренцев
3. многие, и я в том числе, считают, что бабло, затрачиваемое на внедрение этого крокодила с успехом дало бы результат при грамотном внедрении БП (+ЗУП, конечно) - собственно, весь необходимый дополнительный функционал можно найти на ИС бесплатно или за совсем смешные деньги
4. многие, в том числе и я, считают, что 1с могла бы делать типовые конфигурации и по-лучше, в том числе и БП
где-то на п.4 дискуссия на стыке критики кривого проектирования таблиц и кривой методологии свернула на коров подоить
Давайте тогда расширим рамки внедрений УПП:
Что есть еще эксклюзивного в УПП по отношению к БП и в меньшей степени - в сравнении к другими конфигурациям 1С?
- производство (прямолинейные технологические процессы)
- учет и ремонт оборудования
- кадровый учет
- бюджетирование (какое-никакое)
- расширенный складской учет
- CRM базовая
А в БП еще и пересекается по функционалу с ЗУП по части учета зарплаты (не полностью, конечно; УПП - в большей степени).
1. 2 года назад внедрял КА для регионального дилера, пользователей 10+, сейчас 20+. Дописывал только упрощенный неоперативный учет задолжности, контроль копеек при заполнении реализаций и шаблоны договоров. Все остальное внешними отчетами и обработками - их легион. Со стороны прикручивать - минимум. В БП я бы на это потратил бы намного больше времени.
2. год назад переводил БП + ЗУП + УТ на КА, 50+ пользователей, сейчас 100+. Перенос документов из ЗУП - через правила сделанные в конвертации на автомате с очень небольшими изменениями. ЗУП использовался по полной со всякими схемами мотиваций, обучением и т.п. Бухгалтера каких-либо отличий в работе не заметили.
потому и не заметили в КА "изменений по зарплате", что изначально уже были ориентированы на интеграцию в БП, т.е., другими словами - заметить разницу могла бы только бухгалтер-зарплатчик, которая знала бы нюансы зарплатного учета.
Это и есть CRM-модуль, который чуть больше, чем наполовину функционала от того же модуля CRM в УТ - введен в УПП.
1. Под бухами я и имел ввиду 2 брасчетчиков и 3 кадровиков + 1 менеджера по обучению
2. Это в самом деле CRM модуль. Только в БП нет довольно большого количества реквизитов, регистров и т.п., которые есть в УТ, КА, УПП и т.п. Начиная с контроля взаиморасчетов и цепочки заказ - закупка - отгрузка - оплата с возможностью корректировки, анализа и отслеживания в любой точке цепочки.
основная мысль такая:
при внедрении УПП всё, что вы перечислили так или иначе корежится по хотелкам
при внедрении бп эти хотелки делаются (или не делаются, или делаются не так) но уже не корежится типовой функционал, но все ложится "рядышком" с ним
Но если это простая продажа по текущим остаткам, например, пришел купил - заплатил, без предзаказов и т.п. вещей, то вполне возможно обойтись и типовым функционалом БП, дополнив его только в плане внешних отчетов и "волшебными пендалями" бухгалтерам для устранения звездности.
2. многих, меня в том числе, раздражает как сама упп (крокодильный монструоз), так и агрессивная (само-)реклама производителя упп и ее внедренцев
3. многие, и я в том числе, считают, что бабло, затрачиваемое на внедрение этого крокодила с успехом дало бы результат при грамотном внедрении БП (+ЗУП, конечно) - собственно, весь необходимый дополнительный функционал можно найти на ИС бесплатно или за совсем смешные деньги
4. многие, в том числе и я, считают, что 1с могла бы делать типовые конфигурации и по-лучше, в том числе и БП
где-то на п.4 дискуссия на стыке критики кривого проектирования таблиц и кривой методологии свернула на коров подоить
ну что ж, согласен с вами, но что с того? продолжать критиковать?
становитесь предпринимателем, создавайте свои решения для народа, может ракеты перестанут падать....
Спасибо за статью!
Полезность дебатов, имхо, весьма сомнительна: разработчики фирмы 1С не влезают в спор, а значит, ничего не изменится в жизни внедренцев 1С. И у каждого внедренца останется своя правда. Истина не родится в споре. Она внутри каждого из нас.
С другой стороны, есть одна недооцениваемая причина "крокодильства" - 1С хочет делать программы универсальными, что всегда чревато.
(0) Будьте любезны, воткните картинки в текст, очень неудобно вниз спускаться и возвращаться обратно
тут бы обычнц простой БУ сделать, чтобы бухия работала не 10 дней в квартал как опаренные, а регулярно и методично.
Проблемы не в том что как назвать и что понимать, а, в том числе, и в людях - кому что надо и что кто готов на это потратить. зачастую видишь, что взу/лпр тратятся на некие мифические "УУ", хотя для конторы вполне достаточно (на текущем этапе развития +1-3 года вперед) данных из БУ.. - почему? да потому что булгахтера видят свою задачу - как было ранее сказано - отчитаться перед государством, а что при этом внутри конторы делается и что как считается "себестоимость" - таким булгахтерам фиолетово. а уж что насчитают "финики" и прочие "УУшники" - это еще очень внимательно смотреть надо.. запросто могут килограммы с метрами сложить...
2. Выбор ремонтировать станок или ставить новый. Я такого вообще не видел. Нигде, никогда. Я конечно работал только на нескольких десятках предприятий Екатеринбурга и Свердловской области и на нескольких предприятиях Москвы и на полноту выборки не претендую.
3. Запрос на это есть. Сейчас от директора на предприятии которого я выполнял обновления, консультации, мелкие доработки поступил запрос на "услуги финансовой службы". Существующие кадры очень далеки от способности выполнить эту работу. Да и я еще не близок. Посмотрим.
4. Спасибо большое. Очень синхронично вы пишите (моей ситуации).
1. Нельзя сделать операцию поступления-отгрузки раздельно по ОУ и БУ, например разными датами. Основная причина - регистр "Товары организаций".
2. То же самое по взаиморасчетам. Если сделать отгрузку сначала по ОУ, потом по БУ. то сумма долга у контрагента просто задвоится.
3. Нет удобных отчетов для сравнения и анализа ОУ и БУ. Например по остатков товаров и взаиморасчетов.
Из этой ситуации мой знакомый вышел так: использовал в УПП бюджетирование для отражения особенностей УУ, при этом операции на ОУ и БУ не разделяются. Но этот способ достаточно трудоемок и требует постоянной поддержки и хорошой регламентации, чтобы не зависеть от человеческого фактора.
Те, кто годами "внедряет" УПП, оказывается, не трус. Надо бы такое определение в какой-либо толковый словарь определений увековечить.
Автор сделал вбрасывание на флуд.
Кого-то "Радует Ваш стиль изложения". Кто-то весь такой радостный стал от "стиля".
Флуд, по моему, удался.
Стиль изложения - не объект для сарказма. На ИС, чтобы пересчитать по пальцам авторов нормальных текстов, разуваться не придется. А если человек не владеет языком - мозгами он не владеет однозначно.
А я считаю - коммент правильный. Сейчас все и сваливается в "стиль изложения" - т.е. кто красивее натрындит, тот и с сыром.
Получается - у вас у фикси или франча - различный учет? У одного оптимальный, у другого - приличный...
А у кого неприличный тогда? у бухгалтеров внедряемой конторы? :)
Я ,хоть и городской , но точно помню рассказ ветеринара , что дойность - неврожденное свойство.
Коровы, оказывается, просто так(сами по собе) не доятся.
Их нужно оплодотворять - только тогда у них появляется молоко.
Но ты пищешь "дойные коровы не дают приплода".
Теперь вопрос деревенскому знатоку .
А куда же девается плод у дойной коровы ? (изуверства не предлагать)
Вот комментарии интереснее читать, за это ставлю статье плюс :)
Сожалею, что рушу Ваши базовые представления о мироздании, но коровы проходят как основное средство не по прихотям 1с-ников, а по законодательству. См.
Принятие коров как ОС - весьма большое заблуждение. Которое ведет к дальнейшим проблемам учета.
Не случайно их пытаются вынести на отдельные счета, а для сельского хозяйства - пишутся отдельные бухгалтерии.
Молодняк тоже принимаете как ОС?
(130) Rustig,
(132) Rustig,
Вы это успешно доказали на себе в приложении к данной статье ))
Подскажите про "багофичу" или ссылочку дайте пжлст.
Поэтому в плане расчета себестоимоси я очень люблю КА =)
Это если про рынок нефтедобычи. Если говорить про НПЗ, заправки то у это, ребятки, в чистом виде : множество фирм, которые предоставляют примерно одинаковые, по соотношению цена/качество ,услуги.
Вы можете заказать платную консультацию или разработку у автора. Будет создан приватный заказ на «Бирже заказов» для автора.
№ 145447
Создание 29.07.12 19:13
Обновление 29.07.12 19:13
Просмотры 40466
Загрузки 0
Рейтинг
153
Комментарии 133
Код открыт Не указано
Рубрики Регламентированный учет и отчетность
Кому
Аналитик
,
Бухгалтер
,
Пользователь
Тип файла Нет файла
Платформа 1С:Предприятие 8
Конфигурация
1С:Комплексная автоматизация 1.х
,
1С:Бухгалтерия 2.0
,
1С:Управление производственным предприятием
Операционная система Не имеет значения
Страна Россия
Отрасль Не имеет значения
Налоги Не имеет значения
Вид учета
Бухгалтерский учет
,
Налоговый учет
,
Управленческий учет
Доступ к файлу Бесплатно (free)