Бухгалтерский учет аренды ФСБУ 25/2018 в 1С: УПП
Учетные задачи - Производство готовой продукции (работ, услуг)



Отражение в 1С: УПП (1.3.177.1) учета аренды у арендатора на примере.
Первоначальные условия:
Договор аренды сроком на 35 месяцев – с 01.01.2022 по 31.12.2024.
Арендная плата – 101 133 рублей, в том числе НДС 16 855,50 рублей.
Общая сумма договора 3 539 655,00 рублей, в том числе НДС 589 942,50 рублей.
Общая сумма процентов за весь срок договора аренды 182 998,64 рублей.
ФСБУ 25/2018 применяется с 01.01.2022 года.
Обязательство по аренде оценивается по приведенной стоимости, ставка дисконтирования 5%.
Операции по перечислению денежных средств арендодателю не рассматриваются.
Январь 2022. Формируем документ Поступление товаров и услуг, операция «Поступление в аренду».
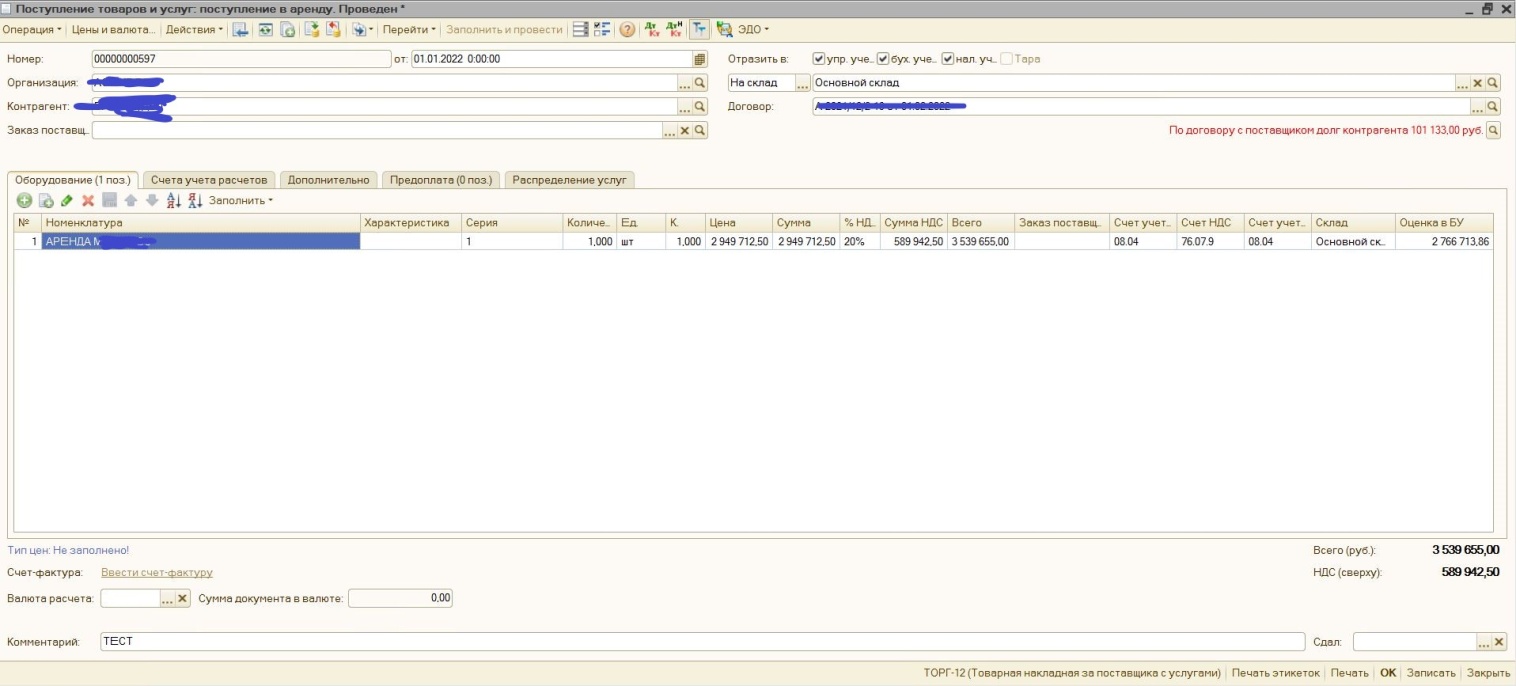
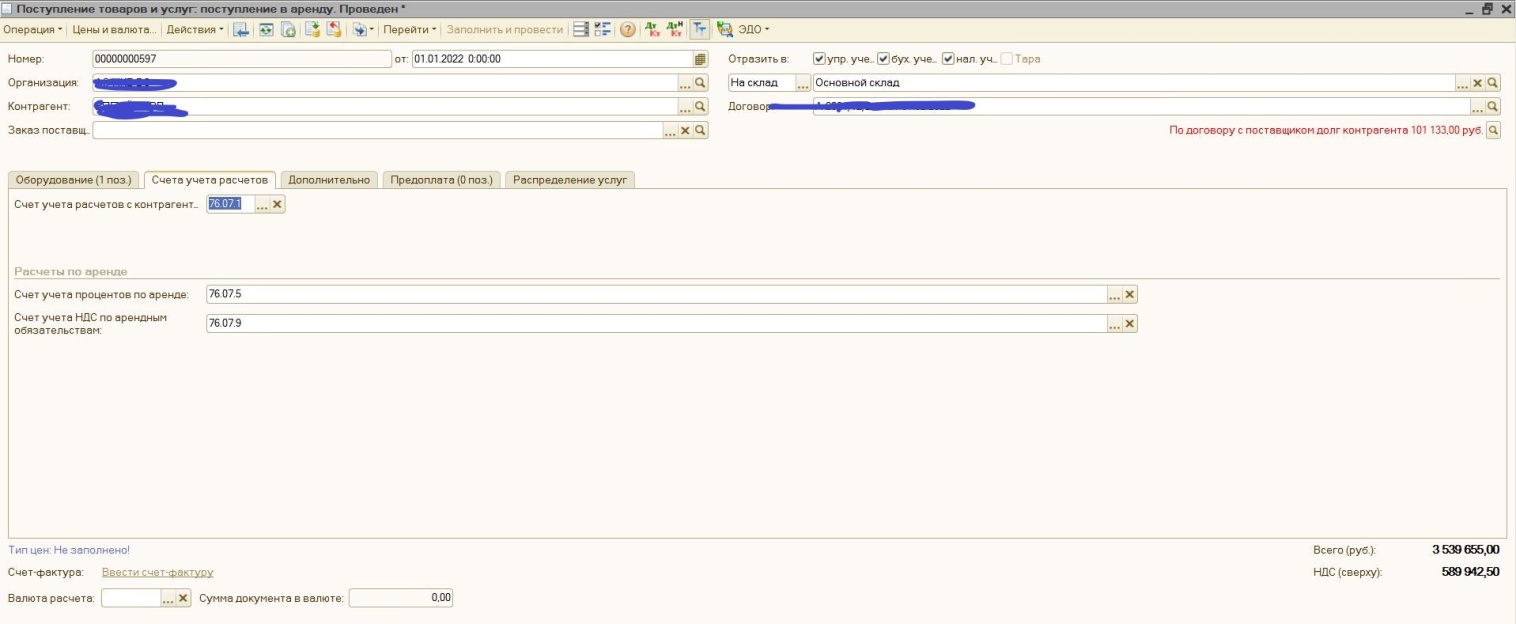
Вводим номинальную стоимость обязательства по аренде – общую сумму платежей по договору без НДС 2 949 712,50 рублей, выделяем НДС 589 942,50 рублей. Счет учета 08.04. Вводим реквизиты контрагента (арендодателя), договора аренды. Счета учета расчетов, применяемые в данном документе, следующие:
Проводки, формируемые документом «Поступление в аренду» по бухгалтерскому и налоговому учету:
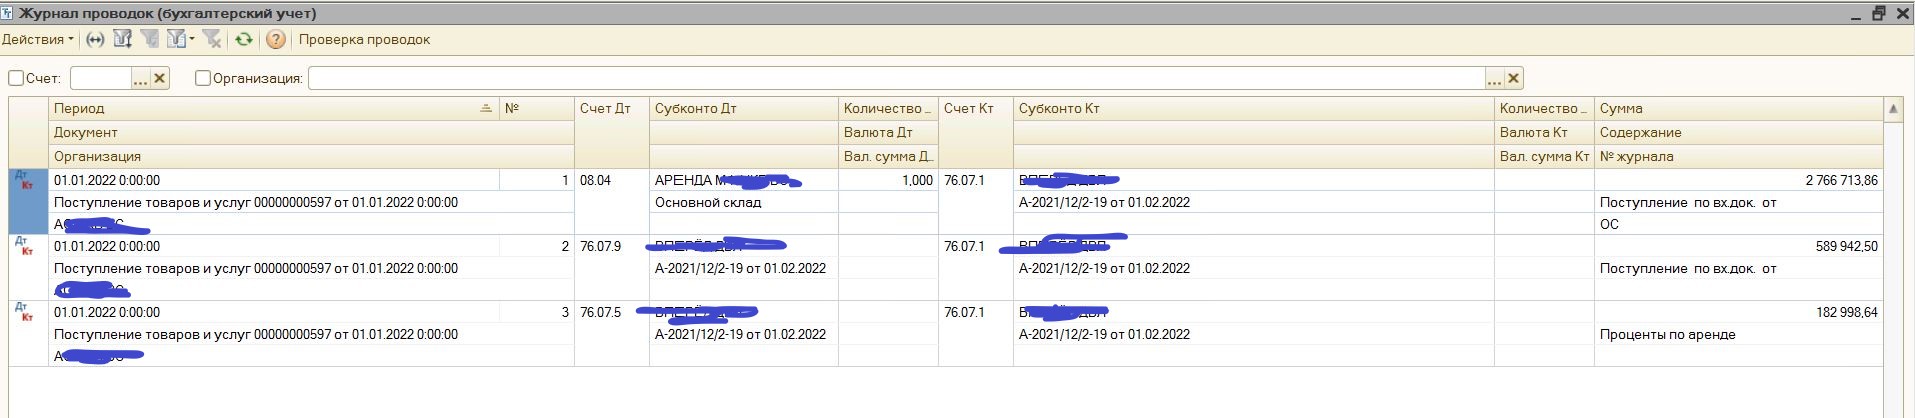
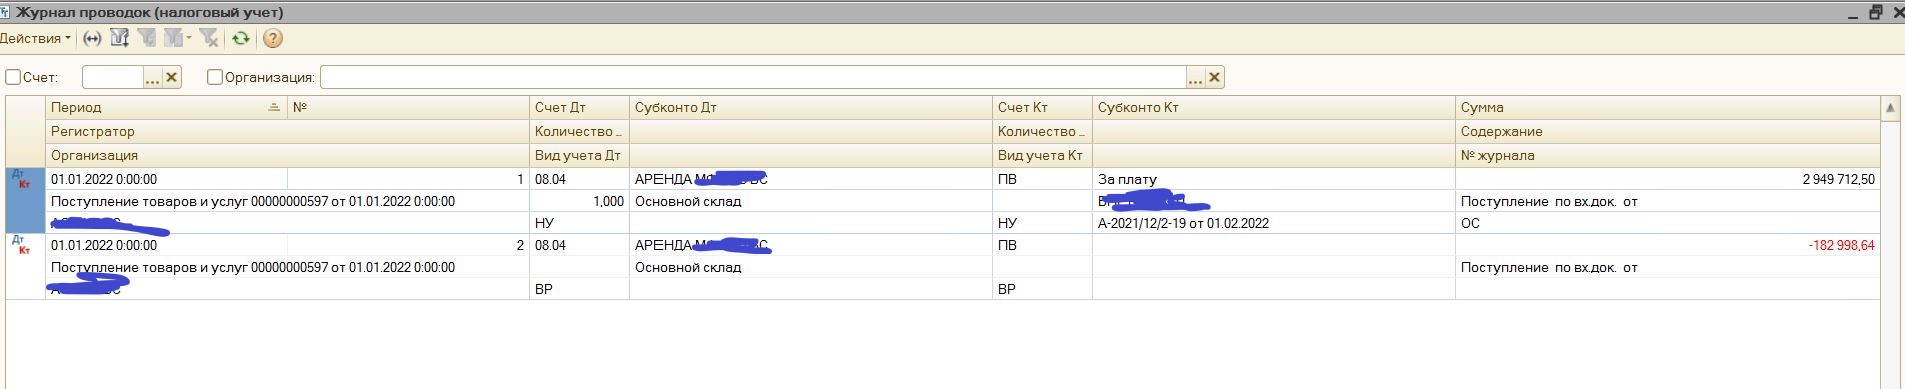
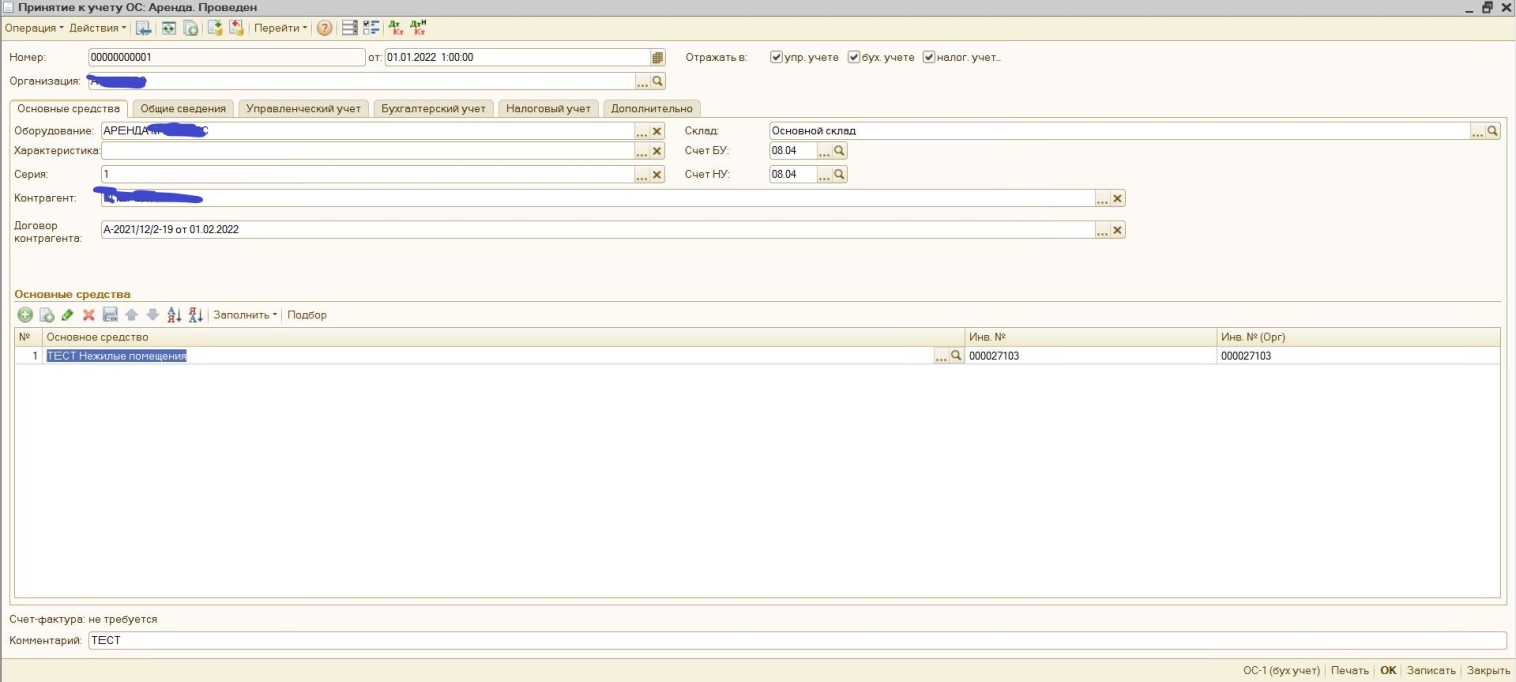
Принимаем к учету ППА как новое основное средство. Документ «Принятие к учету ОС», операция «Аренда». Во вкладке «Основные средства» вводим наименование, выбираем контрагента (арендодатель), выбираем договор аренды, заводим ППА «Тест Нежилые помещения»:
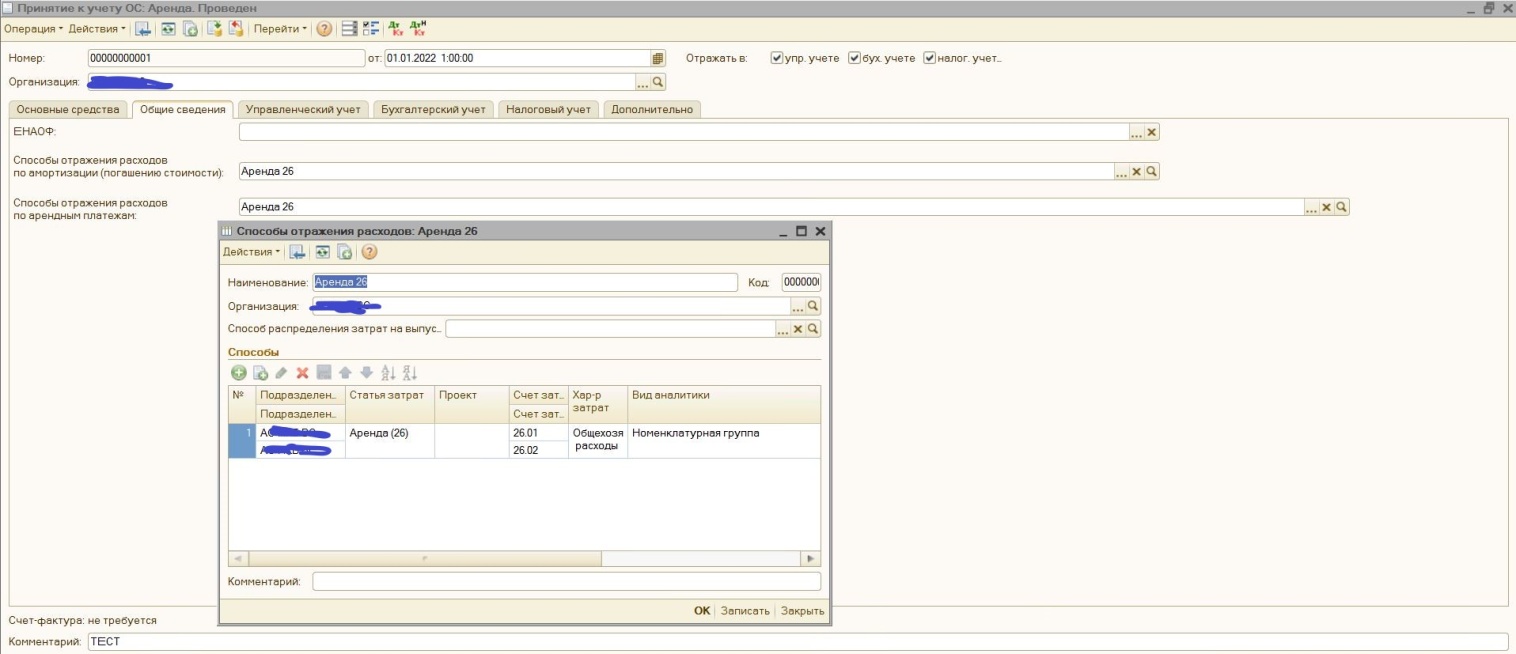
Во вкладке «Общие сведения» выбираем способы отражения расходов по амортизации и арендным платежам:
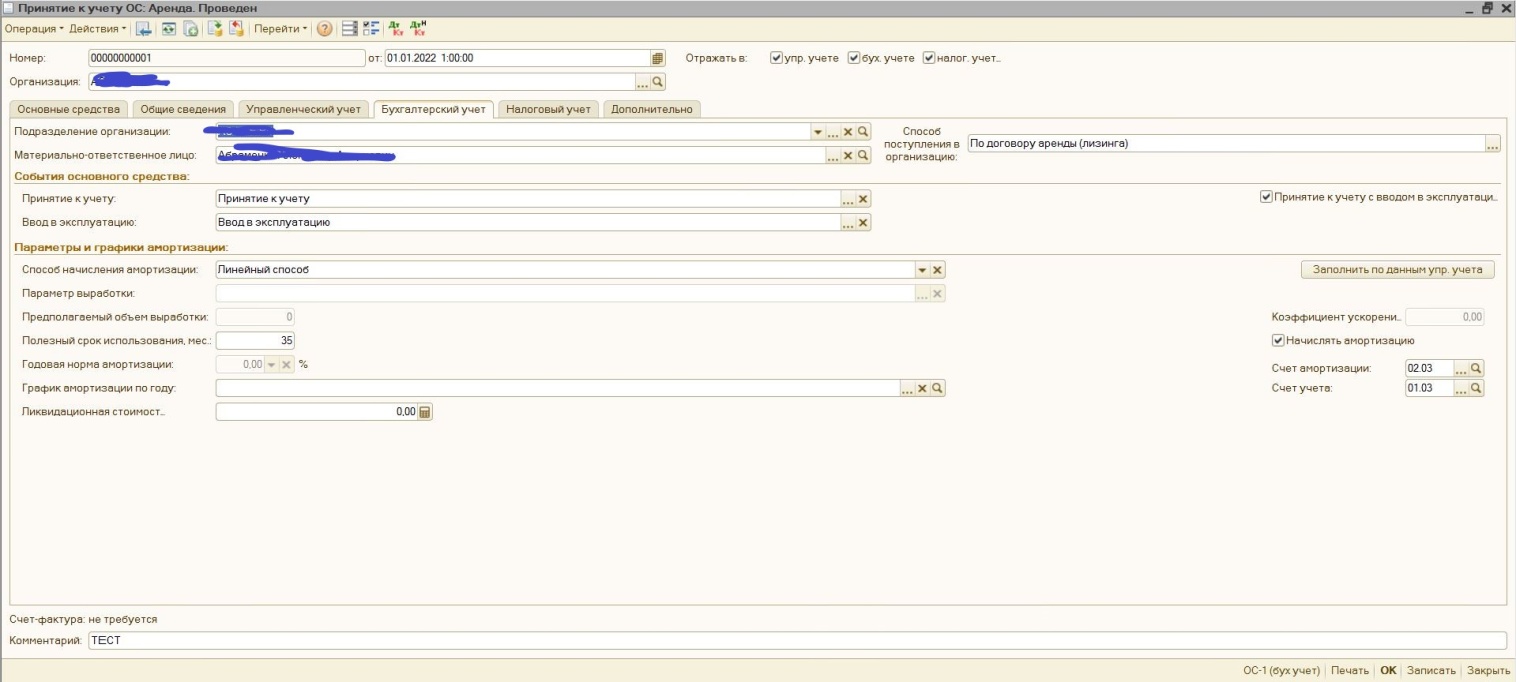
Во вкладке «Бухгалтерский учет» выбираем критерии для отражения расходов по амортизации ОС в бухгалтерском учете: способ начисления амортизации – линейный, срок полезного использования – 35 месяцев, ставим галочку – «начислять амортизацию», выбираем способ поступления ОС – по договору аренды (лизинга), счет учета амортизации - 02.03, счет учета ОС – 01.03.
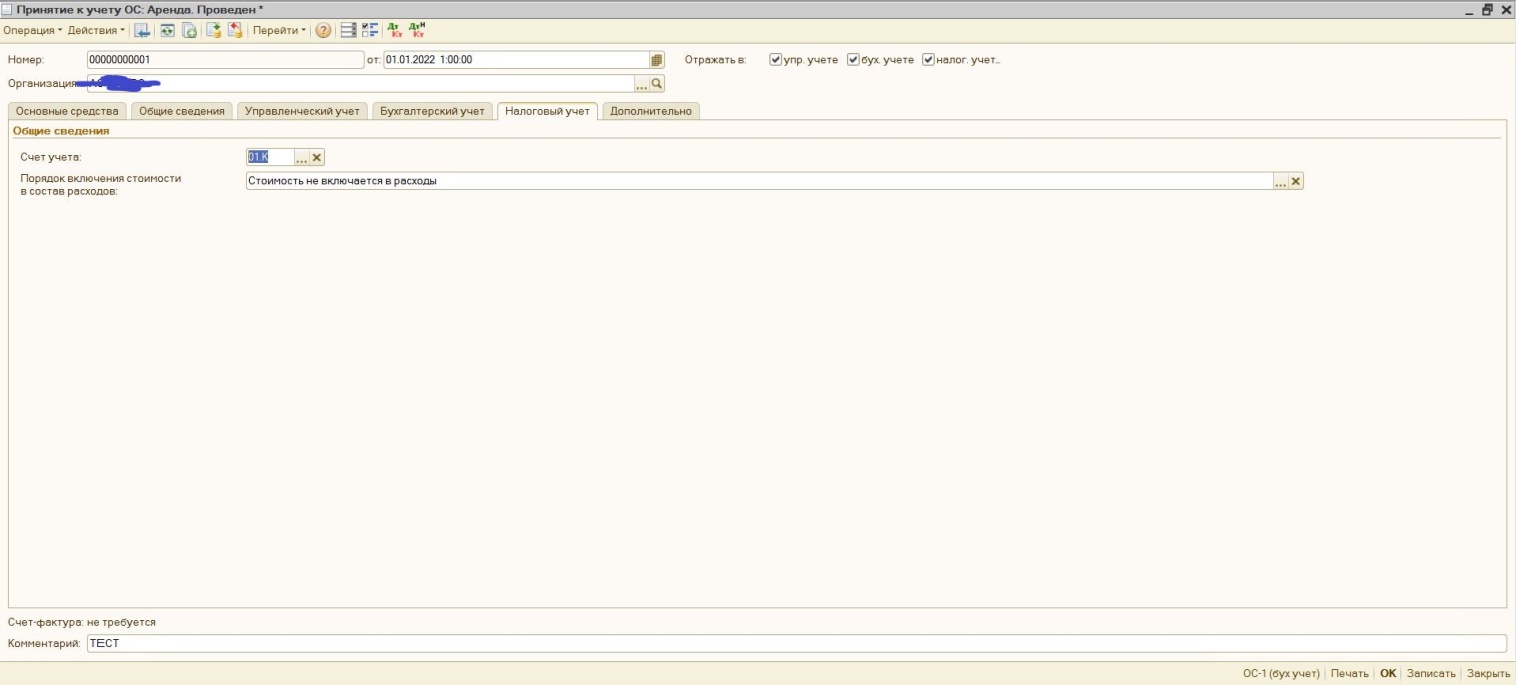
Аналогично, во вкладке «Налоговый учет» выбираем критерии для отражения расходов в налоговом учете – счет учета 01.К и устанавливаем порядок для включения стоимости в состав расходов «Стоимость не включается в расходы», так как ФСБУ 25/2018 применяется только в бухгалтерском учете:
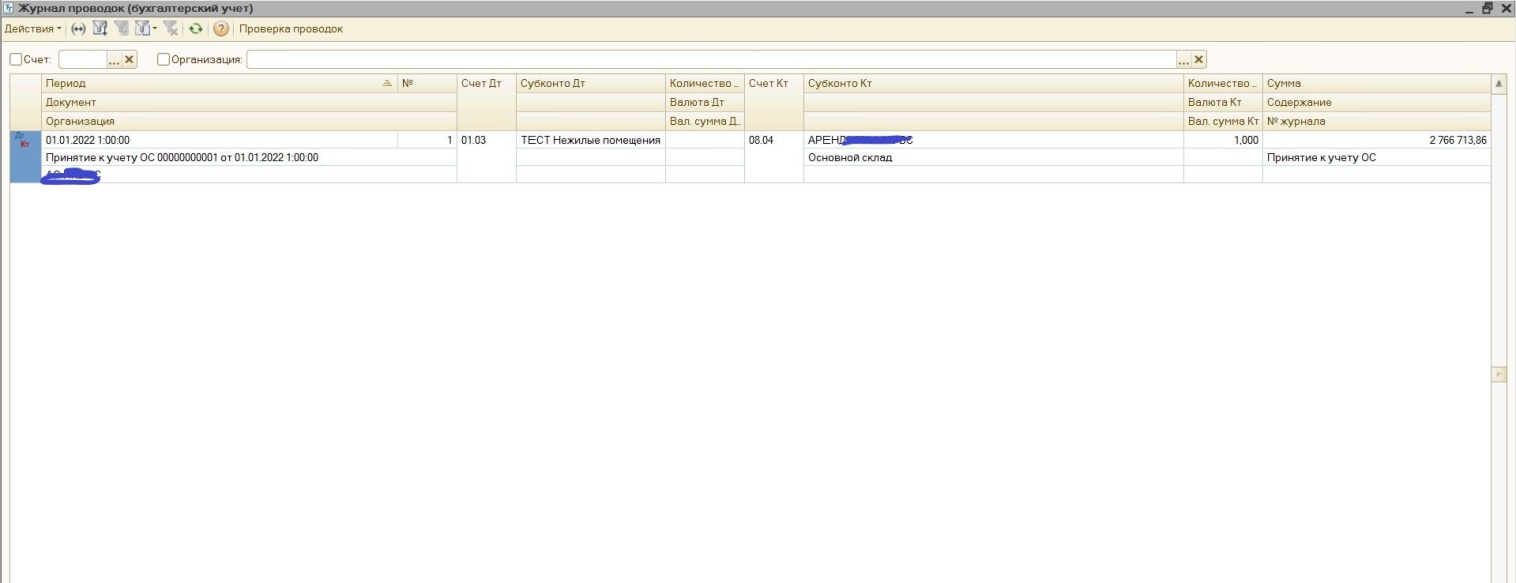
Проводки, формируемые документом «Принятие к учету ОС», операция «Аренда» в бухгалтерском и налоговом учете следующие:
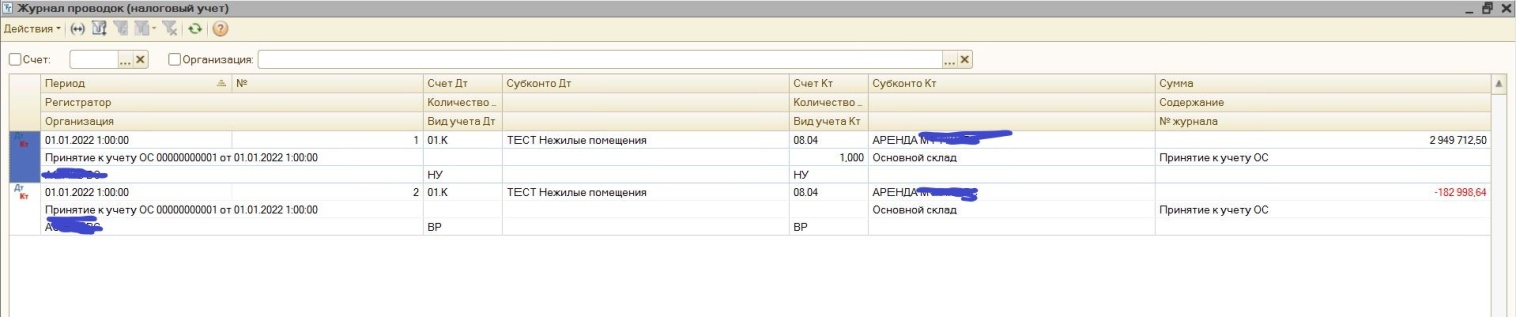
Однако данным документом сформированы проводки с признаком «НУ» по дебету и кредиту. Поэтому делаем документ «Корректировка записей регистров» по регистру бухгалтерии «Налоговый учет».
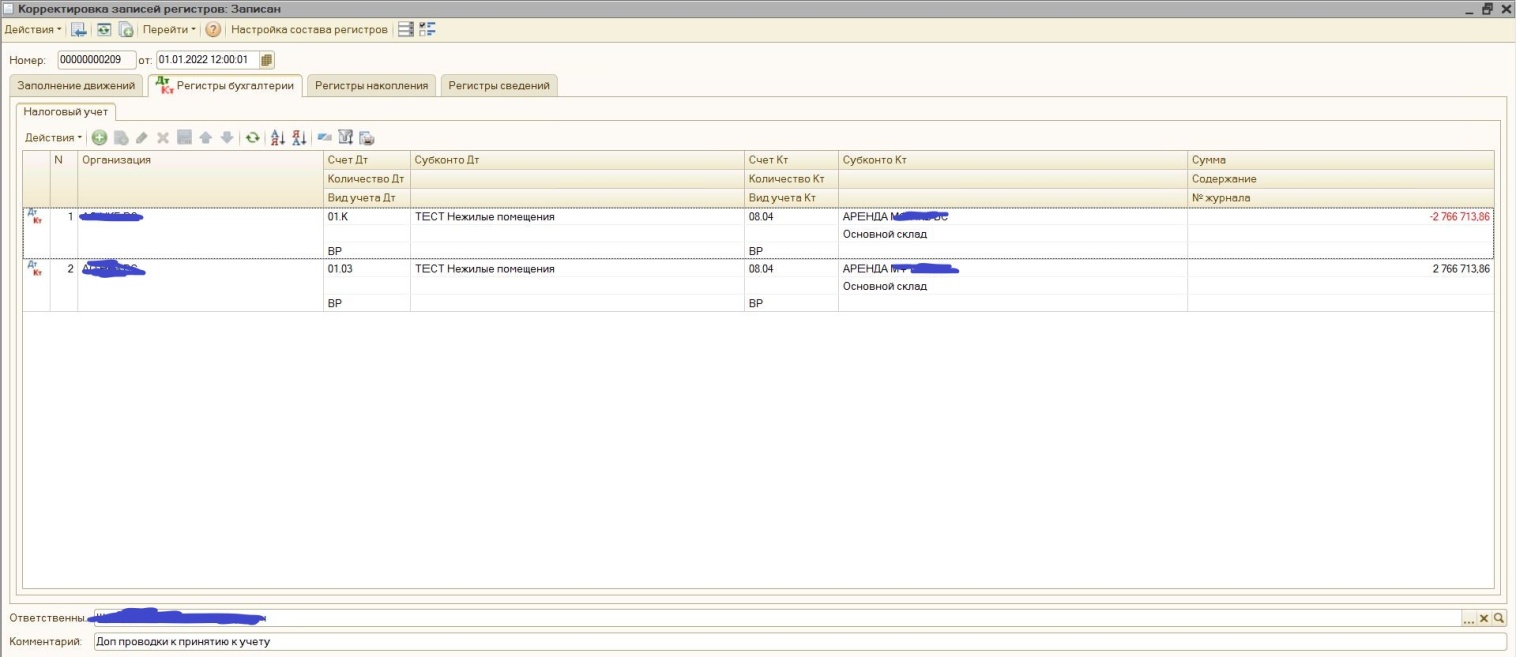
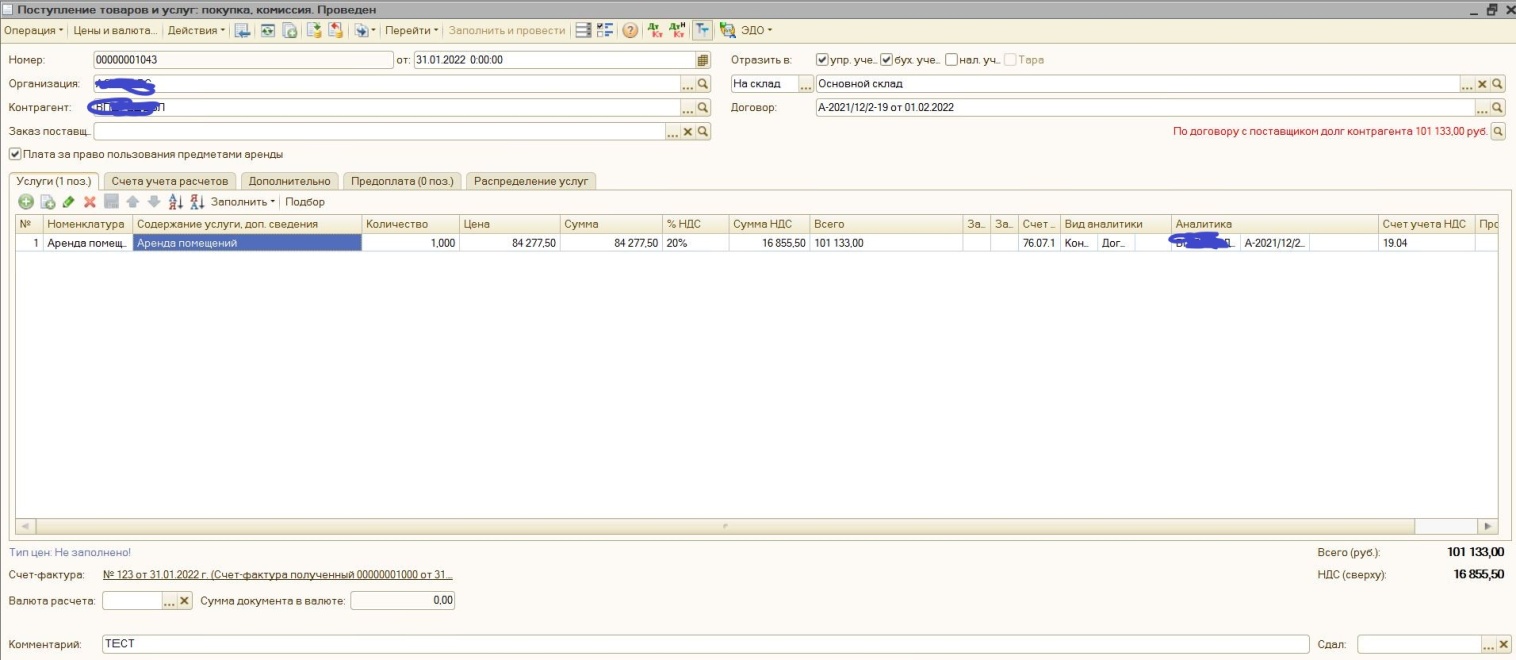
Далее получаем акт по аренде от арендодателя за январь 2022 на сумму 101 133,00 рублей, в том числе НДС 16 855,50 рублей и отражаем его в 1С. Формируем документ «Поступление товаров и услуг», выбираем контрагента (арендодателя), договор аренды, ставим галочку «Плата за пользование предметами аренды» (ставим галочки только для отражения проводок по документу в управленческом и бухгалтерском учете). Вводим счет-фактуру поставщика для отражения суммы НДС на счетах и предъявления к вычету (возмещению):
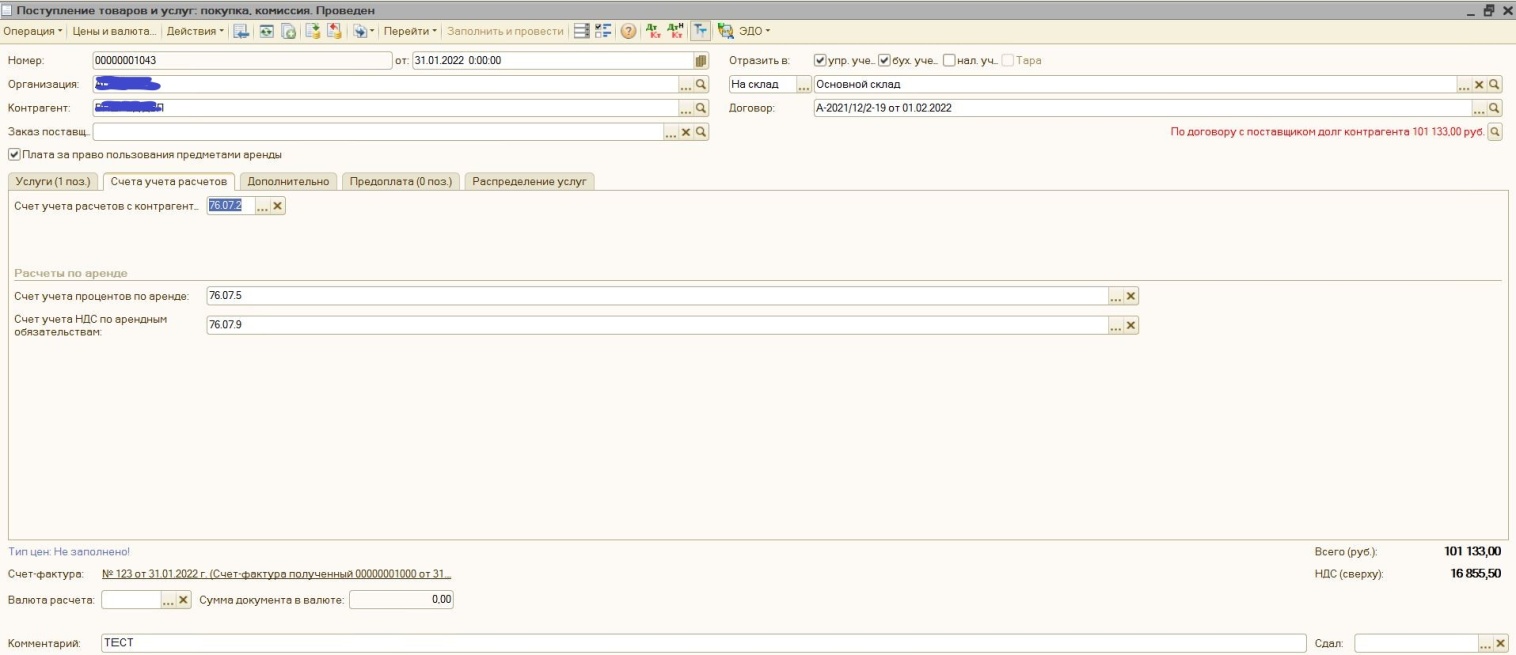
Во вкладке «Счета учета расчетов» из справочника плана счетов выбираем счета, предназначенные для расчетов по аренде:
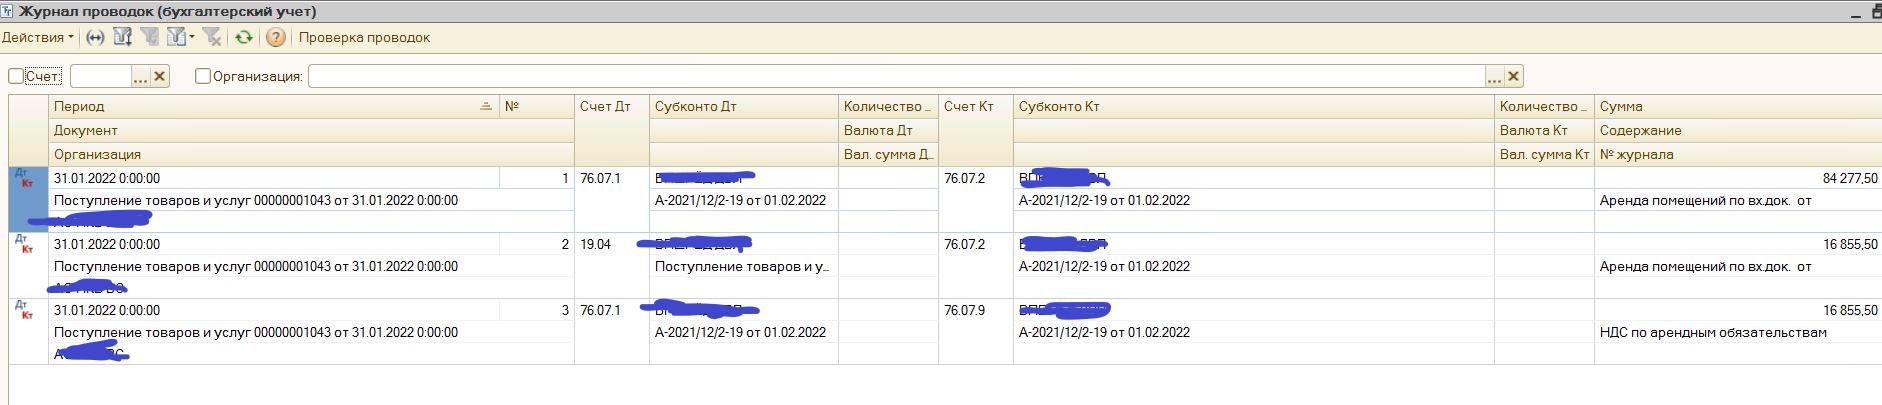
И смотрим проводки:
Но данный документ не внес записи в регистр «НДС косвенные расходы», который необходим в случае ведения облагаемых и необлагаемых НДС операций и отнесения суммы акта для распределения по данным операциям за январь 2022. Поэтому делаем Корректировку записей регистров, выбираем регистр накопления «НДС по косвенным расходам» и заполняем его по аналогии с другими аналогичными операциями:
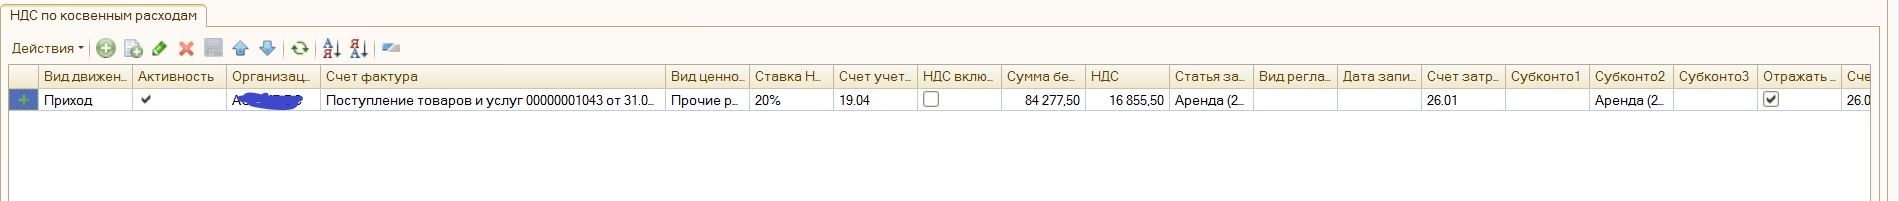
Далее рассчитываем за январь 2022 амортизацию основных средств. В бухгалтерском учете амортизация начисляется с первого числа месяца, следующего за месяцем принятия ОС к учету, т.е. с февраля 2022 года. В налоговом учете объект не амортизируется, а признается сумма арендных платежей. Поэтому смотрим проводки, сформированные процедурой «Амортизация ОС» за январь 2022 в налоговом учете.
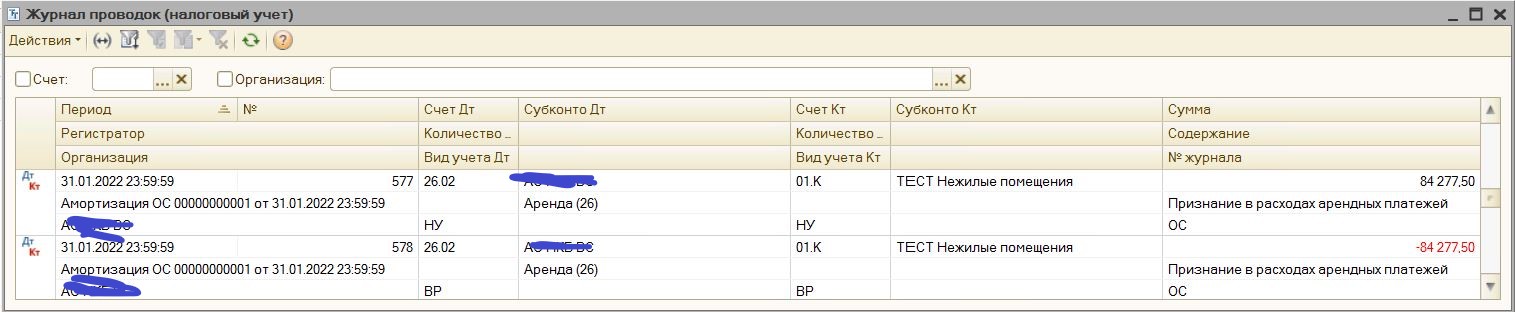
Так как в 1С УПП все построено на регистрах, то обязательно смотрим, какие записи сформировались в регистре «Затраты (налоговый учет)»:

Отражаем процентные расходы (формируем корректировку записей регистров), заполняем регистры бухгалтерии «Бухгалтерский учет», «Налоговый учет». Выбираем аналитику (субконто) для отражения % «Арендные проценты»:
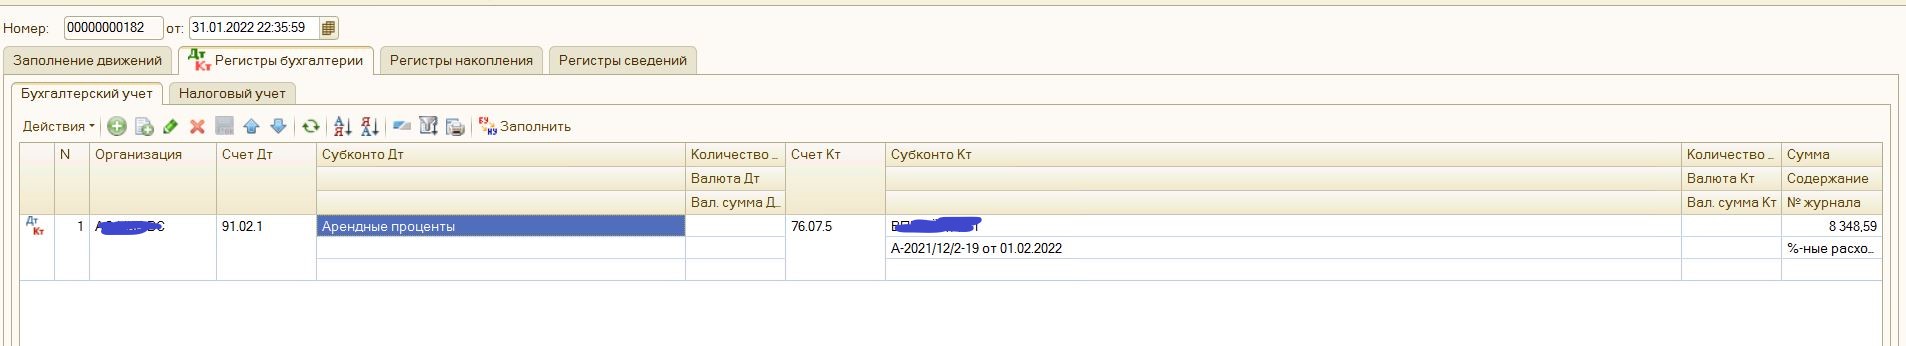
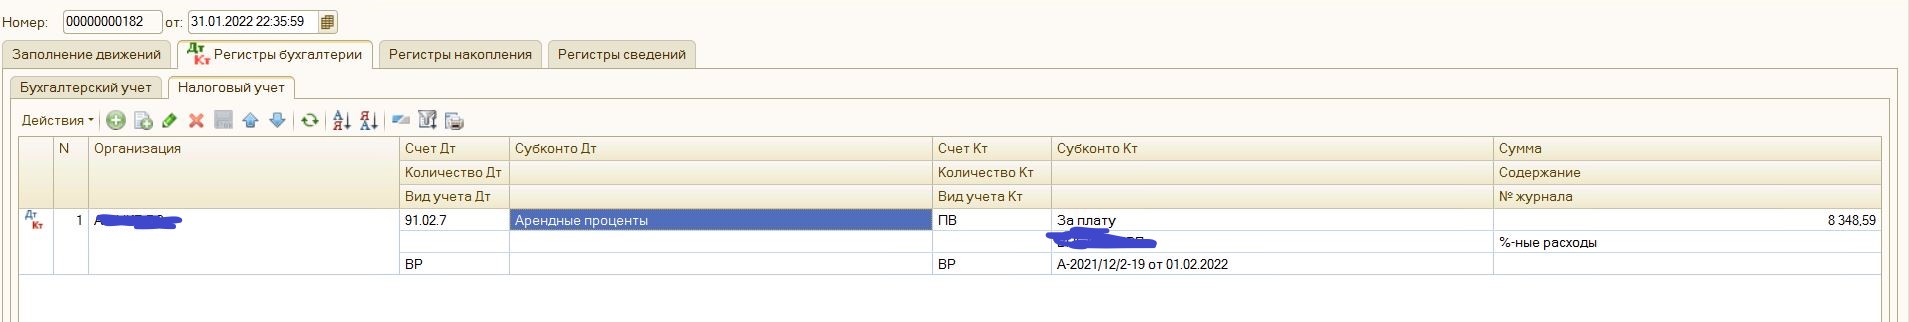
И проверяем результат в бухгалтерском и налоговом учете:
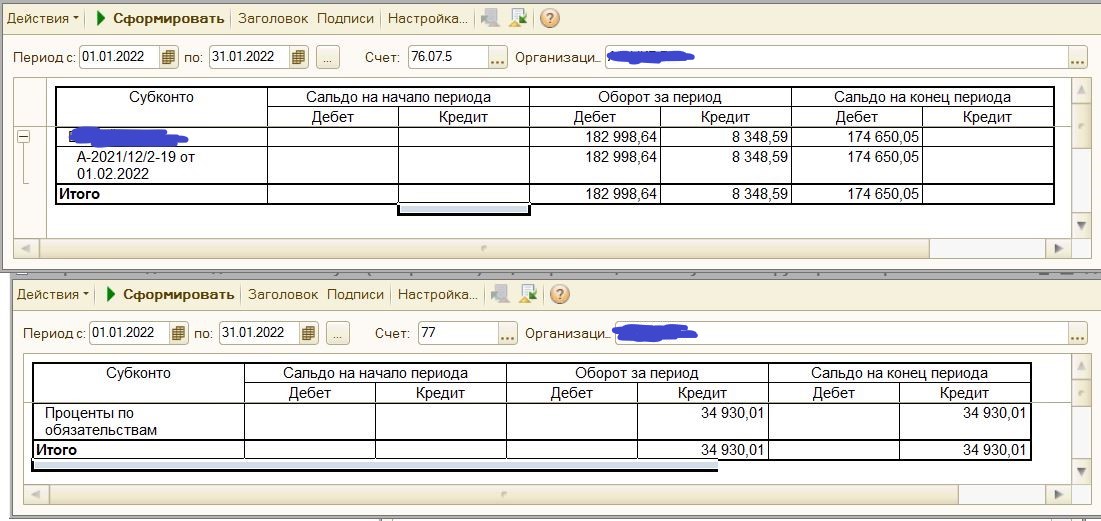
- Дт счета 76.07.5 в сумме 182 998,64 рублей – из документа «Поступление товаров и услуг», Операция «Поступление в аренду» (вся сумма процентов по договору аренды), Кт счета 76.07.5 в сумме 8 348,59 рублей – из документа «Корректировка записей регистра» - проценты за январь 2022.
Дебетовое сальдо по счету 76.07.5 по состоянию на 01.02.2022 в размере 174 650,05 рублей умножаем на ставку налога на прибыль 20% и получаем кредитовое сальдо по счету 77 «Отложенные налоговые обязательства» в сумме 34 930,01 рублей.
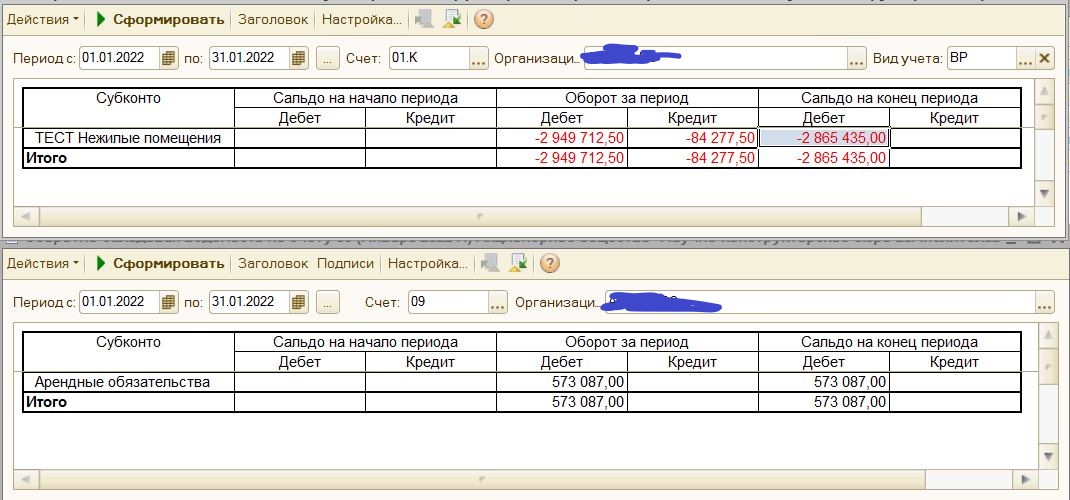
- Дт счета 01.К в сумме 2 949 712,50 рублей – из документа «Корректировка записей регистров» по регистру бухгалтерии «Налоговый учет», Кт счета 01.К - проводки, сформированные процедурой «Амортизация ОС» за январь 2022.
Кредитовое сальдо по счету 01.К по состоянию на 01.02.2022 в размере 2 865 435,00 рублей умножаем на ставку налога на прибыль 20% и получаем дебетовое сальдо по счету 09 «Отложенные налоговые активы» в сумме 537 087,00 рублей.
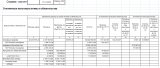
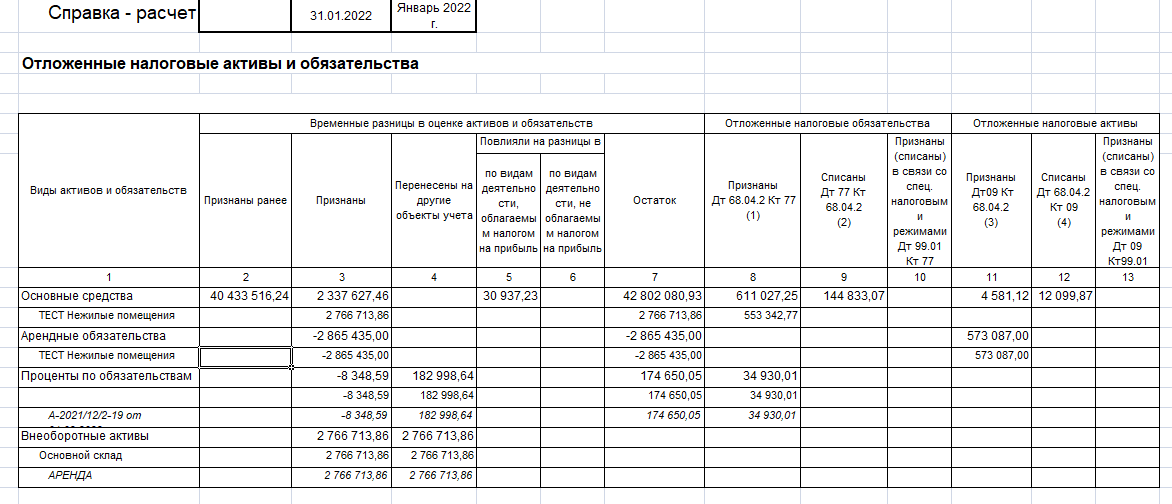
Смотрим справку-расчет за январь 2022:
ППА по виду «Основные средства» есть только в бухгалтерском учете, в налоговом учете не признаются, значит образуется налогооблагаемая временная разница и соответствующее ей отложенное налоговое обязательство.
Арендные обязательства есть только в налоговом учете, в бухгалтерском учете не признаются, значит формируется вычитаемая временная разница и соответствующий ей отложенный налоговый актив.
Проценты по обязательствам есть только в бухгалтерском учете, в налоговом учете не признаются, значит образуется налогооблагаемая временная разница и соответствующее ей отложенное налоговое обязательство.
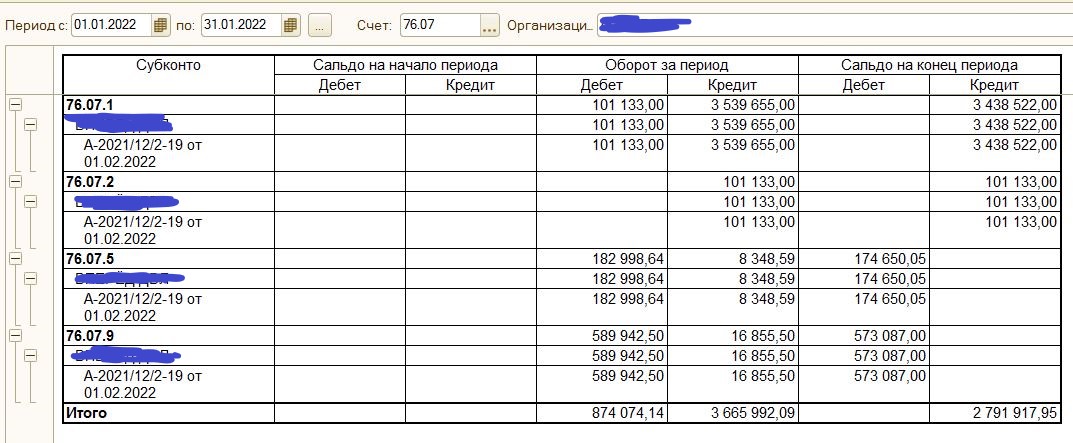
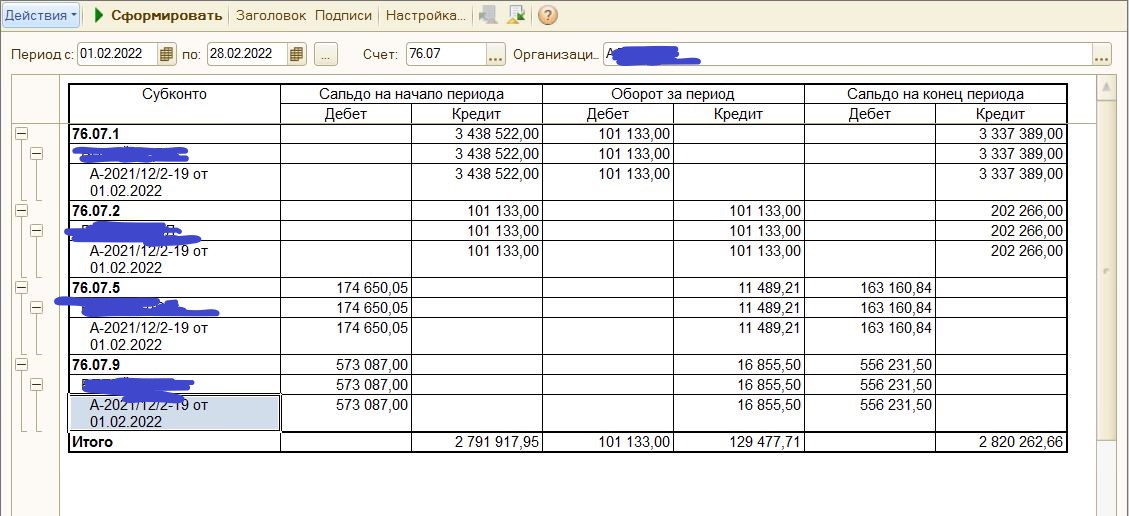
И общее состояние расчетов на счете 76.07 за январь 2022 выглядит следующим образом:
Февраль 2022. Происходит постепенное уменьшение активов (обязательств), принятых к учету в январе.
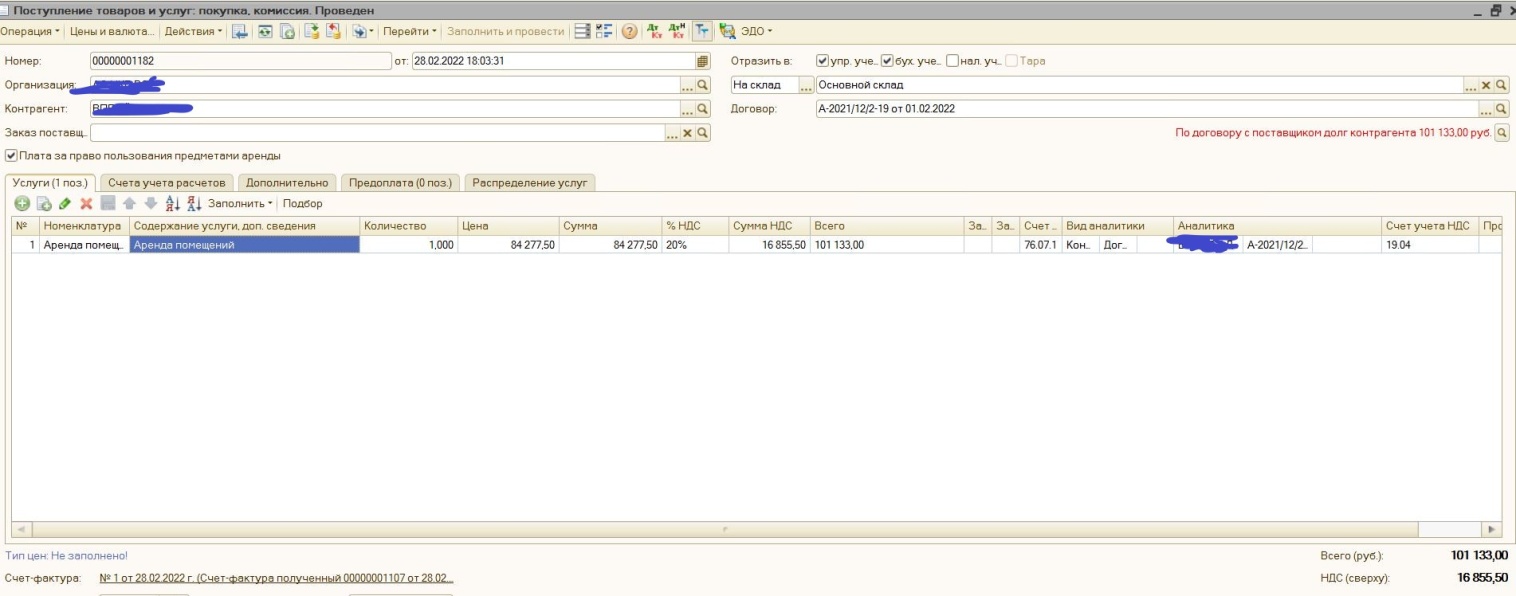
- Данный шаг полностью идентичен записям и процедурам января 2022. Получаем акт по аренде от арендодателя за февраль 2022 на сумму 101 133,00 рублей, в том числе НДС 16 855,50 рублей и отражаем его в 1С. Формируем документ «Поступление товаров и услуг», выбираем контрагента (арендодателя), договор аренды, ставим галочку «Плата за пользование предметами аренды» (ставим галочки только для отражения проводок по документу в управленческом и бухгалтерском учете). Вводим счет-фактуру поставщика для отражения суммы НДС на счетах и предъявления к вычету (возмещению):
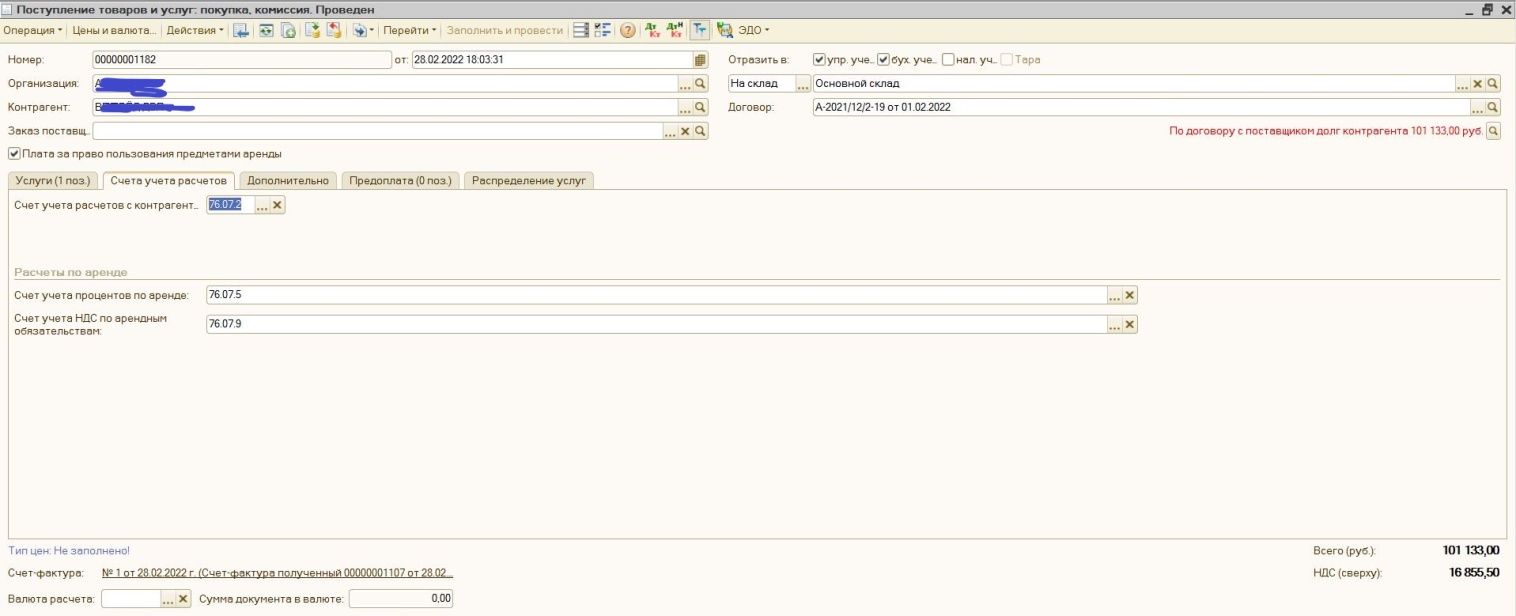
Во вкладке «Счета учета расчетов» из справочника плана счетов выбираем счета, предназначенные для расчетов по аренде:
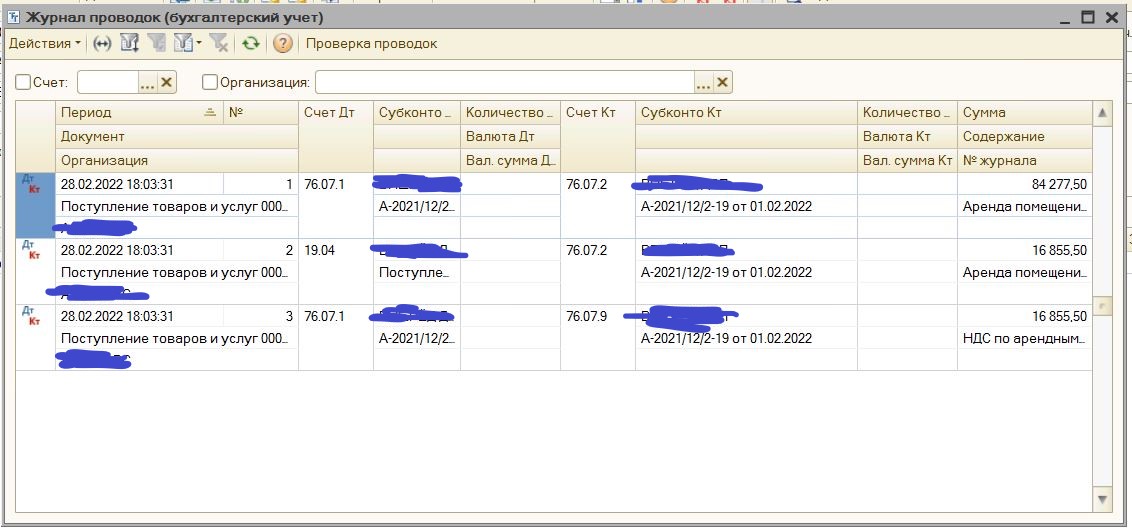
И смотрим проводки:
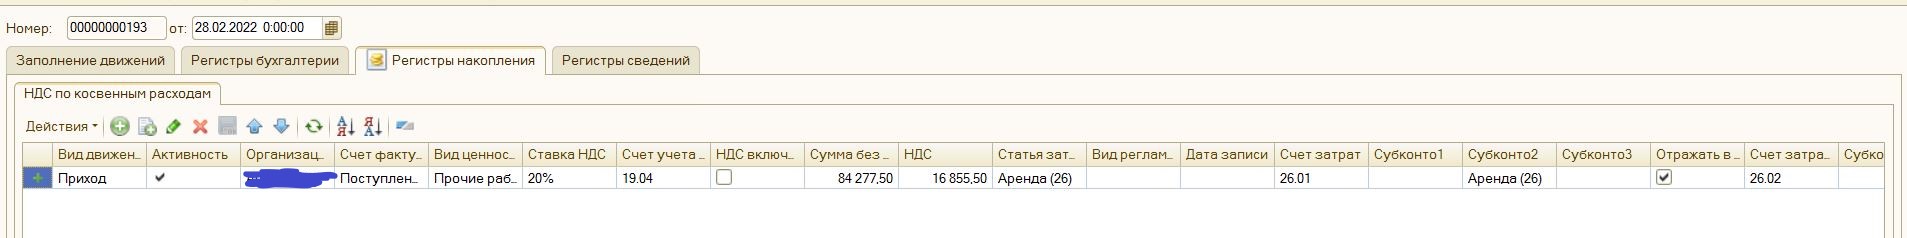
Но данный документ не внес записи в регистр «НДС косвенные расходы», который необходим в случае ведения облагаемых и необлагаемых НДС операций и отнесения суммы акта для распределения по данным операциям за февраль 2022. Поэтому делаем Корректировку записей регистров, выбираем регистр накопления «НДС по косвенным расходам» и заполняем его по аналогии с другими аналогичными операциями:
- Рассчитываем за февраль 2022 амортизацию основного средства. В бухгалтерском учете сумма амортизации составила 79 048,97 рублей (2 766 713,86 (номинальная стоимость без процентов – мы отразили эту стоимость в январе 2022 в документе «Поступление товаров и услуг», операция «Поступление в аренду» в графе «Оценка в БУ») / 35 мес.):
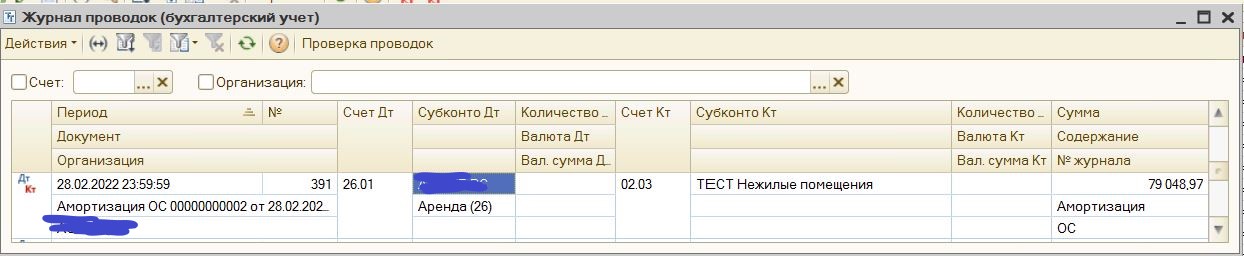
В налоговом учете объект не амортизируется, а признается сумма арендных платежей. Поэтому смотрим проводки, сформированные процедурой «Амортизация ОС» за февраль 2022 в налоговом учете.
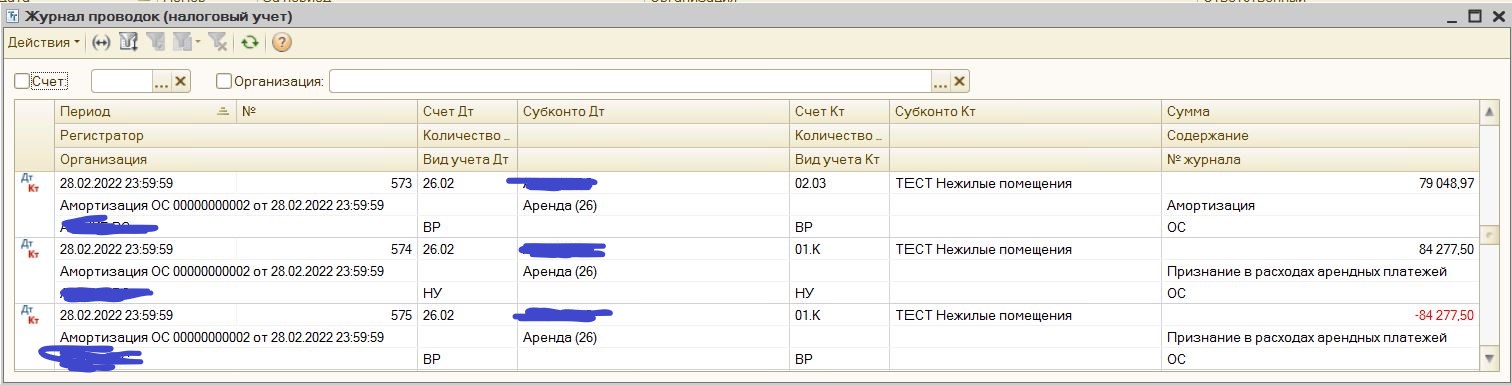
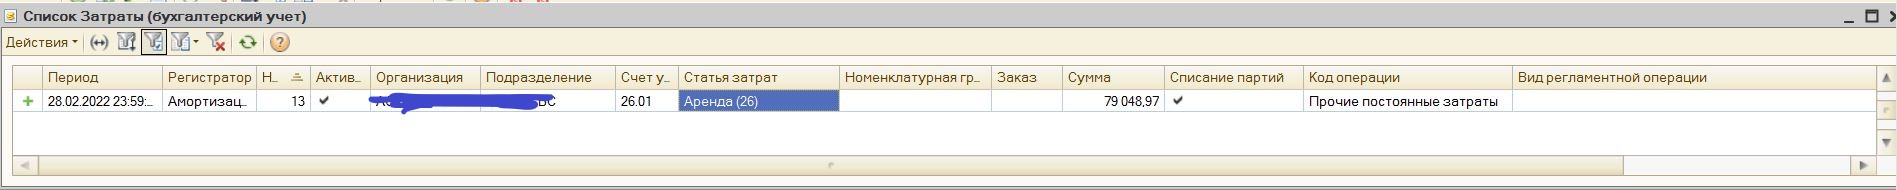
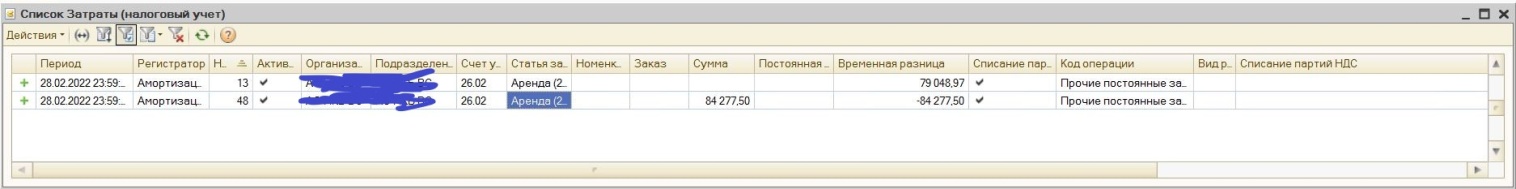
Смотрим, какие записи сформировались в регистрах «Затраты (бухгалтерский учет)» и «Затраты (налоговый учет)»:
- Отражаем процентные расходы (формируем корректировку записей регистров), заполняем регистры бухгалтерии «Бухгалтерский учет», «Налоговый учет». Выбираем аналитику (субконто) для отражения % «Арендные проценты»:
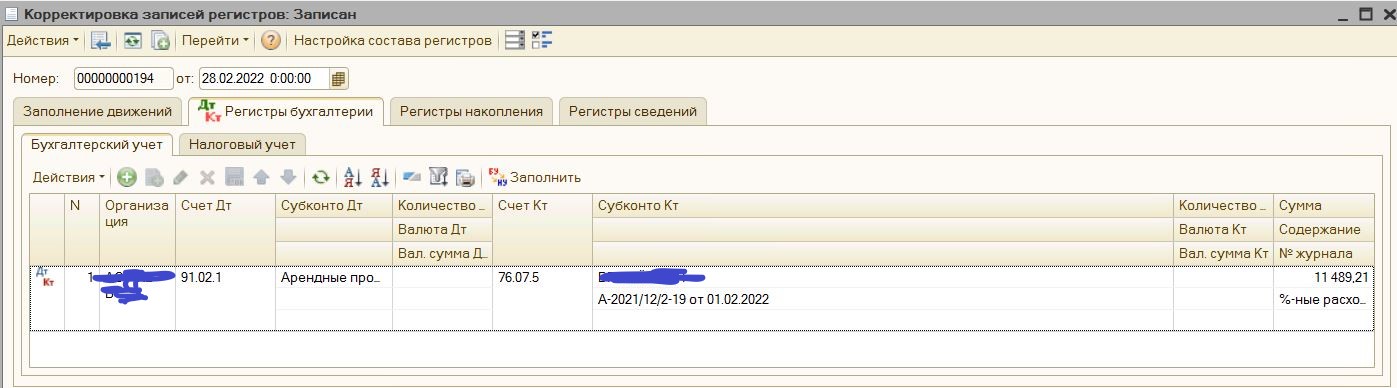
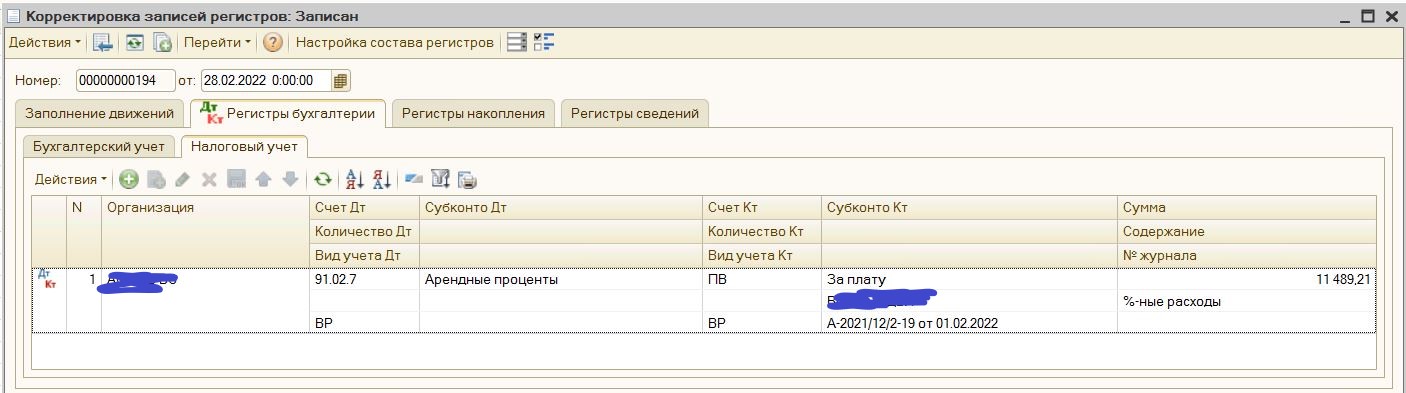
- Проверяем результат в бухгалтерском и налоговом учете:
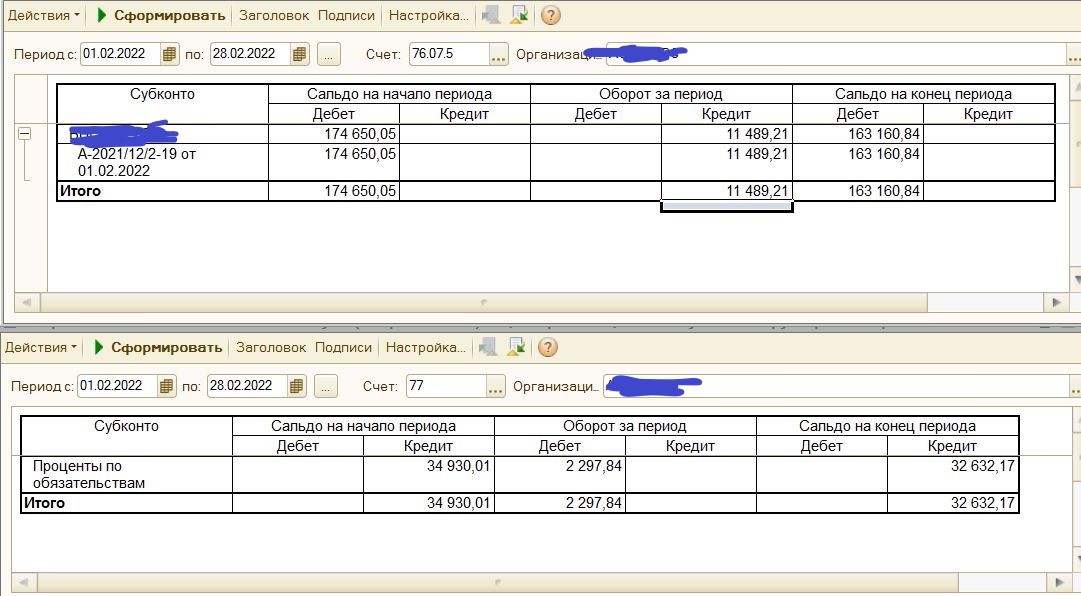
Кт счета 76.07.5 в сумме 11 489,21 рублей – из документа «Корректировка записей регистра» - проценты за февраль 2022.
Дебетовое сальдо по счету 76.07.5 по состоянию на 01.03.2022 в размере 163 160,84 рублей умножаем на ставку налога на прибыль 20% и получаем кредитовое сальдо по счету 77 «Отложенные налоговые обязательства» в сумме 32 632,17 рублей. Дебетовый оборот по счету 77 за февраль 2022 по субконто «Проценты по обязательствам» в сумме 2 297,84 рублей равен произведению суммы процентов 11 489,21 рублей на ставку налога на прибыль 20%.
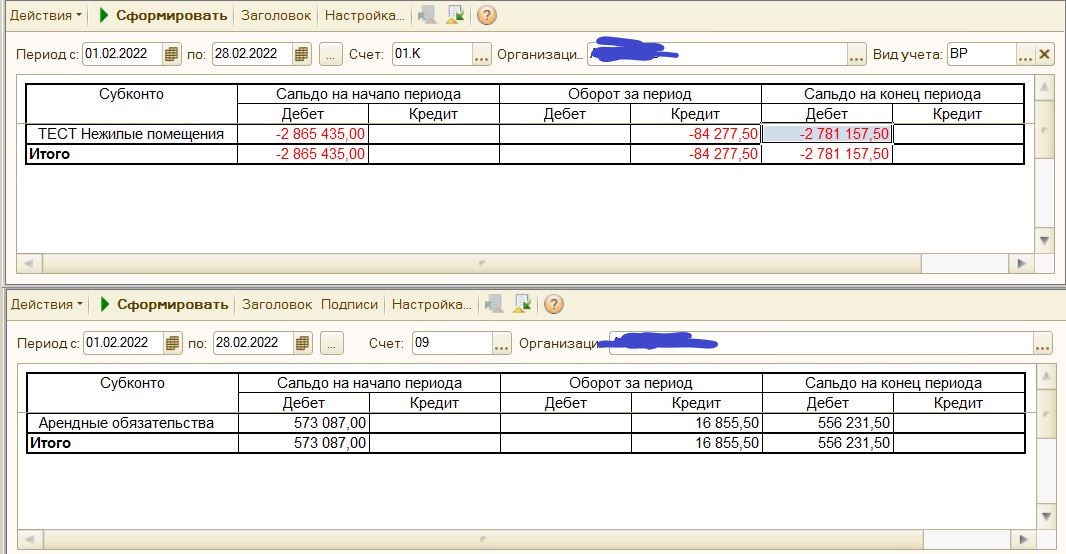
- Кт счета 01.К - проводки, сформированные процедурой «Амортизация ОС» за февраль 2022.
Кредитовое сальдо по счету 01.К по состоянию на 01.03.2022 в размере 2 781 157,50 рублей умножаем на ставку налога на прибыль 20% и получаем дебетовое сальдо по счету 09 «Отложенные налоговые активы» в сумме 556 231,50 рублей. Кредитовый оборот по счету 09 за февраль 2022 по субконто «Арендные обязательства» в сумме 16 855,50 рублей равен произведению суммы арендной платы 84 277,50 рублей на ставку налога на прибыль 20%.
Смотрим справку-расчет за февраль 2022:
По всем видам активов и обязательств, признанным в январе 2022 (ППА по виду «Основные средства», Арендные обязательства, Процентные обязательства»), идет постепенное погашение ранее признанных обязательств на сумму признания за февраль 2022.

И общее состояние расчетов на счете 76.07 за февраль 2022 выглядит следующим образом:
Спасибо за внимание... буду рад объективной критике))))
Вступайте в нашу телеграмм-группу Инфостарт
Учет-аренды 1СУПП УПП ФСБУ25/2018
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
См. также
Разработка Адаптация типовых решений Производство готовой продукции (работ, услуг) Розничная торговля 1С:Управление торговлей 10 Россия Платные (руб)
Доработка для 1С:Управление торговлей 10.3 (релиз 10.3.88.3) добавляет поддержку маркировки новых категорий товаров согласно постановлениям Правительства РФ 2025–2026 гг. Конфигурация УТ 10.3 снята с поддержки — новые маркируемые категории в типовую поставку больше не попадают. Доработка закрывает этот пробел: новые виды номенклатуры, обмен с ГИС МТ «Честный Знак». Поставляется в виде файла .cf
14640 руб.
23.04.2026 5553 49 13
Производство готовой продукции (работ, услуг) Бухгалтер 1С:Предприятие 8 1С:Комплексная автоматизация 2.х Россия Бухгалтерский учет Платные (руб)
Учет у переработчика теперь и в КА 2.5. без внесения изменений в конфигурацию.
18300 руб.
22.02.2019 85783 431 102
SALE! 50%
Производство готовой продукции (работ, услуг) Учет доходов и расходов Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Управление холдингом 1С:Комплексная автоматизация 2.х Бухгалтерский учет Налоговый учет Платные (руб)
Внешний отчет показывает себестоимость реализованной продукции в разузлованном виде, как с выделением входящих в нее полуфабрикатов любых уровней, так и свернутый до статей затрат и материалов, видов работ. Отчет работает независимо от метода оценки стоимости товаров и подходит для любых производственных компаний с многопередельным производством. Отчет можно использовать как в типовой 1С:ERP, так и в отраслевых решениях на ее базе (например, 1С:ERP Управление птицеводческим предприятием, Молокозавод и т.д.).Отчет подходит для анализа затрат на гособоронзаказы ГОЗ.
96600
48300 руб.
30.11.2022 41819 415 37
Оптовая торговля Производство готовой продукции (работ, услуг) Розничная торговля Обмен с ГосИС Разработчик Бухгалтер Пользователь 1С:Предприятие 8 1C:Бухгалтерия Сельское хозяйство и рыболовство Розничная и сетевая торговля (FMCG) Оптовая торговля, дистрибуция, логистика Рестораны, кафе и фаст-фуд Пищевая промышленность Россия Бухгалтерский учет Управленческий учет Платные (руб)
Универсальная конфигурация Хамелеон Меркурий для взаимодействия с системой Меркурий (тестовый+рабочий+демо контур) может использоваться для интеграции в любую конфигурацию на базе 1С, версии ПРОФ и выше. Основное отличие от других решений - работа через веб-интерфейс и API 2.0(API 2.1). Для удобства реализован общий интерфейс в виде обработки, схожей с интерфейсом Меркурий, но возможностей гораздо больше, т.к. при интеграции в Вашу учетную систему, можно на основании Ваших справочников и документов, создавать соответствующие документы и справочники в системе Меркурий и наоборот.
11000 руб.
08.11.2017 132089 293 153
SALE! 50%
Производство готовой продукции (работ, услуг) Учет доходов и расходов Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Управление холдингом 1С:Комплексная автоматизация 2.х Бухгалтерский учет Управленческий учет Платные (руб)
Данный отчет показывает себестоимость выпущенной продукции с разузлованием полуфабрикатов любых уровней, входящих в ее состав, до статей затрат и материалов. Отчет работает независимо от метода оценки стоимости товаров и подходит для любых производственных компаний с многопередельным производством. Отчет можно использовать как в типовой 1С:ERP, так и в отраслевых решениях на ее базе (например, 1С:ERP Управление птицеводческим предприятием и т.д.). Отчет подходит для анализа затрат на гособоронзаказы ГОЗ.
96600
48300 руб.
08.12.2021 38106 546 77
Зарплата Производство готовой продукции (работ, услуг) Учет рабочего времени Рабочее место Аналитик Пользователь Руководитель проекта 1С:Предприятие 8 1С:Управление торговлей 10 1С:Управление нашей фирмой 1.6 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х 1С:Управление нашей фирмой 3.0 1С:Торговля и склад 7.7 Бытовые услуги, сервис Оптовая торговля, дистрибуция, логистика Электротехника и микроэлектроника Управленческий учет Платные (руб)
Модуль или расширение «Сервисный центр для 1С» позволяет принимать в ремонт оборудование (компьютеры, бытовая техника и т.п.), оформлять заявки инженеров на посещение клиентов и вести начисление заработной платы для сотрудников. Позволяет наладить автоматизированный учет в сервисном центре на уже существующей базе.
15500 руб.
01.11.2012 108952 137 1
Оптовая торговля Производство готовой продукции (работ, услуг) Обмен с ГосИС Разработчик Бухгалтер 1С:Предприятие 8 1С:Комплексная автоматизация 1.х 1С:Бухгалтерия 2.0 1С:Управление торговлей 10 1С:Управление производственным предприятием 1С:Управление нашей фирмой 1.6 1С:ERP Управление предприятием 2 1С:Бухгалтерия 1.6 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Оптовая торговля, дистрибуция, логистика Пищевая промышленность Россия Бухгалтерский учет Платные (руб)
Автоматический обмен данными с системой ФГИС Меркурий из 1С через ВетИС API: загрузка данных по хозяйствующим субъектам, предприятиям; типов, групп, видов, наименований продукции, сопоставление данных и запись их в базу данных; создание на основании расходных документов транспортных партий, отправка на сервер, печать полученных ветеринарных свидетельств, запрос остатков складского журнала, проведение инвентаризаций, оформление производственных партий.
36000 руб.
08.12.2017 115852 301 112
Производство готовой продукции (работ, услуг) Рабочее место Пользователь Руководитель проекта 1С:Предприятие 8 1С:Управление торговлей 10 1С:Розница 2 1С:Управление нашей фирмой 1.6 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Автомобили, автосервисы Управленческий учет Платные (руб)
Модуль «Автосервис» для 1С — это профессиональный инструмент для автоматизации станций технического обслуживания. Решение позволяет вести полный цикл работ: от быстрой записи клиента и планирования постов до расчета заработной платы исполнителей. Поддерживает работу нескольких филиалов в одной базе без ограничений по лицензиям пользователей, интегрируется с типовыми конфигурациями 1С (например, Управление Торговлей 11, УНФ, Бухгалтерия, КА, ERP) для учета товаров и услуг.
18900 руб.
09.03.2016 53466 136 1
Все получилось!
Есть только 2 момента:
1. При отражении поступления услуг аренды документом "Поступление товаров и услуг" счет учетов расчетов с контрагентами поставил "76.5", так как в противном случае при расчете амортизации не признается сумма арендных платежей в налогом учете.
2.
2.
На что рекомендую обратить внимание:
1. В документе поступления услуг аренды документом "Поступление товаров и услуг" в табличной части есть графы Контрагент/Договор и они должны совпадать с Контрагентом/Договором в документе Принятие к Учету ОС.
2. Еще проверьте что в Принятии к учету ОС - вкладка Бух. учет - верно указан способ поступления "По договору аренды лизинга"
3. Ну и в самой карточки ОС (там где заполняем наименование ОС" тип ОС должно быть "Капитальное вложение в арендованный объект ОС"
4. Возможно еще стоит проверить корректность заполнения в способах отражение расходов по арендным платежам - в документе принятие к учету ОС - вкладка Общие сведения
Вкладка Оборудование при этом не появляется. Видим вкладку Номенклатура. В чем фокус?
Какой вид Номенклатуры должен быть для данной операции?
Какие особенности заполнения договора?
Спасибо за статью, все сделали как описано, но так же столкнулись с проблемой, документ Амортизация ОС отказывается признавать сумму арендных платежей.
1. Проверили, все стоит корректно.
2. Проверили, способ поступления стоит корректно
3. Тип ОС был проставлен неверно, переправили, перепровели Амортизацию - ничего не поменялось.
4. Что там можно проверить на корректность?
Добили. Получилось.
Проблема странной оказалась.
Бухгалтер, когда вносил поступление процентов по лизингу, разбил их на две строчки (у нас в лизинге два автомобиля) по одной строчке на каждый автомобиль.
Пока не удалили вторую строчку и в колонке "Количество" не проставили 2, Амортизация ОС успешно слала нас лесом.
Пытаемся смоделировать такую ситуацию на демо базе (релиз. 1.3.177.1):
У организации на начало 2022 года есть договор лизинга сроком до 25.04.2024 г (в программе отражен вводом начальных остатков с переходом на ФСБУ 25). На начало года также имеется аванс, уплаченный по данному договору, на счете 60.02.
При отражении операции поступления услуг лизинга (Поступление товаров и услуг с признаком Плата за право пользования предметами аренды) в форме документа отсутствует возможность зачесть данный аванс в счет поступивших услуг.
При моделировании данной ситуации в 1С:Бухгалтерии 3.0.109.29 и учитывая инструкции 1С по вопросу отражения лизинговых операции в 1С:Бухгалтерии аванс должен зачитываться со счета 60.02 при проведении документа.
Есть у кого-нибудь подобный опыт с зачетом аванса по договору лизинга? Или в УПП данный аванс нужно зачитывать вручную?
С зачетом аванса в 1с УПП проблем нет проводка Дб.76.07.2 - Кт. 60.02 (+ регистры по взаиморасчетам) формируется документом Поступление товаров и услуг - Плата за право пользование предметом аренды Вкладка Предоплата.
Может кто нибудь подсказать, что делать с оборудованием принятым к учету в 2021 году по договору лизинга.
Как теперь переделать на аренду?
Сообщения. при закрытии месяца сообщений как у (8)
Может получиться подвинуть регистр сведений "Первоначальные сведения об ОС" (БУ и НУ)" то что было нарисовано регистратором принятия к учету ОС документ до 2022 года.
Обратите внимание на последние 2 графы в этом регистре Контрагент / Договор - они заполнены?
В документах до 01.01.2022 Контрагента и договор контрагента прописать без внесения изменений в конфигурацию невозможно. Не хотелось делать через корректировку записей регистров, но похоже придется.
Очень надеялась на то, что есть стандартный механизм. Придется все делать вручную.
оказалось, клиент что-то мутил с договором, ну и последней записью в этих двух регистрах (а сделал их расчет СС) был не на тот договор, на который сейчас идут арендные платежи.
сделала КЗР и все случилось!!!
Спасибо, коллега!
Вот в соседнем топике
есть размышления на тему, что нужно делать не поступление товаров и услуг, а ввод начальных остатков по ОС. Но тоже есть нюансы, и в конце автор этого топика ссылкой возвращает сюда)
В любом случае получается, что нужно переводить ОС в ППА. Как точно это сделать в УПП, кроме как вручную, непонятно.
Но в конфигурации оставлена проверка на состояние ОС и программа ругается на то, что ОС уже принято к учету,
и галка "Переход на ФСБУ 25" ничего не дает. Похоже разработчики не доработали!
Соответственно провести такой документ не получится.
Придется делать все вручную.
по каждому ОС
Регистры бухгалтерии БУ :
дт 76.07.9 кт 76.07.1 сумма с минусом
(проводка из поступления товаром и услуг, у Вас возможно другие счета) субконто дт 2 не заполнено.
дт 76.07.9 кт 76.07.1 сумма с плюсом субконто дт 2 нужный договор контрагента
Регистры сведений:
Начисление амортизации (налоговый учет):
Активность -Да, Период 01.01.2022, ОС, Организация, Начислять амортизацию- Нет
Способ отражения расходов по амортизации ОС (налоговый учет)
Период 01.01.2022 нужный способ отражения (мы создали новый Счет затрат 26.01 счет затрат НУ 26.02 Общехозяйственные расходы)
Счета налогового учета ОС:
Активность- Да, Период 01.01.2022 Счет учета 01.к, счет начисления амортизации 02.03
У нас таких ОС всего 10, поэтому делали ручками.
Если у Вас ОС очень много, то быстрее написать обработку по заполнению данного документа.
В Справке-расчете по виду актива - Основные средства отражается ВР по сч.01.03 (Применительно к данной операции). Эту проводку по Дб. 01.03 ВР дорисовываем руками (см. принскрин 12 по счету или после слов
"Однако данным документом сформированы проводки с признаком «НУ» по дебету и кредиту. Поэтому делаем документ «Корректировка записей регистров» по регистру бухгалтерии «Налоговый учет».")
Похоже там ошибка (может вы ее тоже с минусом нарисовали)???
Если это не поможет то покажите проводки в БУ и НУ по документу принятие к учету ОС!!!
Принятие к учету.xlsx
Проводки БУ по документу Принятие к учету ОС.
Вопрос: корректировку записи регистров вы делали только по регистру Бухгалтерии?
У меня получается, что ОНО по Основным средствам формируется из проводок Принятие к учету ОС, т.к этим документов на счете 01К сумма по ВР с минусом. И именно ее и видит документ Расчет по налогу на прибыль. а КЗР не видит.
Да, нами это учтено и суммы налога на прибыль были отражены в корреспонденции со счетами 09 и 77 на счете 68.4.2. А далее закрывается этот счет автоматически на 68.4.1, может нужно отдельно какое-то субконто выбрать где-то? Иначе сверка с бюджетом далее не представляется возможной…
Подскажите для чайника, если у нас имущество лизинговое на нашем балансе, нужны ли проводки по ну на счете 01.К
Или достаточно ВР на 01.3?
В феврале в БУ расход есть, в НУ временная разница только сумма как в БУ, а временной как в НУ нет. И сч.44.01 ВР не закрывается, а остается с минусом.
В феврале в БУ расход есть, в НУ временная разница только сумма как в БУ, а временной как в НУ нет. И сч.44.01 ВР не закрывается, а остается с минусом.
Сталкивался с этой проблемой в более раннем релизе чем 1.3.177.1, на тот момент был вынужден дорисовывать записи по регистрам Затрат в НУ по ВР, далее сч.44 ВР закроется штатным способом.
При проведении амортизации нет списания по кредиту 01.К ни в январе, ни в феврале.
только ВР на сумму, как в БУ с февраля
При этом не понятно как списывать сумму арендных платежей в НУ
Дб.01.К в НУ формируется документом "Принятие к учету ОС" и далее документом Амортизации ОС происходит списание по кредиту.
Необходимо проверить корректность формирования документа "Принятие к учету ОС"
Проверить:
1. Вид операции = Аренда;
2. В документе во вкладке "Бухгалтерский учет" способ поступление в организацию = По договору аренды (лизинга);
3. Проверить обороты сч.01.К в НУ может Вы их случайно отсторнировали.
1) 31122021 через документ ввод остатков ос завел их где Оценка БУ - указал приведенную стоимость, а стоимость лизинговых платежей указал оставшуюся стоимость неуплаченных ЛП с НДС так же включил сюда остаток уплаченного аванса, далее указал сроки 36 месяцев как в договоре и оставшиеся сроки указал так же в итоге он стоимость неуплаченных ЛП считает в налоговом учете а оценгка БУ это бухгалтерская стоимость, далее я не убирал галку налоговый учет а просто поставил счет ПВ в Дт и Кт в НУ , рассчитал себестоимость у меня в док-те амортизация НУ включает лизинговый платеж и ВР на амортизацию БУ, на разницу стоимостей считает арендные обязательства в Кт09 их я ручной операцией закрываю Дт09 Кт68042 и в итоге при всем при этом у меня в моем отчете самописном идет разница БУ и НУ показывает что расходы в БУ намного больше чем в НУ. Хотя по сути расходов в бу нет вообще ведь они падают на счет 76,07,1
ОНО по основным средствам оценивает балансовую стоимость т.е. сч. Дб.01.03 ВР минус сч.Кт.02.03 ВР.
Т.о. образом и происходит погашение ОНО по Основным средствам.
Причем то что Вы спрашиваете с любым объектом ОС происходит допустим если использовать амортизационную премию то сразу формируется ВР по сч.01.01 и погашается за счет амортизации.
При наличии огромного количества - остаться только допиливать систему, которая будет формировать проводки по начислению % расходов ежемесячно по определенному правилу.
А вот принятие к учету и изменение условий потребует внимание квалифицированного сотрудника.
>>ставим галочку «Плата за пользование предметами аренды» (ставим галочки только для отражения проводок по документу в управленческом и бухгалтерском учете).
Почему не учитываем в НУ лизинговый платеж без процентов?
При проведении амортизации нет списания по кредиту 01.К ни в январе, ни в феврале.
только ВР на сумму, как в БУ с февраля
При этом не понятно как списывать сумму арендных платеж в НУ
Как рассчитать сумму процентов, если помесячно они не указаны в договоре?
Дб.01.К в НУ формируется документом "Принятие к учету ОС" и далее документом Амортизации ОС происходит списание по кредиту.
Необходимо проверить корректность формирования документа "Принятие к учету ОС"
Проверить:
1. Вид операции = Аренда;
2. В документе во вкладке "Бухгалтерский учет" способ поступление в организацию = По договору аренды (лизинга);
3. Проверить обороты сч.01.К в НУ может Вы их случайно отсторнировали.
активы и обязательства» не попадают операции с субконто «Виды активов и обязательств
««Проценты по обязательствам». Где изначально должно быть подвязано это субконто? При
приходовании ППА документом «Поступление товаров и услуг» это субконто не подвязать… При
вводе ОС тоже…Соответственно дальше, при расчете февраля ,не отражается движение при
гашении Отложенного Налогового Обязательства и стандартным расчетом по налогу на прибыль
доначисляется ОНА в размере 20% от сальдо на конец месяца по 76.07.5 , и в феврале , и в марте,
по сч.77 по субконто «Проценты по обязательствам» сальдо не уменьшается, только растет.
Похоже что-то не учли. Подскажите, где можно поискать?
Добрый день!
Где изначально должно быть подвязано это субконто? - не надо это специально как-то связывать, формирование сч. 77 по " Виды активов и обязательств" = «Проценты по обязательствам» формулируется на основании оборотов в БУ по сч. 76.07.5. Т.е. признание на основании документа «Поступление товаров и услуг» с видом операции "Поступление в аренду", а списание соответственно начисление процентных расходов проводкой Дб.91.02.1 - Кт. 76.07.5 в данном примере это КЗР.
Подскажите, где можно поискать? - возможно что Вы все делаете верно проблема может быть в ошибках (обновлениях) конфигурации 1С, в последнее время каждое обновление подкидывает новых ошибок.
Данный пример был смоделирован на релизе 1.3.177.1.
Проверить корректность работы системы с Вашим текущим релизом не сложно - формируете движение по сч. 76.07.5 в БУ и перепроводите расчет налога на прибыль и смотрите что получается по сч.77 " Виды активов и обязательств" = «Проценты по обязательствам» причем смотрите и в оборотке и в справке расчет...т.к. справка расчет недавно тоже глючила по "Проценты по обязательствам"
При проведении амортизации нет списания по кредиту 01.К в Дт 25 НУ ни в апреле, ни в мае.
только ВР на сумму амортизации
проверили корректность формирования документа "Принятие к учету ОС"
Проверили:
1. Вид операции = Аренда;
2. В документе во вкладке "Бухгалтерский учет" способ поступление в организацию = По договору аренды (лизинга);
3. Проверить обороты сч.01.К в НУ
вместе со специалистом 1С из службы поддержки.
Мы делаем все так же.
Но есть вопрос: Как отразить операции по расторжению договора аренды?
Со сч. 01 списываем документоv Списание ОС, а что делать со сч. 76.07? Просто сторнировать, или есть документ по списанию обязательств по аренде?
Спасибо, за полезную статью.
Есть примеры по действующим договорам по состоянию на 01.01.22?
присоединяюсь
Как ввести остатки ?
Мы сделали Вводом остатков по ОС установив флаг, переход на ФСБУ 25
Проводки корректны
01.3/ 76.07.1
76.07.5/ 76.07.1
76.07.7/76.07.1
Но правильно ли мы понимаем, что сам алгоритм дисконтирования НЕ реализован в УПП при вводе остатков?.
С учетом дисконтирования нужна еще проводка 84.1 / 01.3
Если возьмем Бухгалтерию КОРП, то указывается справедливая стоимость и ставка дисконтирования и при закрытии декабря 2021 программа автоматически "догоняет" проводкой 84.1 / 01.3 до справедливой стоимости
Как в УПП?
В п.5. вашей статьи Описано как сверить счет 01.К и счет 09 как в части оборота так и сальдо.
Подскажите, возможно ли на основании данных по счетам 76.07.1, 76.07.2, 76.07.5, 76.07.9 расчетным путем выйти на цифры 09 счета?
Банк запрашивает у нашей бухгалтерии пояснения по расхождениям, сверяя сальдо по счетам 76.07… и сальдо 09 счета.
У нас не получается никоем образом получить суммы 09 счета, хотя условие выполняется:
Кт сальдо 01.К х 20% = сальдо по счету 09 «Отложенные налоговые активы»
Добрый день!
По сч. 76.07.5. должно выполняться следующее правило:
Сальдо кон. ДБ. сч. 76.07.5 * 20% = Сальдо кон. Кт. сч. 77 "Проценты по обязательствам".
Остальные счета 76.07 не формируют ОНА и ОНО, соответственно сч.09 и 77 от них и не зависят.
У нас не получается никоем образом получить суммы 09 счета, хотя условие выполняется --- там же (на сч.09) отклонения не только по объектам ППА, чаще всего это:
курсовые разницы (счета УЕ.60 ВР, УЕ.62 ВР);
НЗП ( Сальдо клн. ДБ. сч.20 ВР со знаком + с детализацией подразделение);
ОС (Сальдо Дб. 01 ВР - Сальдо Кт. 02 ВР со знаком + с детализацией ОС );
НМА (тот же принцип что и по ОС);
Сформируйте оборотно сальдовую ведомость в НУ с видом учета = ВР, это и формируют движения по сч. 77 и 09. (исключением является сч. 76.07.5 т.к. в НУ его попросту НЕТ, но он влияет на сч.77)
С уважением,
Елена.
По счету 76.07.5 ОНО начисляется в каждом месяце с полной суммы. Как исправить ?
в модуле дока АмортизацияОС так и написано черным по белому
// признание арендных платежей в НУ
Если СтруктураШапкиДокумента.ПоддержкаПБУ18 Тогда
УправлениеВнеоборотнымиАктивами.СформироватьДвиженияРасходыПоАренднымПлатежамНУ
а я уже вся извелась, почему не начисляется расход в НУ,
а если ПБУ18/2 не применяется как у нас? ФСБУ25 не можем применять?
а амортизацию в НУ можем начислять хотя бы?
Подскажите пожалуйста, где можно посмотреть на примере
отражение в 1С: УПП учет сдачи в аренду у арендодателя?
Раст
(92)
Тут была заложена следуюшая логика
Вспоминаем правило БУ = НУ + ВР + ПР.
Родная проводка по принятию к учету в БУ формирует Дб 01.03, при этом в НУ проводки по Дб 01.К.
Соответственно Дорисовываем проводку в НУ по Дб 01.03 (с признаком ВР) и компенсируем ее минусом по Дб 01.К (тоже ВР). что бы суммарно получить 0, т.к. по данной КЗР проводок в БУ нет.
Если проблема в том что не хотите отражать это КЗР, а желаете бух справкой то проблем нет, т.к. регистры в данной операции не корректировали.
Помню что все это разрабатывалось методом проб и ошибок, так что последствия скорее всего будут в некорректной отработке налогового учета, но если ваша модель дает вам результат который вас устраивает, то можно делать и иначе, единственное правило заключаеться в то что провенрять надо до конца.
Каким документом в УПП сделать уменьшение цены до договору лизинга в связи с досрочным погашением лизинга?
Вы можете заказать платную консультацию или разработку у автора. Будет создан приватный заказ на «Бирже заказов» для автора.
№ 1633588
Создание 05.04.22 06:00
Обновление 05.04.22 06:00
Просмотры 58661
Загрузки 0
Рейтинг
28
Комментарии 94
Код открыт Да
Рубрики Производство готовой продукции (работ, услуг)
Кому
Бухгалтер
,
Пользователь
Тип файла Нет файла
Платформа 1С:Предприятие 8
Конфигурация 1С:Управление производственным предприятием
Операционная система Не имеет значения
Страна Россия
Отрасль Не имеет значения
Налоги Налог на прибыль
Вид учета
Бухгалтерский учет
,
Налоговый учет
Доступ к файлу Бесплатно (free)