Ограничение взысканий при удержании на исправительные работы
Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Сначала теория: как считаются удержания по исправительным работам, потом как они сочетаются с исполнительными листами (с помощью ИИ).
Удержание по исправительным работам
- Размер устанавливает приговор суда — от 5 до 20% заработной платы (ч. 3 ст. 50 УК РФ).
- Удержание производится ежемесячно при каждой выплате зарплаты (два раза в месяц, если зарплата платится авансом и окончательным расчетом) по основному месту работы.
- Удержание по исправительным работам считается из полной суммы начисленной зарплаты, до вычета НДФЛ. В УИК РФ нет оговорки про «за вычетом налогов», как в ст. 99 закона № 229-ФЗ, — это подтверждают разъяснения Минтруда (письмо от 03.09.2018 № 14-3/В-718) и Минюста. (its.1c.ru)
Очередность, когда есть ещё и исполнительные листы
Порядок такой (ч. 2 ст. 44 УИК РФ + ст. 111 закона № 229-ФЗ):
- Сначала — удержание по приговору (5–20%) со всей суммы зарплаты, до НДФЛ.
- Затем рассчитывается НДФЛ с полной зарплаты (удержание по приговору налоговую базу не уменьшает).
- Из суммы за вычетом НДФЛ — удержания по исполнительным документам в очередности по ст. 111 закона № 229-ФЗ:
| Очередь | Что взыскивается |
|---|---|
| 1 | Алименты на несовершеннолетних, возмещение вреда здоровью, вред в связи со смертью кормильца, ущерб от преступления, компенсация морального вреда |
| 2 | Выходные пособия, оплата труда, вознаграждения авторам |
| 3 | Платежи в бюджет и внебюджетные фонды |
| 4 | Прочие требования (кредиты, ЖКХ и т. п.) |
Внутри одной очереди требования удовлетворяются пропорционально суммам в исполнительных документах; следующая очередь — только после полного погашения предыдущей. (buhgalteria.ru)
Лимиты
- Общий предел по исполнительным документам — 50% зарплаты (после НДФЛ); по нескольким листам — тоже не более 50%.
- Если среди требований есть алименты на детей, возмещение вреда здоровью/в связи со смертью кормильца, ущерб от преступления или действует отбывание исправительных работ — совокупный предел возрастает до 70% (ч. 3 ст. 138 ТК РФ, ч. 3 ст. 99 закона № 229-ФЗ). (consultant.ru)
- Повышенный лимит 70% работает только для «льготных» требований: если по ним уже выбран весь лимит, остальные листы (например, по кредиту) удерживаются уже за пределами месячной выплаты — остаток переносится на следующие месяцы.
Пример
Зарплата 50 000 руб;, приговор — 10%, плюс исполнительные листы: алименты 25% и долг по кредиту 20%.
- Удержание по приговору: 50 000 × 10% = 5 000 руб; (до НДФЛ).
- НДФЛ: 50 000 × 13% = 6 500 руб; → база для исполнительных листов 43 500 руб;.
- Алименты (первая очередь): 43 500 × 25% = 10 875 руб;.
- Лимит по совокупности с исправительными работами — 70% от 43 500 = 30 450 руб;. Уже удержано по приговору 5 000, остаётся 25 450 руб;.
- Кредит (четвертая очередь): требование 20% = 8 700 руб; — вписывается в остаток, удерживаем 8 700 руб;.
На руки: 50 000 − 5 000 − 6 500 − 10 875 − 8 700 = 18 925 руб; (38% от зарплаты — в пределах лимитов).
Если бы требований первой очереди было больше и лимит 70% выбирался полностью, кредит остался бы без удержаний в этом месяце, а недостача перешла бы на следующий.
На этом теория закончилась.
В ЗУП не реализовано удержание на исправительные работы.
Если делать как удержание третьим лицам, то такое удержание будет иметь 5 очередь - и поэтому будет удерживаться в последнюю очередь и ограничиваться 20%. Но удержание на исправительные работы должно удерживаться в первую очередь.
Если делать как исполнительный лист 1 очереди 70%, то такое удержание будет рассчитываться от суммы начислений, уменьшенную на сумму НДФЛ - что неверно.
Чтобы соблюсти все вышеперечисленные правила для удержания на исправительные работы - разработано данное расширение.
В ЗУП необходимо сделать:
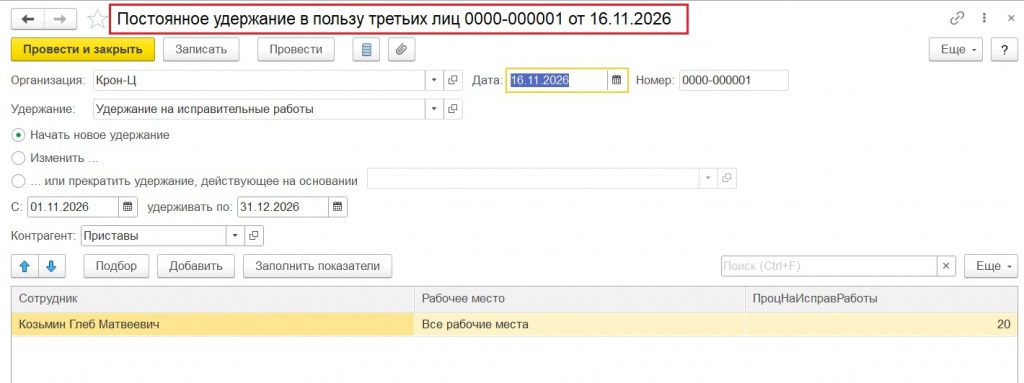
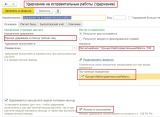
1. Создать Показатель для сотрудника "ПроцентНаИсправительныеРаботы". Важно: реквизит Идентификатор должен быть = "ПроцентНаИсправительныеРаботы" (используется в расширении).
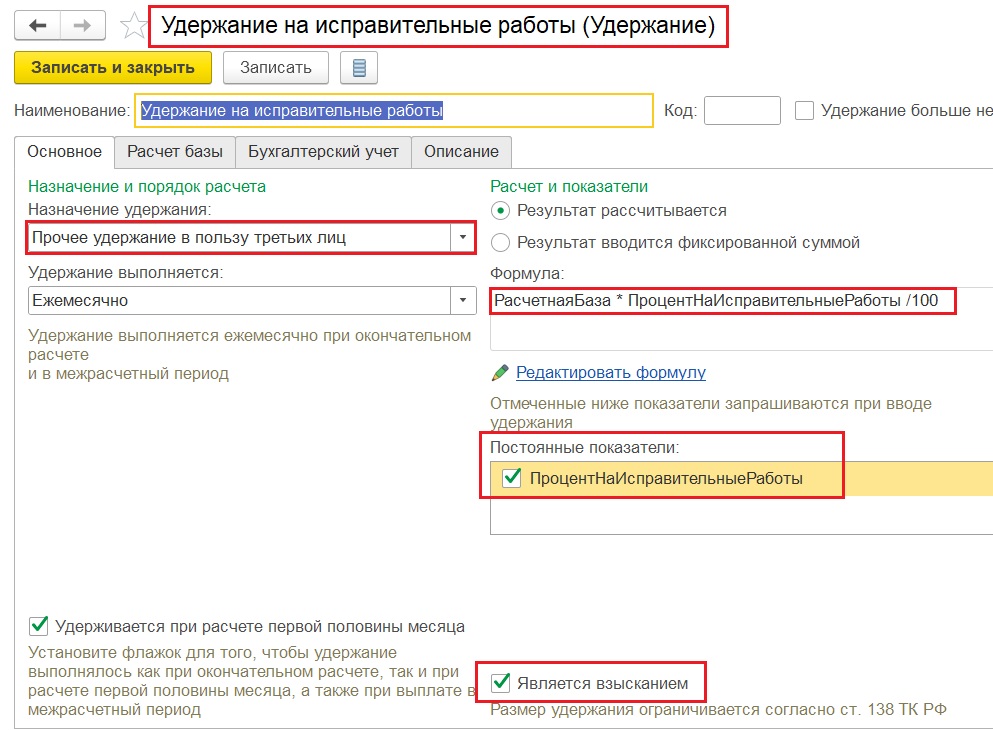
2. Создать удержание в пользу третьих лиц "Удержание на исправительные работы". Установить V "Является взысканием". Формула удержания должна содержать показатель "ПроцентНаИсправительныеРаботы": РасчетнаяБаза * ПроцентНаИсправительныеРаботы / 100.
3. Установить расширение.
При расчете ограничения взыскания удержание на исправительные работы будет выполняться с наивысшим приоритетом - в самую первую очередь. Затем будут удерживаться исполнительные листы. И в последнюю очередь будут удерживаться прочие удержания с V Является взысканием.
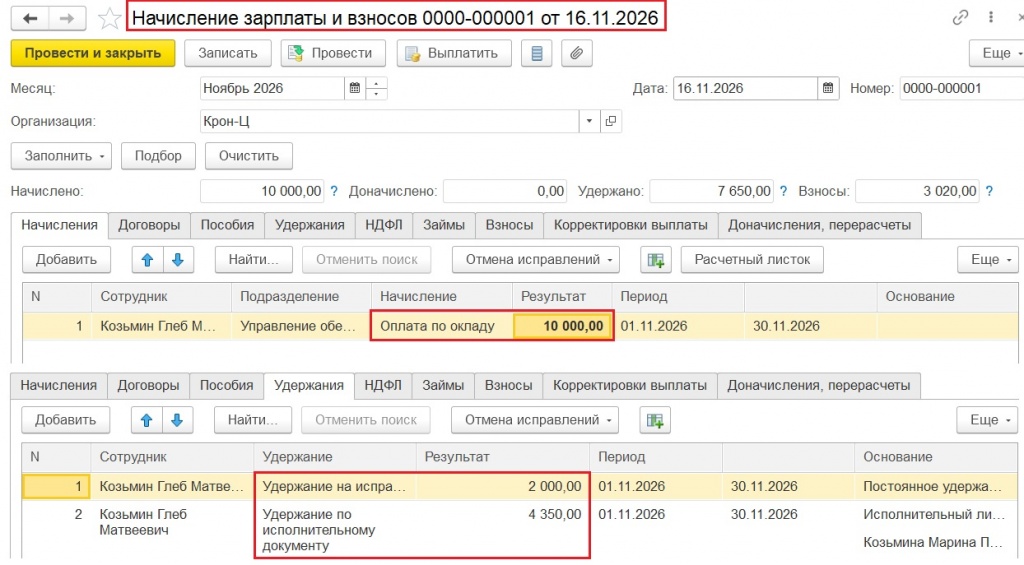
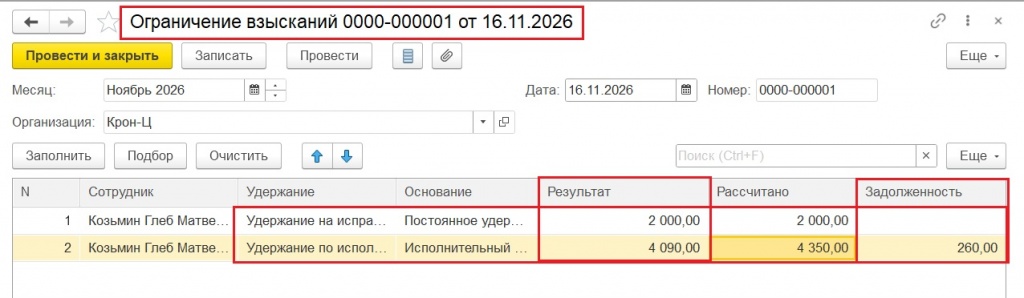
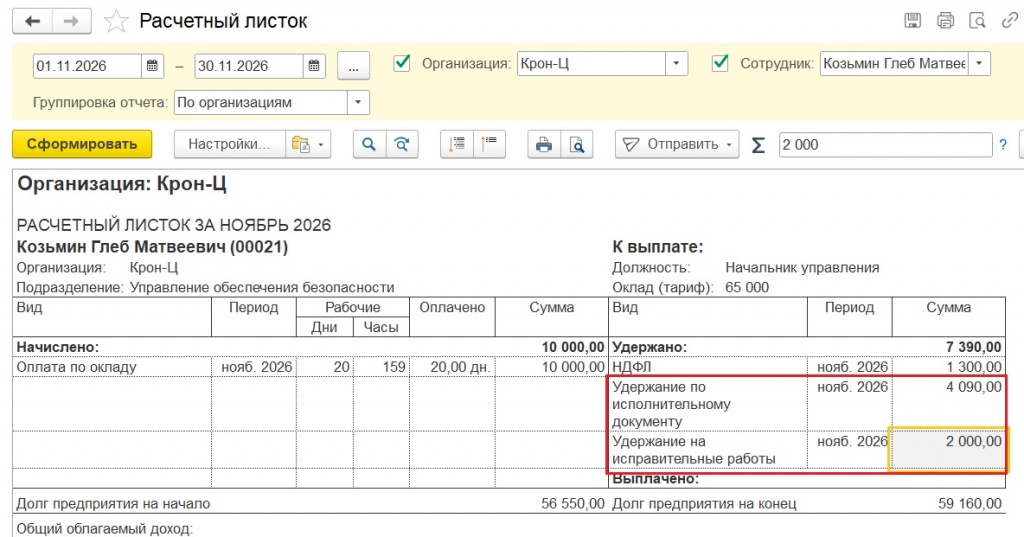
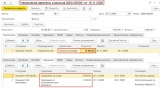
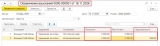
Пример можно увидеть на картинках к публикации.
У сотрудника 20% на исправительные работы. + Исполнительный лист 50% Первая очередь 70%.
Начислено 10 000 руб. НДФЛ 1300.
База для расчета удержания на исправительные работы 10 000 руб.
10 000 * 20% = 2 000 руб.
База для расчета удержания по исполнительным листам 10 000 - 1 300 = 8 700 руб.
8 700 * 50% = 4 350 руб.
Далее рассчитываем ограничение взыскания:
Удержания на исправительные работы 2 000 руб - удерживается полностью всегда, в самую первую очередь.
Удержания по исполнительным листам - Первая очередь до 70%: максимальная сумма удержаний по ИЛ = (10 000 - 1 300) * 70% = 6 090 руб.
Из 6 090 руб уже удержали 2 000 руб на исправительные работы. Остается на удержание по ИЛ 6 090 - 2 000 = 4 090 руб.
Рассчитано удержание по ИЛ 4 350 руб. С учетом ограничения - по ИЛ будет удержано 4 090 руб. 260 руб будет перенесено как задолженность на следующий месяц.
Коллеги! Если я ошибаюсь - поправьте меня!
Проверено на следующих конфигурациях и релизах:
- Зарплата и управление персоналом КОРП, редакция 3.1, релизы 3.1.38.123
Вступайте в нашу телеграмм-группу Инфостарт