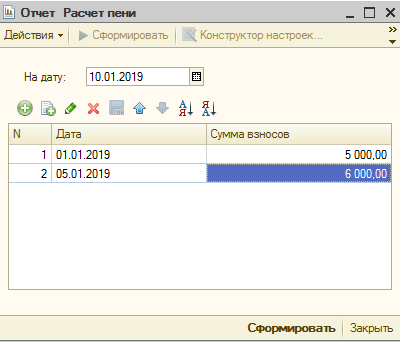
Расчет пени по страховым взносам ПФР


Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
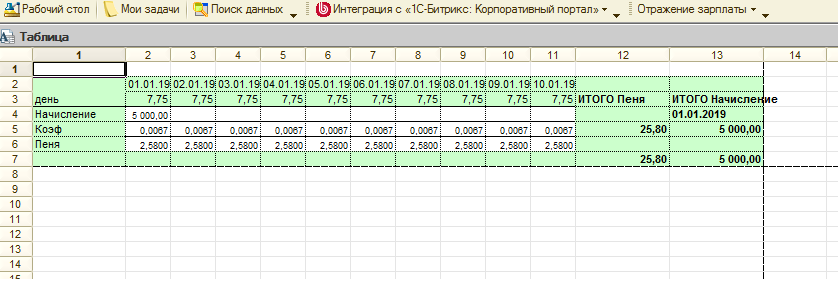
Расчет налоговых пеней осуществляется в соответствии со статьей 75 Налогового кодекса. Есть мнение, что при расчете пеней по налогам не включается день уплаты просроченного платежа (письмо Минфина от 05.07.2016 N 03-02-07/2/39318), однако ФНС всегда считала по-другому, поэтому в нашем калькуляторе учтена точка зрения налоговой службы.
Обратите внимание, что с 1 октября 2017 года изменятся правила начисления пени у организаций – вместо 1/300 ставки рефинансирования с 31 дня просрочки будет применяться 1/150 ставки рефинансирования.
Расчет пеней по не вовремя выплаченной заработной плате производится по правилам ст.236 Трудового кодекса. С 3 октября 2016 года пени начисляются в размере не ниже 1/150 ключевой ставки. Трудовым договором может быть предусмотрена другая ставка, улучшающая положения работника.
Пени по неуплаченным коммунальным услугам считаются по правилам п. 14 ст.155 Жилищного кодекса.
Работает на всех конфигурациях и релизах с толстым клиентом. 8.3 (8.3.8) и выше.
Вступайте в нашу телеграмм-группу Инфостарт