Неоплаченные долги при распределении оплаты по правилу ФИФО одним запросом и намного быстрее, чем Вы думали
Учетные задачи - Взаиморасчеты


Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
ВВЕДЕНИЕ
Отгрузка товаров и их оплата фиксируются в информационных базах соответственно времени самих событий в разное время разными документами и пользователями. Для того, чтобы правильно и быстро связывать документы оплаты с документами отгрузки требуется, кроме наличия достоверной информации об отношении оплаты к конкретным отгрузкам, еще высокая дисциплина работы клиентов и пользователей, хорошая организация работ, удобные инструменты автоматизации. Правильная информация, высокая дисциплина и хорошая организация - эти звезды не часто сходятся вместе, что приводит к недостаточному порядку и высокой трудоемкости в учете взаиморасчетов. В результате многие организации выбирают для себя более легкий путь – декларируют распределение поступающей оплаты по документам отгрузки правилом ФИФО, перекладывая, таким образом, задачу связывания оплат с отгрузками на программу.
В учетных системах правило ФИФО может применяться в процессе проведения документов, который фиксирует результат распределения оплаты в информационной базе. Это порождает проблему поддержания последовательности проведения документов. Поэтому часто бывают желательны более легкие (с точки зрения вмешательства в работу учетной системы) и быстрые (не требующие перепроведения документов) альтернативные решения. В отчетах по неоплаченным долгам такие альтернативные решения основаны на динамическом распределении долга покупателя по документам отгрузки, то есть распределении, выполняемом непосредственно при построении управленческих отчетов.
Препятствием для широкого использования динамического определения неоплаченных долгов является медленная работа известного алгоритма при работе с реляционными СУБД. Это обусловлено расчетом нарастающего итога за время, пропорциональное квадрату числа документов в цепочке взаиморасчетов контрагента. Однако в работе «Баттерфляй – метод быстрого расчета нарастающего итога» было показано, что существуют алгоритмы, решающие эту задачу за линейное время.
Тем не менее, в данной работе предложен другой, отличный от «Баттерфляй», более простой и быстрый специализированный метод, нацеленный на конкретную задачу нахождения неоплаченных долгов. Метод основан на алгоритме бинарного поиска - дихотомии. Метод реализован одним пакетным запросом.
Предлагаемый алгоритм по своей схеме похож на «метод Больцано-Вейерштрасса», опубликованный "группой математиков" в 1938 году. В указанной работе рассматривалась задача поимки льва в пустыне. А суть метода заключалась в том, что пустыня перегораживалась решеткой пополам, потом половина, где находится лев, снова делилась пополам и так до тех пор, пока лев не окажется в достаточно маленькой клетке. Эта известная шутка объясняет картинку в заголовке статьи.
ТЕОРЕТИЧЕСКАЯ ЧАСТЬ
Ключом к решению задачи определения неоплаченных долгов является нахождения момента Х – времени возникновения первого неоплаченного долга. Правило распределения оплат по дисциплине ФИФО говорит о том, что в последовательности упорядоченных по времени документов не могут чередоваться оплаченные и не оплаченные документы. Значит, обязательно существует секунда Х, ранее которой все документы оплачены, а после которой все документы не оплачены.
Чтобы найти искомую секунду Х, возьмем отрезок времени длиной в 536870912 (два в двадцать девятой степени) секунд и назовем его Шаг536870912. Будем считать, что отрезок заканчивается в текущей дате (моменте, на который строится отчет). Она обозначена как «Край». Такое число секунд соответствует примерно семнадцати годам. Значит, начало отрезка придется на февраль 1997 года.
Пусть текущий долг одного конкретного контрагента соответствует величине «Долг». Найдем сумму отгрузок «ПолуСумма» этому контрагенту в правой половине исходного отрезка. Правая половина имеет длину 268435456 секунд и оканчивается в конце шага.
Далее сравним величину долга с отгрузками в правой половине отрезка.
Для случая, когда текущий долг меньше или равен сумме отгрузок справа, делаем вывод, что точка Х находится в пределах правой половины отрезка. Поэтому просто уменьшим вдвое размер шага, оставив его конец на месте. И перейдем, таким образом, к шагу Шаг268435456 размером 268435456 секунд.
Для случая, когда текущий долг больше суммы отгрузок справа, делаем вывод, что точка Х находится в пределах левой половины отрезка. Поэтому делаем сдвиг - переносим конец шага на 268435456 секунд влево, также сокращая его размер вдвое, переходя к шагу Шаг268435456, но заканчивающемуся левее. При этом величину долга нужно сократить на найденную сумму отгрузок «ПолуСумма».
Повторив эту процедуру 29 раз, можно перейти к шагу Шаг1 длины 1, "край" которого равно искомому моменту Х.
Естественно, в запросе эта процедура выполняется для всех контрагентов сразу. Размер шага на каждой итерации для всех контрагентов является одинаковым, уникальны лишь величина долга и времеположение конца шага.
На фиг.1 приведена схема, иллюстрирующая начало работы метода.

ОЦЕНКА ТРУДОЕМКОСТИ
Область поиска – 17 лет была задана изначально, поэтому затраты на реализацию схемы метода, которая сводится к переписыванию данных из одних небольших (по числу покупателей-должников) таблиц в другие с простейшими преобразованиями полей типа сравнения, сложения и вычитания, будут небольшой величиной, линейно связанной с числом контрагентов-должников.
Другие затраты будут связаны с суммированием отгрузок по документам. На первом шаге в среднем будут суммироваться 1/2 всех документов, на втором 1/4, на третьем 1/8 и так далее. Сумма ряда ½ + ¼ + 1/8 + 1/16 + 1/32 и так далее равна, как известно единице. Поэтому затраты времени на суммирование отгрузок будут пропорциональны числу документов, то есть ЛИНЕЙНО зависеть от их количества! Так же ЛИНЕЙНО от числа документов будет зависеть и время работы всего метода. Это значит, что если учет в базе ведется 5 лет, а отчет по всем контрагентам работает 30 секунд, то через 5 лет на том же сервере отчет будет работать всего 60 секунд!
РЕАЛИЗАЦИЯ
Приведем запрос, решающий данную задачу.
ВЫБРАТЬ
	Остатки.Организация,
	Остатки.Контрагент,
	Остатки.ДоговорКонтрагента,
	&Дата КАК Край,
	Остатки.СуммаВзаиморасчетовОстаток КАК Долг,
	0 КАК ПолуСумма,
	0 КАК Сдвиг
ПОМЕСТИТЬ Шаг536870912
ИЗ
	РегистрНакопления.ВзаиморасчетыСКонтрагентами.Остатки(ДОБАВИТЬКДАТЕ(&Дата, СЕКУНДА, 1), ДоговорКонтрагента.ВидДоговора = ЗНАЧЕНИЕ(Перечисление.ВидыДоговоровКонтрагентов.СПокупателем)) КАК Остатки
ГДЕ
	Остатки.СуммаВзаиморасчетовОстаток > 0
;

////////////////////////////////////////////////////////////////////////////////
ВЫБРАТЬ
	Обороты.ДоговорКонтрагента,
	Обороты.Период КАК Период,
	СУММА(Обороты.СуммаВзаиморасчетовОборот) КАК СуммаВзаиморасчетовОборот
ПОМЕСТИТЬ Обороты
ИЗ
	РегистрНакопления.ВзаиморасчетыСКонтрагентами.Обороты( , &Дата, Регистратор, ДоговорКонтрагента В (ВЫБРАТЬ Шаг.ДоговорКонтрагента ИЗ Шаг536870912 КАК Шаг)) КАК Обороты
ГДЕ
	Обороты.СуммаВзаиморасчетовОборот > 0

СГРУППИРОВАТЬ ПО
	Обороты.ДоговорКонтрагента,
	Обороты.Период

ИНДЕКСИРОВАТЬ ПО
	Обороты.ДоговорКонтрагента,
	Период
;

////////////////////////////////////////////////////////////////////////////////
ВЫБРАТЬ
	Шаг.ДоговорКонтрагента,
	Шаг.Край,
	Шаг.Долг,
	ЕСТЬNULL(СУММА(Обороты.СуммаВзаиморасчетовОборот), 0) КАК ПолуСумма,
	ВЫБОР КОГДА Шаг.Долг > ЕСТЬNULL(СУММА(Обороты.СуммаВзаиморасчетовОборот), 0)	ТОГДА -1 ИНАЧЕ 0	КОНЕЦ КАК Сдвиг
ПОМЕСТИТЬ Шаг268435456
ИЗ
	(ВЫБРАТЬ
		Шаг.ДоговорКонтрагента КАК ДоговорКонтрагента,
		Шаг.Долг + Шаг.Сдвиг * Шаг.ПолуСумма КАК Долг,
		ДОБАВИТЬКДАТЕ(Шаг.Край, СЕКУНДА, 536870912 * (Шаг.Сдвиг - 0.5) + 1) КАК Центр,
		ДОБАВИТЬКДАТЕ(Шаг.Край, СЕКУНДА, 536870912 * Шаг.Сдвиг) КАК Край
	ИЗ
		Шаг536870912 КАК Шаг) КАК Шаг
		ЛЕВОЕ СОЕДИНЕНИЕ Обороты КАК Обороты
		ПО Шаг.ДоговорКонтрагента = Обороты.ДоговорКонтрагента
			И (Обороты.Период МЕЖДУ Шаг.Центр И Шаг.Край)

СГРУППИРОВАТЬ ПО
	Шаг.ДоговорКонтрагента,
	Шаг.Край,
	Шаг.Долг
;
...
////////////////////////////////////////////////////////////////////////////////
ВЫБРАТЬ
	Шаг.ДоговорКонтрагента,
	Шаг.Край,
	Шаг.Долг,
	ЕСТЬNULL(СУММА(Обороты.СуммаВзаиморасчетовОборот), 0) КАК Сумма
ПОМЕСТИТЬ Шаг0
ИЗ
	(ВЫБРАТЬ
		Шаг.ДоговорКонтрагента КАК ДоговорКонтрагента,
		Шаг.Долг + Шаг.Сдвиг * Шаг.ПолуСумма КАК Долг,
		ДОБАВИТЬКДАТЕ(Шаг.Край, СЕКУНДА, Шаг.Сдвиг) КАК Край
	ИЗ
		Шаг1 КАК Шаг) КАК Шаг
		ЛЕВОЕ СОЕДИНЕНИЕ Обороты КАК Обороты
		ПО Шаг.ДоговорКонтрагента = Обороты.ДоговорКонтрагента
			И (Обороты.Период = Шаг.Край)

СГРУППИРОВАТЬ ПО
	Шаг.ДоговорКонтрагента,
	Шаг.Край,
	Шаг.Долг
;
////////////////////////////////////////////////////////////////////////////////
ВЫБРАТЬ
	Шаг.ДоговорКонтрагента.Организация КАК Организация,
	Шаг.ДоговорКонтрагента.Владелец КАК Контрагент,
	Шаг.ДоговорКонтрагента КАК ДоговорКонтрагента,
	Обороты.Период КАК Период,
	Обороты.Регистратор КАК Регистратор,
	ВЫБОР
		КОГДА Обороты.Период = Шаг.Край
			ТОГДА Шаг.Долг * Обороты.СуммаВзаиморасчетовОборот / Шаг.Сумма
		ИНАЧЕ Обороты.СуммаВзаиморасчетовОборот
	КОНЕЦ КАК Долг,
	РАЗНОСТЬДАТ(Обороты.Период, &Дата, ДЕНЬ) КАК Долгота
ИЗ
	Шаг0 КАК Шаг
		ВНУТРЕННЕЕ СОЕДИНЕНИЕ РегистрНакопления.ВзаиморасчетыСКонтрагентами.Обороты( , &Дата,	Регистратор, ДоговорКонтрагента В (ВЫБРАТЬ Шаг.ДоговорКонтрагента ИЗ Шаг0 КАК Шаг)) КАК Обороты
		ПО Шаг.ДоговорКонтрагента = Обороты.ДоговорКонтрагента
			И Шаг.Край < = Обороты.Период
ГДЕ Обороты.СуммаВзаиморасчетовОборот > 0
В первом запросе пакета находится величина долга по каждому договору. Эта величина заносится в таблицу Шаг536870912. Во втором запросе пакета обороты отгрузок в разрезе договор+период по всем должникам переносятся во временную проиндексированную таблицу «Обороты». Далее запрос построен в точном соответствии с описанным алгоритмом и поэтому достаточно прозрачен. Поле «Сдвиг» отражает выбор того, в какую половину текущего интервала неопределенности нужно будет переходить на следующем шаге метода. Если Сдвиг равен -1, то производится смещение влево.
Для экономии места повторяющиеся запросы пакета после третьего сокращены - заменены многоточием.
Предпоследний запрос пакета имеет небольшие особенности, связанный с тем, что если в последний момент производился сдвиг влево, то оказываются неизвестными обороты в финальной точке.
В последнем запросе пакета на основе определенной секунды первой неоплаченной отгрузки выбираются все отгрузки с этой секунды. Доля неоплаченных отгрузок первой секунды вычисляются в соответствии со сделанным далее замечанием.
ВАЖНОЕ ЗАМЕЧАНИЕ
В бочке меда достоинств данного метода есть одна ложка сахара. Метод не разделяет оплаченные и не оплаченные отгрузки по одному договору, если они были выполнены в одну и ту же секунду Х. Конечно, это очень редкая ситуация – несколько документов отгрузки одному контрагенту, приходящиеся на одну и ту же единственную Х-секунду. Правило ФИФО ничего не говорит о порядке погашения этих документов. Поэтому логично включать в неоплаченные все такие отгрузки. При этом неоплаченной суммой каждой односекундной отгрузки предлагается считать одну и ту же долю суммы каждого документа. То есть, если в одной секунде есть две отгрузки по 100 рублей, а текущий долг составляет 150 рублей, то обе эти отгрузки будут считаться не оплаченными на 75 рублей каждая. Это решение отличается от применяемого сейчас сомнительного приема, когда документы внутри одной секунды упорядочиваются по внутреннему идентификатору и таким образом погашаются в случайной последовательности.
Нужно сказать, что, кроме приведенного варианта записи запроса, было опробовано множество других вариантов. Например, варианты с более быстрым сужением интервала неопределенности за счет определения крайних документов в интервале поиска. Или варианты, пропускающие соединения с таблицей оборотов после достижения однозначности, варианты с хранением не только конца, но и начала шага. Однако оказалось, что есть неудобный случай (документы располагаются по степеням двойки), который всегда будет требовать всех 29-ти итераций. В результате существенного прироста скорости опробованные усложнения не принесли, поэтому был выбран самый простой вариант.
ПРАКТИЧЕСКОЕ БЫСТРОДЕЙСТВИЕ
Метод демонстрирует хорошее практическое быстродействие. Пока не удалось найти случая (помогите!), чтобы время работы метода определения неоплаченных долгов по всем покупателям-должникам превышало 35 секунд (крупная торговая компания с документами в базе за 7 лет).
ЧАСТНЫЕ ВЫВОДЫ
-
Предложенный метод очень универсален. Он берет информацию всего из одного регистра. Меняя название этого регистра и условия выборки остатков и оборотов, можно легко настроить отчет на работу с самыми разными конфигурациями, быстрее, чем сейчас решать многие другие актуальные задачи. Например, строить отчеты по просроченным долгам (нужно добавить одно сравнение), кредиторской задолженности, остаткам партий товаров без ведения полноценного партионного учета и прочее.
-
Метод не заменяет собой метод «Баттерфляй», который строит полный массив нарастающих итогов, что может пригодиться в соответствующих задачах.
-
Остается открытым вопрос сравнения быстродействия метода с «двухступенчатой СКД», где в СКД первой ступени постобработкой результатов запросов считается нарастающий итог, а во втором СКД отбираются неоплаченные отгрузки.
ОБЩИЕ ВЫВОДЫ
-
Ключом к найденному решению была ее формулировка как задачи поиска определенного момента времени. Поэтому нельзя жалеть времени на анализ и правильную формулировку исходной задачи. Нельзя забывать, что «хорошо поставленная задача уже наполовину решена».
-
Также нужно изучать и чаще вспоминать математику – ее методы универсальны и применимы при решении многих и очень разных проблем – от поимки львов в пустыне до управления дебиторской задолженностью!
НЕКОТОРЫЕ ССЫЛКИ
Тема реализации ФИФО достаточно популярна на Инфостарте. Из многих работ на эту тему хотелось бы выделить Нарастающие итоги в запросе и методы ускорения его выполнения. Ее автор впервые упомянул термин «последовательное приближение», хотя, судя по описанию, и ограничился в решении только сокращением объема группировок за счет их каскадирования (год – месяц - день). Стандартный метод описан в работе Дебиторка fifo по долгам контрагентов (УТ 10.3). Об актуальности задачи убедительно говорится в работе Отчет по дебиторской задолженности. Незаменим для компаний, реализующих товары с отсрочкой платежа и ведущих взаиморасчеты по договору "в целом". Метод ФИФО. Отсрочка платежа, сумма, дней просрочки. Дней средневзвешенное. Можно еще отметить недавнюю работу [УТ11] Дебиторка Фифо, вариант с внедрением нового регистра накопления (для значительного ускорения формирования отчета), которая подтолкнула данную публикацию, вызвав желания показать более легкий путь решения задачи. Ну и работу Просроченная дебиторская задолженность по датам без ведения учета по документам расчетов для УТ 10.3, в комментариях к которой есть слова "...мониторю различные ресурсы в надежде найти "третий вариант", но возможно его просто не существует в природе...", которые окончательно убедили заняться данной задачей.
P.S.: По просьбе автора еще одной публикации, посвященной этой теме, добавлена ссылка: Универсальный отчет "[П]: Дебиторка & Кредиторка" [УТ, УПП, КА].
Вступайте в нашу телеграмм-группу Инфостарт
См. также
Перенос данных 1C Взаиморасчеты Оптовая торговля Логистика, склад и ТМЦ Файловый обмен (TXT, XML, DBF), FTP Системный администратор Разработчик 1С:Предприятие 8 1С:Управление торговлей 10 1С:ERP Управление предприятием 2 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Россия Управленческий учет Платные (руб)
Можно проверить до покупки, оставьте заявку! Воспользовались более 268 компаний! Перенос данных из УТ 10.3 в УТ 11 | из УТ 10.3 в КА 2 | из УТ 10.3 в ERP. Решение для перехода с УТ 10.3. Можно перенести начальные остатки, нормативно-справочную информацию и все возможные документы. При выгрузке можно установить отбор по периоду, организациям и складам.
55200 руб.
24.04.2015 211754 186 254
Печатные формы Взаиморасчеты Оптовая торговля Производство готовой продукции (работ, услуг) Акт сверки Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Россия Бухгалтерский учет Управленческий учет Платные (руб)
Задайте для каждой организации свою печать и для каждого физического лица свою подпись. Выберите в документе печатную форму "... с печатью и подписью" - и автоматически сформируется табличный документ с печатью и подписями той организации и ответственных лиц, которые указаны в документе.
17080 руб.
13.03.2018 73164 278 80
Взаиморасчеты Email рассылки Акт сверки Бухгалтер Пользователь 1С:Предприятие 8 1С:Бухгалтерия 3.0 Бухгалтерский учет Платные (руб)
Внешняя обработка для Бухгалтерии 3.0 - позволяет автоматически формировать документы «Акт сверки расчетов» с контрагентами за выбранный период с последующей фоновой отправкой на почту контрагента.
5084 руб.
25.11.2020 31755 346 21
Взаиморасчеты Бухгалтер Пользователь 1С:Предприятие 8 1С:Комплексная автоматизация 1.х 1С:Управление торговлей 10 1С:Управление производственным предприятием 1С:ERP Управление предприятием 2 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Бухгалтерский учет Управленческий учет Платные (руб)
Один из лучших вариантов отчета по дебиторской задолженности в 1С. Отображает сроки возникновения задолженности, просроченной задолженности с точностью до регистратора, а также многое другое, вне зависимости от объекта расчетов (УТ 11.3, 11.4, 11.5, КА 2.4, 2.5, ERP 2.4, 2.5), состояния флажка По документам расчета ( УТ 10, КА 1.1, УПП 1.3) в договоре. Группирует задолженность по интервалам. Имеет большое количество настроек. Доступен API для использования рассчитанной задолженности в других отчетах, обработках, рабочих местах и т.п. Не требует доработок конфигурации. Не требует перепроведения документов.
16958 руб.
28.09.2012 107859 602 301
Взаиморасчеты Бухгалтер Пользователь 1С:Предприятие 8 1С:Бухгалтерия 3.0 Бухгалтерский учет Платные (руб)
Обработка позволяет автоматически формировать акты сверки сразу по группе контрагентов, отобранных по папкам, что существенно сокращает время работы по сравнению с типовым функционалом 1С:Бухгалтерии предприятия 3.0.
8652 руб.
17.11.2020 27134 32 3
SALE! 10%
Взаиморасчеты Email рассылки Акт сверки Бухгалтер Пользователь 1С:Предприятие 8 1С:Управление нашей фирмой 1.6 1С:Управление нашей фирмой 3.0 Бухгалтерский учет Управленческий учет Платные (руб)
Создать и отправить 1000 Актов серки контрагентам за 5 мин?! Легко! Разработано для конфигурации 1C:УНФ. Массовое создание и рассылка Актов сверки в три клика.
9760
8784 руб.
13.01.2022 14922 28 14
Взаиморасчеты Бухгалтер Пользователь 1С 8.3 1С:ERP Управление предприятием 2 1С:Комплексная автоматизация 2.х Россия Бухгалтерский учет НДФЛ Платные (руб)
В типовой конфигурации 1С:Комплексная автоматизация 2, 1С:ERP Управление предприятием 2 при отражении расчетов через счет 76.09 не заполняется аналитика счета (Контрагент, Договор контрагента). В данном расширении в документы «Договор (работы, услуги)» и «Начисление прочих доходов» добавлены поля «Контрагент» и «Договор контрагента». В поле "Контрагент" есть возможность выбора и при необходимости создания нового из справочника «Контрагенты».
6100 руб.
20.03.2026 1040 3 2
Учетные задачи Взаиморасчеты Розничная торговля Учет документов Бухгалтер 1С 8.3 1С:Бухгалтерия 3.0 Россия Бухгалтерский учет Платные (руб)
Внешняя обработка для массового сохранения PDF, сканов, УПД, актов, накладных и других файлов, присоединенных к поступлениям в 1С:Бухгалтерии 3.0. Отбор по периоду, организации, контрагенту и формату; выбор нужных вложений; сохранение на компьютер пользователя без открытия каждого документа.
6100 руб.
27.08.2026 419 2 0
2. Зачем во втором запросе ".Обороты" да еще и с периодичностью "Регистратор"? Не проще было прямо из движений их сформировать? Просто если посмотреть SQL-запрос, который при этим возникает, то он способен сбить с толку оптимизатор SQL.
1) Вопрос в голове был. Я действительно не проверил. Показалось, что конечный остаток с параметром 0:00:00 учитывает обороты в момент 0:00:00, а брал просто остаток. Проверю - исправлю (уже исправил! - взял остаток на следующую секунду - так кажется логичнее, если ищем отгрузки).
2) Думал про движения, но мне нужно было простым способом отобрать именно "отгрузки". Я решил, что считать отгрузкой удобнее всего факт, когда по документу в целом (регистратору) будет "плюс" долга. То есть расчет на случай, когда в документе несколько разнонаправленных движений по регистру. Возможно, в целевой конфигурации такого в этом регистре никогда не бывает, тогда действительно можно взять движения.
ВЫБРАТЬ РАЗРЕШЕННЫЕ
	                |	""ПоДоговору_СуммаВзаиморасчетовОстаток > 0"" КАК ВедениеВзаиморасчетов,
	                |	Остатки.Организация КАК Организация,
	                |	Остатки.Контрагент КАК Контрагент,
	                |	Остатки.ДоговорКонтрагента КАК ДоговорКонтрагента,
	                |	ОсновнаяТаблицаРегистра.Период КАК ПериодВозникновенияЗадолженности,
	                |	ЕСТЬNULL(ОсновнаяТаблицаРегистра.Регистратор.ДатаОплаты, ОсновнаяТаблицаРегистра.Период) КАК ДатаОплаты,
	                |	ОсновнаяТаблицаРегистра.Регистратор КАК РасчетныйДокумент,
	                |	ВЫБОР
	                |		КОГДА СУММА(ТаблицаПоследующихПриходов.СуммаВзаиморасчетовОборот * ВЫБОР
	                |					КОГДА ТаблицаПоследующихПриходов.СуммаВзаиморасчетовОборот > 0
	                |							И ТаблицаПоследующихПриходов.Регистратор <> ОсновнаяТаблицаРегистра.Регистратор
	                |						ТОГДА 1
	                |					ИНАЧЕ 0
	                |				КОНЕЦ) > Остатки.СуммаВзаиморасчетовОстаток
	                |			ТОГДА 0
	                |		ИНАЧЕ ВЫБОР
	                |				КОГДА СУММА(ТаблицаПоследующихПриходов.СуммаВзаиморасчетовОборот * ВЫБОР
	                |							КОГДА ТаблицаПоследующихПриходов.СуммаВзаиморасчетовОборот > 0
	                |								ТОГДА 1
	                |							ИНАЧЕ 0
	                |						КОНЕЦ) > Остатки.СуммаВзаиморасчетовОстаток
	                |					ТОГДА СУММА(ВЫБОР
	                |								КОГДА ОсновнаяТаблицаРегистра.Регистратор = ТаблицаПоследующихПриходов.Регистратор
	                |									ТОГДА Остатки.СуммаВзаиморасчетовОстаток
	                |								ИНАЧЕ 0
	                |							КОНЕЦ) - СУММА(ТаблицаПоследующихПриходов.СуммаВзаиморасчетовОборот * ВЫБОР
	                |								КОГДА ТаблицаПоследующихПриходов.СуммаВзаиморасчетовОборот > 0
	                |										И ОсновнаяТаблицаРегистра.Регистратор <> ТаблицаПоследующихПриходов.Регистратор
	                |									ТОГДА 1
	                |								ИНАЧЕ 0
	                |							КОНЕЦ)
	                |				ИНАЧЕ СУММА(ОсновнаяТаблицаРегистра.СуммаВзаиморасчетовОборот * ВЫБОР
	                |							КОГДА ОсновнаяТаблицаРегистра.СуммаВзаиморасчетовОборот > 0
	                |									И ОсновнаяТаблицаРегистра.Регистратор = ТаблицаПоследующихПриходов.Регистратор
	                |								ТОГДА 1
	                |							ИНАЧЕ 0
	                |						КОНЕЦ)
	                |			КОНЕЦ
	                |	КОНЕЦ КАК СуммаОстаток,
	                |	0 КАК СуммаОборот,
	                |	0 КАК СуммаПриход,
	                |	0 КАК СуммаРасход
	                |ПОМЕСТИТЬ ПоДоговоруВЦеломДебиторка
	                |ИЗ
	                |	РегистрНакопления.ВзаиморасчетыСКонтрагентами.Остатки(
	                |			&ДатаКон,
	                |			(НЕ ДоговорКонтрагента.ВестиПоДокументамРасчетовСКонтрагентом)
	                |				И ДоговорКонтрагента В (&СписокОтобранныхДоговоров) {(Организация).* КАК Организация, (Контрагент).* КАК Контрагент, (Контрагент.ОсновнойМенеджерПокупателя).* КАК ОсновнойМенеджерПокупателя, (ДоговорКонтрагента).* КАК ДоговорКонтрагента, (ДоговорКонтрагента.ВидДоговора).* КАК ВидДоговора}) КАК Остатки
	                |		ВНУТРЕННЕЕ СОЕДИНЕНИЕ РегистрНакопления.ВзаиморасчетыСКонтрагентами.Обороты(
	                |				,
	                |				&ДатаКон,
	                |				Регистратор,
	                |				(НЕ ДоговорКонтрагента.ВестиПоДокументамРасчетовСКонтрагентом)
	                |					И ДоговорКонтрагента В (&СписокОтобранныхДоговоров) {(Организация).* КАК Организация, (Контрагент).* КАК Контрагент, (Контрагент.ОсновнойМенеджерПокупателя).* КАК ОсновнойМенеджерПокупателя, (ДоговорКонтрагента).* КАК ДоговорКонтрагента, (ДоговорКонтрагента.ВидДоговора).* КАК ВидДоговора}) КАК ОсновнаяТаблицаРегистра
	                |			ЛЕВОЕ СОЕДИНЕНИЕ РегистрНакопления.ВзаиморасчетыСКонтрагентами.Обороты(
	                |					,
	                |					&ДатаКон,
	                |					Регистратор,
	                |					(НЕ ДоговорКонтрагента.ВестиПоДокументамРасчетовСКонтрагентом)
	                |						И ДоговорКонтрагента В (&СписокОтобранныхДоговоров) {(Организация).* КАК Организация, (Контрагент).* КАК Контрагент, (Контрагент.ОсновнойМенеджерПокупателя).* КАК ОсновнойМенеджерПокупателя, (ДоговорКонтрагента).* КАК ДоговорКонтрагента, (ДоговорКонтрагента.ВидДоговора).* КАК ВидДоговора}) КАК ТаблицаПоследующихПриходов
	                |			ПО (ТаблицаПоследующихПриходов.ДоговорКонтрагента = ОсновнаяТаблицаРегистра.ДоговорКонтрагента)
	                |				И (ТаблицаПоследующихПриходов.Период > ОсновнаяТаблицаРегистра.Период
	                |					ИЛИ ТаблицаПоследующихПриходов.Период = ОсновнаяТаблицаРегистра.Период
	                |						И ТаблицаПоследующихПриходов.Регистратор.МоментВремени >= ОсновнаяТаблицаРегистра.Регистратор.МоментВремени)
	                |				И (ТаблицаПоследующихПриходов.Период <= &ДатаКонца)
	                |				И (ТаблицаПоследующихПриходов.СуммаВзаиморасчетовОборот > 0)
	                |		ПО Остатки.ДоговорКонтрагента = ОсновнаяТаблицаРегистра.ДоговорКонтрагента
	                |			И (ОсновнаяТаблицаРегистра.Период <= &ДатаКонца)
	                |			И (ОсновнаяТаблицаРегистра.СуммаВзаиморасчетовОборот > 0)
	                |ГДЕ
	                |	Остатки.СуммаВзаиморасчетовОстаток > 0
	                |
	                |СГРУППИРОВАТЬ ПО
	                |	Остатки.Организация,
	                |	Остатки.Контрагент,
	                |	Остатки.ДоговорКонтрагента,
	                |	ОсновнаяТаблицаРегистра.Период,
	                |	ОсновнаяТаблицаРегистра.Регистратор,
	                |	Остатки.СуммаВзаиморасчетовОстаток,
	                |	ЕСТЬNULL(ОсновнаяТаблицаРегистра.Регистратор.ДатаОплаты, ОсновнаяТаблицаРегистра.Период)
	                |;

.......
	                | X
	                |ВЫБРАТЬ
	                |	ПоДоговоруВЦеломДебиторка.ВедениеВзаиморасчетов КАК ВедениеВзаиморасчетов,
	                |	ПоДоговоруВЦеломДебиторка.Организация КАК Организация,
	                |	ПоДоговоруВЦеломДебиторка.Контрагент КАК Контрагент,
	                |	ПоДоговоруВЦеломДебиторка.ДоговорКонтрагента КАК ДоговорКонтрагента,
	                |	ПоДоговоруВЦеломДебиторка.ПериодВозникновенияЗадолженности КАК ПериодВозникновенияЗадолженности,
	                |	ПоДоговоруВЦеломДебиторка.ДатаОплаты КАК ДатаОплаты,
	                |	ПоДоговоруВЦеломДебиторка.РасчетныйДокумент КАК РасчетныйДокумент,
	                |	ПоДоговоруВЦеломДебиторка.СуммаОстаток КАК СуммаОстаток,
	                |	ПоДоговоруВЦеломДебиторка.СуммаОборот КАК СуммаОборот,
	                |	ПоДоговоруВЦеломДебиторка.СуммаПриход КАК СуммаПриход,
	                |	ПоДоговоруВЦеломДебиторка.СуммаРасход КАК СуммаРасход
	                |ПОМЕСТИТЬ Источник
	                |ИЗ
	                |	ПоДоговоруВЦеломДебиторка КАК ПоДоговоруВЦеломДебиторка
.....
ПоказатьМне долгое время казалось, что для реляционных СУБД - это неизбежность и сделать ничего нельзя, а при желании ускорить отчет нужно считать нарастающий итог в коде или в СКД или сворачивать базу. Относительно недавно удалось преодолеть квадратичную зависимость и снизить ее до линейной (метод "Баттерфляй"). Подобный подход применен и здесь: повторением большого количества очень простых запросов, не требующих самосоединения оборотов, удалось создать метод, время работы которого не квадратично, а ЛИНЕЙНО зависит от числа отгрузок по одному договору. Это актуально для больших организаций - не нужно ничего "сворачивать", чтобы отчеты работали с нормальной скоростью.
То есть это совершенно новый по алгоритму метод, отличающийся от всех известных, основное отличие которого - высокая скорость работы на больших базах.
А вот, кстати, LIFO - очень и очень непросто. Лет 7 назад я написал LIFO без курсоров на чистом TSQL, но после первой возникшей необходимости исправления, переписал на курсоры, чтобы можно было кому-нибудь объяснить, как это работает без бочки коньяка. Курсором, кстати, работает медленно, но линейно от количества записей.
Говоря о реляционных СУБД я имел ввиду не какую-то конкретную СУБД, а принципы реляционной алгебры. Так вот, с этой точки зрения не то, чтобы оконные функции, а даже конструкция ORDER BY не является частью реляционной алгебры.
На стр.194 в строке 26 книги "SQL и реляционная алгебра" читаем
То есть Вы агитируете за то, чтобы использовать для готовки аэрогриль, например, а я говорю о том, что не на любом необитаемом острове он есть и нужно знать и более доступные рецепты. Хотя вообще я не против прогресса.
Если говорить про стандарты, то CTE вошли в SQL-99, оконные функции вошли в SQL-2003. В MS SQL начали появляться в 2005-м и 2008-м, но с некоторыми ограничениями. LAG и LEAD, которые есть в оракле и в MSSQL2012 кажется пока еще не в стандарте (а мощные функции, кстати).
А если говорить про реляционную модель, то тут же надо делать кучу оговорок:
- SQL далёк-далёк от реляционной модели.
- Реляционная модель отделена от реализации. Нельзя говорить о времени выполнения того или иного реляционного выражения.
- Реляционная модель, к сожалению, подвисла. Она прекрасна, но в ней много белых пятен, а пятна эти не торопятся заполняться. К сожалению Дейт и Дарвен не вытянули альтернативную реализацию РСУБД (не SQL). Я могу попробовать сделать небольшой обзор на эту тему, но это явно не влезет в коммент.
1) 2) 3) - согласен со всем этим.
Да, эффективные инструменты есть. Решая конкретную задачу, не стал бы отметать доступные инструменты, просто порадовался, что все "летает" и пошел бы дальше. Например, в статье "Опять двойка" в случае с использованием ЗаписьXML (Ваша находка) для быстрой конкатенации строк я явно попал впросак, просто не найдя этой возможности. Но тут пока оконных функций в запросах не появилось. И не думаю, что это в приоритетах у 1С. И может подойти данный метод.
Что же касается теории - можно было бы попытаться копнуть глубже, но кто это сейчас оценит? Тем более, кажется, что такого рода приемы должны были (не стал проверять) в свое время запатентованы как схемотехнические решения для построения быстродействующих АЦП, сумматоров и прочее (В IEEE Transactions нужно покопаться). То есть теоретическим изысканиям должны предшествовать обоснования новизны, а я в ней не уверен.
Но если отойти от чистой теории и спустится к тому что имеем на практике, т.е. 1С.
Надо вспомнить что для оптимизации 1С хранит итоги за месяц. Не будет ли эффективней механизм если будет опираться на эти итоги?
...
На этом пути есть одна "засада", на которую я уже натыкался, а сейчас забыл. Итоги хранят суммы всех движений, а для работы метода нужно выделять из них только "отгрузки", а они - не всегда "приход", а иногда "расход" с минусом.
...
На этом пути есть одна "засада", на которую я уже натыкался, а сейчас забыл. Итоги хранят суммы всех движений, а для работы метода нужно выделять из них только "отгрузки", а они - не всегда "приход", а иногда "расход" с минусом.
Коллеги, кто сталкивался с этой "засадой", как вы боретесь с этим? У нас ,например, есть и приход с минусом и расход с минусом.
ВЫБРАТЬ
	Шаг.Договор,
	Шаг.Край,
	Шаг.Долг,
	ЕСТЬNULL(СУММА(Обороты.СуммаВзаиморасчетовОборот), 0) КАК ПолуСумма,
	ВЫБОР
		КОГДА Шаг.Долг > ЕСТЬNULL(СУММА(Обороты.СуммаВзаиморасчетовОборот), 0)
			ТОГДА -1
		ИНАЧЕ 0
	КОНЕЦ КАК Сдвиг
ПОМЕСТИТЬ Шаг134217728
ИЗ
	(ВЫБРАТЬ
		Шаг.Договор КАК Договор,
		Шаг.Долг + Шаг.Сдвиг * Шаг.ПолуСумма КАК Долг,
		ДОБАВИТЬКДАТЕ(Шаг.Край, СЕКУНДА, 268435456 * (Шаг.Сдвиг - 0.5) + 1) КАК Центр,
		ДОБАВИТЬКДАТЕ(Шаг.Край, СЕКУНДА, 268435456 * Шаг.Сдвиг) КАК Край
	ИЗ
		Шаг268435456 КАК Шаг) КАК Шаг
		ЛЕВОЕ СОЕДИНЕНИЕ Обороты КАК Обороты
		ПО Шаг.Договор = Обороты.Договор
			И (Обороты.Период МЕЖДУ Шаг.Центр И Шаг.Край)

СГРУППИРОВАТЬ ПО
	Шаг.Договор,
	Шаг.Край,
	Шаг.Долг
ПоказатьОбороты.СуммаВзаиморасчетовОборот > 0поменять на
-Остатки.СуммаВзаиморасчетовОстаток КАК Долг
поменять на
Остатки.СуммаВзаиморасчетовОстаток < 0
Я провел рад экспериментов, и вот что выяснил:
Завожу нового контрагента (для чистоты экперимента).
Далее:
Реализация - ПКО - Возврат товаров - РКО
, где СуммаРеализации > СуммыПКО И СуммаВозврата < СуммыПКО И СуммаВозврата > СуммыРКО
В отчет по какой то причине не попадает сумма РКО (сумма возврата ДС)
Сначала я решил, что просто не учитываются суммы возвратов денежных средств покупателям (возможно потому, что "Обороты.Регистратор ССЫЛКА Документ.РеализацияТоваровУслуг")
Но потом ввел еще один такой же комплект документов:
Реализация_2 - ПКО_2 - ВозвратТоваров_2 - РКО_2,
и в отчете не учитывается уже сумма РКО_2, а сумма РКО - учитывается !
Тогда я решил, что это происходит тогда, когда последним регистратором ВзаиморасчетовСКонтрагентами по договору идет РКО с видом операции "Возврат ДС покупателю": документ, который делает запись с видом движения "Расход" и отрицательным знаком. Но покопавшись глубже выяснил вот что:
1. Снимаю проведение со "второго комплекта" документов (проведенными остаются только Реализация-ПКО-ВозвратТоваров-РКО). Сумма РКО в отчет не попадает;
2. Провожу Реализацию_2. Сумма РКО в отчет не попадает;
3. Провожу ПКО_2, и... ОП! Сумма РКО попала в отчет!
4. Провожу ВозвратТоваров_2: сумма РКО в отчете.
5. Провожу РКО_2: сумма РКО по прежнему в отчете, а вот суммы РКО_2 - нет!
PS. Если кинете в личку адрес почты скину Вам УТ10 в которой смоделирована ситуация.
Неправильно отображается сумма долга по документам в следующей ситуации: есть предоплата, последующая отгрузка проведена двумя документами в одно время (бывает и такое...). Сумма долга распределяется на два этих документа, хотя, по идее должен отображаться одни. А в остальном супер.
Ну фича, не фича, но не баг так это точно. Нет никакой разницы на один или на два документа размазать. Тем более что в задаче дебиторской задолженности можно было округлить время документа до суток, а не до секунд.
Это немного другая и чуть более сложная по математике задача. Связывание оплаты с отгрузками (или приходов товара с расходами) по ФИФО запросом. В принципе, в статье показано, что первую часть этой задачи тоже можно решить за время, пропорциональное числу документов. Сейчас, кстати, у меня есть более легкая версия этого запроса. А также у меня есть решение второй половины этой задачи (связывание по ФИФО запросом). То есть быстрое решение запросом задачи 7 из статьи . Но пока массового интереса к этой теме не видно, поэтому с публикацией не тороплюсь.
Массовый интерес может вызвать разве что какая нить доработка документа Счет-фактура :-)
Кстати в задача 7 жаль что два года назад не попалось решение.
Сломал мозг пока написал распределение оплат и отгрузок в цикле :-(
Получались проблемы с нераспределенными "хвостами"..
Такой вариант по идее должен существенно увеличить скорость
В нашем случае для определения нового интервала неопределенности достаточно одного замера - поэтому и используется дихотомия.
- Но, с другой стороны, зная закон распределения вероятностей числа дней просрочки, можно делить интервал в соответствии с ним, что действительно будет давать выигрыш! Такой вариант в голове мелькал, но потом как-то забылся на фоне того, что пришлось долго возиться с запросом (его начальный вариант вешал СКД).
Пожалуй, стоит реализовать не золотое, а "вероятностное" сечение. Спасибо, что помогли вспомнить про эту идею!
Одновременно возникла проблема выбора, поэтому прошу совета.
Отчет позволяет видеть просроченную дебиторку, не раскидывая платеж по накладным (В приходнике или Платежке). Однако, для этого необходимо проставить галочкой "ведение взаиморасчетов по документам" и "контролировать число дней задолженности" в договорах.
При этом срабатывает контроль взаиморасчетов при проведении накладных. Его конечно можно преодолеть если разрешить «Разрешить проведение...» в Дополнительных правах пользователя. Но тогда фактически реального контроля нет тк он а) необъективен, ибо опирается на несуществующие просрочки, и б) преодолевается пользователем
Два дальнейших пути (оба не нравятся):
1. Отключить "ведение взаиморасчетов по документам" в договорах. Но этого сделать система не даст, тк есть документы сформированные "под галочкой". (Хотя и можно завести новые договора)
2. Не отключать "ведение" (да, будем мучаться с проведением накладных). И убираем "контролировать число дней задолженности" из договора. Но тогда теряют смысл сей замечательный отчет по просроченной задолженности, ибо он ориентируется на это «Число дней..» при определении просрочки.
А ведь хочется иметь и контроль за проведением накладных и работающий отчет по просрочке.
1) при снятии этой галочки пропадает видимость реквизита "число дней просрочки";
2) также не возможно запретить проведение очередной реализации при просрочке долга.
Первая проблема в данном отчете решена без изменении конфигурации. Дело в том, что хотя реквизита не видно, он в базе данных для договора тем не менее хранится. И просмотреть и поменять его значение можно с помощью данного отчета, щелкнув по соответствующему полю. То есть отчет еще обеспечивает доступ к скрытому (при отжатой галочке) полю "Допустимое число дней задолженности".
Вторую проблему можно решить только изменением конфигурации, создав аналог данного отчета для одного контрагента, который будет запускаться перед проведением реализации и рассчитывать просрочку, превышение которой может быть сигналом для отказа в проведении. Ничего сложного в этом нет - это легко сделать на базе того же запроса.
Если же в договоре галочка стоит, то просроченность долга легче определить по соответствующему регистру, обеспечив правильное соотнесение оплат с отгрузками. А данный отчет использовать как контрольный. Он будет показывать наилучший случай (для контрагента) разнесения платежей, когда первыми закрываются самые старые долги и штрафные санкции минимальны.
Спасибо!
2) - Действительно,доступ к полю "Допустимое число дней задолженности" творит чудеса. Реквизит сохраняется!
К сожалению у нас имеются проблемы к корректным подбором Реализаций в документах оплаты, тк отгрузка шла и идет по нескольким договорам, имеются возвратные накладные, клиенты могут сделать проплату на сумму, превышающую задолженность... Будем думать над обработкой, которая бы периодически восстанавливала корректность соотнесения оплат с отгрузками.
Либо пойдем по пути, предложенному Вами в решении "второй проблемы". Попробуем даже сделать проверку на этапе Сохранения реализации (до Проведения), чтобы Менеджер занялся просрочкой до передачи заявки на склад, а не в последний момент.
В принципе, у меня в планах есть сделать отчет, связывающий оплаты с отгрузками и, таким образом, дающий возможность определить по каждому документу, насколько была задержана уже сделанная оплата. В порядке демонстрации алгоритма "быстрого связывания" нарастающих итогов. Но это пока через три-четыре уже начатых статьи, то есть минимум через столько же месяцев.
Добрый день, складывается впечатление, что расчет задолженности сопоставляет только оплаты с отгрузками, но не учитывает взаимозачетов в виде, например, Корректировок долга.
Или можно где-то настроить список документов, пронимаемых во внимание расчета??
ГДЕ
Обороты.СуммаВзаиморасчетовОборот > 0Если корректировка имела тот же знак в движении, что отгрузка, то она будет считаться "отгрузкой" и так же может посчитаться просроченной. Если корректировка имела другой знак, то она в отчет просто не попадет, повлияв на его содержание косвенно - через сумму долга.
Но вообще, если что-то непонятно, готов разбираться. Для этого мне нужно по сомнительной ситуации:
1) список движений регистра ВзаиморасчетыСКонтрагентами по конкретному договору;
2) выдача моего отчета;
3) выдача "правильного" с Вашей точки зрения отчета или мнение "что должно быть".
2. Собственно сейчас сам мучаюсь с тем как раскидать документы.. по другим документам. (у меня сейчас не типичная задача позакрывать расходы приходами по ФИФО - но очень близкая). Есть ли возможность в 2х словах направить куда смотреть..? (пардон за наглость)
(У меня пока и тета-соединением не прорисовывается запрос, а благодаря Вашим статьям есть ощущение, что запросом разом можно сделать почти все :) и эффективно). Хотя у меня немного нетипичная проблема - под отгрузки подложить наипозднейшие но предшествующие отгрузкам поступления.. Т.е. понятие типа "аванса" нет - отгрузить виртуально то, что получим позже нельзя :). И вот тут пока не могу уловить идею как конструировать соединения, которые в итоге приведут к "закрыванию" отгрузок более ранними поступлениями. (это похоже на дебиторку - только разворачиваем ось времени в прошлое и стартуя с отгрузок и считая их "приходами", закрываем их поступлениями, полагая их расходами).
Вообще эта задача (связь приходов с расходами) решается примерно так: все приходы по порядку складываются в столбик (как кубики). Величина секции столбика, соответствующего конкретному приходу, берется равной величине этого прихода. Все расходы также складываются в столбик рядом. Затем приходы с расходами связываются горизонтальными линиями. В комментарии приведен пример подобной схемы.
Если речь идет не о запросе, то функция, получающая таблицу связей приходов с расходами приведена в статье в разделе 7.
Были ли у проблемного контрагента взаимозачеты между договорами, с другими контрагентами, смотрелись ли остатки в максимальном разрезе договоров или только целиком контрагента, были ли корректировки регистра по нему, с "правильным" знаком ли они делались, были ли корректировки реализации.
Вообще гибкость настроек, обеспечиваемая СКД может иногда сослужить плохую службу: можно попробовать в любом типовом отчете поставить регистратор не на последний (нижний) уровень группировки и попробовать понять, что выдает отчет. Возможно, возникает подобная ситуация, но, чтобы разобраться, нужны подробности.
Хотя бы скриншот с разворотом движений по регистратору регистра взаиморасчетов по проблемному контрагенту, скриншот результата моего отчета по нему и скриншот результата "правильного" отчета. Буду очень благодарен за эти данные.
Чистого времени ушло не так уж много: неделя-две. А так, наверное, месяц-полтора заняло. Если тема интересная, то работа идет быстро. Задержка там была в том, что первая версия запроса хорошо работала в консоли, но "вешала" СКД (из-за ошибки в платформе). В итоге запрос получился еще проще.
ТипЗаказа - это реквизит с типом перечисление и в нем имеется 3 значения: Продажа, Ремонт детали и Ремонт Автомобиля.
Попробовал сделать через сделку, и тоже не доступны измерения для отбора.
ВЫБРАТЬ РАЗРЕШЕННЫЕ
Остатки.Организация КАК Организация,
Остатки.Контрагент КАК Контрагент,
&Дата КАК Край,
Остатки.СуммаОстаток КАК Долг,
0 КАК ПолуСумма,
0 КАК Сдвиг,
Остатки.ГрупповойДоговор КАК ГрупповойДоговор
ПОМЕСТИТЬ Шаг536870912
ИЗ
РегистрНакопления.РО_ВзаиморасчетыПоГрупповымДоговорамКонтрагентов.Остатки(ДОБАВИТЬКДАТЕ(&Дата, СЕКУНДА, 1), ) КАК Остатки
ГДЕ
Остатки.СуммаОстаток > 0
И Остатки.Контрагент = &Контрагент
{ГДЕ
Остатки.Организация.*,
Остатки.Контрагент.*,
Остатки.ГрупповойДоговор.*}
;
//////////////////////////////////////////////////////////// Показать

1) выигрыш в скорости будет тем больше, чем больше отгрузок у ОДНОГО контрагента. Если на каждого контрагента отгрузок сравнительно немного, то и выигрыш не будет заметен;
2) вопрос одинакового времени легко решить, добавляя секунды ко времени ОПЛАТЫ, взятые из номера, например. Но я все же еще раз подчеркиваю. Если много отгрузок стоят на одно и то же время оплаты, то с точки зрения неоплаченности их не нужно разделять - лучше рассматривать их как одну большую отгрузку и находить общий процент неоплаченности этой отгрузки и применять затем этот процент к каждой составляющей. Погрешность округления можно исключить, отнеся копейки на последнюю отгрузку в пачке;
3) в запросе, приведенном в статье и в приложенной обработке до сих пор не исправлена небольшая неточность, которую я выявил в процессе "закадрового" общения с пользователями отчета. В предпоследнем запросе пакета вместо
ВЫБОР
        КОГДА Обороты.Период = Шаг.Край
            ТОГДА Шаг.Долг / Шаг.Сумма
        ИНАЧЕ 1
КОНЕЦ * Обороты.СуммаВзаиморасчетовОборот КАК Долг,ВЫБОР
КОГДА Обороты.Период = Шаг.Край
ТОГДА Обороты.СуммаВзаиморасчетовОборот * Шаг.Долг / Шаг.Сумма
ИНАЧЕ Обороты.СуммаВзаиморасчетовОборот
КОНЕЦ КАК Долг,Вопросы поставщиков/покупателей исчезнут автоматически.
В сутках 86400 секунд, у вас что, по одному контрагенту в один день больше документов??
Ну тут видимо недопонимание есть, так что вставлю свои "пять рублей".
Распределение сумм по ФИФО по документам в данном случае происходит не по дате документа, а по дате платежа. Дату платежа указывает без времени. Соответственно, если в одни день есть несколько документов с разным временем но у них день оплаты один и тот же, то и дата платежа будет у них одинаковая (время 00:00:00). Поэтому тут не лепится все документы за день в одну секунду, а у них одинаковая дата платежа, которая указывается без времени.
	ВЫБОР
		КОГДА РАЗНОСТЬДАТ(Обороты.Период, &Дата, ДЕНЬ) > Шаг.ДоговорКонтрагента.ДопустимоеЧислоДнейЗадолженности
			ТОГДА ВЫБОР
					КОГДА Обороты.Период = Шаг.Край
						ТОГДА Шаг.Долг / Шаг.Сумма
					ИНАЧЕ 1
				КОНЕЦ * Обороты.СуммаВзаиморасчетовОборот
		ИНАЧЕ 0
	КОНЕЦ КАК Просрочено
ПоказатьИ тут аналогично надо поправить?
вдобавок есть толкование (встречался разное) - например 1. если календарная дата (острочка в календарных днях например) платежа попадает на нерабочий ден, то дата платежа переносится на первый рабочий день. или 2. попало на календарный нерабочий день - значит так и есть, банк не работает платеж пройдет позже. получится просрочка. поэтому платить надо думать раньше.. ;-)
для уточнения надо смотреть НПА


Мне кажется в запросе есть ошибка в конце.
ИЗ
    Шаг0 КАК Шаг
        ВНУТРЕННЕЕ СОЕДИНЕНИЕ РегистрНакопления.ВзаиморасчетыСКонтрагентами.Обороты( , &Дата,    Регистратор, ДоговорКонтрагента В (ВЫБРАТЬ Шаг.ДоговорКонтрагента ИЗ Шаг0 КАК Шаг)) КАК Обороты
        ПО Шаг.ДоговорКонтрагента = Обороты.ДоговорКонтрагента
            И Шаг.Край < = Обороты.Период
В оборотах могут вернуться документы оплаты, если они совпадают по времени с документами отгрузки. Скорее всего надо получать обороты во временную таблицу, убирать документы уменьшающие задолженности и уже потом работать с таблицей. Или я ошибаюсь?
Вспоминая свои тогдашние размышления, хотел для статьи написать запрос покороче, без лишних временных таблиц. А так, конечно, до временной таблицы Обороты нужно получить таблицу оборотов с регистратором, которую затем соединять с таблицей Шаг0.
ГДЕ
Обороты.СуммаВзаиморасчетовОборот > 0Исправил теперь в статье, учел комментарий (67) про точность в статье и в обработках.
В общем, укажите точно конфигурацию, для которой ищете отчет, и причины, почему типовой отчет не подходит. Если причины будут вескими, отчет можно доработать. Это не долго - достаточно переписать первый подзапрос в запросе.
<<?>>Шаг1 КАК Шаг) КАК Шаг
Запрос делаю в СКД
На нулевом шаге имеем Край = 03.07.2002 5:11:29, в оборотах период = 20.08.0219, и по условию результирующего объединения в отчет строка не выходит. Если добавить ещё один шаг (1073741824), то Край будет где-то в 1985 году, т.е. наращивать число шагов бессмысленно в данном случае. Как обойти данный момент, чтобы документ выводился в просрочку несмотря на ошибку ввода даты документа?
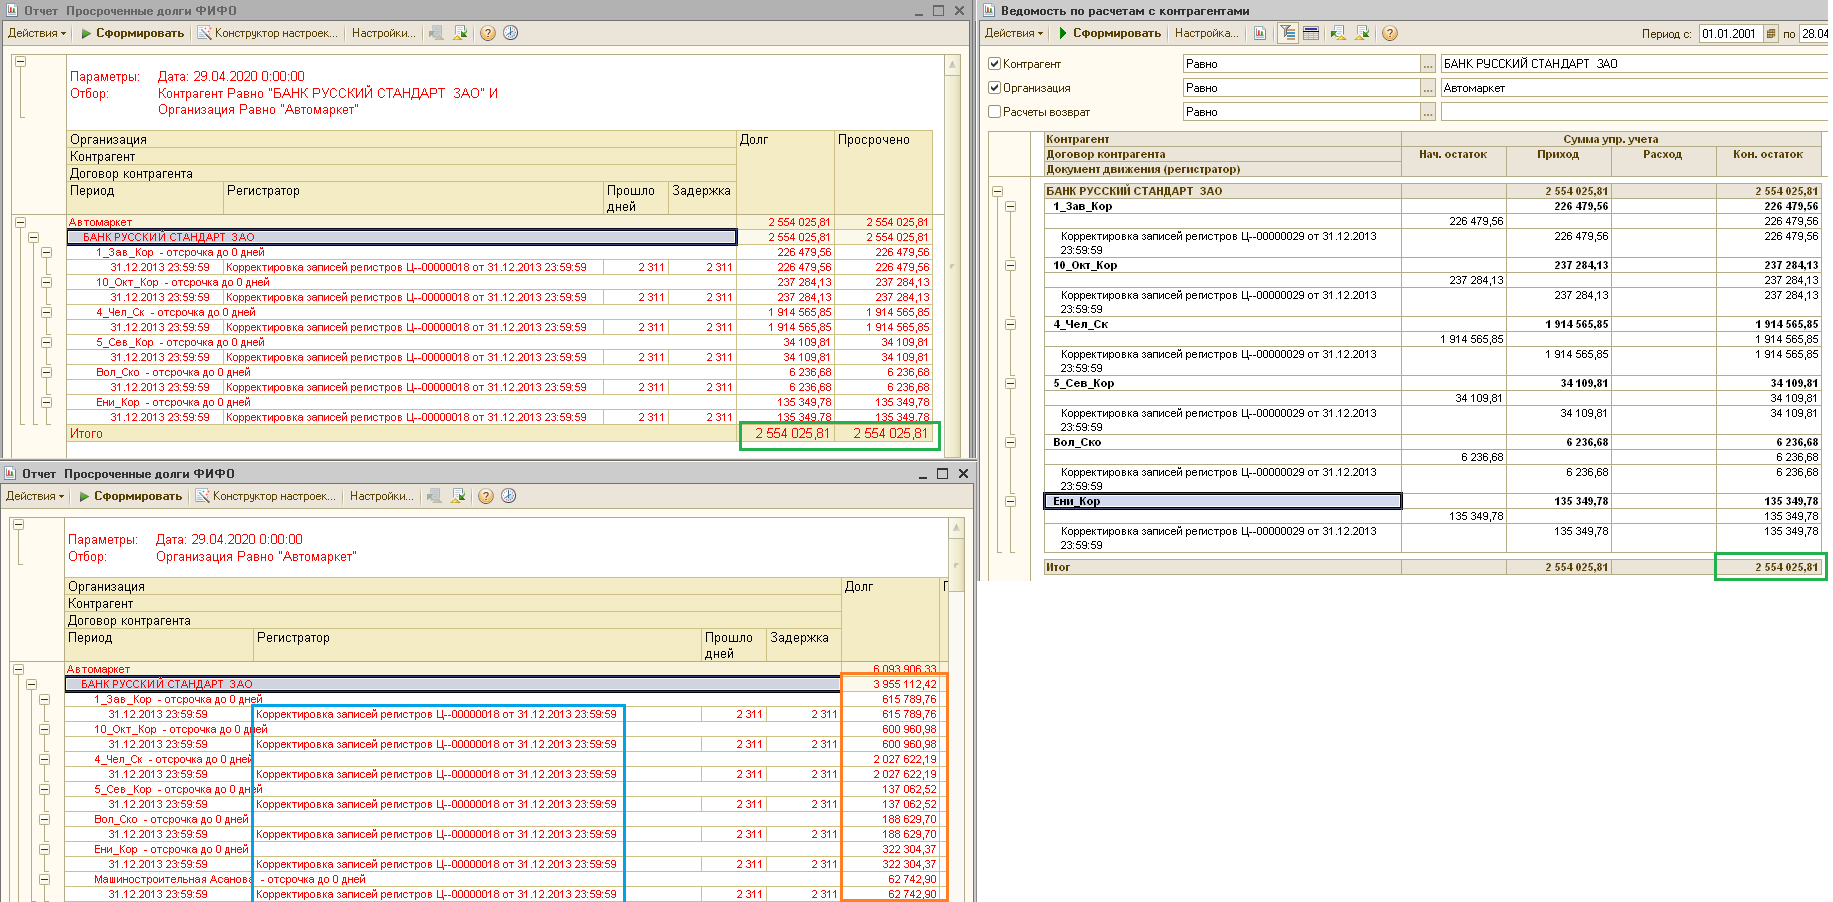
Проверял ваш отчёт в своей базе и обнаружил случай расхождения сумма в отчёте с остатками в регистре.
В верхней части картинки ваш отчёт и типовой, оба с отборами по организации и контрагенту.
Все остатки в разрезе договоров совпадают.
Но, если в вашем отчёте отбор по контрагенту снять, то суммы остатков по договорам становятся другие, не соответствующие остаткам.
Может ли это быть из-за того, что все остатки по этим договорам созданы одним и тем же документов ввода начальных остатков?
Или проблема в чём-то другом?
И, смотрю, в самом документе начальных остатков суммы эти же.
Договор "Машиностроительная Асанова" в остатках присутствует, но эта сумма у другого контрагента!
Какой-то сбой, мне кажется, в алгоритме?
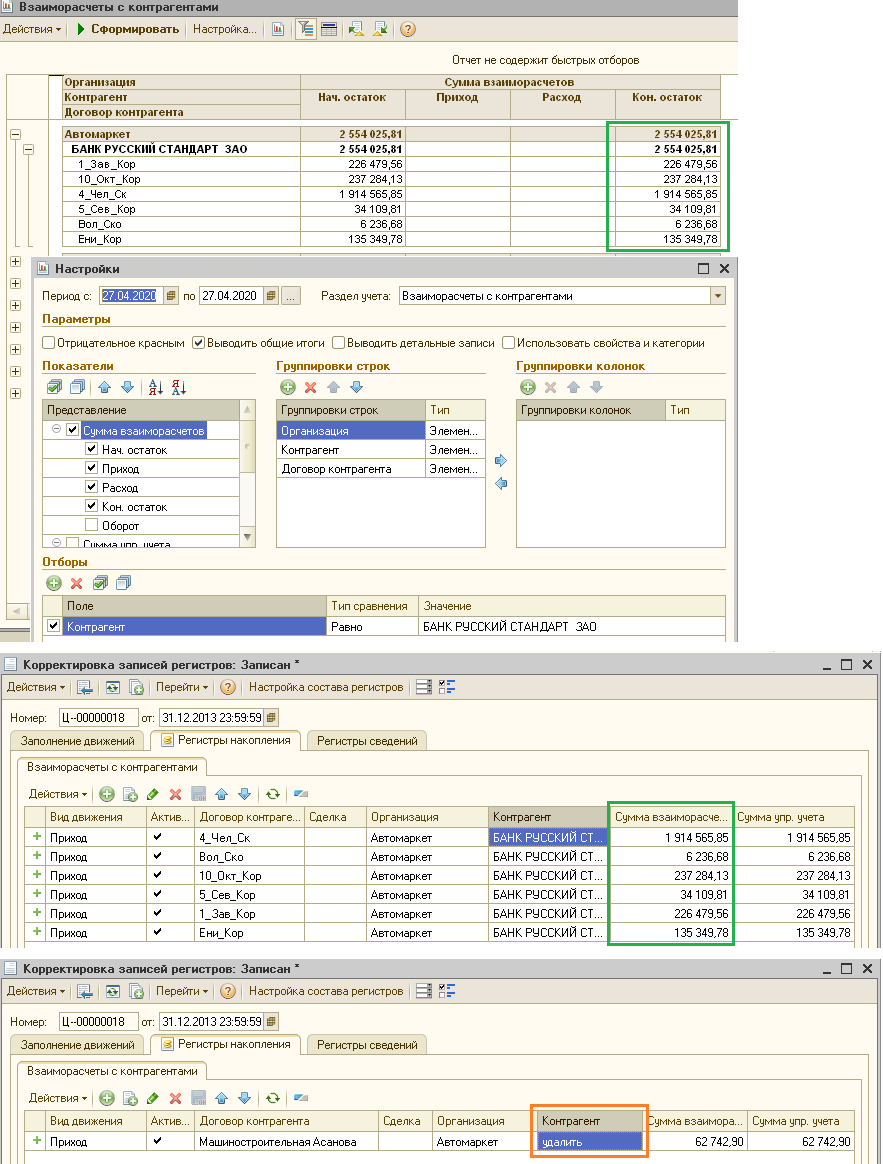
Поэтому, по-моему, вряд ли здесь ошибка алгоритма. Больше похоже на косяки в базе. То есть сделать копию базы, выгрузить - загрузить, тестирование-исправление, отменить проведение, провести (по этому контрагенту) и прочие "шаманские пляски" я бы в первую очередь попробовал. Потом попробовать запрос в консоли (вне СКД), потом просмотреть временные таблицы - я бы так поотлаживался. То есть без отладки на конкретных данных больше сказать ничего не могу.
да это запросто, ручками накосячили или программно подсунули в документе где-то - Контрагент Петров в документе, а договор в документе - от сидорова.
Пройдитесь по документам этого конррагента и/или этого договора и перевыьерите контрагента - при перевыборе контрагента вставится договор контрагенрта, а не чужой.
или наоброт обеспечьте чтобы если договор в документ от васи - то и контрагент аставьте ваю. то есть приводите документ либо к договору, либо к контрагенту.
.
БЭКАП!!!
ибо могут поехать и скорее всего поедут раскладкаи долгов итд.
Ппосле исправленйи пересчитать базу надо будет
а) движения по этому контрагенту сделаны единственным документом "Корректировка записей регистров Ц--00000018 от 31.12.2013 23:59:59"
б) все договоры соответствуют своим Организации и Контрагенту
В тоже время, вместо полного документа "Корректировка записей регистров" попробовал создать новый и вручную занёс в него только строки по этому контрагенту - в этом случае ваш отчет показывает верные остатки, совпадающие с универсальным отчётом.
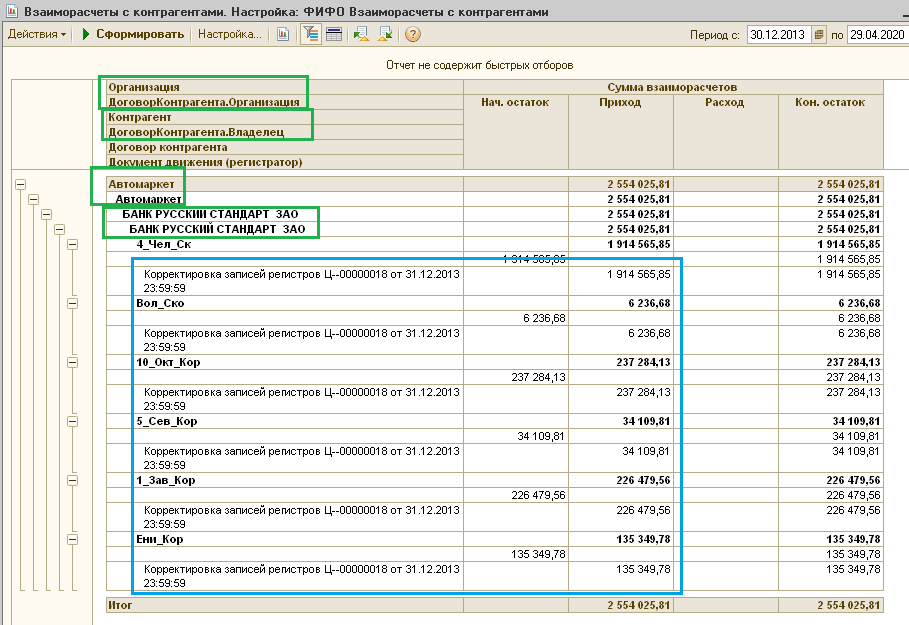
а) движения по этому контрагенту сделаны единственным документом "Корректировка записей регистров Ц--00000018 от 31.12.2013 23:59:59"
б) все договоры соответствуют своим Организации и Контрагенту
- в документе - может быть.
но в движениях документа - не обязательно! то есть изменили документ но не перепровели. на форме - норм, а в движениях - криво.
- ну типа как я чуть выше написал. вручную введенный документ - сделал верные движения.
Или, как вариант, ваше расследование ситуации "неполное", отсюда не видно мне точно что и как. Вслепую по приборам лечу... ;-0
.
И да, отчет - не мой. Я просто мимо проходил.. ;-)
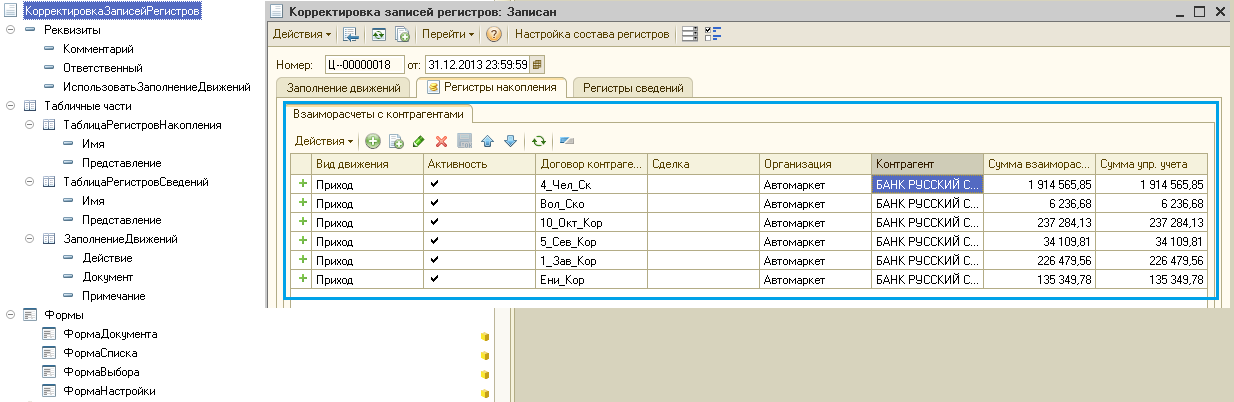

Вы были правы, в этом документе "Корректировка записей регистров" нашлись ещё записи с этими договорами, но с другим контрагентом.
Удалил их и Ваш отчет по этому контрагенту исправился.
Спасибо за наводку!
.
"Вы были правы, ..." - ну так о то ж. корректировка записей не просто так ведь делается из ниоткуда... Напрограммили криво заполнение, или ручками кривенько внесли...
1-1=0 может показываться вотчете как -1+1=0
У меня задача считать просрочку не от даты движения + данные договора, а от даты указанной в документе реализации.
Как это правильно сделать?
И порядок документов для ФИФО должен считаться относительно даты оплаты.
Фактически мы как бы переносим момент возникновения долга с момента отгрузки на дату оплаты.
В результате приведенным пакетным запросом определится набор неоплаченных накладных. И среди них по простому правилу "дата оплаты еще неоплаченной накладной меньше текущей" можно будет найти просроченные.
То есть получается, что, строго говоря, не "отрезков будет больше", а вдвое больше будет начальный отрезок. Ну и на одну больше будет число итераций при сокращении интервала поиска.
И Шаг.Край < <<?>>= Обороты.Период
что это может означать?запрос перенес в СКД
В чем может быть проблема?
В целом же я пытаюсь решить проблему поиска реализаций, оплаченных за период. Т.е. у нас есть реализации неоплаченные до начала периода, есть реализации отгруженные и оплаченные в течении заданного периода. Надо найти их и заодно определить есть ли просрочка оплаты. Как полагаете - можно ли решить проблему только запросом? Сейчас я получаю неоплаченные реализации до начала исследуемого периода и все реализации до периода и ищу для них документы оплаты двигаясь перебором движений взаиморасчетов пока не будет закрыт долг до проведения реализации+сумма реализации.
У меня были заготовки для быстрого ФИФО, где не только нарастающий итог по отгрузкам и оплатам считается, но и делается связывание. Но запросы получаются головоломными. А так как, кроме академического, интереса не увидел, не стал публиковать.
Сейчас, после появления функции АВТОНОМЕРЗАПИСИ() и других, они, возможно, бы и упростились, но большого оправданного интереса по прежнему не вижу. Как-то фокус внимания публики переместился в другую сторону.
Но я и так получаю запросом таблицу, потом прохожу по оплатам за период, получаю таблицу с реализациями и документами оплаты и передаю ее как таблицу параметром в СКД где потом обрабатываю запросом.
Вы можете заказать платную консультацию или разработку у автора. Будет создан приватный заказ на «Бирже заказов» для автора.
№ 262300
Создание 28.02.14 14:20
Обновление 25.05.17 15:12
Просмотры 84400
Загрузки 779
Рейтинг
261
Комментарии 143
Код открыт Да
Рубрики Взаиморасчеты
Кому Разработчик
Тип файла Внешний отчет (ert,erf)
Платформа 1С:Предприятие 8
Конфигурация
1С:Комплексная автоматизация 1.х
,
1С:Управление торговлей 10
,
1С:Управление производственным предприятием
Операционная система Не имеет значения
Страна Не имеет значения
Отрасль Не имеет значения
Налоги Не имеет значения
Вид учета Управленческий учет
Доступ к файлу Абонемент ($m)