Партионный учет товаров в конфигурациях УТ, КА, ЕРП
Учетные задачи - Логистика, склад и ТМЦ

Партионный учет – это один из самых необходимых видов учета в торговой компании. Только с его помощью можно оценить деятельность компании: маржинальную прибыль и результат работы компании в целом.
Существует несколько подходов к реализации партионного учета, и на этапе развития управленческих конфигураций 1С партионный учет был реализован по разному.
В данной статье я хочу, во-первых, не много рассказать об истории развития механизма партионного учета в управленческих конфигурациях УТ, ЕРП. Также более подробно остановиться на текущей его реализации в конфигурациях ЕРП 2.4, КА 2.4, УТ 11.4.
Дополнительно, рассмотрю различные варианты оценки стоимости запасов, которые используется для реализации партионного учета. Я покажу, по каким формулам происходит расчет стоимости списания товаров в том или ином случае. На реальном примере продемонстрирую работу системы при различных методах оценки запасов.
Содержание
Экскурс в историю развития партионного учета УТ, ЕРП
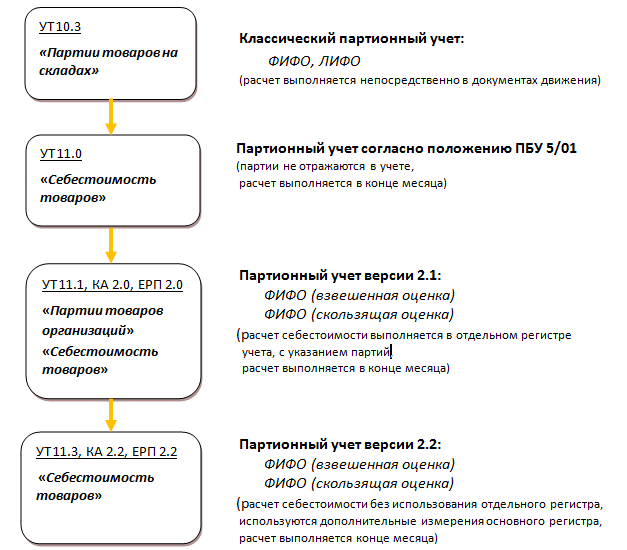
Начнем с классического партионного учета образца УТ 10.3, который подразумевает списание конкретных партий при выбытии товаров и указания их учетной стоимости. Партии списываются последовательно согласно их поступлению (метод ФИФО) или обратно их поступлению (метод ЛИФО), в зависимости от настройки учетной политики «Стратегия списания партий товаров по хронологии». Стратегия списания «По средней» отменяет ведение партионного учета по товарам. Партия, в данном случае, не указывается при поступлении и выбытии товаров, а стоимость списания рассчитывается по среднему значению остатка стоимости единицы товара – «Стоимость / Количество».
В первых версиях УТ 11 разработчики решили кардинально изменить логику расчета себестоимости списания, и реализовать ее согласно положению по бухгалтерскому учету (ПБУ) 5/01. Расчет в УТ 11.0 происходит только в конце месяца и выполняется следующим образом:
- Определяется стоимость остатков товаров на начало месяца.
- Определяется стоимость текущих остатков товаров - в расчете используются последние поступившие партии согласно текущему количеству остатка, так как первые согласно стратегии списания ФИФО должны быть уже списаны.
- Определяется стоимость всех поступлений товаров за месяц.
- Рассчитывается стоимость списания товаров в течение месяца по следующей формуле:
Ст(спис.) = Ст(нач. ост.) + Ст(пост.) - Ст(кон. ост.)
Подобный подход имеет ряд преимуществ, например, не нужно соблюдать строгую последовательность ввода документов, себестоимость рассчитывается усреднено в рамках целого месяца. Однако, существует очень существенный недостаток – нельзя увидеть стоимость конкретных партий товаров. А также отсутствие классического партионного учета затрудняет реализацию некоторых других механизмов системы, например сложный учет НДС.
В итоге начиная с версий УТ 11.1, ЕРП 2.0 и КА 2.0 разработчики добавили возможность ведение классического партионного учета и назвали его «ФИФО (скользящая оценка)», старый же вариант, несколько модифицированный получил название «ФИФО (взвешенная оценка)». Ну и оставалась возможность вести учет «По средней», что также как и у УТ 10.3 отменяло партионный учет. Метод партионного учета с стратегией списания партий ЛИФО изначально отсутствует в конфигурациях УТ 11.
Если не вдаваться в подробности, в новой версии, которая получила название 2.1 добавили ряд регистров для учета партий товаров основным из которых стал «ПартииТоваровОрганизаций». Движения по регистрам создаются регламентной процедурой «Закрытие месяца», а уже на основании данных этих регистров формируются записи в регистры итоговой себестоимости: «Себестоимость товаров» и «Выручка и себестоимость продаж».
Новая модификация партионного учета появилась в конфигурациях ЕРП 2.2, КА, 2.2 и УТ 11.3. В какой-то степени это связано с переходом конфигурации ЕРП на новую схему управления производством версии 2.2. А так как на тот момент конфигурации УТ, КА и ЕРП уже были стандартизированы, новый механизм появился также в КА и УТ.
Новыми возможностями версии партионного учета 2.2 стали:
- реализация автоматического перехода со способов оценки стоимости «Средняя за месяц» и «ФИФО (взвешенная оценка)» на «ФИФО (скользящая оценка)» и обратно,
- появление возможности использовать различные способы оценки стоимости товаров для организаций, включенных в систему "Интеркампани".
Изначально режим партионного учета версии 2.2 был опциональным. В конфигурациях текущих версий: ЕРП 2.4, КА 2.4 и УТ 11.4 он является основным. Более того, если вы начинаете работать в новой базе, вообще нет возможности использовать партионный учет версии 2.1.
Версия 2.1, на данный момент, осталась только для обеспечения совместимости, для тех компаний, которые применяли учет версии 2.1, по каким-то причинам не хотят переходить на версию 2.2.
Кроме того, если организация осуществила переход с определенной даты на новую версию 2.2, использование старой также становится не возможным.
Дополнительно, в системе реализован запрет на отключение партионного учета 2.2 в следующих случаях:
- есть хотя бы одна организация, у которой указан метод оценки стоимости запасов «ФИФО (скользящая оценка)»,
- есть хотя бы один документ расчета себестоимости с методом оценки стоимости запасов «ФИФО (скользящая оценка)»,
- есть хотя бы одна организация, которая ведут учет НДС по фактическому использованию.
Одним словом, разработчики всячески дают нам понять, что нужно работать с новой версией партионного учета 2.2, а если мы работаем со старой – быстрее переходить на новую.
В чем же отличие версии партионного учета 2.2 от 2.1?
Основным отличием является то, что разработчики уже в очередной раз отказались от использования группы регистров, отражающих движения партий товаров: «ПартииТоваровОрганизаций», «ПартииТоваровПереданныеНаКомиссию», «ПартииРасходовНаСебестоимостьТоваров», «ПартииПроизводственныхЗатрат», «ПартииЗатратНаВыпуск». Расчет теперь выполняется исключительно по одному регистру учета «Себестоимость товаров».
В регистре «Себестоимость товаров» для реализации полноценного партионного учета «ФИФО (скользящая оценка)» теперь добавились дополнительные измерения: «Партия» и «АналитикаУчетаПартий». Для метода оценки: «ФИФО (взвешенная оценка)» и «Средняя за месяц» новые измерения остаются не заполненными.
Отражение себестоимости в отчетах
В связи с тем, что расчет себестоимости теперь выполняется только в конце месяца, это некоторым образом затрудняет работу компании, так как в течение месяца нельзя оценить стоимость остатка товара, а главное валовую прибыль компании, что является особенно важным для ведения торговой деятельности.
Для этого в системе существует возможность предварительного расчета себестоимости, который можно выполнять автоматически, по регламентному задании.
Следует иметь в виду, что данный функционал не является расчетом себестоимости как таковым, а служит только для того, чтобы дать возможность оценить деятельность торговой компании до окончания месяца. Технически, предварительный расчет себестоимости создает движения по вспомогательному регистру «Стоимость товаров». Данные этого регистра учитываются в отчетах по валовой прибыли: «ВыручкаИСебестоимостьПродаж», «ВыручкаИСебестоимостьРозничныхПродаж», «ВаловаяПрибыльПоОплаченнымОтгрузкам» и в отчетах: «Доходы и расходы», «Оценка рентабельности продажи». В отчетах по себестоимости товаров: «АнализСебестоимостиТоваров» и «ВедомостьПоПартиямТоваров» данные будут отражены только после выполнения полного расчета себестоимости в конце месяца.
Также следует иметь в виду, что предварительный расчет себестоимости не учитывает данные по ТЗР и ВСЕГДА выполняется «По средней», вне зависимости от настроек учетной политики организации.
Методы оценки стоимости запасов
Рассмотрим, каким образом происходит расчет стоимости списанных товаров при применении различных методов оценки.
Во всех случаях будем использовать следующую последовательность хозяйственных операций:
Поступление от 01.10 2018 - 100 шт. по 10 руб. на 1 000 руб.
Поступление от 10.10 2018 - 100 шт. по 15 руб. на 1 500 руб.
Поступление от 01.11 2018 - 100 шт. по 20 руб. на 2 000 руб.
Поступление от 10.11 2018 - 100 шт. по 25 руб. на 2 500 руб.
Поступление от 20.11 2018 - 100 шт. по 30 руб. на 3 000 руб.
Реализация 1 от 25.11.2018 - 150 шт.
Реализация 2 от 26.11.2018 - 200 шт.
Рассчитывать себестоимость будем за ноябрь 2018 года.
Расчет стоимости списания выполняется исходя из общего значения стоимости остатка на начало месяца и стоимости поступившего в течение месяца товара. Стоимость распределяется на все списания текущего месяца пропорционально количеству, указанному в документах выбытия. Стоимость списания единицы товара одинаковая для всех списаний в течение месяца.
Расчет выполняется по формуле:
Ст(спис.)=(Ст(нач. ост.) + Ст(пост.))/(Кол(нач. ост.) + Кол(пост.))*Кол(спис.)
Сумма списания = (2 500 + 7 500) / (200 + 300) * 350 = 7 000 руб.
Для расчета стоимости, первым этапом определяется стоимость товара на начало месяца. Вторым этапом определяется стоимость первых поступивших партий по товару в течение месяца. Стоимость списываемого товара складывается из стоимости остатка товара и стоимости первых партий (в случае, если остатка товара не хватает для покрытия всех списаний в течение месяца). Далее стоимость распределяется на все списания текущего месяца пропорционально количеству, указанному в документах выбытия. Так же как и в первом варианте, стоимость списания единицы товара является одинаковой для всех списаний в течение месяца.
Если количество списания меньше либо равно количеству остатка:
Ст(спис.)=Ст(нач. ост.)/Кол(нач. ост.)*Кол(спис.)
Если количество списания больше количества остатка:
Ст(спис.)=Ст(нач. ост.)+Ст(пост 1) +….+ Ст(пост n)/Кол(пост n)* (Кол(спис.)-Кол(нач. ост.)-∑Кол(пост 1)…Кол(пост n-1))
Сумма списания = 2 500 + 2 000 + 2 500 / 100 * (350 - 200 - 100) = 5 750 руб.
Полноценный партионный учет. Стоимость списания рассчитывается отдельно для каждого документа выбытия и определяется исходя из стоимости самых ранних партий по которым существует остаток.
Для расчета стоимости формируется список всех партий, по которым есть остаток по количеству и стоимости, в порядке возрастания даты поступления каждой партии. Далее, для списания выбирается необходимое количество самых ранних партий.
Расчет выполняется по формуле:
Ст(спис.)=Ст(партия 1 +….+ Ст(партия n)/Кол(партия n)*(Кол(спис.)- ∑Кол(партия 1)…Кол(партия n-1))
Сумма списания Реализации 1 = 1 000 + 1 500 / 100 * (150 - 100) = 1 750 руб.
Сумма списания Реализации 2 = 750 + 2 000 + 2 500 / 100 * (200 - 150) = 4 000 руб.
В данном случае общая стоимость списания товара аналогична второму варианту. Это происходит только в том случае, когда полностью списывается остаток на начало месяца, в противном случае стоимость списания будет разная.
Вот и все, что я хотел написать. Если есть замечания или дополнения, пишите в комментариях к статье.
Если статья Вам понравилась, ставьте звездочку J
Другие мои статьи из серии «Механизмы учета в типовых конфигурациях УТ 11, КА 2, ЕРП 2»:
- Учет товаров по сериям
- Контроль отрицательных остатков
- Интеркампани, новая методика учета
- Новая концепция учета по видам запасов
- Бонусные программы лояльности
Вступайте в нашу телеграмм-группу Инфостарт
партионный учет себестоимость товаров методы оценки стоимости запасов 1С Предприятие 8 УТ 10.3 11 ЕРП 2
Вы можете заказать платную адаптацию этой статьи под ваши задачи на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
См. также
Оптовая торговля Розничная торговля Логистика, склад и ТМЦ Анализ продаж Пользователь 1С:Предприятие 7.7 1С:Предприятие 8 1С:Управление производственным предприятием 1С:ERP Управление предприятием 2 1С:Комплексная автоматизация 1.х 1С:Комплексная автоматизация 2.х 1С:Управление нашей фирмой 1.6 1С:Управление нашей фирмой 3.0 1С:Управление торговлей 10 1С:Управление торговлей 11 1С:Розница 2 1С:Розница 3.0 Розничная и сетевая торговля (FMCG) Оптовая торговля, дистрибуция, логистика Беларусь Украина Россия Казахстан Управленческий учет Платные (руб)
Автоматизация заказа поставщику через 1С. Загрузка прайсов, анализ цен, управление заказами в УТ 10.3, УТ 11, КА2, УНФ, УПП, ERP, Розница 2
39141 руб.
21.04.2017 113536 213 44
Рабочее место Оптовая торговля Розничная торговля Логистика, склад и ТМЦ Ценообразование, анализ цен Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Розничная и сетевая торговля (FMCG) Оптовая торговля, дистрибуция, логистика Управленческий учет Платные (руб)
Расширение для работы с номенклатурой: отображение остатков, цен, изображений, аналитики по каждой позиции, подбор товаров в документы через корзину и оптимизация интерфейса.
17284 руб.
26.04.2016 688167 1574 669
Обмен с ГосИС Логистика, склад и ТМЦ Разработчик Пользователь 1С:Предприятие 8 1С:Розница 2 1С:ERP Управление предприятием 2 1С:Бухгалтерия 3.0 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х 1С:Управление нашей фирмой 3.0 1С:Розница 3.0 Россия Платные (руб)
Внешняя обработка для инвентаризации кодов маркировки в системе "Честный знак". Позволяет быстро определить и списать коды маркировки проданного, испорченного, утраченного (полный перечень причин списания указан ниже) товара, которые всё ещё числятся за организацией. Привести в соответствие остатки маркированного товара программы 1С и системы "Честного знака".
6649 руб.
09.01.2024 22191 229 30
Логистика, склад и ТМЦ Бухгалтер Пользователь 1С:Предприятие 8 1С:ERP Управление предприятием 2 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Оптовая торговля, дистрибуция, логистика Управленческий учет Платные (руб)
Модуль ответственное хранения в 1С 8.3 для складов и фулфилмент-операторов: учет чужого товара, приемка на хранение, передача, возвраты, акты, адресный склад и работа с товарами поклажедателей.
89900 руб.
09.06.2020 58347 47 60
Загрузка и выгрузка в Excel Розничная торговля Логистика, склад и ТМЦ Ценообразование, анализ цен Прайсы Системный администратор Разработчик 1С:Предприятие 8 1С:Комплексная автоматизация 1.х 1С:Розница 2 1С:ERP Управление предприятием 2 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х Управленческий учет Платные (руб)
Загрузка номенклатуры из файлов Excel (xls, xlsx, ods, csv, mxl) в УТ11, КА 2, ERP 2, Розница 2. Задействованы все возможности конфигурации - заполнение реквизитов номенклатуры, дополнительных реквизитов и сведений, характеристики, доп.реквизиты и сведения характеристик. Дополнительные обработки для расширения возможностей.
12444 руб.
29.10.2014 237928 777 544
Монитор заказов Оптовая торговля Розничная торговля Учет рабочего времени Логистика, склад и ТМЦ Пользователь 1С:Предприятие 8 1С:Управление нашей фирмой 1.6 1С:ERP Управление предприятием 2 1С:Управление торговлей 11 1С:Комплексная автоматизация 2.х 1С:Управление нашей фирмой 3.0 Управленческий учет Платные (руб)
Модуль для комплексного управления логистикой в 1С. Расширение совместимо с любыми конфигурациями от 1С:УНФ до 1С:УТ и ERP
105000 руб.
11.08.2016 68879 50 62
WEB-интеграция Рабочее место Оптовая торговля Розничная торговля Логистика, склад и ТМЦ Пользователь 1С:Предприятие 8 1С:Бухгалтерия 2.0 1С:Бухгалтерия 3.0 1С:Комплексная автоматизация 2.х 1С:Управление нашей фирмой 1.6 1С:Управление нашей фирмой 3.0 1С:Управление торговлей 10 1С:Управление торговлей 11 1С:Розница 2 1С:Розница 3.0 Оптовая торговля, дистрибуция, логистика Россия Управленческий учет Платные (руб)
Программный продукт "Управление доставками в 1С" позволяет обмениваться с личным кабинетом Boxberry, СДЭК, Энергия, Почта России, DPD, ПЭК, Grastin, Деловые Линии, КСЕ, Dalli, ЯндексДоставка. Упрощает создание заявок и резервирование заказов прямо в интерфейсе 1С
24400 руб.
10.03.2016 76184 321 100
Логистика, склад и ТМЦ 1С:Предприятие 8 Россия Платные (руб)
Подсистема автоматизированного управления складом AS WMS для конфигураций на платформе 1С 8. AS WMS – готовое решение для эффективного управления, хранения и учета на адресном складе. Внедрение системы AS WMS способствует быстрому отбору товара, ускорению инвентаризации, снижению зависимости от персонала, исключению пересорта. AS WMS встраивается в любую конфигурацию на платформе 1С 8 и работает как единая система без обменов. В учетной системе нет необходимости менять процессы под AS WMS (например, вводить ордерную схему), AS WMS использует стандартные документы по товародвижению вашей учетной системы.
50000 руб.
26.07.2023 14540 64 0
два регистра, а не один.
Себестоимость товаров - это фундамент
И второй РН "Детализация партий товаров для НДС и УСН"
Более того, если вы отключите функциональную опцию Ведение партионого учета вообще, то Себестоимость товаров останется.
Так как это фундамент количественно-суммового учета ТМЦ.
а вот РН "Детализация партий товаров для НДС и УСН" при отключении партионки уйдет.
Регистр "Детализация партий товаров для НДС и УСН" остался в версии 2.2
Но он используется для дополнительных механизмов: сложного расчета НДС и для УСН, если компания выпускает продукцию.
В отчетах по себестоимости он не учитывается, по этому я и не включил его в общую схему.
Также, далеко не все компании формируют отчетность по НДС и УСН из управленческой базы.
+ так же если вести учет ВНА по версии 2.4
Это тяжелый РН с классическим партионным учетом.
Я, например, на торговом предприятии отключал партионку, так как у нас по среднему и производства нет.
Нафига нагружать систему для расчета этого РН по документикам?
Дак нет же .. и ВНА по версии 2.4 требует партионку.
Пришлось вести ВНА по версии 2.2
Я к тому, что этот РН неотъемлемая часть Партионки версии 2.2 и упомянуть про него в статье как минимум стоит.
Они (1сники) его много где юзают в типовой функционале ...
З.Ы. посмотрел вашу анкету, вы как машина за неделю цикл вот таких консалтинговых статей нафигачили.
Где время то берете ? Или муза посетила?
З.Ы. 1 К статьям претензий нет ... хорошее дело делаете народ просвещаете
1. Расчет себестоимости можно выполнять в любое удобное для вас время, как в течении месяца так и по его окончанию. Ни где не видел чтобы платформа накладывала ограничение: "расчет себестоимости теперь выполняется только в конце месяца"
2. Оценить стоимость остатка нельзя не только в течении месяца, но и по его окончанию. Нет такого "месяц закончился, следовательно можно получить достоверную валовую прибыль". В некоторых, весьма запущенных случаях, конечный отчет о валовой прибыли можно получить только ближе к концу следующего месяца.
1. Теоретически, расчет себестоимости можно выполнять и не в конце месяца.
Правда без доработки конфигурации у Вас это вряд ли получится.
Я говорю про типовой продукт, в котором полный расчет себестоимости выполняется ТОЛЬКО в конце месяца.
2. Поясните, в каких случаях после полного расчета себестоимости нельзя получить достоверную валовую прибыль? Если Вы имеете в виду, что могут быть заведены не все доп. расходы, так это не к конфигурации претензия, а к тем, кто ведет учет.
Отличие версии партионного учета 2.2 от 2.1:
Основным отличием является то, что разработчики уже в очередной раз отказались от использования группы регистров, отражающих движения партий товаров: «ПартииТоваровОрганизаций», «ПартииТоваровПереданныеНаКомиссию», «ПартииРасходовНаСебестоимостьТоваров», «ПартииПроизводственныхЗатрат», «ПартииЗатратНаВыпуск». Расчет теперь выполняется исключительно по одному регистру учета «Себестоимость товаров».
В регистре «Себестоимость товаров» для реализации полноценного партионного учета «ФИФО (скользящая оценка)» теперь добавились дополнительные измерения: «Партия» и «АналитикаУчетаПартий». Для метода оценки: «ФИФО (взвешенная оценка)» и «Средняя за месяц» новые измерения остаются не заполненными.
Прочитал - вопросов стало только больше :)
Я же правильно понимаю, что метод оценки себестоимости определяются настройкой серийного учёта?
Если да, то какому варианту соответствует ФИФО со скользящей оценкой?
В идеале хочется с помощью стандартных настроек указывать серии только при приёмке, чтобы дальше они подхватывались сами по ФИФО или обособленно (в зависимости от способа обеспечения). С контролем остатков серий, разумеется.
Из статьи про серии и из собственного тестирования я такого варианта пока не нашёл: ФИФО получается использовать только в полу-ручном режиме и только при включённых сроках годности. Если бы сроки годности можно было при приёмке проставлять не руками, то я бы их использовал, как гарантийные (торгуем техникой), а так - лишняя морока складу.
Нет, это разные вещи.
Политиками учета серий по ФИФО оперируют только количественными остатками и никак не связаны с расчетом себестоимости.
При применении политики "Учет себестоимости по сериям" в расчет себестоимости добавляется дополнительный разрез - серия. Но при этом никакой автоматический подстановки серий по ФИФО нет.
Попробуйте использовать Авторасчет по ФИФО, если не нужно рассчитывать себестоимость по сериям и не хотите указывать серии при отгрузке.
Ведь по итогу мы все равно списываем все в ноль когда все продадим.
Прибыль она конечно зависит от себестоимости, но в одном месяце она может быть больше, в другом меньше, но в итоге то все равно когда все продадим выйдем на одно и то же. или я не прав?
Разные способы нужны, чтобы можно было увидеть более реальную маржинальную прибыль по проданному товару.
В случае, если стоимость поступления сильно меняется и товар по долгу лежит на складе - это существенно.
Ну и, дополнительно, скользящая оценка дает возможность видеть, какие конкретно партии списались - полноценный партионный учет.
Но почему то не могу понять вот что:
Настроил учетную политику FIFO Скользящая.
Затем смодулировал ситуацию:
на 01.01 был остаток 10 штук на 1000 рублей.
05.01 поступило еще 10 штук на 2000 рублей.
10.01 продали 5 штук
15.01 поступило еще 10 шутк на 3000 рублей.
20.01 продали 10 штук
--------------------------------------
Соответственно себестоимость первых 5и штук программа посчитала 500 рублей:
остаток был 1000, система по формуле: Стоимость(партия n)/Кол(партия n)*(Кол(спис.) посчитала и получилось 1000/10*5 = 500 руб.
А вот при расчете второй партии программа посчитала 2000 рублей стоимость списания, а я посчитал 1500, не пойму где ошибся.
Вот мой расчет:
сначала система списывает первую партию (точнее то что от него осталось, это 500 руб и количество 5 шт), затем берет вторую партию, там стоимость 2000 и количество 10 шт, а нам нужно списать 10, поэтому система дальше партии не берет, и со второй получается:
2000/10 = 200 за штуку, итого, т.к. мы продаем 10 шт, то 500 руб (5шт) + 200*5 = 1000 руб. = 1500.
------
А программа как будто бы взяла всю партию что поступила по 2000 и списала, а остаток тот что поступал до нее не стала списывать, так чтоли получается?
По какой-то причине партия с остатками не списалась.
Посмотрите в регистре "Себестоимость товаров" какие именно партии списались.
Проверьте, что остаток именно 10 и именно по той же номенклатуре, характеристики.
Разница только в том, что по средневзвешенной будет одинаковая стоимость списания для всех товаров в течение месяца.
Скажите, а есть разница использовать партионный учет 2.2 и вести по средней или фифо (взвешанная) или не использовать партионный учет 2.2 и вести по средней или фифо (взвешанная)? по сути цифры одни, но в регистре себестоимость просто строк больше (когда учет по партиям включен), программа разбивает:
например:
приходная №1 + пришло 10 на 1000
приходная №2 + пришло 10 на 2000
расходная №1 - продали 5 (по средней на 666.67)
расходная №2 - продали 10 (по средней на 1333.37) - если партионный учет выключен
или появляются две строки, если партионный учет включен:
расходная №2 - продали 5 (по средней на 666.37)
расходная №2 - продали 5 (по средней на 666.37)
у меня два вопроса: есть ли разница для этих двух способов, включен партионный учет или нет? возможно в отчетах где то более детально что то можно увидеть? или если это на общий результат в цифрах не влияет, то все равно.
и второй вопрос: можно ли остатки разнести не на 31, а на начало 1 числа, а то не понятно как она считает.
Остатки на 01.01.19 - 10 штук на 1000 руб.
в январе
+ 10 шт на 2000 руб.
- 5 шт на 1000 руб.
+ 10 шт на 3000 руб.
- 10 шт на 2000 руб.
ИТОГО: общая стоимость списания по средней 3000 руб.
Вариант №2:
Остатки на 31.12.18 - 10 штук на 1000 руб.
в январе
+ 10 шт на 2000 руб.
- 5 шт на 500 руб.
+ 10 шт на 3000 руб.
- 10 шт на 2500 руб.
ИТОГО: общая стоимость списания по средней также 3000 руб, но почему программа так рассчитала, не понятно ((
обособленный учет выключен, все галки сняты.
А где в документе ввод остатков проставить значение этого реквизита я и не понял. Да и вообще, а если у меня несколько видов деятельности, УСН и ЕНВД например, откуда я знаю какой товар я по какой системе продам, ввод остатков то всего один.
Еще больше запутался ((
В общем случае, расчет выполняется как решение системы линейных уравнений. Количество уравнений соответствует количеству узлов аналитики.
В статье приведен упрощенный вариант.
так как же все-таки учитываются Партии?
Почему же, нет. Назначение - это дополнительный разрез, по которому может рассчитываться себестоимость.
Назначение - реквизит аналитики учета номенклатуры.
Аналитика учета есть и в регистре себестоимости и в выручке
Первая же формула:
Делимое: Стоимость начальный остаток + Стоимость приход = 10 000
10 000 - это по условию приход за Октябрь и Ноябрь. Понимаем что начальный остаток подразумевается 0.
Делитель:
Количество начальное + Количество поступившее = 200 + 300
Из этого понимаем что было (начальный остаток) все же 200 и пришло 300, тогда почему в делимом начальный остаток 0?
Если вы оперируете понятиями начальный остаток, приход, расход, то вы указывайте начальный остаток на какую дату и приход за какой период. Иначе ваши формулы лишь формулы и смысл надо угадывать.
Далее по Фифо взвешенная оценка:
Пишите: "Вторым этапом определяется стоимость первых поступивших партий по товару в течение месяца"
По формуле вы суммируете Стоимость начальную + Стоимость всех поставок, далее прибавляете Цену поступления второй партии 2500/100 умноженную на (350-200-100) ... опять же формула не понятно до тех пор пока вы не обозначите значение параметра n и понятия "первых поступивших партий".
Не сочтите за придирки, но даже мне человеку со сертификатом спец по УТ 10.3 сложно понять ваши выкладки.
Во втором случае, согласен, формула не простая. Но сходу не предположу, как ее можно проще описать. Смысл ее в том, что берутся все первые поступления. Причем из последнего взятого поступления берется только часть согласно требуемому количеству списания. По моему смысл понятен. Если придумаю, как можно проще описать, напишу.
С версии «1С:УТ 11.5» планируется завершение поддержки режимов:
партионный учет 2.1;
учетная политика – ФИФО (взвешенная оценка);
офлайн взаиморасчеты.
«Документы и сама функциональность этих режимов сохраняется в версиях 11.4 и 11.5 в полном объеме. А переход на версию 11.6 с версии 11.5 будет возможен только при включении использования новых режимов. Функциональность снимаемых с поддержки режимов в 11.6 будет иметь ограниченный характер. В помощнике "Закрытие месяца" осуществляется проверка перечисленных выше режимов и выдается рекомендация по переходу на новые режимы учета», – говорится в описании нового релиза.
у нас в организации учетная политика стоит по ФИФО (скользящая) _ УТ 11,4
могу ли при продаже товара списывать товар с конкретными сериями (более поздними, свежими), повлияет ли это на бухгалтерский учет?
спасибо.
Тогда не понятно, почему нет партий, должны быть, нужно смотреть базу.
Первая партия списалась вся - 2000шт, Вторая списалась вся 20000шт, Третья партия 55000шт списалась пока не вся - 53000шт. И вот тут начинается проблема - 26 декабря создаётся документ Корректировка Реализации, в котором убирается этот товар из реализации 17 числа в количестве 7500шт. Если сделать после этой Корректировки Закрытие месяца, то программа спишет 7000шт из третьей партии, и, почему-то, 500шт из второй. Получается что на 26 декабря у нас во второй партии теперь списано 19500шт, а в третьей 46000шт.
Но даже если так - у нас теперь есть часть второй партии, и при ФИФО на следующей реализации должны списаться эти 500шт вернувшиеся по второй партии, а потом продолжаться списываться третья партия, по идее.
Но на деле происходит совершенно не так - следующая Реализация 27 декабря - продаём 5000шт этого товара и после Закрытия месяца программа списала все 5000шт товара именно с третьей партии, а эти 500шт из второй партии, которая была раньше - так и осталась нетронутой. А вот следующая реализация уже от 10 января - списывает эти 500шт из второй партии.
Как это возможно? Ведь нам вернулось 500шт товара из более старой партии. Почему программа при следующей продаже списывает товар из более новой партии, а 500шт при этом оставляет на старой? Причем эти 500шт он списывает Только в следующем месяце, а в Декабре вообще ни в какую. Самое интересное, что в бухгалтерии при синхронизации этих же документов - партии списываются абсолютно корректно -- 27 декабря эта реализация списала 500 из второй, и 4500 из третьей партии.
Да и вообще - почему при Корректировке реализации он вернул 7000 из новой и 500 из старой, а не все 7500 из новой партии? Я жесть как запутался в этом всём. Вдруг сможете подсказать что-нибудь --- заранее благодарю...
По хорошему нужно конечно смотреть базу, что бы что-то более точно понять.
Распределить на себестоимость проданных по реализации товаров - нет.
Можно только на финансовый результат или на РБП отнести с указанием РТУ в качестве аналитики.
В 2.5 этот момент сильно доработан.
Статья очень полезная - спасибо вам!
Единственный момент , который пока не могу понять в расчете ФИФО (взвешенная оценка):
Если количество списания больше количества остатка:
Ст(спис.)=Ст(нач. ост.)+Ст(пост 1) +….+ Ст(пост n)/Кол(пост n)* (Кол(спис.)-Кол(нач. ост.)-∑Кол(пост 1)…Кол(пост n-1))
Сумма списания = 2 500 + 2 000 + 2 500 / 100 * (350 - 200 - 100) = 5 750 руб.
По вашей формуле получаю такие результаты:
Сумма списания = 2500+2000+2500/100*(350 - 200 - (100+100)) = 4500 + 2500/100*(-50) = 4500 -25*50 = 3250
∑Кол(пост 1)…Кол(пост n-1)), получается ведь три поступления
Поступление от 01.11 2018 - 100 шт. по 20 руб. на 2 000 руб.
Поступление от 10.11 2018 - 100 шт. по 25 руб. на 2 500 руб.
Поступление от 20.11 2018 - 100 шт. по 30 руб. на 3 000 руб.
Последнее, идет в формуле понятно, а вот 1 и 2 получается не учтены полностью
Поправьте, пожалуйста, если не так понял
n в данном случае это номер последнего поступления, которое участвует в расчете (стоимость которого нужно взять не полностью, а частично)
Соответственно в нашем случае это второе поступление. 3 поступление вообще не учитывается в расчете по данному методу, так как оно не покрывается отгрузкой.
∑Кол(пост 1)…Кол(пост n-1)) включает только одно первое поступление в количестве 100.
Вопрос, а как бы вы реализовали партионный учет в конфигурации 1с
учетная политика в организации - либо по средней, либо по ФИФО.
где задается Фифо-скользящая или Фифо-взвешенная?
если указано просто ФИФО - как в настройке - то это какая фифо?
.
а почему средневзвешенную убрали? по бухправилам правильная вроде как именно она?
Скользящая, конечно, для управленческих как-бы более правильная.
.
но при условии когда себестоимость считается при закрытии месяца, а для получения себестоимости в текущем времени надо регламентное задание чтоб постоянно пересчитывало закрытие месяца...
.
?
Вы можете заказать платную консультацию или разработку у автора. Будет создан приватный заказ на «Бирже заказов» для автора.
№ 955808
Создание 08.12.18 19:20
Обновление 16.10.19 21:32
Просмотры 129176
Загрузки 0
Рейтинг
258
Комментарии 84
Код открыт Да
Рубрики Логистика, склад и ТМЦ
Кому
Разработчик
,
Аналитик
,
Бухгалтер
Тип файла Нет файла
Платформа 1С:Предприятие 8
Конфигурация
1С:ERP Управление предприятием 2
,
1С:Управление торговлей 11
,
1С:Комплексная автоматизация 2.х
Операционная система Не имеет значения
Страна Россия
Отрасль Не имеет значения
Налоги Не имеет значения
Вид учета Управленческий учет
Доступ к файлу Бесплатно (free)


