Введение
Расхождения между начисленным и удержанным НДФЛ перед сдачей 6-НДФЛ — частая проблема. Причины варьируются от непроведенных ведомостей и межрасчетных выплат до ручных корректировок и ошибок при переводе в обособленные подразделения.
Вручную сравнивать регистры НачисленияУдержанияПоСотрудникам и РасчетыНалогоплательщиковСБюджетомПоНДФЛ долго. Внешний отчет «Сверка НДФЛ» решает эту задачу: он за секунды считает разницу «начислено сводом минус удержано ведомостями» и сразу указывает документ-виновник.
5 вариантов отчета под разные задачи
Отчет построен на СКД и предлагает гибкие группировки:
- «Только расхождения» (по умолчанию). Показывает только сотрудников с ненулевой разницей. Структура: Регистрация (КПП/ОКТМО) → Сотрудник → Документы. Колонка «Документ-виновник расхождения» сразу указывает источник проблемы.
- «Полная сверка (все строки)». Аналогично первому, но включает всех сотрудников. Нужен для финального контроля, чтобы убедиться в отсутствии потерь данных из-за отборов.
- «Сверка (подразделения)». Группировка: Регистрация → Подразделение → Сотрудник. Помогает быстро локализовать проблемный участок в крупной организации.
- «Сверка (головное подразделение)». Подразделения свернуты к головным (до 2 уровней вверх). Дает сводный взгляд по филиальной сети без лишней детализации.
- «Удержания по ведомостям с проблемными сотрудниками». Разрез: Регистрация → Ведомость → Сотрудник. Показывает, какая именно ведомость и на какую сумму удержала НДФЛ.
Инструкция по использованию
Шаг 1. Регистрация
- Скачайте файл отчета (
.erf). - Перейдите: Администрирование → Печатные формы, отчеты и обработки → Дополнительные отчеты и обработки.
- Нажмите Создать, тип: Отчет, загрузите файл. Добавьте нужные роли в поле «Доступно».
Шаг 2. Формирование
- Откройте зарегистрированный отчет.
- Укажите период (любая дата внутри нужного месяца, например,
31.08.2026— отчет сам обрежет её до начала месяца). - При необходимости установите отборы и нажмите Сформировать.
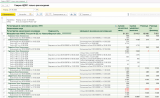
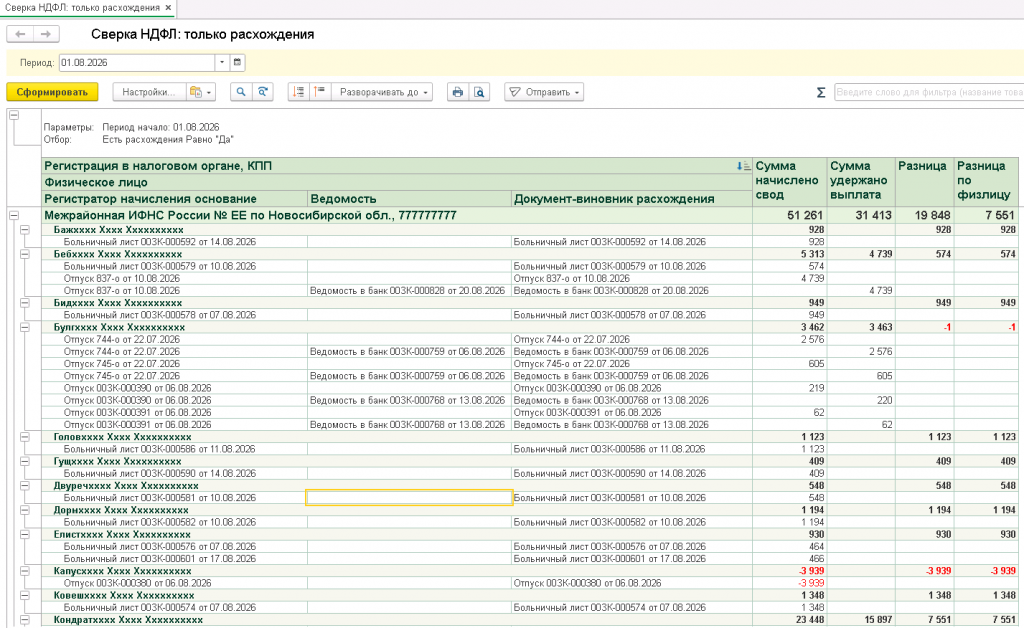 Рис. 1. Отчёт сформирован вариантом «Сверка НДФЛ: только расхождения» за август 2026 г. В списке — только сотрудники с ненулевой разницей «начислено сводом − удержано ведомостями», сгруппированные по регистрациям в налоговом органе (КПП/ОКТМО). Колонка «Документ-виновник расхождения» сразу указывает документ, создавший расхождение: документ начисления — если НДФЛ не удержан, ведомость — если удержано больше или меньше начисленного.
Шаг 3. Анализ и устранение расхождений
Отчет не просто показывает цифры, но и подсказывает порядок действий в зависимости от знака разницы:
- Положительная разница (Начислено > Удержано):
- Проверьте, проведена ли ведомость за отчетный месяц.
- Если это межрасчетная выплата (отпускные, больничные, премия) следующего месяца — расхождение временное и закроется в следующем периоде.
- Если расхождение показывает зарплатная ведомость — проверьте заполнение у нее реквизита «Период регистрации»: при ошибочном значении «месяц выплаты» удержание выпадает из сверки месяца начисления.
- Отрицательная разница (Начислено < Удержано):
- Проверьте повторные проведения ведомостей после исправлений.
- Проверьте ручные операции по НДФЛ («Операция учета НДФЛ», «Перерасчет НДФЛ»), не отраженные в своде начислений.
- Расхождение только в разрезе регистрации: Сравните КПП/ОКТМО в документах начисления и выплаты (типично при переводе сотрудника между обособленными подразделениями).
- Расхождение в группе с пустой регистрацией: Проверьте заполнение реквизита «Регистрация в налоговом органе» у сотрудника и в документах начисления/выплаты. До устранения такие суммы не попадут в 6-НДФЛ корректно.
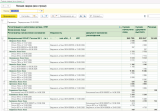
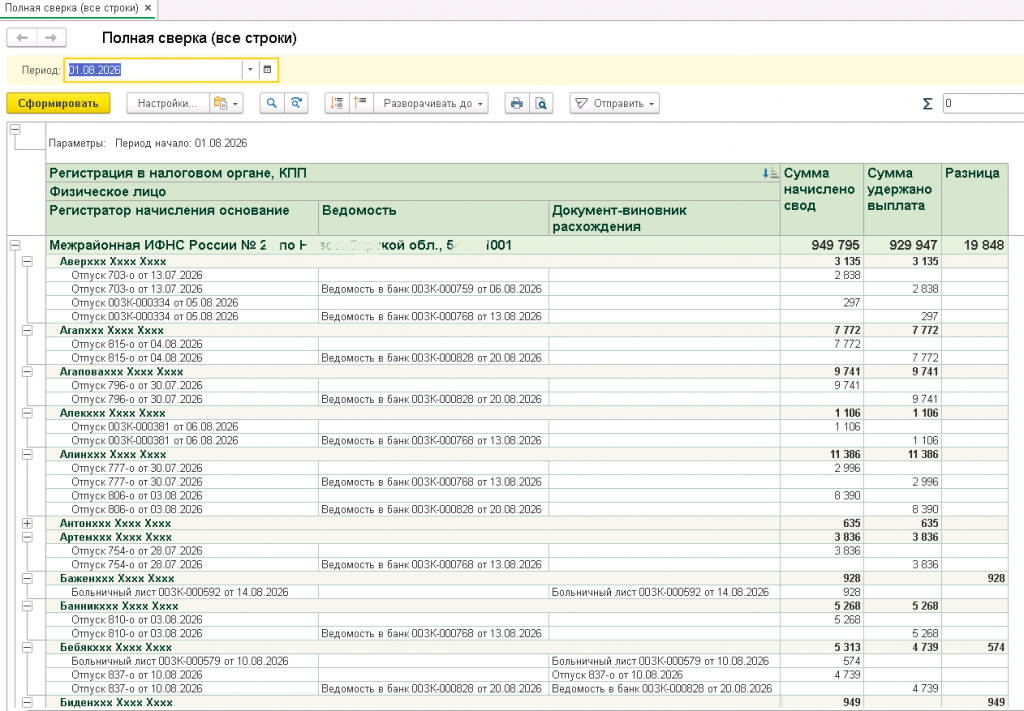 Рис. 2. Детализация расхождения по сотруднику: каждая строка — «односторонняя» (либо начисление свода, либо удержание ведомостью), а итоговая сверка считается на уровне физлица. На снимке: начислено 949 795, удержано 929 947 — разница 19 848, которую нужно объяснить перед сдачей 6-НДФЛ. Колонка «Документ-виновник расхождения» подскажет, с какого документа начинать проверку.
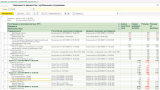
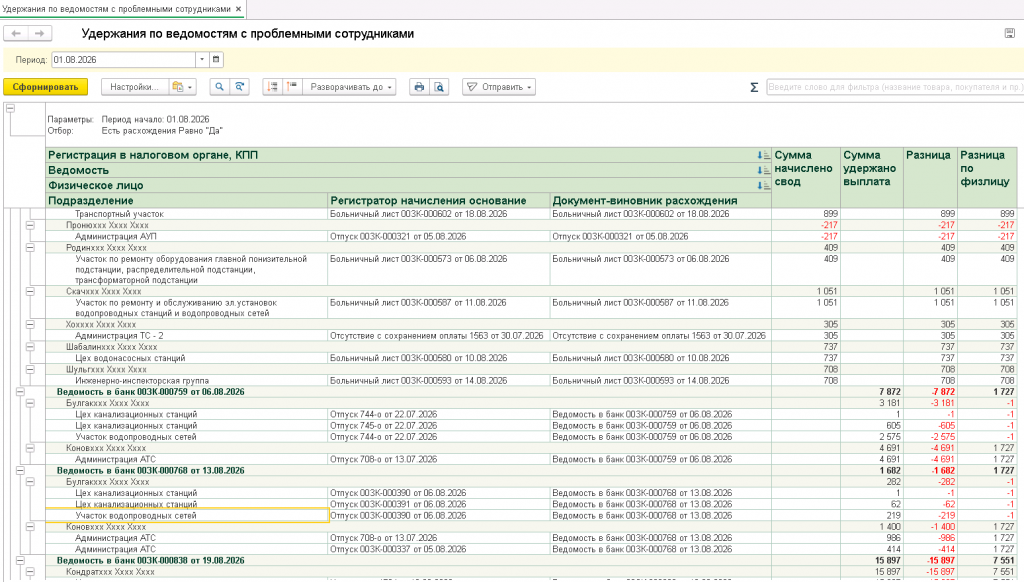 Рис. 3. Вариант «Удержания по ведомостям с проблемными сотрудниками» за август 2026 г.: удержания только проблемных сотрудников в разрезе документов выплаты (регистрация → ведомость → сотрудник → детальные записи). Как читать: верхняя группа с пустой ведомостью — «корзина» начислений, по которым выплата ещё не прошла (положительная сторона расхождений); итог по заполненной ведомости в колонке «Разница» равен сумме удержаний её проблемных сотрудников с обратным знаком. На детальных записях колонка «Документ-виновник расхождения» указывает документ, с которого начинать проверку.
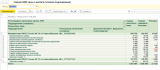
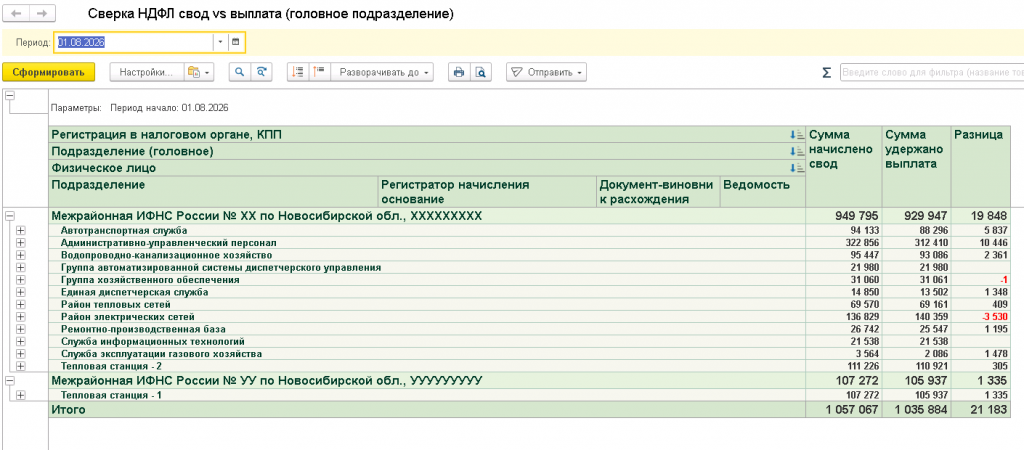 Рис. 4. Вариант «Сверка НДФЛ свод vs выплата (головное подразделение)» за август 2026 г.: та же сверка, но подразделения свёрнуты к головным — до двух уровней вверх по иерархии. Сводный взгляд по структуре филиальной сети: итоговые суммы «начислено сводом», «удержано ведомостями» и разница по каждой регистрации в налоговом органе (КПП/ОКТМО), общий итог — в последней строке. Удобно сверить контрольные цифры с 6-НДФЛ до перехода к детализации по сотрудникам.
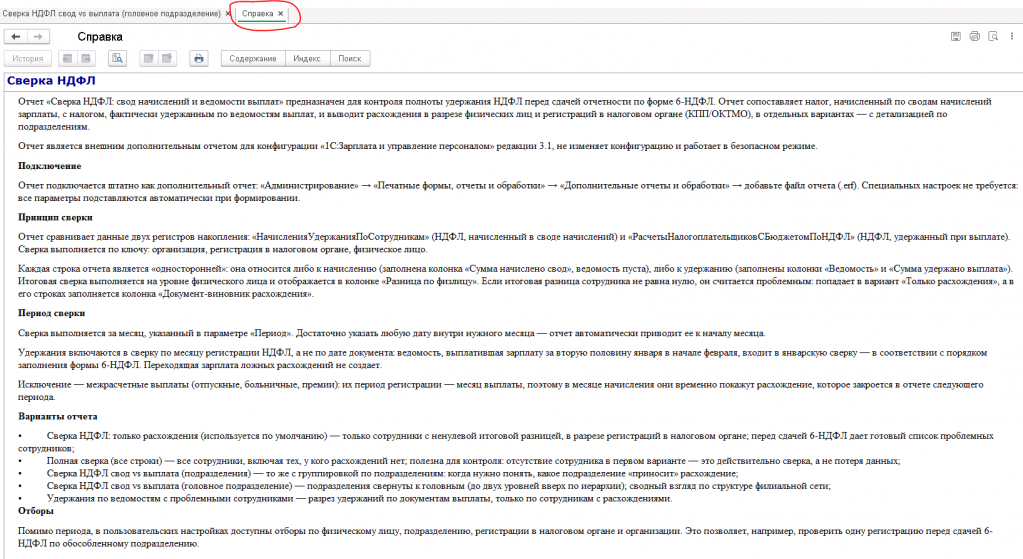 Рис. 5. Справка в комплекте: подключение, принцип сверки, назначение колонок и порядок разбора расхождений — без обращения к публикации.
Типовые причины расхождений, которые находит отчет
- Выплата ещё не прошла: НДФЛ начислен, но удержавшей ведомости нет.
- Задвоение удержания: ведомость проведена или перепроведена дважды.
- Ручные корректировки: документы «Операция учёта НДФЛ» или «Перерасчёт НДФЛ» не отразились в своде корректно.
- Перевод в обособленное подразделение: начисление и удержание попали в разные регистрации (КПП/ОКТМО).
- Межрасчётные выплаты: отпускные или больничные, выплаченные в следующем месяце (временное расхождение, закроется в следующем периоде).
Важно: переходящая зарплата (выплаченная в начале следующего месяца) ложных расхождений не создает, так как отчет сверяет данные по месяцу регистрации НДФЛ, что полностью соответствует логике 6-НДФЛ.
Технические особенности и ограничения версии 1.0
- Безопасность: Не изменяет типовую конфигурацию, работает в безопасном режиме, полностью совместим с RLS.
- Гибкость: Условное оформление легко добавить штатными средствами СКД (условия на поле
РазницаПоФизлицу:<> 0,> 0,< 0). - Ограничения:
- В варианте «Удержания по ведомостям» полная сверка «свод против ведомости» не выполняется (это разрез именно удержаний).
- Свёртка к головному подразделению гарантируется для иерархии до 4 уровней.
- Записи без заполненной регистрации в налоговом органе попадают в сверку в отдельную группу с пустым КПП/ОКТМО. Такие строки требуют внимания: обычно это признак незаполненной регистрации у сотрудника или документа, который нужно исправить до сдачи 6-НДФЛ.
- Период регистрации в выплатах: если в конфигурации у документов выплат отсутствует реквизит «Период регистрации», администратор может переключить отбор удержаний на дату документа (замена условия в запросе отчета). В этом режиме переходящие выплаты следующего месяца отображаются как расхождения — сверяйтесь с календарем выплат.
Проверено на следующих конфигурациях и релизах:
- Зарплата и управление персоналом, редакция 3.1, релизы 3.1.38.92
- 1С:Комплексная автоматизация 2, релизы 2.5.27.88
- Зарплата и управление персоналом КОРП, редакция 3.1, релизы 3.1.38.92
- Зарплата и кадры государственного учреждения, редакция 3, релизы 3.1.38.92
- Зарплата и кадры государственного учреждения КОРП, редакция 3, релизы 3.1.38.92
Вступайте в нашу телеграмм-группу Инфостарт