УПП: история одного внедрения
Функциональные - Управление проектом (PMO, EPM)

Файлы
ВНИМАНИЕ: Файлы из Базы знаний - это исходный код разработки. Это примеры решения задач, шаблоны, заготовки, "строительные материалы" для учетной системы. Файлы ориентированы на специалистов 1С, которые могут разобраться в коде и оптимизировать программу для запуска в базе данных. Гарантии работоспособности нет. Возврата нет. Технической поддержки нет.
Подписка PRO — скачивайте любые файлы со скидкой до 85% из Базы знаний
Оформите подписку на компанию для решения рабочих задач
Оформить подписку и скачать решение со скидкойВы можете заказать платную доработку или адаптацию этой разработки под вашу конфигурацию на «Бирже заказов».
- 0% комиссии — оплата напрямую исполнителю;
- Исполнители любого масштаба — от отдельных специалистов до команд под проект;
- Прямой обмен контактами между заказчиком и исполнителем;
- Безопасная сделка — при необходимости;
- Рейтинги, кейсы и прозрачная система откликов.
Этап 1
При ближайшем рассмотрении оказалось, что бизнес-процессы остались теми же, что и при ведении учета в 1С:Бухгалтерии. Все документы вводились только бухгалтерией. Все ошибки тоже валились на бухгалтерию. Бухгалтерия была виновата во всем, хотя работала и по выходным. А в УПП есть прекрасная возможность соблюсти принцип: кто за что отвечает, тот то и вводит.
Сломить сопротивление технологов, мастеров цеха и кладовщиков было непросто. Но у гендиректора уже не было другой надежды, поэтому административный ресурс он задействовал по полной: появились приказы о сроках обучения, сроках перехода на персональное введение данных и об ответственности за них.
Одновременно бухгалтерия училась вводить данные за каждую смену из первичных документов, а не пользоваться сводными данными. Самое главное, они начинали знакомиться с основными принципами сбора себестоимости в программе, учиться искать и исправлять свои и чужие ошибки.
Прошло месяца три, пока были введены все технологические карты для нормативного заполнения списаний, мастера научились «с нуля» вводить все свои документы за смену: Отчет производства за смену (ОПЗС), Требование-накладную (на списание затрат на конкретную продукцию), Перемещение товаров (продукции на склад или сырья на другой участок). Каждый участок стал производственным складом, а сырье списывалось в производство не по факту получения с материального склада, а только по факту его использования для производства продукции. Конечно, пришлось улаживать претензии мастеров по поводу того, что они вынуждены задерживаться после окончания смены для оформления документов в базе данных. Но за то:
• бухгалтеры производства, вместо «стрюкания» по клавиатуре, получили возможность сверять первичную документацию с теми данными, которые попали в базу;
• были сделаны отчеты, которые показывали выработку по мастерам или по исполнителям;
• появилась возможность сверять нормативные и фактические затраты на изготовление продукции.
Однако, все это было лишь подготовительным этапом.
Главная «битва» произошла, когда поднаторевшим в оформлении документов мастерам предложили делать пересдачу сырья и продукции на производственном складе своим сменщикам и подписывать соответствующий отчет. При этом предупредили, что бухгалтерия будет производить выборочную проверку сырья и продукции в любое время дня и ночи, и недостачу будут возмещать те, на чью смену она придется. Плюс обязательная инвентаризация каждый месяц.
Этап 2
Но рычаг управления всегда должен включать в себя «кнут и пряник». Встал вопрос о мотивации мастеров.
Итак, первым показателем мотивации стал отчет «средний вес пакета». Теперь мы были уверены, что все сырье, затраченное в данную смену, отражается расходом именно в этой смене. Тогда можно составить «Баланс сырья и продукции» для конкретной продукции. Другими словами, исходя из расхода сырья и выпуска продукции, можно рассчитать некий средний нормативный показатель для продукции, в данном случае, средний вес пакета. Если расчетный средний вес пакета больше нормативного показателя, а лаборатория проверки качества отклонений от нормы не зафиксировала, то это говорит о воровстве. Но привлекать за воровство сложно, поэтому премию мастеров напрямую связали с коэффициентом, который рассчитывали исходя из ежесменного «среднего веса пакетов». Конечно, рассчитывали сначала вручную, а потом сделали специализированный дополнительный отчет. За соблюдение нормативных показателей премия мастеров увеличивалась, а за отклонения — уменьшалась.
Через три месяца большинство смен работали в пределах нормативных показателей, а расход сырья существенно уменьшился. Странно, но после этого начальник службы охраны стал смотреть на меня очень «нехорошо».
Однако предприятие, работающее под заказ, лихорадило со сроками выполнения заказов покупателей. Начальник производства рапортовал: «Я ему сказал, а он не сделал», а мастер смены кивал на ремонтников или снабженцев.
Обязали начальника производства заполнять «Задание на производство» для каждой смены и участка, а мастеров смены делать в ОПЗС обязательную ссылку на это задание. Получили еще один показатель мотивации мастеров: выполнение сменного задания.
В техоперациях разделили операции «Простой по техническим причинам», «Простой из-за отсутствия сырья» и «Простой по другим причинам» и разработали систему оплаты за простои. В свойствах ОПЗС стали указывать, на какой машине была выработана продукция по данному ОПЗС. Соответственно, сколько эта машина работала или стояла по той или иной причине. Начальник производства имел право уменьшить сменное задание, если простой был по независящим от мастеров причинам. А доработанная печатная форма Задания на производство распечатывалась и подписывалась начальником производства.
Теперь в течение месяца каждый начальник смены или участка интересовался в бухгалтерии своими показателями, хотя легко мог посмотреть их в общей базе данных. Случались и споры, но они легко разрешались общими усилиями.
Меньше в бухгалтерии стало и рабочих, недовольных расчетом заработной платы, ведь сдельная зарплата собиралась из ОПЗС, которые заполнял мастер. Он же проставлял и КТУ. По разработанному положению об оплате труда каждый рабочий знал и КТУ для его должности (оператор, старший оператор, подсобный рабочий и т.д), и корректировки КТУ, которые мог сделать мастер исходя из реального вклада рабочего и/или совмещения профессий. Еще один дополнительный отчет выводил для каждого рабочего все его отработанные смены и заработок по ним. Эти отчеты выдавались рабочим после окончания месяца и возвращались в бухгалтерию за их подписью.
Этап 3
На предыдущем этапе стало ясно, что следующим шагом должно быть более детальное планирование производства и закупок для его обеспечения. Собственно Заказы покупателя стали учитываться в системе еще на первом этапе. Но с ними сверялась только отгрузка продукции. Теперь топ-менеджеры стали совместно определять приблизительный План продаж на месяц и подгонять под него План производства и План закупок. Отражение этих планов в базе данных позволило сверять факт и план на основе стандартных существующих отчетов.
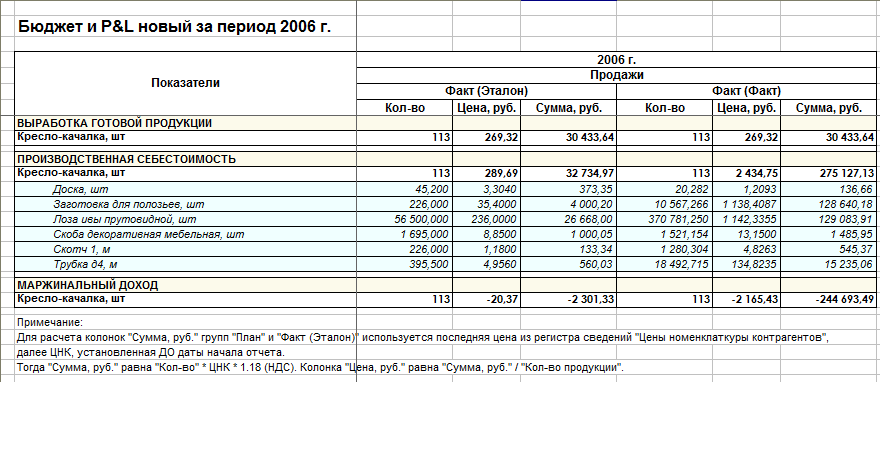
Но кое-что пришлось доделать. Гендиректор предложил сделать сложный отчет: «Бюджет и P&L за период». Отчет не укладывался в классические представления, но акционер требовал именно такую форму. Суть этого отчета была в том, что по горизонтали он раскладывался на колонки: Производство (план), Продажи (план, факт (эталон), факт(факт)). В каждой колонке отдельно количество, цена, сумма. По вертикали отчет делился на три больших блока: выработка готовой продукции, производственная себестоимость, маржинальная прибыль. Отчет разворачивался до каждой продукции. Сложнее всего было сделать блок Производственная себестоимость, так как там должна быть не только продукция, но и первичное сырье, из которого она изготовлена (с учетом многопередельного производства). По этому отчету можно было увидеть следующее: если фактические затраты сырья на фактически выпущенную продукцию отличаются от нормативных затрат на это же количество продукции, то эти отличия обусловлены большим расходом конкретного сырья или подорожанием какого-то материала. Соответственно видно какую маржинальную прибыль (выручка минус прямые переменные материальные затраты) должна давать и дает по факту каждая продукция.
Дальше к этому отчету уже в Excel добавляли отчет по всем текущим расходам (но без расходов на сырье) и получали текущую операционную прибыль или убыток. Так акционер получал представление о том, какими «свободными» деньгами он может оперировать на развитие или другие нужды. Отчет делался ежемесячно к 5 числу.
Этап 4
Не знаю почему, но я всегда любила анализировать работу машин и механизмов. Поэтому, добравшись до этого этапа, я получала искреннее удовольствие. Но не все шло гладко.
В УПП можно отнести затраты на ремонт на конкретное основное средство (ОС) тем же Отчетом производства за смену. Теперь инженеры-ремонтники доказывали, что их задача — только выполнять ремонты, а не писать бумажки и, тем более, не вводить что-то в компьютер. Однако любопытство гендиректора и его желание контролировать ремонты было сильным, поэтому через обучение прошли и ремонтники. В программе были дописаны:
Регистр сведений Соответствие рабочих центров и ОС
Регистр сведений Сменные нормы выработки рабочих центров (РЦ)
Отчет Выработка РЦ по дням
Отчет Ремонты и обслуживание РЦ
Отчет Выработка и ремонты рабочих центров (количество выработки по РЦ, время простоя, сумма выработки, сумма ремонтов, коэффициент затрат на ремонт на 1000 руб. выработки по РЦ).
Скоро начальник производства в кабинете гендиректора доказывал с отчетами в руках, что недовыполнение заказа происходит по причине слишком долгих ремонтных работ на рабочих центрах, а не по причине снижения выработки.
Пришло время разрабатывать мотивацию топ-менеджеров. А еще бюджетирование подразделений…
Этап 5
Вместо следующего этапа получился «эпилог». Прошло уже полтора года с начала работы, и гендиректор решил сменить финдира. Вместо соратника мы получили молодого, неопытного, но очень амбициозного юношу. Новый финдир первым делом решил изменить оплату труда рабочим так, что выполнив его распоряжение, мы бы нарушили трудовое законодательство. Попытки объясниться успеха не имели, а потом нас просто поставили перед фактом замены на более сговорчивых программеров.
Через полгода мы узнали, что «амбициозный юноша» покинул пост финдира. А еще через полгода был уволен и гендиректор.
Некоторые из работников, которые до сих пор трудятся на том предприятии, признаются, что хотели бы снова ощутить радость от работы. Как тогда, когда мы все вместе строили учет в программе с гордым названием «1С:Предприятие 8. Управление производственным предприятием». "Впрочем, это уже совсем другая история" (С)
Вступайте в нашу телеграмм-группу Инфостарт
См. также
Управление проектом (PMO, EPM) Аналитик Руководитель проекта 1С:Предприятие 8 Платные (руб)
Решение предназначено для эффективного учета и управления проектами внедрения 1С:ERP. Эта конфигурация содержит все необходимые инструменты для успешной реализации сложных проектов. Дорожные карт, сбор требований, функциональное моделирование, ТЗ, тесты и Service Des - в единой базе. Ускоряет запуск, повышает качество и прозрачность работ над проектом, снижает зависимость от «незаменимых» сотрудников. Эффективна при переходе с SAP/УПП на 1С:ERP.
268400 руб.
01.02.2023 9823 2 2
Управление проектом (PMO, EPM) Разработчик 1С 8.3 Абонемент ($m)
Практический регламент для 1С-разработчиков и команд, выполняющих доработки типовых конфигураций по договору подряда. Разбираем юридические и технические границы: предмет с фиксацией релиза, сценарная приёмка, гарантия при обновлениях типовой конфигурации и права на код по ГК РФ. В статье: чек-лист рисков, образцы формулировок и готовый пакет документов в архиве-компаньоне.
5 стартмани
14.10.2026 398 Ninel_S 0
Управление проектом (PMO, EPM) Тестирование QA Разработчик Руководитель проекта 1С 8.3 Абонемент ($m)
Инженерный регламент для команд, разрабатывающих на платформе «1С:Предприятие» для зарубежного заказчика: правовые границы удалённого доступа (EDPB, регуляторные ограничения), построение строгого контракта данных (Data Contract) и независимая проверяемая приёмка выгрузок. В архиве-компаньоне — готовый офлайн-валидатор на Python с защитой от ошибок округления Decimal, эталонные наборы и криптографическая фиксация SHA-256.
1 стартмани
12.10.2026 342 Ninel_S 0
Управление проектом (PMO, EPM) Разработчик Руководитель проекта 1С 8.3 1С:Франчайзи, автоматизация бизнеса Абонемент ($m)
Предпроектная оценка 1С-проекта как фильтр убыточных заказов: пять зон проверки (учётная политика, состояние базы, обмены, компетенции, сроки), письменное заключение с оценкой работ и три варианта отказа, после которых заказчик возвращается. Числа в примерах условные, ставок и процентов нет: вместо них признаки риска, которые можно проверить на своей базе, и метрики фильтра.
1 стартмани
05.10.2026 460 Ninel_S 0
Управление проектом (PMO, EPM) Руководитель проекта Бесплатно (free)
Как распределить ответственность между руководителем проекта, архитекторами и исполнителями, зачем раздельно учитывать задачи аналитики и разработки и как использовать план-факт и КПД не как рейтинг сотрудников, а как инструмент управления проектом.
25.09.2026 1291 OlgaGroo 4
Управление проектом (PMO, EPM) Россия Бесплатно (free)
1С-разработчик работает удалённо, получает задачи от тимлида, ходит на daily, пользуется VPN и корпоративной почтой, а каждый месяц получает одну и ту же сумму. Это ещё подряд или уже обычная работа в штате? Разбираем на двух противоположных IT-делах, включая спор 1С-программиста, дошедший до Верховного Суда.
15.09.2026 1165 NikolayMaerov 0
Управление проектом (PMO, EPM) Аналитик Руководитель проекта Бесплатно (free)
Ведущий аналитик еще пишет требования и разбирает сложные вопросы, но параллельно начинает собирать статусы, разруливать загрузку команды, напоминать коллегам о сроках, готовить клиентские встречи и отвечать за то, чтобы проект вообще двигался. В какой-то момент аналитической работы у него остается все меньше, а проект фактически получает второго руководителя — только без формально закрепленных полномочий. Разбираю, по каким признакам это видно и как вернуть границы роли, не развалив работу команды.
14.09.2026 958 YA_826532418 0
Управление проектом (PMO, EPM) Россия Бесплатно (free)
Работодатель запретил разработчику два года работать у конкурентов и клиентов, а за нарушение назначил миллионный штраф. Разбираемся по свежей судебной практике, работают ли такие условия в России
11.09.2026 1687 NikolayMaerov 4
Как все знакомо и до боли напоминает то что происходит в проектах по внедрению УПП.
До чего же все зависит от конкретных людей заказчика и как больно ударяют по проектам их замена и их амбиции!
Но Такова жизнь
Вот со сложным отчетом "Баланс и P&L" (3-й этап) я бы ознакомился с большим интересом. Сам делал подобное, правда выгружал данные в Excel, а не в 1С.
Есть задумка, проанализировать данные предприятия с точки зрения временных потерь по "теории ограничений". После того как выровняли работу по сменам со стороны норм расхода сырья, у предприятия должны были на 20-30% возрасти качество и на 10-15% выработка продукции. Это так?
Как раз мы типовую старались не переделывать, только тот минимум, без которого не обойтись и который легко переходит при обновлении конфигурации. Механизмы типовой остаются без изменений, добавляем новые объекты и подписки на события (если никак иначе).
Отчет "Бюджет и P&L" можем выложить, но предупреждаем, что он был разработан для партионного учета. Если используется РАУЗ, то отчет работать не будет.
Что касается продукции, то количество ее выпуска в смену определялось Заданием на производство. Перепроизводство и затоваривание складов тоже не желательно. Поэтому выгоду предприятие получило за счет солидного снижения затрат основного сырья. То же и по качеству - отдел качества работал и до внедрения. Плюс контроль продукции у Заказчика.
Спасибо за отзыв.
Если Вы имеете в виду раздел "Обслуживание", то имеющийся там документ Выработка ОС нам не подходил потому, что в наших условиях РЦ не всегда идентичен ОС. Чаще ситуация, когда несколько ОС составляют один РЦ. Поэтому появился регистр сведений Соответствие ОС и РЦ. Кроме того, взгляд ремонтников и производственников на причины простоя оборудования часто различны. Поэтому предполагалось обеспечить ДВА источника информации о работе оборудования - от производственников в ОПЗС (это было сделано) и от ремонтников (скорее всего в новом документе Выработка и простои РЦ). А вот на сверке этих двух источников и можно было бы "ловить рыбку большую и маленькую".
Вот со сложным отчетом "Баланс и P&L" (3-й этап) я бы ознакомился с большим интересом. Сам делал подобное, правда выгружал данные в Excel, а не в 1С. Внешний отчет выложили, правда он называется "Бюджет и P&L". Время прошло, кое-что начало забываться. Отчет сконвертирован в 8.2, проверен на демобазе УПП 1.3.17.1, при РАУЗ себестоимость не собирается (делали для партионного учета). Краткий скриншот теперь внизу статьи.
сразу возникает подозрение, что фирмёшка не очень крупная. как бы даже совсем не крупная.
и тогда дальше можно не читать уже :)
сразу возникает подозрение, что фирмёшка не очень крупная. как бы даже совсем не крупная.
"Крупные фирмёшки" не падают с неба, а вырастают из мелких. На канцелярских счётах сейчас никто учет не ведёт, поэтому ставят 1С:Бухгалтерию. Пусть не всегда, но достаточно часто.
"Скоро сказка сказывается, да не скоро дело делается". Сначала появляются директор с главбухом, потом остальные специалисты. Параллельно готовится промплощадка, строится здание цеха, завозится и монтируется оборудование. И только когда начинается собственно производство, тогда возникает вопрос о системах типа УПП.
***
Как-то в одной фирме-франче подошел ко мне менеджер из отдела продаж и говорит: "Нужно одному клиенту УСО показать, но фирма какая-то мутная - "Олимпстрой" называется."
А тогда по слухам они Бухгалтерию купили...
Иногда и в фирмах по-крупнее тяжело кого-то сделать ответственным за выбор, так как они почему-то, при надлежащем контроле, быстро увольняются
И, не зависимо от размера "фирмешки", основные проблемы УПП всплывают даже на них.
Бу-га-га..... Рассмешил, спасибо. Чуть не упал со стула )))))
Финдир-то был наш человек! Как говорится: "Легко обидеть художника".
С профессиональной точки зрения полезно было посмотреть на разделение на этапы. Можно полюбопытствовать, при выделении этапов формализировались ли их границы?
т.е. "на входе во второй этап стабильно работают эти процессы, на выходе должны работать еще и вот эти".
Литературный навык - побочный плюс прежней профессии "психолог-практик". Писала книги. Но основные деньги уже 15 лет зарабатываю вместе с 1С-сообществом вообще и мужем-программистом в частности. Входы и выходы из этапов не формализировали, так как "внедрение", как и положено "проникновению в сопротивляющуюся среду", происходило одновременно по нескольким направлениям. Там где "среда поддавалась" - получался этап. Мы с финдиром каждые пол-года намечали ВСЕ возможные направления деятельности, из которых какие-то получались, какие-то отметались, какие-то откладывались. Так мы старались оптимизировать деятельность. Это в пересказе все выстраивается гладко и последовательно.
Спасибо за отзыв.
Хотел узнать, при внедрении вы общались с акционером? или вам все задачи ставил финдиректор?
и еще: почему так здорово у вас все получалось в течение 1,5 года, а гендиректор не оценил вашего вклада - взял да и уволил сначала финдиректора, а затем подписался работать с другими программистами?
и еще: почему так здорово у вас все получалось в течение 1,5 года, а гендиректор не оценил вашего вклада - взял да и уволил сначала финдиректора, а затем подписался работать с другими программистами?
При внедрении общались в финдиректором, иногда с гендиректором. Какие-то задачи в общем виде ставил гендиректор, ссылаясь на требования акционера, кое-что предлагали сами, исходя из возможностей УПП.
Финдиректоров на проектах меняют часто. Один из проектов у нас длился три года, сменилось ЧЕТЫРЕ финдиректора.
Причины нам не объясняют. А этот гендиректор один раз позвонил нам и сам назначил встречу между нами и новым финдиром. Но я уже написала, что договориться действовать в рамках законодательства нам не удалось. Надеюсь понятно, кто будет крайним в случае обнаружений таких "художеств" в программе?! Как говорил Остап Бендер: "Я чту Уголовный Кодекс".
Это самый верный подход. Он же касается и "серых" зарплатных схем.
и еще, гендиректор на чьей стороне был: на вашей или ему все равно было?
и еще, я так понял, этот проект недавно завершился?
С новым финдиром не получилось командного взаимопонимания, значит не было бы и командной работы. А гендиректор, как хороший руководитель, дал возможность новенькому самому решать свои проблемы. На счет его отношения к нам - "ничего личного, только бизнес".
А проект завершился год назад. Но вот концовка появилась недавно.
Кроме проектной технологии, когда четко определяется объем работ, этапы и прочее, мы часто используем итерационную технологию работы с заказчиком. Она хорошо применима тогда, когда у клиента нет ясных целей и опыта проектных работ.
В этом случае в договоре оговаривается средне-месячный объем работы на клиента и оплата за час. Отдельно оговаривается список пользовательских "хотелок". Затем в начале каждого месяца оформляются приоритетные задачи в виде Задания на внедрение, а в конце месяца Отчет о выполненных работах. При этом каждый визит к клиенту обязательно оформляется в ЛУРВ (лист учета рабочего времени). Последний документ трудно переоценить: его подписание уже не раз спасало нас от необоснованных претензий "потом". Заказчики попадаются разные...
Поддерживаю sevipa, надеюсь хоть заплатили вам нормально, а не как обычно всем фришникам платят - "тарелку супа"?
Да, когда-то и у нас был период, когда заказчик предлагал нам "тарелку супа", и мы соглашались. Сейчас очень больших денег не зарабатываем, но, как видите, можем позволить себе отказаться от невменяемого клиента. И можем себе позволить такую роскошь, как получать удовольствие от хорошо сделанной работы. У нас есть одна система, которую мы сделали... еще на 7.5 (очень давно). Так клиент с ней расстаться не может до сих пор.
я вот тут грешным делом подумал, а не так ли плоха невольная методика франчей - внедрить то, что внедряется быстро и по маслу и закончить на этом?
Смотрите, что получается - на подавляющем большинстве подобных предприятий внедрений либо замораживается на каком-то этапе (и часто большого смысла в таком внедрении нет), либо вообще сменяется новой программой, либо еще что-нить такое..
Получается, что затраченные усилия часто не окупаются результатом (и моральным и финансовым). И такое сплошь и рядом.
Возможно, наши "доморощенные" производства еще не готовы к серьёзной автоматизации - пока это лишь мода, но нет пониманию зачем и для чего это надо.
---
Либо такой расклад: многие успешные внедрения, о которых есть информация в инете - это результат работы очень больших фирм (oracle, sap, крупные франчи). Это огромные бюджеты, серьёзные вливания средств, очень мощное "политическое" лобби на предприятии. В итоге, внедрение проходит до конца, всех недовольных и не сговорившихся просто увольняют.
Так - работает.
В начале статьи заявлена задача, стоящая перед финдиректором: "ликвидировать воровство на предприятии". Финдиректор в помощь к себе призывает авторов. Далее идут этапы внедрения, каждый из которых непосредственно к кражам имеет довольно отдаленное отношение:
1) Тут еще более-менее в тему. Разделение ввода документов, как следствие - облегчение поиска виновных.
2) Мотивация мастеров. Надо полагать, чтобы компенсировать им финансовые потери от невозможности воровать? ))
3) Соответствие плана продаж и факта производства. Как часть управленческого учета - весьма неплохо, но непонятно, как помогает бороться с кражами.
4) Отчеты по ремонтам - аналогично.
5) Эпилог.
Что мы видим? Начавшись, как борьба с воровством, внедрение плавно перетекло в удовлетворение "любопытства гендиректора и его желания контролировать". Не самый удачный пример, когда во время внедрения одни цели подменяются другими. Кроме того, не нашел ответа на вопрос, прекратились ли кражи. Исчезла ли неучтенная продукция с рынков? Если не исчезла, то придется констатировать: заявленные цели автоматизации не достигнуты.
А так, если рассматривать статью как беллетристический рассказ авторов об одном из эпизодов своей автоматизаторской деятельности - вполне себе. Живенько читается, нескучно.
А так, если рассматривать статью как беллетристический рассказ авторов об одном из эпизодов своей автоматизаторской деятельности - вполне себе. Живенько читается, нескучно.
Как психолог знаю, что из текста усваивается максимум 70% информации. Плюс, возможно, в данном случае "живенькое" изложение навредило смыслу. А речь как раз шла о том, что воровство сильно снизилось. Именно за счет этого и пошла экономия основного сырья.
Как говорит мой муж: "Главное - это создание минной опасности". Минные заграждения на море ставят не только для того, чтобы подорвать вражеский транспорт, а для выполнения трех других задач:
- усложнения коммуникации противника,
- отвлечение его сил на борьбу с минной опасностью,
- угнетающего и изматывающего воздействия на экипаж вражеского корабля.
В нашем случае все выглядело так:
- мастера и раньше знали, кто ворует, не препятствовали, скорее участвовали в хищениях. Но когда гендиректор вызывает к себе мастера и просто спрашивает того: "Почему именно в выходные дни расход сырья у тебя резко увеличивается?". Мастер понимает, что пара таких вопросов - и он станет безработным. А у нас трудоизбыточный регион.
- внезапные выборочные инвентаризации бухгалтерии привели к тому, что одного или двух человек все-таки поймали и уволили. Но чаще была ситуация, когда нехватку сырья возмещала вся смена. А так как воровали не все, то стали следить друг за другом.
- рабочие стали внимательнее следить за учетом и расходом сырья. Раньше кладовщик мог спокойно приписать пару-тройку мешков сырья к тому, который он отдал в цех. Чуть-чуть рассыплет для картинки. Сырье тоже пользуется спросом "за забором". А потом уже такие фокусы не проходили. Кладовщикам пришлось самим отвечать за свою недостачу.
Надеюсь, я достаточно в этот раз "раскрыла тему"?
Благодарю за отзыв.
- мастера и раньше знали, кто ворует, не препятствовали, скорее участвовали в хищениях. Но когда гендиректор вызывает к себе мастера и просто спрашивает того: "Почему именно в выходные дни расход сырья у тебя резко увеличивается?". Мастер понимает, что пара таких вопросов - и он станет безработным. А у нас трудоизбыточный регион.
- внезапные выборочные инвентаризации бухгалтерии привели к тому, что одного или двух человек все-таки поймали и уволили. Но чаще была ситуация, когда нехватку сырья возмещала вся смена. А так как воровали не все, то стали следить друг за другом.
- рабочие стали внимательнее следить за учетом и расходом сырья. Раньше кладовщик мог спокойно приписать пару-тройку мешков сырья к тому, который он отдал в цех. Чуть-чуть рассыплет для картинки. Сырье тоже пользуется спросом "за забором". А потом уже такие фокусы не проходили. Кладовщикам пришлось самим отвечать за свою недостачу.
В общем, пока мое мнение такое: в данном конкретном случае автоматизация позволила ускорить документооборот, а соответственно увеличились подотчетность и возможность контроля. Но само по себе внедрение не решило проблем с кражами. Тут, скорее, сработало сочетание нескольких факторов:
1) Изменение сферы личной ответственности всех участников бизнес-процессов. Без использования административного ресурса подобное было бы невозможно.
2) Изменения структуры документооборота. Опять же - все упирается в административный ресурс.
3) Мотивация честных работников (опционально). И тут тоже без администативных методов не обойтись.
4) Внедрение механизмов, ускоряющих получение доступа к отчетности. Вот тут-то и выходят на первый план автоматизаторы. Но в отсутствие первых трех факторов любой внедренец бессилен.
Это что касается только хищений. А все остальное - это уже, как я указывал, личные хотелки гендиректора. Читая такое:
Пришло время разрабатывать мотивацию топ-менеджеров. А еще бюджетирование подразделений…
Прием бумажной первички и отчетность по ней, по моим наблюдениям, само по себе проблем не решает. А отражение первички в "1С" позволяет обрабатывать большие массивы данных быстро. Еще 1С 8 дала возможность строить отчеты в разных ракурсах, не обращаясь за каждым к программисту. Поэтому пытаюсь на каждом проекте объяснить Заказчику необходимость "администратора базы данных", еще лучше "аналитика", к которым отношу и себя. Бухгалтера, включая замов и главных, обращают внимание только на то, что важно с точки зрения налоговой службы и может быть ею обнаружено.
Внедрение личной ответственности как раз и наступило тогда, когда именно мастера стали вводить свою первичку в компьютер, как пользователь с паролем и правами. С какого-то момента бухгалтерии программно запретили исправлять их ошибки. До этого сердобольные девочки всем помогали, всех прикрывали и были во всем виноваты.
Нет, мы только подбирались к крупным хищениям. Какие хищения происходят при учете ремонтов и работ машин и механизмов я как раз и планирую рассказать в статье "УПП: как мы машины считали".
Ну ладно, спишем мою непонятливость на 70%-е усвоение прочитанного. Но вывод из ваших сообщений все равно однозначный: за 1,5 года внедрения, имея полную административную поддержку, вы не смогли полностью ликвидировать воровство. В связи с этим. если не против, я задам еще пару вопросов:
1) Как вы полагаете, сколько времени заняла бы практически полная ликвидация хищений на предприятии? (оценочно - год, два, три, десять. Слово "практически" выделено потому, что абсолютно полностью избежать воровства не удастся никогда.)
2) По вашим оценкам, окупила ли себя автоматизация в данном случае? То есть фактическая выгода от сокращения размеров воровства превысила ли расходы на внедрение? (сюда относим зарплаты внедренцев, потери от ломки бизнес-процессов, установка дополнительных рабочих мест и проч. Был бы благодарен за порядок цифр.)
Заранее спасибо.
Мы иногда в шутку предлагаем руководству Заказчика платить нам 2-3% от найденного, сэкономленного и пр. Не соглашаются. В конкретном случае (по одному виду сырья) вся оплата нам за эти полтора года была сэкономлена за один месяц после всех мероприятий. Потерь от ломки бизнес-процессов в данной ситуации не было. Установки дополнительных рабочих мест тоже не было, так как сводные данные мастера делали до нас в Excel. Просто было докуплено несколько лицензий, но и они окупились.
Думаю, что в этом случае основная заслуга системы класса ERP.
Слова "сильно снизилось" означали, что за месяц после мероприятий затраты основного сырья снизились где-то на 30% по отношению к контрольному месяцу до мероприятий.
Пересортица сырья после ежемесячных и выборочных внезапных инвентаризаций была мизерной.
Крупные хищения, в частности "воровство фурами", в нашем случае могли быть выполнена другими способами. Приведу только один, чтобы не превращать конференцию в наш с Вами диалог.
"Где проще всего спрятать упавший лист? В лесу." Сверки с основным Заказчиком давали значительные расхождения по сумме дебиторской задолженности. Попытки сделать подокументную сверку за три года натолкнулись на непреодолимые проблемы с той стороны.
Отчасти эти проблемы объяснялись различиями в наименованиях и классификации нашей продукции, отчасти путаницей с возвратами. Однако больше походило на нежелание другой стороны устроить детальную сверку.Но и в этом, и в других случаях, пока вина не доказана - ее нет.
С нашей точки зрения информационная система предприятия должна быть построена по принципу полиграфа: если информация из нескольких источников сходится, значит все правда. Если нет... Бухгалтерия дает лишь один источник. Производство может дать дополнительные контрольные точки, а если задействовать службу главного инженера, то учет по трем НЕЗАВИСИМЫМ точкам может показать истину.
Благодарю Вас за пристальный интерес к этой теме. Если хотите пообщаться еще, можем перейти на более прямые методы взаимодействия (e-mail, скайп). В нашем регионе время московское.
2) Мотивация мастеров. Надо полагать, чтобы компенсировать им финансовые потери от невозможности воровать? ))
3) Соответствие плана продаж и факта производства. Как часть управленческого учета - весьма неплохо, но непонятно, как помогает бороться с кражами.
4) Отчеты по ремонтам - аналогично.
к 2)Мотивация мастеров имеет те же цели, что и кусочек прикормки или любимая игрушка при дрессировке животных. Кое-кто считает, что не мы дрессируем, мы даем возможность животному управлять нами. Редко кто и из людей отказывается от предоставившейся возможности управлять ситуацией. С точки зрения мастеров - это они начинали управлять бухгалтерией и директором. Желание власти сильнее желания денег (или еды).
Ещё мастера получили дух соревнования. Ведь все их коэффициенты и итоговые показатели после расчета зарплаты к 10 числу вывешивали на центральной доске приказов. Эти данные видели и их подчиненные. А каждому из мастеров хотелось выглядеть более "крутым".
к 3) Помогает бороться соответствие плана производства и факта производства. Если четко расписано что и когда будет производиться - это помогает сопоставить реальные мощности предприятия и фактические показатели производства. Труднее всего поймать воровство не тогда, когда выносят через забор, а когда воруют фурами. Когда План производства известен и детализирован до Задания на производство, в нем труднее найти "брешь".
Кроме того, гендиректор получил возможность увидеть, где занижены нормы выработки и на сколько их можно увеличить.
к 4) По ремонтам (моей любимой теме) я лучше напишу еще одну статью: "УПП: как мы машины считали".
Да, это самое главное во всех проектах.
Благодарю за отзыв.
еще раз смотрим (0),(5),(10): Когда генеральный директор...
- у автора была возможность "угадать с высокой вероятностью", и скорее всего он(и) "угадали", но плача и давясь приступили к кактусу
но в рассказе звучит совсем другое :)
Поэтому, разделяя + отношение к сабжу как к беллетристике, не разделяю как к полезному описанию опыта внедрения. Лукавит бо автор.
сводные данные мастера делали до нас в Excel
в этом случае основная заслуга системы класса ERP
:)
Статья интересная, особенно когда на своей шкуре это испытал.
За рассказ спасибо. А опыт - не пропьешь, тем более в УПП!
Приходишь - разрисовываешь все- этапы внедрения . собираешь "показания" и пожелания.
Расписываешь обязанности - их утверждают и доводят до исполнителей...
а дальше исполнителей увольняют/увольняются, саботаж откровенный потому как человек у "кормушки" и хаос в учете ему на руку. В большинстве случаев проект загибается именно из-за нежелания руководителей расставаться с "бесценными" сотрудниками. Да и доброжелатели зачастую рассказывают как им "быстро и безболезненно" поставили УПП за месяц. А иногда согласны терпеть воровство - но чтобы заткнуть бухгалтерию и фин дира - начинают "историю" с "внедрением" УПП.
П.С. Сам поработал на производстве пакетов внедренцем. когда поставили директором производственного предприятия начальника отдела кадров - ушел сам...
П.П.С. Вопрос на засыпку а нет желания написать статью сравнение УПП И КА?
пс: почему вы до сих пор не ушли в детский сад? это просто "оборот речи"? нет ли за этим "оборотом" чего-то большего?
Вот интересно, а стоило оно того? Сейчас как я понимаю, все стало так, как было. но ведь вы не бесплатно работали, сколько предприятие затратило на "внедрение", которое по сути так и не заработало?
Наверное, следующие внедрения пройдут более удачно:) У нас еще много таких фирм, где нужно УПП внедрить.
Имхо, это симптом, а не диагноз.
В сабже, например (имхо, опять же), причина бардака - именно в некомпетентном директоре.
пс: заставить мастеров вбивать приход-расход материала можно было в простой БП без каких бы то ни было настроек.
а отчет полезный!
Конец немного предсказуем (с).
Как комментирует сам автор, при подходе к большим хищениям, все свернулось.
К сожалению, в большинстве случаев, от ПО требуют облегчить труд по учету, показывать достоверные данные, не мешать настоящему воровству. Из-за таких взаимоисключающих параграфов, процент реально доведенных до конца внедрений мал, заказчик удовлетворяется "как бы правдивыми данными, устраивающими всех".
1. Кем и как проводилось обучение? Своими силами или есть знакомые тренеры/преподаватели, был тренинг или "лично за рабочим местом".
2. Совершенно не понятно взаимодействие с техподдержкой фирмы: рабочие места и серверы тоже должен кто-то обслуживать. Как складывалось общение с системными администраторами и супортерами? Насколько помогали или мешали ...
ИМХО, судя по количеству и качеству комментариев, пора выпускать следующую версию статьи :)
а если все-таки уже написаны обещанные - то можно и готовить к выпуску сборничек "Записки автоматизаторов/внедренцев".
Учитывая стиль изложения, статья полезна для прочтения именно управленцам (фин.дирам, ген.дирам). Иногда очень удобно дать материал руководству для прочтения и осмысления, что бы потом было проще общаться.
2. Совершенно не понятно взаимодействие с техподдержкой фирмы: рабочие места и серверы тоже должен кто-то обслуживать. Как складывалось общение с системными администраторами и супортерами? Насколько помогали или мешали ...
К 1) Обучением сначала занималась я, потом подключились бухгалтера. Девочки с удовольствием обучали больших дядей.
К 2) На фирме были свои программист и сетевик. Конечно, кое-какие разногласия были, но все решалось в рабочем порядке. Как любит говорить финдир: "Трудности и пинки по плану".
Очень помогает если есть доступ к владельцам бизнеса. К тем кто на прямую заинтересован в успехе компании. Тогда многие вопросы можно решать именно с позиции выгоды компании, я лично например встречал он руководителя завода, (находящегося в регионе, а офис, которого в Москве), мне не нужна автоматизация, не нужно чтобы Москва видела и т.д.
А вот когда общаешься напрямую с собственником, говоришь: это вам позволит решить такие то проблемы, цена вопроса такая-то, возможные затруднения здесь, делаем?
В моем случае финдир была самым мощным пробивным орудием на проекте и моим союзником (или мы ее?!). Да и гендир самодуром не был, очень умный молодой человек. И остальная команда подобралась хорошая: девочки из бухгалтерии и планового отдела, некоторые мастера. В моей практике не часто бывало, когда на проекте собиралась команда, а не толпа. УПП - не для титанов-одиночек, эта программа для хорошей командной работы.
За мной не занимать, PAVI существует в единственном опытном экземпляре, передаче другим лицам не подлежит :) А иначе кто с "тупыми юзверями" работать будет? Я что-ли? Щаз... :))
Кажется, семейный подряд тоже становится трендом?
(88) Мы про нового финдира, у нас был аналогичный опыт.
Насчёт статьи в принципе уже выше всё сказано. Ещё раз спасибо за интересное описание, буду ждать свеженького.
Сколько времени у вас занял весь этот процесс?
И когда вы ушли с предприятия, то после вас что осталось кроме отчётов? Может техническое задание или что иное?
Ведь когда вы ушли, на ваше место пришёл же кто то другой и нужно хотя бы поддерживать ваши дорабтки
Прошу прощения за сумбурность, слегка накипело.
О как это знакомо, такое впечатление, что все молодые новые финдиры начинают с самого простого - с экономии на зарплате, обычно это начало конца любого, даже самого успешного, предприятия, надеюсь у вас всё хорошо закончилось. Продолжение истории следует ждать?
а что ожидалось? если никому эта автоматизация не нужна была, это само-собой разумеющийся итог ;)
"Внедрение - погружение инородного тела в какую либо среду."...
Цитата из книги "Управленческий учет для директора", чтиво весьма поучительное и забавное. Всем советую прочесть.(продается правда, только с разрешения 1С)
"Погружение" - это только мечты. Всё-таки наша работа - не дайвинг на Красном море. Тут скорее Мёртвое море, постоянно выталкивающее тебя. Мне больше по душе одна из трактовок толкового словаря русского языка: "Внедрение - насильственное проникновение чужеродного тела в сопротивляющуюся среду".
Издание которое я цитирую - написано в легком, слегка ироничном стиле. Каждый из нас попадал на такие грабли - я их называю "этапы большого пути". Пример: около 6 месяцев вел неравные бои 1С против Excel. И как не прискорбно признать Excel победил. Почему? Банальные деньги.
Excel за месяц расход топлива выдавал на 15 тонн больше чем 1С.
Звать Вас и Вашего мужа после франей?
Про УПП и машины уже есть, вышла 15.06.2012. См. Правда народ жалуется, что мало. Но завтра "по просьбам трудящихся" к ней будет дополнение.
Я как раз с клиентом вчера обсуждал вопрос - сколько времени нужно, чтобы довести систему до ума...
Обязательно дам ему ссылку. Хорошая статья.
P.S. Добавьте заглавную картинку в общие картинки, а то она в мелком разрешении отображается.
Рассказ, я считаю, очень полезен. Спасибо большое автору, что не побоялся выложить на обсуждение такой большой аудитории. Каждый из нас постоянно сталкиваемся с трудностями на внедрении и этими трудностями можно здесь делиться, чтобы возможно в будущих проектах не наступать на "чужие" грабли.
Желаю всем адекватных заказчиков!
:(
РС Хотел еще похвалить за русскоязычность статьи, но в анонсе наткнулся на слово джельтменским
Доступность и прозрачность информации в масштабах предприятия - часто палка в колеса проекта внедрения и катализатор конфликтов интересов, разрешить открыто которые не каждый руководитель готов. Чаще из опасения, что, например, разбегутся все ключевые подчиненные и некому будет работать, предпочитают "замять".
В бумаге-то можно закопать воровство, рассчитывая, что слишком долго откапывать будет. А вот когда в системе перекрестную проверку данных по нескольким регистрам за несколько лет сделать можно за пару минут... страшно же :).
А почитав конференцию, становятся понятными многие вещи, относительно внедрения автоматизации и прежде всего достигаемые цели.
Автор правильно заметила, что в основной массе заказчики сами не понимают своих желаний. Говоря кратко - это нечто абстрактное, не поддающееся описанию.
От себя хочу добавить. Чем больше компания, тем инертнее её составляющие. Авторам поначалу очень повезло с административным ресурсом. Если бы не гендир, проект можно было хоронить сразу.
В нашей компании тоже намереваются автоматизировать с помощью 1С. По сути это будет переход с одного программного комплекса на другой (по тестам более быстрый и легко адаптируемый). Намерения длятся уже порядка 2-3 лет, все никак не определимся с отправной точкой. После прочтения Вашей статьи, мне кажется, что блеснул свет в конце тоннеля. :)
Спасибо за статью.
А какой смысл продолжать работать с таким клиентом ?
Полностью согласен с решением, что такой проект нужно было закрыть и перейти к новому - жизнь слишком коротка, чтоб растрачивать её на неудачников !!! С другой стороны, кто сказал, что должны быть только успешные внедрения, нужны также примеры КАК НЕ НАДО ДЕЛАТЬ !!! Вовремя смыться - это искусство !!!
Вы можете заказать платную консультацию или разработку у автора. Будет создан приватный заказ на «Бирже заказов» для автора.
№ 139383
Создание 09.06.12 23:39
Обновление 29.03.16 10:46
Просмотры 53250
Загрузки 133
Рейтинг
369
Комментарии 150
Код открыт Не указано
Рубрики Управление проектом (PMO, EPM)
Кому Для всех
Тип файла Внешний отчет (ert,erf)
Платформа 1С:Предприятие 8
Конфигурация 1С:Управление производственным предприятием
Операционная система Не имеет значения
Страна Россия
Отрасль Не имеет значения
Налоги Не имеет значения
Вид учета Управленческий учет
Доступ к файлу Абонемент ($m)