Назначение отчета
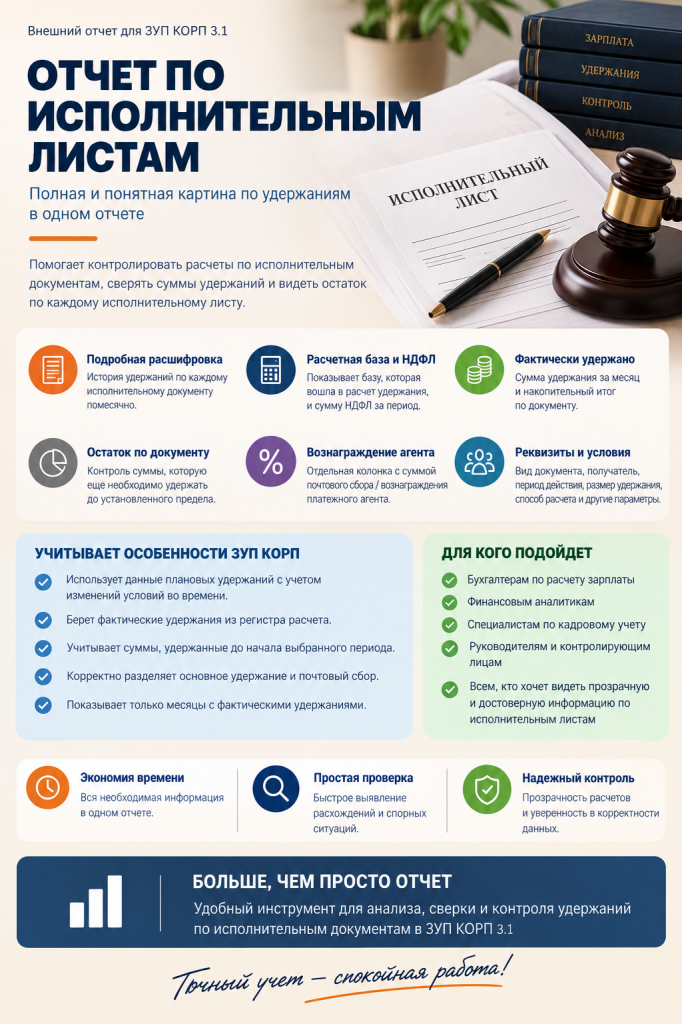
Сверка удержаний по исполнительным листам: база, НДФЛ, удержано, остаток в ЗУП КОРП 3.1
Стандартного просмотра документа «Исполнительный лист» обычно достаточно, чтобы увидеть условия удержания, но для анализа длительного исполнительного производства этого мало.
Когда удержание действует несколько месяцев или лет, бухгалтеру или аналитику необходимо одновременно видеть:
- по какому исполнительному документу выполняется удержание;
- в какой период действовали его условия;
- какая база попала в расчет;
- какой НДФЛ был зарегистрирован за этот период;
- сколько фактически удержано в конкретном месяце;
- сколько удержано по документу накопительно;
- сколько было удержано до начала выбранного периода отчета;
- какой остаток остается;
- какая сумма дополнительно удержана как вознаграждение платежного агента.
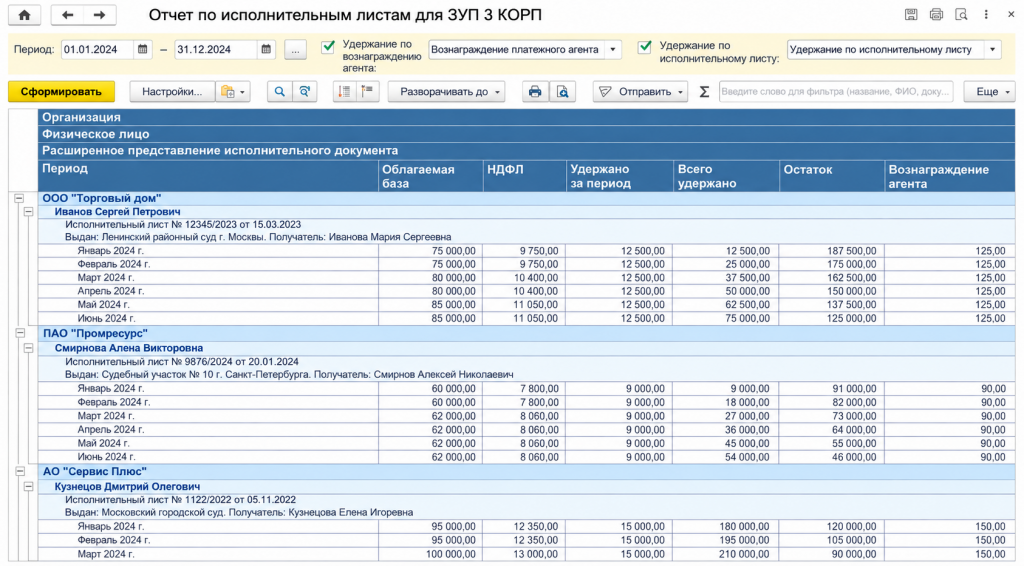
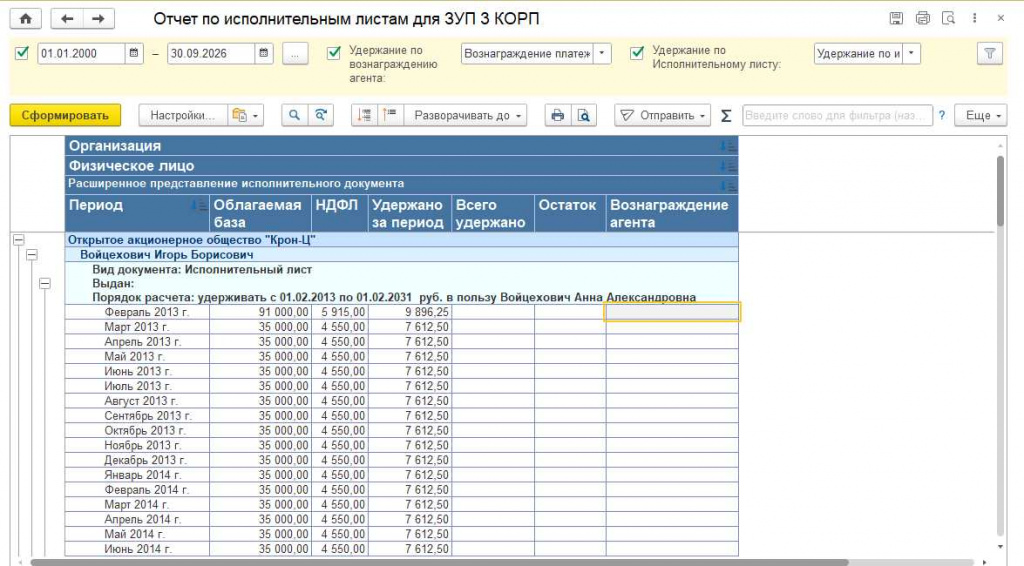
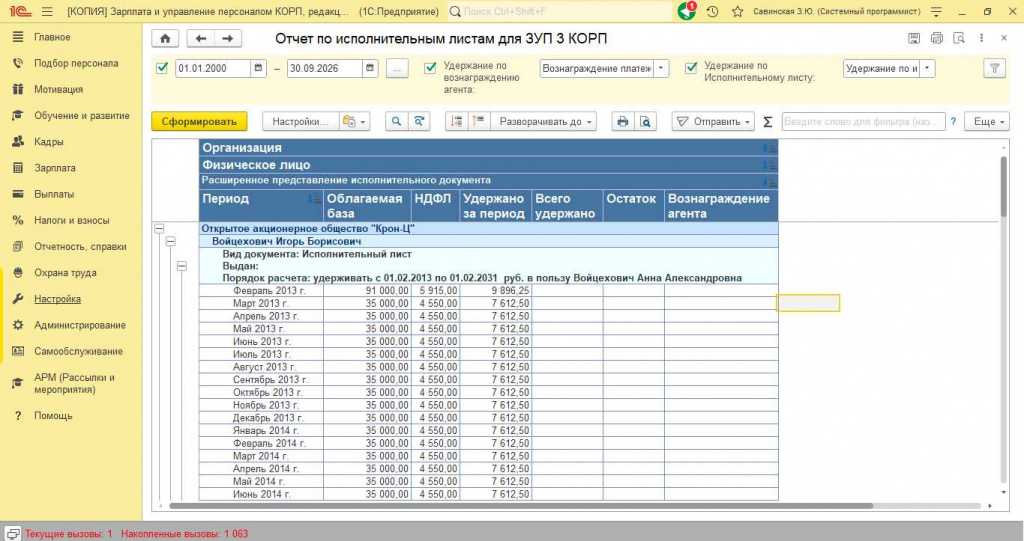
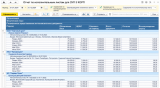
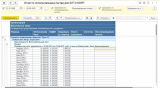
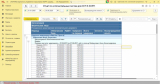
Отчет собирает эти показатели в одной таблице и позволяет выполнять сверку от исполнительного документа до конкретного расчетного месяца.
Структура отчета
Основная структура отчета построена в виде иерархии:
Организация → Физическое лицо → Исполнительный документ → Период.
Такой вариант удобен именно для проверки расчетов: сначала можно увидеть сотрудника и основание удержания, а затем развернуть помесячную историю.
По исполнительному документу в набор данных передаются, в частности:
- вид исполнительного документа;
- способ расчета;
- реквизиты исполнительного документа;
- получатель;
- установленный предел;
- дата начала;
- дата окончания;
- размер удержания;
- признак учета больничных листов.
Эти реквизиты отчет получает непосредственно через документ-основание и данные плановых удержаний.
Это важно: пользователь видит не обезличенную сумму удержания, а понимает, к какому конкретно исполнительному документу относится расчет.
Как учитывается исполнительный лист в ЗУП КОРП
В ЗУП КОРП исполнительное удержание нельзя рассматривать только как один документ.
Фактически в учете участвуют несколько связанных уровней данных.
Документ исполнительного листа содержит условия удержания: получателя, способ расчета, период действия, предел и другие параметры.
После регистрации исполнительного документа условия удержания отражаются в механизме плановых удержаний сотрудника. Далее при расчете зарплаты уже возникают фактические результаты удержания в регистре расчета.
То есть условно схема выглядит так:
Исполнительный документ
→ Плановое удержание
→ Расчет зарплаты
→ Фактическое удержание
→ Накопление удержанной суммы.
Именно поэтому попытка построить полноценный отчет только по документам «Исполнительный лист» или только по одному регистру расчета часто дает недостаточную картину.
Этот отчет объединяет данные нескольких механизмов учета ЗУП.
Учет изменений условий удержания
Одна из особенностей отчета — он не просто берет текущее состояние планового удержания.
Для каждого месяца определяется актуальная на этот момент запись регистра ПлановыеУдержания. В запросе для месяца выбирается последняя действующая запись планового удержания по сотруднику, организации, виду удержания и документу-основанию.
Это существенно для длительных исполнительных производств.
У сотрудника условия удержания могут изменяться:
- меняется размер;
- заканчивается действие предыдущего условия;
- появляется новое значение размера;
- удержание прекращается;
- изменяются параметры планового удержания.
Отчет привязывает расчетный месяц к состоянию планового удержания, действовавшему именно в этот период, а не просто показывает последнее состояние регистра.
В запросе отдельно учитываются основной Размер, ДействуетДо и РазмерПоОкончании.
Благодаря этому историческая расшифровка не должна «переписываться» текущими условиями исполнительного листа.
Расчетная база
Один из ключевых показателей отчета — Облагаемая база.
С технической точки зрения правильнее воспринимать ее как базу начислений, вошедшую в расчет конкретного удержания, а не как универсальную налоговую базу сотрудника.
Она получается через механизм:
РегистрРасчета.Удержания.БазаНачисления()
для вида расчета исполнительного листа и собирается отдельно по:
организации + физическому лицу + исполнительному документу + месяцу.
Это сильная сторона отчета.
Он не пытается восстановить базу косвенно, например из общей суммы начисленной зарплаты. Используется именно база, связанная с расчетом удержания.
Поэтому при сверке можно увидеть ситуацию вида:
Расчетная база → НДФЛ → фактическое удержание.
Для аналитика это значительно полезнее, чем единственная колонка «Удержано».
НДФЛ
НДФЛ в отчете собирается отдельно по сотруднику, организации и месяцу.
Источником служит регистр накопления:
РасчетыНалогоплательщиковСБюджетомПоНДФЛ.
В запросе выбираются приходные движения с последующей агрегацией по месяцу.
НДФЛ выводится рядом с расчетной базой, что позволяет аналитику проверять взаимосвязь дохода, налога и суммы, доступной для исполнительного удержания.
Здесь есть важный технический нюанс, который я бы даже указала в публикации мелким примечанием: запрос выбирает записи с ВариантУдержания = ПустаяСсылка.
То есть это логика, проверенная на конкретной рабочей базе. Если в другой базе используются дополнительные или измененные механизмы регистрации НДФЛ, соответствующую часть запроса может потребоваться адаптировать.
Это нормальное ограничение для отраслевого аналитического отчета, и лучше его честно указать.
«Удержано за период»
Колонка «Удержано за период» показывает фактический результат расчета исполнительного удержания за соответствующий месяц.
Источник — регистр расчета:
Удержания.
Данные группируются по:
- организации;
- физическому лицу;
- документу-основанию;
- месяцу регистрации.
При этом основной вид удержания и почтовый сбор разделяются непосредственно в запросе.
То есть в сумму основного удержания не смешивается дополнительное вознаграждение платежного агента.
Это особенно удобно для сверки с бухгалтерией или с суммой, перечисляемой получателю исполнительного документа.
Вознаграждение платежного агента
Если в ЗУП рассчитывается отдельное удержание по вознаграждению платежного агента/почтовому сбору, отчет показывает его отдельной колонкой.
В запросе фактические движения регистра расчета разделяются:
- основной вид расчета исполнительного листа → Удержано за период;
- вид расчета почтового сбора → Вознаграждение агента.
Таким образом можно отдельно видеть:
сколько удержано в пользу получателя
и
сколько дополнительно удержано с сотрудника за перевод денежных средств.
Для практической сверки это значительно удобнее, чем одна общая сумма удержаний.
«Всего удержано»
Еще одна важная особенность отчета — показатель «Всего удержано» рассчитывается нарастающим итогом в рамках конкретного исполнительного документа.
Для каждого месяца отчет накапливает предыдущие результаты регистра расчета по комбинации:
организация + сотрудник + исполнительный документ.
Например:
| Период | Удержано за месяц | Всего удержано |
|---|---|---|
| Январь | 12 500 | 12 500 |
| Февраль | 12 500 | 25 000 |
| Март | 12 500 | 37 500 |
| Апрель | 12 500 | 50 000 |
За счет этого сразу видно движение к установленному пределу исполнительного документа.
Удержания до начала выбранного периода
Это, на мой взгляд, один из наиболее полезных моментов твоего отчета и его обязательно стоит вынести в описание Инфостарта.
Предположим, исполнительный лист действует с 2022 года, а пользователь формирует отчет только за 2024 год.
Если просто просуммировать удержания внутри выбранного периода, то на январь 2024 года получится:
«Всего удержано = сумма января»
что аналитически неверно.
В отчете отдельно получаются суммы по регистру:
УдержанияПоИсполнительнымДокументам
за период до начала месяца начала отчета.
После этого накопительная сумма текущего периода дополняется ранее зарегистрированными удержаниями.
В итоговом наборе данных это прямо выражено как сочетание накопленных расчетных удержаний и суммы, существовавшей до начала периода.
Поэтому отчет можно сформировать не с даты первоначального исполнительного листа, а за интересующий пользователя интервал, сохранив корректный контекст накопленных сумм.
Для бухгалтера это очень полезно.
Остаток по исполнительному документу
В отчете выводится колонка «Остаток», позволяющая оценить, какая сумма еще должна быть удержана по исполнительному документу при наличии установленного предела.
Логически показатель связан с:
Пределом исполнительного документа
и
накопленной суммой удержаний.
Это позволяет быстро находить исполнительные листы:
- приближающиеся к полному погашению;
- уже практически закрытые;
- действующие длительный период;
- требующие дополнительной проверки.
В самом запросе набора данных присутствуют и Предел, и ВсегоУдержано; поэтому показатель остатка удобно формировать средствами СКД как вычисляемое поле.
В отчет попадают именно фактические удержания
Еще одна полезная деталь: итоговая выборка ограничена условием:
УдержаноЗаПериод <> 0.
Поэтому отчет не превращается в календарь из пустых месяцев, когда исполнительный лист числился в системе, но фактического удержания не произошло.
Это делает результат заметно компактнее и удобнее для анализа.
Почему для построения используются периоды
В запросе месяцы отчетного периода формируются на основании данных производственного календаря, после чего с ними сопоставляются плановые и фактические удержания.
Такой подход позволяет анализировать состояние планового удержания на каждый месяц отчетного периода, а не только выбирать отдельные записи регистра с датами их изменения.
Для длительных удержаний это принципиально: одно условие исполнительного листа может действовать много месяцев, хотя отдельной записи регистра на каждый месяц не существует.
Что в итоге получает пользователь
В одной расшифровке можно увидеть примерно такую цепочку:
Сотрудник
↓
Исполнительный документ
↓
Условия исполнительного листа
↓
Месяц расчета
↓
База удержания
↓
НДФЛ
↓
Фактически удержано
↓
Всего удержано накопительно
↓
Остаток
↓
Вознаграждение агента
То есть отчет отвечает не только на вопрос:
«Сколько удержали?»
но и на более важный для проверки вопрос:
«Почему получилась именно эта сумма и сколько осталось удержать по документу?»
Использование СКД
Отчет построен на Системе компоновки данных, поэтому сохраняет привычный для пользователей 1С механизм формирования аналитической отчетности.
На форме доступны стандартные возможности формирования и настройки отчета. Пользователь может задавать период и использовать доступные настройки/отборы СКД.
Основная поставляемая структура рассчитана на практическую работу:
Организация → Физическое лицо → Исполнительный документ → Период.
Такое представление удобно и для бухгалтера, и для аналитика: можно получить общий список по организации, а затем последовательно раскрыть интересующего сотрудника и его исполнительные документы.
Практический сценарий использования
Например, бухгалтер получает вопрос:
«Почему в этом месяце по сотруднику удержано 18 430 руб., сколько уже удержано по исполнительному листу и сколько осталось?»
Без отдельного отчета приходится последовательно проверять:
- исполнительный лист;
- условия планового удержания;
- расчет зарплаты;
- фактические удержания;
- базу расчета;
- НДФЛ;
- накопленные суммы предыдущих периодов;
- почтовый сбор.
Отчет сводит эту информацию в одну помесячную расшифровку.
Именно на подобных проверках он и дает основную экономию времени.
Важно!
Отчет является аналитическим. Он не изменяет учетные данные и не выполняет перерасчет исполнительных листов.
Он показывает результаты, уже зарегистрированные механизмами ЗУП КОРП, и предназначен для:
- анализа;
- контроля;
- сверки;
- поиска расхождений.
Отчет не заменяет штатный алгоритм расчета ЗУП и не определяет самостоятельно очередность исполнительных документов или нормативный максимальный процент удержания.
Если исходные документы или расчет зарплаты оформлены некорректно, отчет покажет данные учета такими, какими они зарегистрированы в информационной базе.
Проверено на следующих конфигурациях и релизах:
- 1С:ERP Управление предприятием 2, релизы 2.6.1.59
- 1С:Комплексная автоматизация 2, релизы 2.6.1.59
- Зарплата и кадры государственного учреждения КОРП, редакция 3, релизы 3.1.38.92
- Зарплата и кадры государственного учреждения, редакция 3, релизы 3.1.38.92
- Зарплата и управление персоналом КОРП, редакция 3.1, релизы 3.1.38.92
- Зарплата и управление персоналом, редакция 3.1, релизы 3.1.38.92
Вступайте в нашу телеграмм-группу Инфостарт